


結論から申し上げます。
ウェブサイトや紙のフリーペーパーで地域の情報を発信するのに、許可や届出は要りません。
一般社団法人にする意味があるのは、広告の契約・行政からの委託・ドメインやアカウントの管理を団体名義で続けたいときです。
一般社団法人は、設立時社員2人以上で定款を作り、公証人の認証と登記を経て成立します(一般法人法10条1項・13条・22条)。
法人にしたら最初に決めておきたいのが、記事と写真の権利を誰が持つかです。
法人の発意で、法人の業務に従事する人が職務上作り、法人名義で公表する記事は、契約などに別段の定めがなければ法人が著作者になります(著作権法15条1項)。
地域メディアの運営に法人格は必要か
ウェブマガジン、フリーペーパー、SNSでの発信は、法人でなくても始められます。
発信そのものに許可を求める法律がないためです。
ただしラジオ局のように電波を使う場合は、無線局の開設に総務大臣の免許が必要です(電波法4条)。
任意団体のままだと、ドメイン・サーバー・SNSアカウント・広告の契約が代表者個人の名義になりがちです。
代表者が抜けると、サイトそのものを引き継げなくなるおそれがあります。
一般社団法人は登記によって成立するので、これらを法人名義で持てます(一般法人法22条)。
| こんなとき | 法人化の必要性 |
|---|---|
| 仲間でSNSアカウントを運用している | 任意団体のままでも続けられる |
| ドメインやサーバーの契約を団体で持ちたい | 法人名義で契約できる |
| 地元企業と広告掲載の契約を結びたい | 法人名義で請求書・契約書を出せる |
| 自治体の広報委託に応募したい | 応募資格で法人格を求められることがある |
| 編集長が交代しても過去の記事を残したい | 権利の帰属を法人にまとめやすい |
任意団体との違いは任意団体と一般社団法人の違いで説明しています。
一般社団法人・NPO法人・株式会社の比較
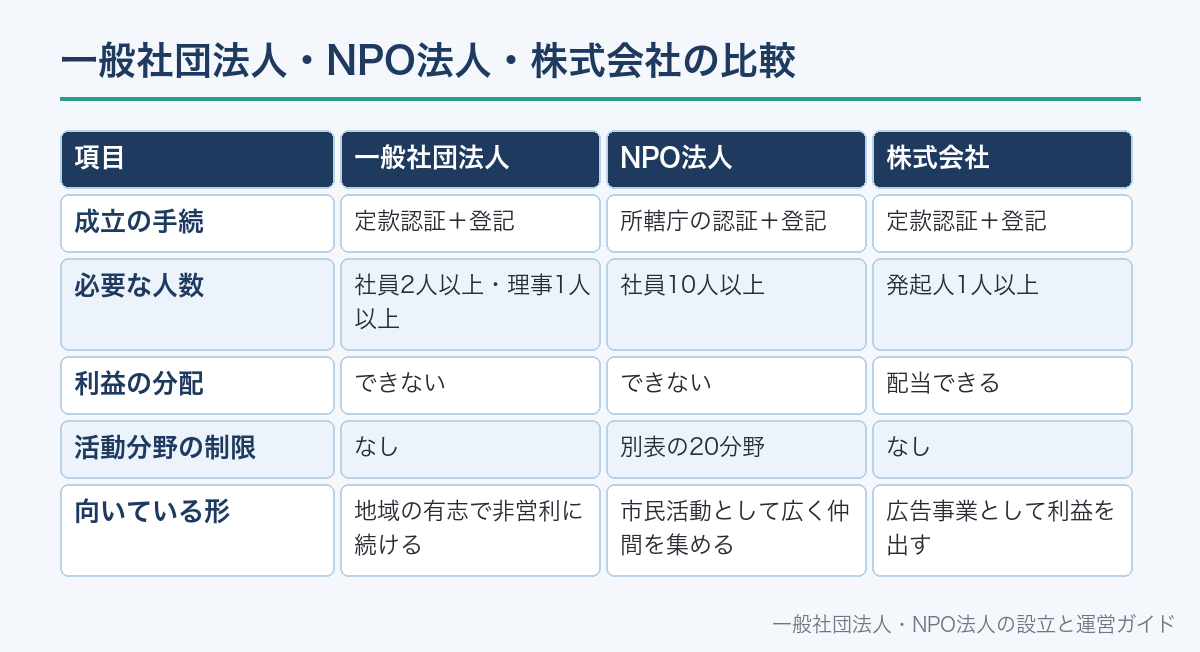
一般社団法人は、行政の認証を受けずに、定款の認証と登記だけで設立できます(一般法人法13条・22条)。
社員に剰余金を分配する定めは置けません(11条2項)。
NPO法人は、所轄庁の認証を受けてから登記をします(NPO法10条1項・13条1項)。
NPO法の活動分野には「まちづくりの推進を図る活動」と「情報化社会の発展を図る活動」が挙げられています(NPO法別表3号・14号)。
NPO法人の設立には、10人以上の社員が必要です(NPO法12条1項4号)。
広告収入で利益を出し、出資者に配当したいなら、株式会社の方が目的に合います。
| 項目 | 一般社団法人 | NPO法人 | 株式会社 |
|---|---|---|---|
| 成立の手続 | 定款認証+登記 | 所轄庁の認証+登記 | 定款認証+登記 |
| 必要な人数 | 社員2人以上・理事1人以上 | 社員10人以上 | 発起人1人以上 |
| 利益の分配 | できない | できない | 配当できる |
| 活動分野の制限 | なし | 別表の20分野 | なし |
| 向いている形 | 地域の有志で非営利に続ける | 市民活動として広く仲間を集める | 広告事業として利益を出す |
迷うときは一般社団法人とNPO法人どっちを選ぶかも参考にしてください。
一般社団法人の設立の流れと費用
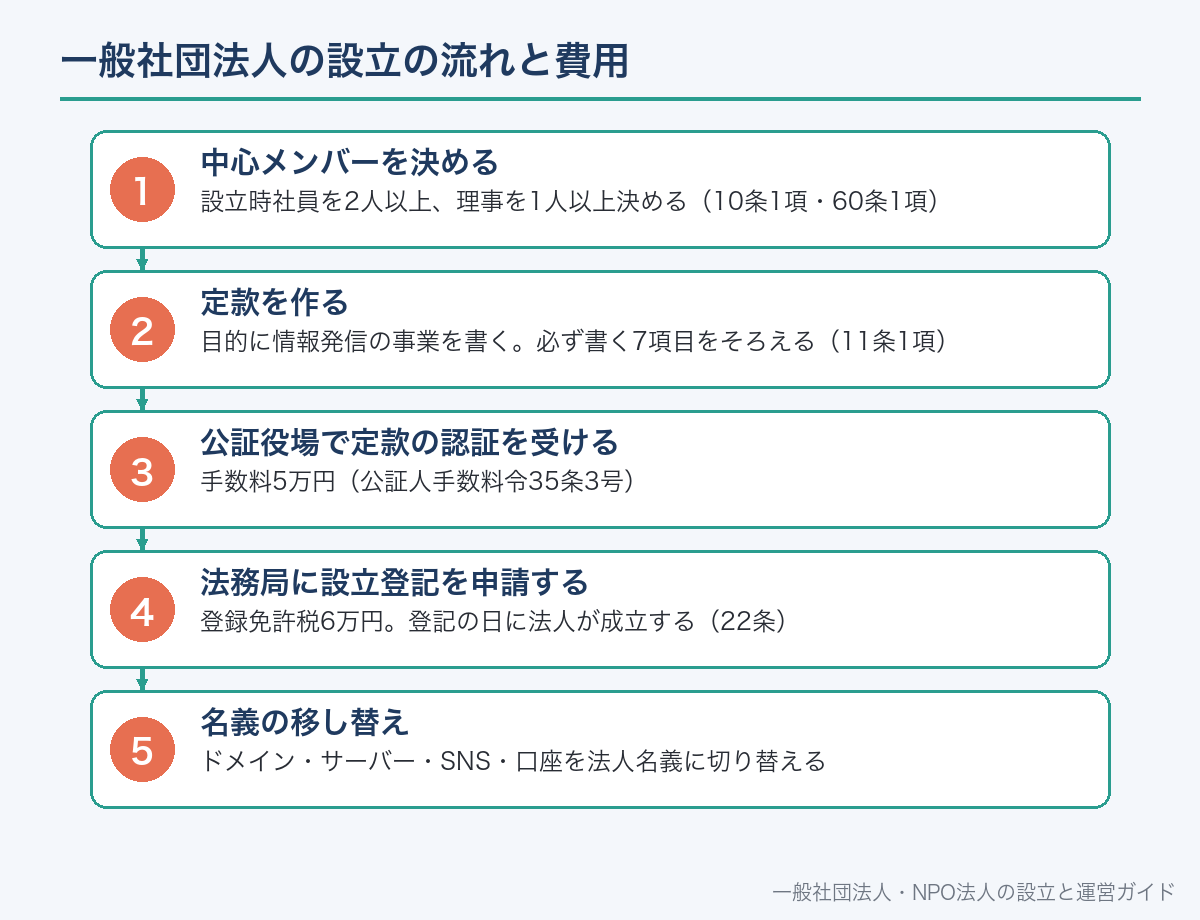
設立時社員が共同して定款を作り、全員が署名または記名押印します(一般法人法10条1項)。
定款は電子データで作ることもできます(同条2項)。
定款には、目的・名称・主たる事務所の所在地・設立時社員の氏名と住所・社員の資格の得喪・公告方法・事業年度を必ず書きます(11条1項)。
定款は公証人の認証を受けなければ効力を生じません(13条)。
一般社団法人の定款認証の手数料は5万円です(公証人手数料令35条3号)。
設立登記の登録免許税は、1件につき6万円です(登録免許税法別表第一24号(一)ロ)。
法人の名称には「一般社団法人」の文字を入れます(一般法人法5条1項)。
設立時社員を2人以上、理事を1人以上決める(10条1項・60条1項)
目的に情報発信の事業を書く。必ず書く7項目をそろえる(11条1項)
手数料5万円(公証人手数料令35条3号)
登録免許税6万円。登記の日に法人が成立する(22条)
ドメイン・サーバー・SNS・口座を法人名義に切り替える
| 費目 | 金額 | 根拠 |
|---|---|---|
| 定款認証の手数料 | 5万円 | 公証人手数料令35条3号 |
| 設立登記の登録免許税 | 6万円 | 登録免許税法別表第一24号(一)ロ |
理事会を置く場合は、理事が3人以上必要です(一般法人法65条3項)。
拘禁刑以上の刑に処せられ、その執行を終わっていない人などは役員になれません(65条1項4号)。
手続の全体は一般社団法人の設立の流れで説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
定款の「目的」の書き方
定款の目的は、法人が何をするかを外に示す部分です(一般法人法11条1項1号)。
広告の取引先や自治体は、定款の目的を見て団体の性格を判断します。
媒体を「ウェブサイト」に限ると、紙の冊子や動画を始めるときに定款の変更が必要になることがあります。
「媒体を問わず」と書いておくと、発信の手段が増えても対応できます。
受託事業や講座を行う予定があれば、それも書いておきます。
第〇条(目的)当法人は、〇〇地域に関する情報を収集・発信し、住民どうしのつながりと地域の魅力の向上に寄与することを目的とする。
第〇条(事業)当法人は、前条の目的を達成するため、次の事業を行う。
(1)地域情報を掲載するウェブサイト・冊子・動画その他の媒体の企画、編集及び発行
(2)地域の行事・店舗・団体の取材及び紹介
(3)広告の掲載に関する事業
(4)国、地方公共団体その他の団体からの広報業務の受託
(5)情報発信に関する講座・研修の開催
(6)その他当法人の目的を達成するために必要な事業
事業は活動の実態に合わせて選びます。続けて行う予定の事業を書いておきます。
記事と写真の権利は誰のものか
記事・写真・イラスト・動画は、創作性があれば著作物です(著作権法10条1項)。
ただし、事実を伝えるだけの雑報や時事の報道は、言語の著作物に当たりません(10条2項)。
著作者は、複製や公衆送信(ウェブへの掲載)をする権利を持ちます(21条・23条1項)。
法人の発意で、法人の業務に従事する人が職務上作り、法人名義で公表するものは、別段の定めがなければ法人が著作者です(15条1項)。
外部のライターやカメラマン、ボランティアが作ったものは、この条文に当たらない場合があります。
その場合は、著作権の譲渡(61条1項)か利用の許諾(63条1項)を契約で決めておきます。
許諾を受けた人は、許諾された方法と条件の範囲でしか使えません(63条2項)。
| 作った人 | 権利の扱い | 書面で決めること |
|---|---|---|
| 法人の職員(職務として作成) | 法人名義で公表すれば法人が著作者(15条1項) | 就業規則などで別段の定めをするか |
| 理事・会員のボランティア | 15条に当たるかは関係の実態による | 譲渡か許諾か、二次利用の範囲 |
| 外部のライター・カメラマン | 原則として本人が著作者 | 譲渡か許諾か、対価、クレジット表記 |
| 寄せられた読者投稿の写真 | 投稿者が著作者 | 投稿規約で利用範囲を示す |
- 著作権を法人に譲渡するのか、利用を許諾するだけなのか
- ウェブ・冊子・SNS・広告など、使ってよい媒体
- 記事の修正やトリミングをしてよいか
- 名前の表記(実名・ペンネーム・表記なし)
- 団体を辞めた後も掲載を続けてよいか
写真と著作物の権利の詳細はNPO法人の写真と著作物の権利で説明しています。
他人の文章・行政の資料を使うとき
公表された著作物は、一定の条件を満たせば引用して使えます(著作権法32条1項)。
条件は、引用が公正な慣行に合致し、報道・批評・研究などの目的上正当な範囲内であることです。
自分の記事が主で引用が従になっていること、出所を示すことを確認します。
国や自治体が周知のために作った広報資料などは、説明の材料として新聞・雑誌などの刊行物に転載できます(32条2項)。
ただし、転載を禁止する表示がある場合は転載できません(同項ただし書)。
ウェブサイトへの掲載は、各官公庁サイトの利用規約で条件を確認します。
名誉と肖像への配慮
公然と事実を示して人の名誉を傷つけると、名誉毀損罪になり得ます(刑法230条1項)。
公共の利害に関する事実で、目的が専ら公益を図るためであり、真実と証明されたときは罰せられません(刑法230条の2第1項)。
民事でも、名誉を傷つけると損害賠償や名誉回復の処分を求められることがあります(民法709条・723条)。
写っている人の肖像の保護は、法律の条文ではなく、裁判例で認められてきたものです。
人物が主役の写真は、本人の了承を取ってから載せるのが確実です。
店舗や人物を批判的に取り上げるときは、裏付けの資料と相手への確認の記録を残します。
- 事実の裏付け(資料・取材メモ)が残っているか
- 批判的な内容について、相手方に確認や反論の機会を設けたか
- 人物が中心の写真について、本人の了承を取ったか
- 子どもが写る写真について、保護者の了承を取ったか
- 誤りが見つかったときの訂正の方法を決めているか
取材で集める個人情報
取材先や読者の名簿を作って活動に使う団体は、法人でも任意団体でも「個人情報取扱事業者」に当たります(個人情報保護法16条2項)。
利用目的はできる限り特定し(17条1項)、申込書などで直接受け取るときは目的を明示します(21条2項)。
名簿を広告主などの第三者に渡すときは、原則として本人の同意が必要です(27条1項)。
報道機関(報道を業として行う個人を含む)が報道の用に使う場合は、義務の規定の適用が除かれています(57条1項1号)。
地域メディアがこの「報道機関」に当たるかは、活動の実態によります。
迷う場合は、通常の個人情報取扱事業者としてのルールに沿って扱うのが安全です。
名簿の扱いは一般社団法人・NPO法人の個人情報の取扱いで詳しく説明しています。
広告・スポンサー記事の表示
消費者庁は、令和5年10月1日から、広告であることを隠す「ステルスマーケティング」が景品表示法違反になったと案内しています。
根拠は、一般消費者に誤認されるおそれがある表示を指定する景品表示法5条3号です。
消費者庁によると、規制の対象は商品やサービスを供給する事業者(広告主)です。
新聞・雑誌などの表示やSNS投稿も対象になると説明されています。
地域メディアそのものが規制の対象になるわけではありませんが、広告主から依頼された記事は広告とわかるように表示します。
「広告」「PR」などの表示を、記事の冒頭など目につく場所に置くのが基本です。
理事が経営する店の広告を有料で載せる場合は、法人と理事の取引として理事会などの承認が必要です(一般法人法84条1項2号・92条1項)。
| 記事の種類 | 表示 | 注意点 |
|---|---|---|
| 編集部が独自に選んだ紹介記事 | 表示は不要 | 店舗から対価や便宜を受けていないことが前提 |
| 広告主の依頼で書いた記事 | 「広告」「PR」などを明示 | 冒頭に置き、文中に埋もれさせない |
| 広告主から商品の提供を受けた体験記事 | 「提供」「PR」などを明示 | 広告主の関与の度合いで広告に当たり得る。消費者庁の運用基準で確認する |
| 理事が関わる店舗の有料広告 | 「広告」を明示 | 理事会(社員総会)の承認(84条・92条) |
広告と記事を分ける編集方針を文書にしておくと、読者と広告主の両方に説明しやすくなります。
行政の広報業務を受託するとき
自治体の契約は、一般競争入札・指名競争入札・随意契約・せり売りのいずれかで結ばれます(地方自治法234条1項)。
指名競争入札・随意契約・せり売りは、政令で定める場合に限られます(同条2項)。
広報誌の編集やSNSの運用の委託は、入札やプロポーザルで受託先が選ばれることがあります。
応募資格として、法人格や過去の実績、入札参加資格の登録を求められることがあります。
受託した記事の著作権がどちらに帰属するかは、仕様書と契約書で決まります。
受託した広報と、団体の独自の記事の区別を読者にわかるようにしておきます。
委託を受ける流れはNPO法人が行政の委託を受けるとき、協働の形はNPO法人と行政の協働で説明しています。
運営資金の集め方
地域メディアの財源は、広告・会費・寄付・受託・助成の組み合わせが基本です。
広告に頼りすぎると、広告主に不利な記事を書きにくくなります。
会費や寄付で読者に支えてもらう仕組みは、編集の独立を保つうえで役立ちます。
助成は、制度ごとに対象経費・期間・報告の方法が決まっています。
収入の種類ごとに帳簿を分けておくと、税務や助成の報告で説明しやすくなります。
| 財源 | 特徴 | 準備しておくもの |
|---|---|---|
| 広告・協賛 | 継続しやすいが編集との線引きが要る | 料金表・掲載基準・契約書 |
| 会費(サポーター会員) | 読者との関係が強くなる | 会員規約・会費の使い道の説明 |
| 寄付 | 個人からの支援 | 寄付の受領記録 |
| 行政の受託 | まとまった収入になる | 仕様書への対応・入札参加資格 |
| 助成金 | 立ち上げや特定の企画に使える | 事業計画書・予算書・実績報告 |
補助金・助成金については一般社団法人は補助金・助成金を受けられるかで説明しています。
税金の基本(非営利型の一般社団法人)
一般社団法人には、法人税法上の「非営利型法人」の類型があります(法人税法2条9号の2)。
非営利型法人は、法人税法上の「公益法人等」に含まれます(2条6号)。
公益法人等は、収益事業を行う場合などに限って法人税の納税義務を負う仕組みです(4条1項ただし書)。
非営利型に当たらない一般社団法人は、株式会社と同じく全ての所得が対象になります。
非営利型になるには、定款の定めや理事の親族割合などの要件を満たす必要があります。
広告収入・冊子の販売・受託の収入がどう扱われるかは、事業の実態で判断が分かれます。
非営利型の要件は非営利型一般社団法人とはで説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
公益認定を考えるとき
一般社団法人は、公益認定を受けると公益社団法人になります。
公益目的事業は、公益認定法の別表に挙げられた種類の事業で、不特定かつ多数の者の利益の増進に寄与するものです(公益認定法2条4号)。
別表には「思想及び良心の自由、信教の自由又は表現の自由の尊重又は擁護を目的とする事業」(13号)があります。
「地域社会の健全な発展を目的とする事業」(19号)もあります。
公益認定を受けると、毎年の書類提出と行政庁の監督を受けることになります。
認定の基準と手続は一般社団法人の公益認定で説明しています。
法人化した後に毎年かかる事務
事業年度ごとに、貸借対照表・損益計算書と事業報告を作ります(一般法人法123条2項)。
定時社員総会は、毎事業年度の終了後一定の時期に招集します(36条1項)。
総会の後は、遅滞なく貸借対照表を公告します(128条1項)。
計算書類等は、主たる事務所に5年間備え置きます(129条1項)。
理事の任期は、選任後2年以内に終わる事業年度のうち最終のものに関する定時社員総会の終結の時までです(66条)。
再任でも、理事の変更登記を2週間以内にする必要があります(303条)。
社員が1人もいなくなると、法人は解散します(148条4号)。
| 時期 | 事務 | 根拠 |
|---|---|---|
| 事業年度の終了後 | 計算書類・事業報告の作成 | 一般法人法123条2項 |
| 決算の後 | 定時社員総会の開催 | 36条1項 |
| 総会の後 | 貸借対照表の公告 | 128条1項 |
| 理事の任期満了ごと(最長約2年) | 役員の選任と変更登記(2週間以内) | 66条・303条 |
| 毎年 | 法人住民税などの申告 | 税務署・都道府県・市区町村 |
| ドメイン・サーバーの更新時 | 契約名義と支払方法の確認 | 各事業者との契約 |
法人のサイトや名刺の作り方は一般社団法人のWebサイトと名刺で説明しています。
よくある誤解
誤解1:地域メディアを始めるには届出が要る。
ウェブや紙での発信に許可や届出はありません。
電波を使うラジオは別です(電波法4条)。
誤解2:団体のために書いた記事は当然に団体のもの。
法人が著作者になるのは15条1項の要件を満たす場合です。
外部の書き手とは契約で決めます。
誤解3:出典を書けばどんな量でも引用できる。
引用は、目的上正当な範囲内で、公正な慣行に合致する必要があります(著作権法32条1項)。
誤解4:本当のことなら書いても名誉毀損にならない。
名誉毀損罪は事実の有無にかかわらず成立し得ます。
罰せられないのは230条の2の要件を満たす場合です。
誤解5:ステマ規制はメディアには関係ない。
規制の対象は広告主ですが、広告とわかる表示をしないと広告主に迷惑をかけ、読者の信頼も失います。
あわせて読みたい
地域メディアの団体づくりについてよくある質問
A. 設立時社員が2人以上いれば定款を作れます(一般法人法10条1項)。理事は1人以上必要で、理事会を置く場合は3人以上です(60条1項・65条3項)。
A. ウェブサイトや紙での発信に許可や届出を求める法律はありません。電波を使うラジオ局の開設には総務大臣の免許が必要です(電波法4条)。
A. 当然にはそうなりません。法人が著作者になるのは、法人の発意で業務に従事する人が職務上作り、法人名義で公表する場合です(著作権法15条1項)。書き手と譲渡や許諾の取り決めをしておきます(61条1項・63条1項)。
A. 国や自治体の周知目的資料は、説明の材料として新聞・雑誌などの刊行物に転載できます。転載禁止の表示があれば転載できません(著作権法32条2項)。ウェブへの掲載は各サイトの利用規約を確認してください。
A. 広告主の依頼で書いた記事は「広告」「PR」などと明示します。消費者庁は、令和5年10月1日から広告であることを隠す表示が景品表示法違反になったと案内しています(規制対象は広告主)。
A. 法人と理事との取引に当たるため、社員総会(理事会設置法人では理事会)で重要な事実を開示して承認を受けます(一般法人法84条1項2号・92条1項)。
A. 受けられます。自治体の契約は入札や随意契約などの方法で結ばれます(地方自治法234条)。応募資格や著作権の帰属は、各案件の仕様書と契約書で確認します。
A. 非営利型の一般社団法人は、収益事業を行う場合などに限って法人税の納税義務を負います(法人税法4条1項)。個別の収入の扱いは事業の実態で変わるため、税理士か税務署に確認してください。
📖 参考にした公的機関の情報

