
結論から申し上げます。
NPO法には「会費」という言葉も、額の上限・下限もありません。
所轄庁の定款例では、定款に「総会において別に定める入会金及び会費を納入しなければならない」と書きます。
そのうえで、額は社員総会の議決で決めます。
この形なら、額を変えるときに定款変更は要りません。
ただし、正会員(社員)の入会に不当な条件を付けることは法律で禁じられています(NPO法2条2項1号イ)。
会費の額も入会の条件として働くため、この原則と無関係ではありません。
NPO法は会費について何を決めているか
NPO法の条文に「会費」は出てきません。
関係するのは、定款に必ず書く事項を並べた11条1項です。
その中に「社員の資格の得喪に関する事項」(5号)と「資産に関する事項」(8号)があります。
会費を払うことを社員の条件にするなら、5号の資格の定めに関わります。
集めた会費は法人の資産になるため、8号の資産の定めにも出てきます。
もう一つの土台が、2条2項1号イの「社員の資格の得喪に関して、不当な条件を付さないこと」です。
これはNPO法人として認証されるための要件の一つです。
設立の認証では、社員が10人以上いることも求められます(12条1項4号)。
| NPO法の条文 | 会費との関係 |
|---|---|
| 2条2項1号イ | 正会員の入会・退会に不当な条件を付けない |
| 11条1項5号 | 社員の資格の得喪は定款に必ず書く |
| 11条1項8号 | 資産に関する事項は定款に必ず書く |
| 12条1項4号 | 社員は10人以上いること |
| 14条の5 | 定款で役員に委任したもの以外は社員総会で決める |
| 14条の7第1項 | 各社員の表決権は平等 |
会員の種類と会費の分け方
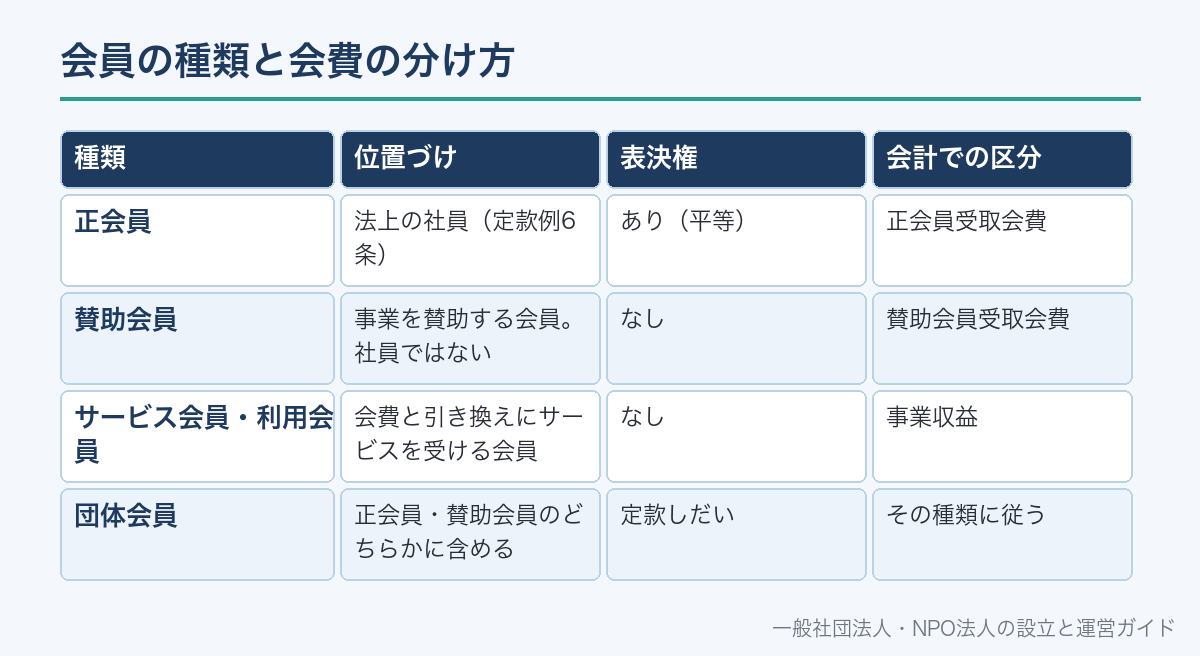
NPO法が権利と義務を定めているのは「社員」です。
社員とは、社員総会で表決権を持つ構成員のことで、職員のことではありません。
定款例では「正会員をもって法上の社員とする」と書き、正会員=社員と決めます。
賛助会員などの正会員以外の種別を定款に書くかどうかは、法人の任意です。
社員以外の会員については、入会に任意の条件を付けることができます。
会費も、会員の種類ごとに分けて決めるのが一般的です。
| 種類 | 位置づけ | 表決権 | 会計での区分 |
|---|---|---|---|
| 正会員 | 法上の社員(定款例6条) | あり(平等) | 正会員受取会費 |
| 賛助会員 | 事業を賛助する会員。社員ではない | なし | 賛助会員受取会費 |
| サービス会員・利用会員 | 会費と引き換えにサービスを受ける会員 | なし | 事業収益 |
| 団体会員 | 正会員・賛助会員のどちらかに含める | 定款しだい | その種類に従う |
会計での区分は、栃木県の計算書類の作成例に沿っています。
「××サービス会員受取会費」のように対価としての性格が強い会費は、受取会費ではなく事業収益に入れます。
種類ごとの入退会のルールはNPO法人の会員の種類で説明しています。
定款には額を書かず「総会で別に定める」とする
所轄庁が公開している定款例は、会費の条を次のように書いています。
会費の額そのものは定款の本文に書かず、総会の議決事項に「入会金及び会費の額」を入れます。
NPO法人の業務は、定款で役員に委任したもの以外は社員総会の決議で行います(14条の5)。
額を総会で決めると定款に書いておけば、会員自身が額を決める形になります。
設立のときの額だけは、附則に書いておくのが定款例の形です。
会費を集めない法人は、会費の条を置く必要はありません。
第〇条(種別)この法人の会員は、次の2種とし、正会員をもって特定非営利活動促進法上の社員とする。(1)正会員 この法人の目的に賛同して入会した個人及び団体 (2)賛助会員 この法人の事業を賛助するために入会した個人及び団体
第〇条(入会金及び会費)会員は、総会において別に定める入会金及び会費を納入しなければならない。
第〇条(会員の資格の喪失)会員が次の各号の一に該当するに至ったときは、その資格を喪失する。(1)退会届の提出をしたとき。(2)本人が死亡し、又は会員である団体が消滅したとき。(3)継続して〇年以上会費を滞納したとき。(4)除名されたとき。
第〇条(拠出金品の不返還)既納の入会金、会費及びその他の拠出金品は、返還しない。
第〇条(総会の議決事項)総会は、次の事項について議決する。……(〇)入会金及び会費の額
附則 この法人の設立当初の入会金及び会費は、第〇条の規定にかかわらず、次に掲げる額とする。(1)正会員 入会金〇〇円 会費〇〇円(1年間分)
日立市・千葉県などが公開している定款例をもとにした抜粋です。条番号と年数は法人ごとに決めます。
会費規程に書いておく項目
総会で額を決めても、細かな運用までは定款に書ききれません。
そこで、会費の運用を会費規程にまとめておくと、担当者が代わっても同じ扱いができます。
規程を誰が決めるかも、定款に書いておきます。
額は総会、納め方などの運用は理事会、と分ける法人もあります。
- 会員の種類ごとの入会金と年会費の額(総会の議決の日付も)
- 会費の対象期間(事業年度と同じにするか)
- 納める期限と方法(振込・口座振替・窓口)
- 年度の途中で入会した人の扱い(全額・月割り・翌年度分に充てる)
- 1口の額と口数(賛助会員を口数制にする場合)
- 免除・減額の条件、申し出の方法、決める人
- 未納のときの案内の回数と時期
- 領収書の発行と、会費の受付を記録する帳簿
規程の作り方の全体はNPO法人の規程の作り方で説明しています。
額の決め方|年間の支出から逆算する
会費の額に公的な相場はありません。
決めるときの出発点は、会費でまかないたい年間の支出です。
会費収入だけで事業費の全部をまかなう必要はありません。
事務所の家賃、会報の発送費、通信費、保険料など、法人を維持する費用を先に見積もります。
そのうち会費で負担する割合を決め、見込みの会員数で割ります。
事業計画書と活動予算書を作る段階で、会費収入も見込み額として載せます。
| 手順 | 考えること |
|---|---|
| 1. 維持費を見積もる | 家賃・通信費・会報の印刷と郵送・保険・振込手数料など |
| 2. 会費で負担する割合を決める | 残りを寄付・助成金・事業収益でどうまかなうか |
| 3. 会員数を見込む | 正会員・賛助会員それぞれの人数(設立時は社員10人以上) |
| 4. 種類ごとに割り振る | 正会員は参加しやすさ、賛助会員は口数で上乗せできる形 |
| 5. 1件あたりの手間と比べる | 振込手数料や郵送費より会費が安くならないか |
たとえば維持費のうち12万円を会費でまかない、正会員を20人と見込むとします。
この場合、正会員1人あたり年6,000円が目安になります(あくまで計算の例です)。
会費を月額で案内したい場合も、規程上は年額で決めておくと記録と照合が簡単です。
「不当な条件」に当たらないように
2条2項1号イは、正会員(社員)の資格の得喪に不当な条件を付けることを禁じています。
神奈川県のよくある質問では、条件が法人の活動目的に照らして合理性があるかを、社会通念に従って判断するとしています。
同じ回答は、できるだけ多くの市民が本人の意思で自由に入会・退会できることが原則だと説明しています。
定款例の注も、退会が任意であることを明確にし、任意に退会できない場合は法に抵触するとしています。
会費が高すぎて実質的に特定の人しか入れない設計は、この原則とぶつかるおそれがあります。
一方、社員以外の会員(賛助会員など)には、任意の条件を定められます。
活動を支えたい人には賛助会員の口数で上乗せしてもらう形にすると、正会員の会費を低く保てます。
- 会費の額が、入会したい人を事実上締め出す水準になっていないか
- 入会の可否を理事長の自由な判断にしていないか(定款例は「正当な理由がない限り入会を認める」)
- 入会を認めないときに、理由を書面で通知する定めがあるか
- 退会届を出せばいつでも退会できる定めになっているか
- 会費の額を、所轄庁に出す書類と食い違わない形で総会で決めているか
口数を増やしても表決権は増えない
賛助会員を「1口〇円・何口でも可」とする法人は多くあります。
賛助会員は社員ではないため、口数は表決権と関係しません。
正会員の会費を口数制にする場合は注意が必要です。
NPO法14条の7第1項は、各社員の表決権は平等と定めています。
同条4項により定款で別段の定めを置くこともできますが、口数に応じて表決権を変える設計は2条2項1号イとの関係で慎重な検討が要ります。
多く払った人に表決権で報いるより、活動報告や会報で使いみちを示す方が、NPO法人の仕組みに合っています。
年度の途中で入会したときと、返還しない定め
会費の対象期間は、事業年度と同じにしておくと会計と照合しやすくなります。
年度の途中で入会した人の扱いは、法律では決まっていません。
よく使われるのは、全額をいただく、月割りにする、一定の月以降は翌年度分に充てる、の3つです。
どれを選んでも構いませんが、会費規程に書いておくことが大切です。
定款例には「既納の入会金、会費及びその他の拠出金品は、返還しない」という条があります。
この定めがあると、年度の途中で退会した人から返金を求められたときの基準になります。
返還しない定めを置くなら、入会の案内にも同じことを書いておきます。
| 途中入会の扱い | 向いている法人 | 注意点 |
|---|---|---|
| 全額 | 会費が少額で、事務を簡単にしたい法人 | 年度末近くの入会が減りやすい |
| 月割り | 会費が高めの法人 | 端数の計算と記録の手間が増える |
| 〇月以降は翌年度分に充てる | 年度後半の入会が多い法人 | 翌年度の受取会費として記録を分ける |
免除と減額の仕組み
経済的な事情で会費を払えない人を、入口で閉ざさないための仕組みです。
免除の可否を誰がどう決めるかは、法律に定めがありません。
そのため、条件・申し出の方法・決める機関を会費規程に書いておきます。
個別に頼まれるたびに判断すると、会員ごとに扱いがばらつきます。
正会員の会費を免除しても、その人の表決権は変わりません(14条の7第1項)。
免除した会員も、名簿上は会費を免除した旨と期間を記録しておきます。
未納が続いたときの扱い
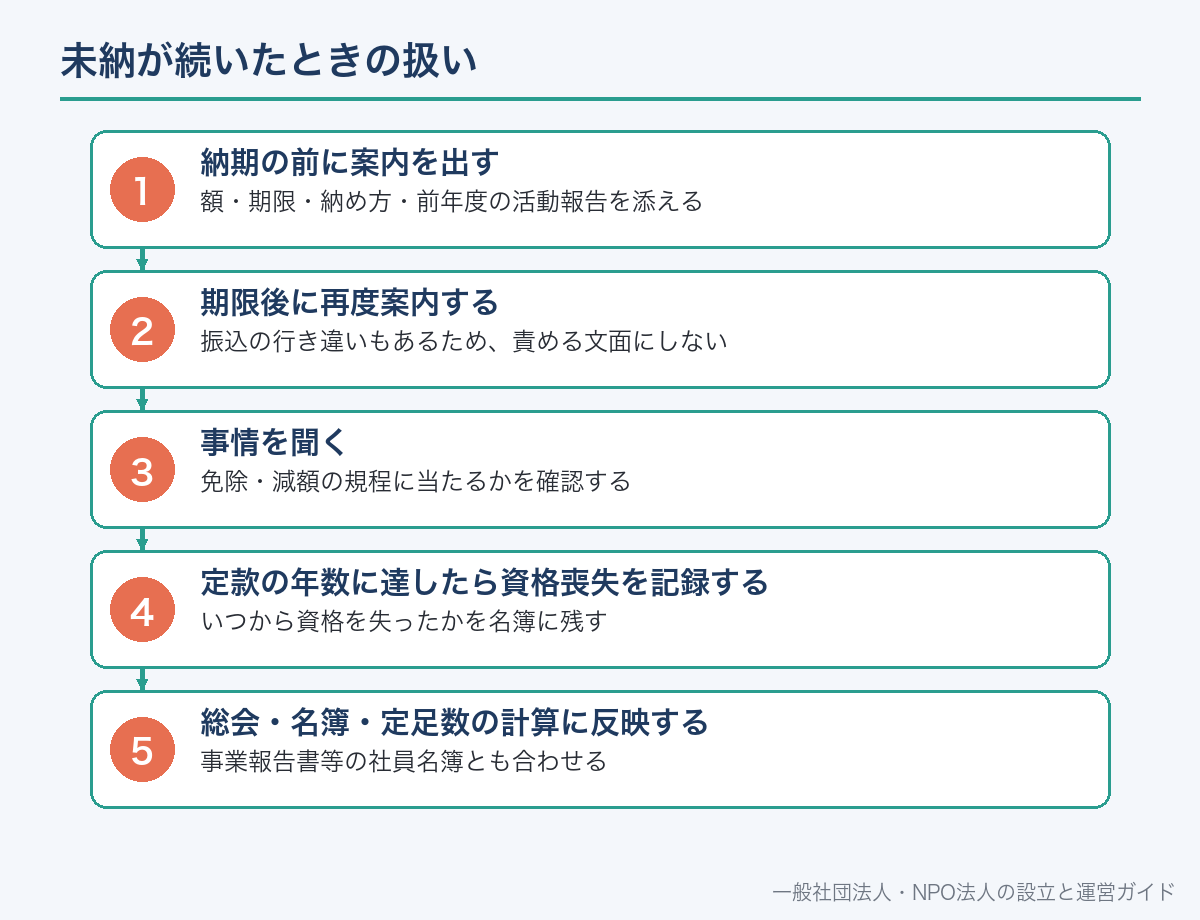
会費の未納で資格を失わせるには、定款の資格喪失の条にその定めが必要です。
定款例は「継続して〇年以上会費を滞納したとき」を資格喪失の事由に入れています。
この年数は法人が決めて定款に書きます。
定めがあれば、その年数を過ぎた時点で除名の手続を経ずに資格を失います。
資格喪失の扱いをした会員は名簿から外し、総会の招集や定足数の計算から除きます。
社員が10人を下回らないかも、あわせて確認します(12条1項4号)。
未納の会費を後から請求できるかは、債権の消滅時効の問題になります(民法166条1項)。
額・期限・納め方・前年度の活動報告を添える
振込の行き違いもあるため、責める文面にしない
免除・減額の規程に当たるかを確認する
いつから資格を失ったかを名簿に残す
事業報告書等の社員名簿とも合わせる
退会と除名の手順はNPO法人の退会と除名で詳しく説明しています。
会費を変えるときの手続
手続は、額をどこに書いているかで変わります。
定款に「総会において別に定める」と書いている法人は、社員総会の議決で額を変えます。
この場合、定款変更にはなりません。
定款の本文に額を書いている法人は、定款変更が必要です。
定款変更は社員総会の議決を経て行い、原則として社員総数の2分の1以上が出席し、出席者の4分の3以上の多数で決めます(25条1項・2項)。
ただし定款に特別の定めがあれば、その定めによります(同項ただし書)。
会費の額を定める条が、所轄庁の認証が必要な事項(25条3項)に当たるかは、変更する条文の位置で決まります。
認証が要らない変更でも、議事録の謄本と変更後の定款を所轄庁に届け出ます(25条6項)。
未納による資格喪失の年数を変える場合は、社員の資格の得喪(11条1項5号)の変更として認証が必要です(25条3項)。
| 変えたいもの | どこで決めるか | 所轄庁への手続 |
|---|---|---|
| 会費・入会金の額(定款に「総会で別に定める」とある) | 社員総会の議決 | 定款変更ではない |
| 会費・入会金の額(定款の本文に書いてある) | 社員総会の議決(定款変更) | 届出または認証(所轄庁に確認) |
| 未納による資格喪失の年数 | 社員総会の議決(定款変更) | 認証(25条3項・11条1項5号) |
| 納期・途中入会・免除(会費規程) | 規程を決める機関(定款で定める) | 不要 |
定款変更の認証と届出の分かれ目はNPO法人の定款変更の手続きで説明しています。
会計での記録と事業報告
NPO法人の会計は、正規の簿記の原則に従って記帳します(27条2号)。
活動計算書の経常収益では、会費を「受取会費」として、正会員受取会費と賛助会員受取会費に分けて載せます。
栃木県の作成例では、受取会費は入金が確実と明らかな場合を除き、実際に入金したときに計上するとしています。
サービスの対価としての会費は、受取会費ではなく事業収益に入れます。
毎事業年度初めの3か月以内に、事業報告書・計算書類・財産目録などを作ります(28条1項)。
これらは所轄庁に提出し(29条)、所轄庁で閲覧の対象になります。
会費の扱いが会計の区分と合っていないと、事業報告書の段階で直すことになります。
- 会員ごとの種類・額・納めた日・対象年度
- 免除・減額した会員と、その理由・期間
- 振込の控えまたは入金記録と、発行した領収書の控え
- 年度の途中で入会した人の、翌年度分に充てた額
- 資格喪失の扱いをした会員と、その日付
名簿の作り方はNPO法人の会員名簿の管理、帳簿はNPO法人の会計と帳簿で説明しています。
会費と税・認定NPO法人の基準
NPO法人は、法人税法の適用では公益法人等とみなされます(NPO法70条1項)。
公益法人等は、収益事業を行う場合などに法人税を納める義務を負う仕組みです(法人税法4条1項)。
会費がこの収益事業に関係するかは、会費の名前ではなく対価としての実質で判断されます。
消費税も、会費と会員が受けるサービスとの対価関係が判断の基準になります。
認定NPO法人のパブリック・サポート・テストでは、一定の要件のもとで社員から受け入れた会費を算入できる規定があります(45条1項1号イ(3))。
そのため、認定を目指す法人は、正会員と賛助会員の会費を最初から分けて記録しておくと後で困りません。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
認定の基準は認定NPO法人を目指す道筋、消費税はNPO法人の消費税で説明しています。
会費と寄付を分けて受け取る
会費は会員としての立場に伴って納めるもの、寄付は任意の支援です。
会費に上乗せして払われたお金は、会費と寄付のどちらとして受けたかを記録で分けます。
分けておかないと、活動計算書の受取会費と受取寄附金の区分があいまいになります。
会費の案内と寄付のお願いは、文面を分けた方が誤解が起きません。
寄付の受け方はNPO法人の寄付の集め方で説明しています。
よくある誤解
誤解1:会費は定款に金額まで書かなければならない。定款例は「総会において別に定める」とし、額は総会の議決で決める形です。
誤解2:会費は高いほど本気の会員が集まる。
正会員の入会には不当な条件を付けられず(2条2項1号イ)、自由な入会・退会が原則です。
誤解3:会費を多く払った正会員は表決権も多い。各社員の表決権は平等が原則です(14条の7第1項)。
誤解4:未納が続けば自動的に会員でなくなる。資格喪失には定款の定めが必要です。定めがなければ退会か除名の手続によります。
誤解5:会費はすべて受取会費に入れればよい。サービスの対価としての会費は事業収益に入れます。
誤解6:会費は法人税の対象にならないと決まっている。
対価としての実質で判断されるため、迷う場合は税理士か税務署に確認します。
NPO法人の会費についてよくある質問
A. ありません。ただし正会員(社員)の入会に不当な条件を付けることは禁じられているため、自由な入会を妨げる額は避けます(NPO法2条2項1号イ)。
A. 必須ではありません。所轄庁の定款例は「総会において別に定める入会金及び会費を納入しなければならない」とし、額は社員総会の議決で決めます(14条の5)。
A. 定款に「総会で別に定める」と書いていれば、社員総会の議決で変えられます。定款の本文に額がある場合は定款変更が必要です(25条1項・2項)。
A. 賛助会員は通常、社員ではないので表決権はありません。表決権を持つのは社員で、その表決権は平等が原則です(14条の7第1項)。
A. 定款に「継続して〇年以上会費を滞納したとき」などの資格喪失の定めがあれば、その年数で資格を失います。定めの新設や変更には所轄庁の認証が必要です(25条3項・11条1項5号)。
A. 定款例には「既納の入会金、会費及びその他の拠出金品は、返還しない」という条があります。自分の法人の定款にこの定めがあるかを確認します。
A. 経常収益の「受取会費」に、正会員受取会費と賛助会員受取会費に分けて載せます。サービスの対価としての会費は事業収益に入れます。
A. NPO法人は法人税法上の公益法人等とみなされ、収益事業を行う場合などに納税義務を負います(NPO法70条1項・法人税法4条1項)。個別の判断は税理士か税務署に確認してください。
📖 参考にした公的機関の情報
- 特定非営利活動促進法(e-Gov法令検索)
- 法人税法(e-Gov法令検索)
- 内閣府NPOホームページ
- 日立市「特定非営利活動法人 定款例(解説付き)」
- 栃木県「計算書類の作成例」
- 神奈川県 かながわ県民活動サポートセンター「NPO法人に関するよくある質問」

