結論から申し上げます。
一般社団法人にも、決算公告の義務があります。
定時社員総会が終わったら、遅滞なく貸借対照表を公告しなければなりません(一般法人法128条1項)。
規模の大小や、収益事業の有無による例外はありません。
負債200億円以上の大規模一般社団法人は、損益計算書も公告します(同項かっこ書・2条2号)。
公告の方法は定款で決めた方法によります。官報か新聞なら「要旨」で足り、電子公告と掲示なら全文です。
公告を怠ると、理事などが100万円以下の過料の対象になります(342条2号)。
決算公告とは何か(一般法人法128条)
決算公告とは、確定した貸借対照表を、法人の外の人も見られる形で公表することです。
施行規則87条2項は、128条1項の公告を「決算公告」と呼んでいます。
公告する時期は、定時社員総会の終結後遅滞なくです(128条1項)。
社員総会で計算書類の承認を受けて決算が確定してから、公告する流れになります(126条2項)。
公告の対象は貸借対照表です。損益計算書まで公告するのは、大規模一般社団法人だけです。
大規模一般社団法人とは、最終事業年度の貸借対照表で負債の合計額が200億円以上の法人です(2条2号)。
多くの法人は大規模にあたらないため、公告するのは貸借対照表だけになります。
| 法人の区分 | 公告するもの | 根拠 |
|---|---|---|
| 一般社団法人(下記以外) | 貸借対照表 | 128条1項 |
| 大規模一般社団法人(負債200億円以上) | 貸借対照表と損益計算書 | 128条1項・2条2号 |
| 公告方法が官報・日刊新聞紙の法人 | 上記の「要旨」で足りる | 128条2項 |
| 一般財団法人 | 一般社団法人と同じ(定時評議員会の後) | 199条で128条を準用 |
決算全体の流れ(作成・監査・承認・備置き)は一般社団法人の決算・会計で説明しています。
この記事では、そのうち「公告」の部分を詳しく扱います。
公告方法は4つ・定款で1つを選ぶ
公告方法は、定款に必ず書く事項の一つです(11条1項6号)。
選べるのは、次の4つの方法です(331条1項)。
1つ目は官報に掲載する方法です。
2つ目は、時事に関する事項を掲載する日刊新聞紙に掲載する方法です。
3つ目は電子公告で、法人のWebサイトなどに掲載します。
4つ目は、主たる事務所の公衆の見やすい場所に掲示する方法です(施行規則88条1項)。
定款で決めた公告方法は登記されます(301条2項14号)。
そのため、自分の法人の公告方法は登記事項証明書でも確かめられます。
| 公告方法 | 公告する内容 | 掲載・掲示の期間 | 根拠 |
|---|---|---|---|
| 官報 | 貸借対照表の要旨でよい | 掲載1回 | 128条2項・331条1項1号 |
| 日刊新聞紙 | 貸借対照表の要旨でよい | 掲載1回 | 128条2項・331条1項2号 |
| 電子公告 | 貸借対照表の全文 | 総会終結の日後5年を経過する日まで | 128条1項・332条1号 |
| 主たる事務所の掲示 | 貸借対照表の全文 | 公告開始後1年を経過する日まで | 施行規則88条1項・2項1号 |
「掲示」は株式会社にはない方法です。会社法939条1項が定める公告方法は、官報・新聞・電子公告の3つです。
株式会社は定款に定めがなければ官報になります(会社法939条4項)。
一般社団法人は定款に必ず書くため、まず定款を確認します。
方法ごとの費用と手間を比べる
公告にかかる費用は、選んだ方法でまったく変わります。
官報は掲載料がかかります。国立印刷局のパンフレットでは、料金は次のとおりです(令和7年4月1日現在)。
通常の公告は、1行(22字)3,589円×行数に消費税を加えた額です。
貸借対照表の要旨のような枠で囲む公告は、1枠37,166円×枠数に消費税を加えた額です。
同パンフレットの掲載例には、2枠で81,765円(税込)の決算公告が載っています。
日刊新聞紙の掲載料は新聞社ごとに決まるため、各社に確認が必要です。
電子公告は、法人のWebサイトに載せる場合、掲載料はかかりません。
掲示も掲載料はかかりませんが、事務所に1年間掲示し続ける手間がかかります。
| 公告方法 | 毎年の掲載料 | 主な手間 | 向いている法人 |
|---|---|---|---|
| 官報 | かかる(1枠37,166円+税〜) | 原稿作成と申込み | Webサイトを持たない法人 |
| 日刊新聞紙 | かかる(新聞社ごと) | 原稿作成と申込み | 地域や業界に広く知らせたい法人 |
| 電子公告 | 自社サイトならかからない | 5年間掲載を続ける管理 | Webサイトを運営している法人 |
| 事務所の掲示 | かからない | 1年間掲示を続ける管理 | 来訪者のある事務所を持つ法人 |
官報の申込みは、各都道府県の官報サービスセンターなどで受け付けています。
料金は改定されることがあるため、申し込む前に国立印刷局の最新の案内を確認してください。
官報・新聞は「要旨」で足りる(128条2項)
公告方法が官報か日刊新聞紙の法人は、貸借対照表の要旨を公告すれば足ります(128条2項)。
要旨とは、科目をまとめて主要な金額だけを示した、貸借対照表の縮約版です。
要旨の金額は、百万円単位か十億円単位で表示するのが原則です(施行規則50条1項)。
ただし、その単位では財産の状態が正しく伝わらない場合は、適切な単位で表示しなければなりません(同条2項)。
小規模な法人では百万円単位だと多くの科目が0になるため、千円単位などを検討します。
電子公告や掲示を選んだ法人には、要旨で済ませる規定がありません。全文を公告します。
第〇期決算公告
令和〇年〇月〇日 東京都〇〇区〇〇一丁目〇番〇号 一般社団法人〇〇協会 代表理事 〇〇〇〇
貸借対照表の要旨(令和〇年3月31日現在)(単位:千円)
資産の部 流動資産 〇〇〇 固定資産 〇〇〇 資産合計 〇〇〇
負債の部 流動負債 〇〇〇 固定負債 〇〇〇 負債合計 〇〇〇
純資産の部 純資産合計 〇〇〇 負債及び純資産合計 〇〇〇
科目の区分は、法人が採用している会計基準と、実際の貸借対照表に合わせます。基金を設けている法人は、純資産の部に基金を表示します。千円単位にしているのは、施行規則50条2項を踏まえた例です。
官報サービスセンターでは、原稿の形式について相談を受け付けています。
電子公告にする場合の決まり
電子公告は、Webサイトなどで不特定多数の人が見られる状態に置く方法です(331条1項3号)。
決算公告を電子公告で行う場合は、定時社員総会の終結の日後5年を経過する日まで掲載を続けます(332条1号)。
毎年の公告が5年分重なるため、常に過去5期分の貸借対照表が見られる状態になります。
公告を見るためのURLなどは登記事項です(301条2項15号イ・施行規則87条1項2号)。
決算公告用のURLを、ほかの公告用のURLと別に登記することもできます(施行規則87条2項)。
定款には「電子公告による」と書けば足ります(331条2項前段)。
事故などで電子公告ができない場合に備えて、官報か新聞を予備の方法として定めることもできます(同項後段)。
- 貸借対照表の全文を掲載しているか(要旨では足りない)
- 総会終結の日後5年を経過する日まで掲載を続けているか(332条1号)
- 登記したURLと実際の掲載場所が一致しているか(301条2項15号イ)
- サイトの改装やサーバーの移転で、ページが消えたりURLが変わったりしていないか
- 大規模一般社団法人の場合、損益計算書も掲載しているか(128条1項)
掲載が途切れる「公告の中断」が起きても、一定の条件を満たせば公告の効力に影響しません(333条で会社法940条3項を準用)。
条件は、中断の合計が公告期間の10分の1以下であること、知った後すぐに中断の事実を公告に付記することなどです。
株式会社の電子公告では、多くの公告で法務大臣の登録を受けた調査機関の調査が必要です(会社法941条)。
一般社団法人にも333条でこの規定が準用されますが、128条1項の決算公告は調査の対象から除かれています。
官報・新聞の法人が使える「Web開示」(128条3項)
公告方法が官報か新聞の法人には、もう一つの選択肢があります。
貸借対照表の内容を、総会終結の日後5年を経過する日までWebで継続して公開する措置です(128条3項)。
この措置をとれば、官報や新聞への掲載は要りません(同項後段で1項・2項を適用しない)。
公開する方法は、インターネットに接続されたサーバーを使う方法に限られます(施行規則51条)。
この措置をとるときは、公開先のURLなどを登記します(301条2項13号・施行規則87条1項1号)。
定款の公告方法を変えずに毎年の掲載料をなくせるのが利点です。
ただし、URLの登記が必要になるため、登記の手続が一度は発生します。
| 比べる点 | 電子公告(331条1項3号) | Web開示(128条3項) |
|---|---|---|
| 使える法人 | 定款の公告方法が電子公告 | 定款の公告方法が官報か新聞 |
| 定款変更 | 電子公告にするなら必要 | 不要 |
| 公開する内容 | 貸借対照表の全文 | 貸借対照表の全文 |
| 期間 | 総会終結の日後5年を経過する日まで | 総会終結の日後5年を経過する日まで |
| 登記するもの | 公告方法とURLなど(301条2項14号・15号) | URLなど(301条2項13号) |
| 決算公告以外の公告 | 電子公告で行う | 定款どおり官報か新聞で行う |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
事務所での掲示による公告
4つ目の方法は、主たる事務所の公衆の見やすい場所に掲示する方法です(施行規則88条1項)。
決算公告を掲示で行う場合は、公告の開始後1年を経過する日まで掲示を続けます(同条2項1号)。
掲示する内容は貸借対照表の全文です。要旨で済ませる規定は、官報と新聞にしかありません。
掲示場所は、外から来た人が見られる場所である必要があります。
事務所の奥や、関係者しか入れない部屋に貼るだけでは「公衆の見やすい場所」とはいえません。
自宅を主たる事務所にしている法人では、掲示の場所と方法を事前によく検討します。
- 主たる事務所に掲示しているか(従たる事務所ではない)
- 外部の人が見られる場所か
- 貸借対照表の全文を掲示しているか
- 開始から1年を経過する日まで掲示を続けているか(施行規則88条2項1号)
- いつから掲示したかの記録(写真・日付)を残しているか
決算公告の手順とスケジュール
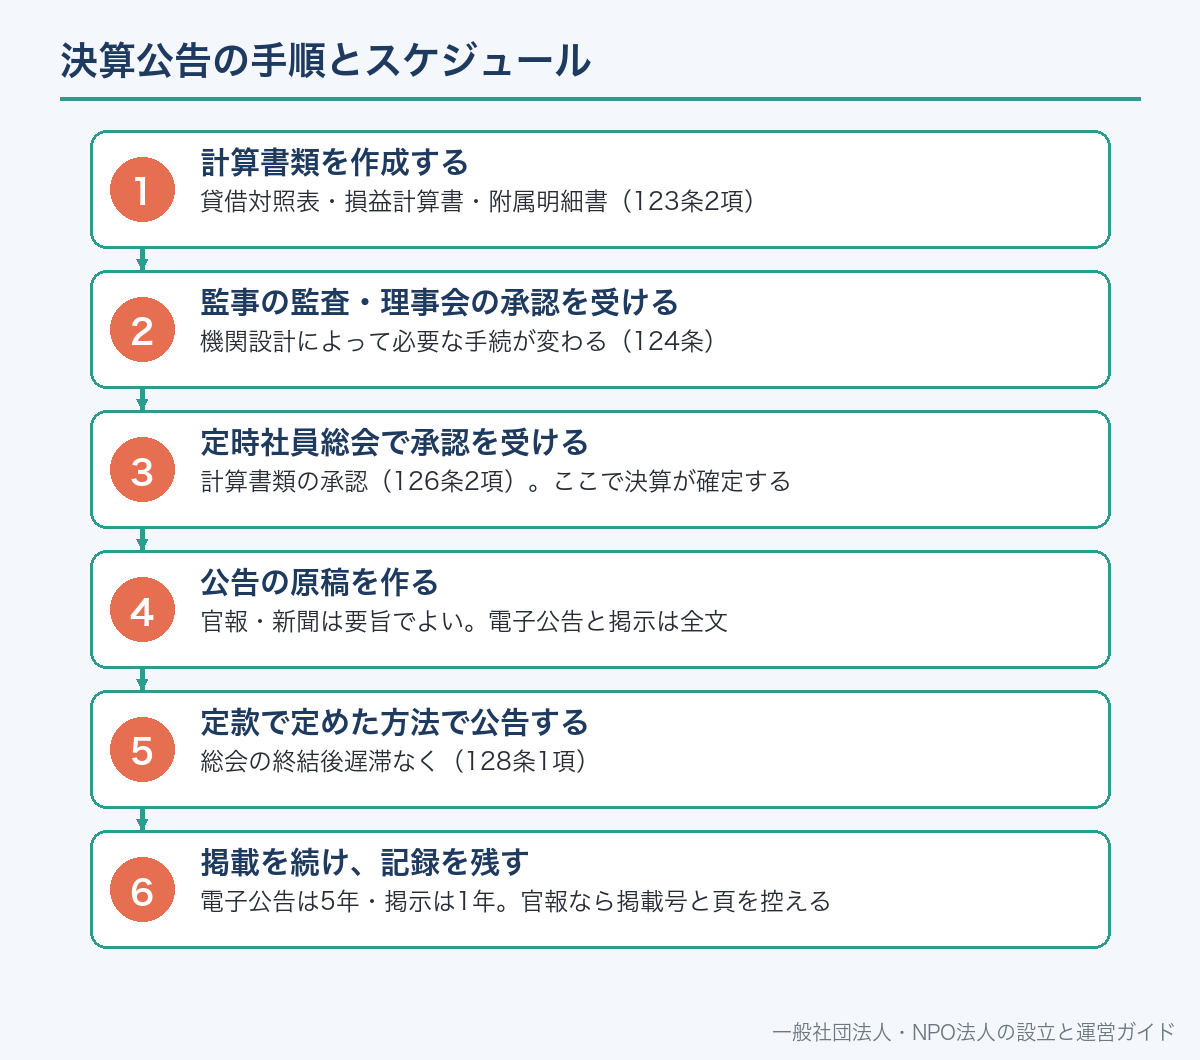
決算公告は、決算の最後の工程です。
3月決算で6月に定時社員総会を開く法人なら、6月の総会後すぐに公告の準備に入ります。
128条1項の「遅滞なく」は、何日以内という日数の定めではありません。
総会で承認された貸借対照表をもとに、速やかに公告します。
貸借対照表・損益計算書・附属明細書(123条2項)
機関設計によって必要な手続が変わる(124条)
計算書類の承認(126条2項)。ここで決算が確定する
官報・新聞は要旨でよい。電子公告と掲示は全文
総会の終結後遅滞なく(128条1項)
電子公告は5年・掲示は1年。官報なら掲載号と頁を控える
官報に掲載した日付と頁は、後で合併などをするときに必要になることがあります。
合併の債権者向け公告では、最終事業年度の貸借対照表をどこで公告したか(官報の日付と頁など)を示します(248条2項3号・施行規則76条1項1号)。
公告をしていなければ、その公告の中で貸借対照表の要旨の内容を示すことになります(施行規則76条1項5号)。
決算公告をしないとどうなるか
決算公告を怠ると、100万円以下の過料の対象になります(342条2号)。
342条2号は「この法律の規定による公告若しくは通知をすることを怠ったとき」を挙げています。
過料の対象になるのは法人ではなく、理事・監事・清算人などの個人です(342条本文)。
内容に誤りのある「不正の公告」をした場合も、同じ号の対象です。
過料は刑罰ではない行政上の制裁ですが、役員個人が負担するものです。
公告していなかったことに気づいたら、最新の決算から公告を始めることを検討します。
| 怠ったこと | 過料の根拠 | 対象になる人 |
|---|---|---|
| 決算公告をしなかった | 342条2号 | 理事・監事・清算人など |
| 計算書類等を事務所に備え置かなかった | 342条8号(129条1項・2項) | 同上 |
| 公告方法やURLを変えたのに登記しなかった | 342条1号(303条) | 同上 |
過料の全体像は一般社団法人の過料とはで説明しています。
公告方法を変えるときの手続
公告方法は定款の記載事項なので、変えるには定款変更が必要です(11条1項6号・146条)。
定款変更は社員総会の特別決議で行います(146条)。
特別決議は、総社員の半数以上で、総社員の議決権の3分の2以上の賛成が必要です(49条2項4号)。
公告方法は登記事項なので、変更後2週間以内に変更の登記をします(301条2項14号・303条)。
電子公告に変える場合は、URLなどもあわせて登記します(301条2項15号イ)。
官報のまま128条3項のWeb開示を始めるだけなら、定款変更は要りません。
URLなどの登記は必要です(301条2項13号)。
【官報の場合】第〇条 当法人の公告は、官報に掲載する方法により行う。
【電子公告の場合】第〇条 当法人の公告は、電子公告により行う。
2 事故その他やむを得ない事由によって電子公告による公告をすることができない場合は、官報に掲載する方法により行う。
【掲示の場合】第〇条 当法人の公告は、主たる事務所の公衆の見やすい場所に掲示する方法により行う。
電子公告の第2項は任意の定めです(一般法人法331条2項後段)。定めた場合は登記事項になります(301条2項15号ロ)。
定款の変更手続の全体は定款とはでも説明しています。
一般財団法人・公益法人・NPO法人・株式会社との違い
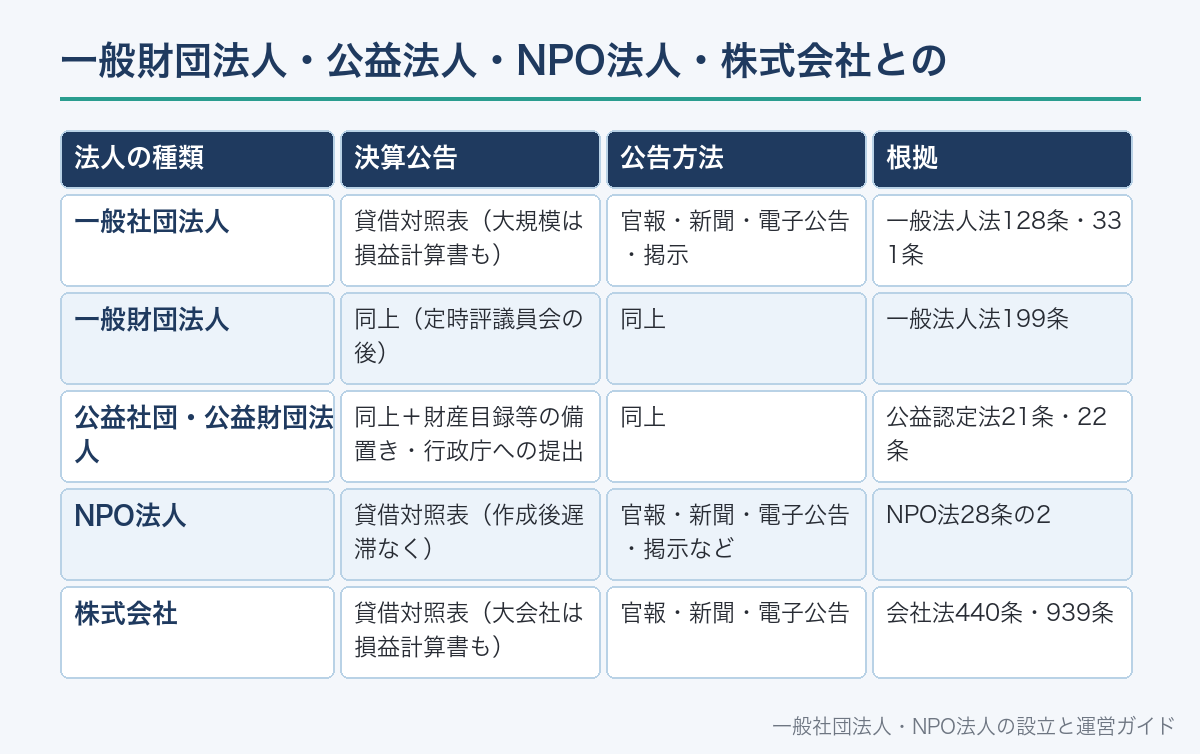
一般財団法人も、128条が準用されるため決算公告の義務があります(199条)。公告するのは定時評議員会の後です。
公益社団法人・公益財団法人も一般社団法人・一般財団法人なので、128条の決算公告はそのまま必要です。
そのうえで公益法人は、財産目録などを作って事務所に備え置き、誰でも閲覧を請求できます(公益認定法21条2項・5項)。
公益法人はこれらを行政庁に提出し、行政庁が公表します(同法22条1項・2項)。
NPO法人も、貸借対照表の公告が義務です(NPO法28条の2第1項)。
株式会社は、会社法440条で同じ形の決算公告が義務づけられています。
| 法人の種類 | 決算公告 | 公告方法 | 根拠 |
|---|---|---|---|
| 一般社団法人 | 貸借対照表(大規模は損益計算書も) | 官報・新聞・電子公告・掲示 | 一般法人法128条・331条 |
| 一般財団法人 | 同上(定時評議員会の後) | 同上 | 一般法人法199条 |
| 公益社団・公益財団法人 | 同上+財産目録等の備置き・行政庁への提出 | 同上 | 公益認定法21条・22条 |
| NPO法人 | 貸借対照表(作成後遅滞なく) | 官報・新聞・電子公告・掲示など | NPO法28条の2 |
| 株式会社 | 貸借対照表(大会社は損益計算書も) | 官報・新聞・電子公告 | 会社法440条・939条 |
NPO法人の電子公告は、作成日から5年が経過した日を含む事業年度の末日まで続けます(NPO法28条の2第4項)。
一般社団法人と期間の数え方が違います。
詳しくはNPO法人の貸借対照表の公告と一般財団法人の決算をご覧ください。
決算公告以外に公告が必要になる場面
一般社団法人には、決算公告のほかにも法律で公告が求められる場面があります。
代表的なのが、解散後の清算と合併です。
清算では、債権者に2か月以上の期間を定めて債権の申出を求める公告を、官報に掲載します(233条1項)。
合併では、消滅する法人が債権者の異議の機会を知らせる公告を、官報に掲載します(248条2項)。
これらは法律が官報と指定しているため、定款の公告方法が電子公告でも官報に載せます(2条7号)。
「決算公告は電子公告にしたから官報は一切使わない」とはならない点に注意します。
公告全般の種類は一般社団法人の公告とはで整理しています。
よくある誤解
誤解1:一般社団法人には決算公告の義務がない。
義務があります。
128条1項は全ての一般社団法人に貸借対照表の公告を求めています。
誤解2:小さな法人や非営利型の法人は対象外。
規模や税務上の区分による例外はありません。
規模で変わるのは損益計算書の公告の有無だけです(2条2号)。
誤解3:社員に計算書類を見せれば公告は要らない。
社員への提供や備置き(129条)と、外部への公告(128条)は別の義務です。
誤解4:公告方法は官報しか選べない。新聞・電子公告・事務所での掲示も選べます(331条1項・施行規則88条1項)。
誤解5:電子公告も要旨でよい。要旨で足りるのは官報と新聞だけです(128条2項)。電子公告は全文を5年間掲載します。
誤解6:公益法人は行政庁に提出するから公告は要らない。
公益法人も一般法人法の決算公告は必要です。
行政庁への提出は別の義務です。
一般社団法人の決算公告についてよくある質問
A. あります。定時社員総会の終結後遅滞なく、貸借対照表を公告しなければなりません。規模による例外はありません(一般法人法128条1項)。
A. 負債の合計額が200億円以上の大規模一般社団法人だけが対象です。それ以外の法人は貸借対照表だけを公告します(一般法人法128条1項・2条2号)。
A. 国立印刷局の案内(令和7年4月1日現在)では、枠で囲む公告は1枠37,166円×枠数+税、通常の公告は1行3,589円×行数+税です。最新の料金は官報サービスセンターで確認してください。
A. 自前のWebサイトに掲載するなら掲載料はかかりません。ただし全文を5年間掲載し続ける必要があり、公告方法を変えるなら定款変更と登記が必要です(一般法人法128条1項・332条1号・303条)。
A. できます。貸借対照表を5年間Webで公開する措置をとれば、官報への掲載は不要です。公開先のURLなどは登記します(一般法人法128条3項・301条2項13号)。
A. 定款で掲示を公告方法にしていれば、主たる事務所の公衆の見やすい場所に掲示する方法で公告できます。期間は公告開始後1年です(施行規則88条1項・2項1号)。
A. 理事・監事などが100万円以下の過料の対象になります(一般法人法342条2号)。
A. 公益社団法人も一般社団法人なので、決算公告は必要です。これとは別に、財産目録等の備置きと行政庁への提出の義務があります(一般法人法128条・公益認定法21条・22条)。
📖 参考にした公的機関の情報