
結論から申し上げます。
一般社団法人の登記事項は、一般法人法301条2項に列挙されています。
必ず登記するのは、目的・名称・事務所の所在場所・理事の氏名・代表理事の氏名と住所・公告方法などです。
監事や理事会を置いたとき、存続期間を定めたときなどは、その内容も登記します。
登記事項に変更が生じたら、2週間以内に主たる事務所の所在地で変更の登記をします(303条)。
怠ると100万円以下の過料の対象になり(342条1号)、登記がないまま5年たつとみなし解散の対象になります(149条1項)。
登記事項とは何か
登記事項とは、法律が「登記しなければならない」と定めている事項のことです。
登記所には一般社団法人登記簿が備えられ、法人ごとに登記記録が作られます(316条)。
登記簿に記録された事項は、誰でも手数料を納めれば登記事項証明書で確認できます(330条で準用する商業登記法10条1項)。
取引の相手方は、登記を見て法人の実在や代表者を確かめます。
そのため法律は、登記に「対抗力」という効果を結び付けています。
登記すべき事項は、登記の後でなければ善意の第三者に対抗できません(299条1項)。
たとえば代表理事が交代しても、登記をするまでは、交代を知らない相手に「前の代表理事にはもう権限がない」と主張できません。
反対に、事実と違う内容を故意または過失で登記した者は、それが不実であることを善意の第三者に主張できません(299条2項)。
そもそも一般社団法人は、主たる事務所の所在地で設立の登記をすることによって成立します(22条)。
一般法人法301条2項の登記事項一覧
設立の登記で登記する事項は、301条2項に1号から15号まで並んでいます。
変更の登記もこの各号が基準になります(303条)。
全項目を、条文の順に表にしました。
| 号 | 登記事項 | 登記する場面 |
|---|---|---|
| 1号 | 目的 | 必ず |
| 2号 | 名称 | 必ず |
| 3号 | 主たる事務所及び従たる事務所の所在場所 | 必ず(従たる事務所は置いたとき) |
| 4号 | 存続期間又は解散の事由の定め | 定款に定めがあるとき |
| 4号の2 | 電子提供措置をとる旨の定め | 定款に定めがあるとき |
| 5号 | 理事の氏名 | 必ず |
| 6号 | 代表理事の氏名及び住所 | 必ず |
| 7号 | 理事会設置一般社団法人である旨 | 理事会を置くとき |
| 8号 | 監事設置一般社団法人である旨と監事の氏名 | 監事を置くとき |
| 9号 | 会計監査人設置一般社団法人である旨と会計監査人の氏名又は名称 | 会計監査人を置くとき |
| 10号 | 一時会計監査人の職務を行うべき者の氏名又は名称 | 置いたとき |
| 11号 | 役員等の責任の免除についての定款の定め | 定款に定めがあるとき |
| 12号 | 責任限定契約についての定款の定め | 定款に定めがあるとき |
| 13号 | 貸借対照表をWebで開示する場合のアドレス等 | その措置をとるとき |
| 14号 | 公告方法 | 必ず |
| 15号 | 電子公告のアドレス等・予備的公告方法の定め | 公告方法が電子公告のとき |
表の「必ず」は、どの一般社団法人にもある事項です。
それ以外は、定款で定めたときや機関を置いたときにだけ登記されます。
このほか、登記官が記録する事項として会社法人等番号と法人成立の年月日があります(一般社団法人等登記規則別表第一)。
必ず登記される6つの事項
目的は、定款に書いた目的がそのまま登記されます。定款の絶対的記載事項でもあります(11条1項1号)。
目的の後に「その目的に資するため、次の事業を行う」として事業を列挙する書き方が、法務局の申請書記載例でも使われています。
名称には「一般社団法人」という文字を必ず入れます(5条1項)。
主たる事務所の所在場所は、番地まで登記します。
定款の記載事項は「所在地」(11条1項3号)なので、定款は市町村までにとどめる例が多くあります。
理事の氏名は、理事全員の氏名が登記されます。住所は登記されません。
代表理事の氏名及び住所は、代表理事だけ住所まで登記されます。
公告方法は、官報・日刊新聞紙・電子公告・事務所の掲示場への掲示などから定款で選んだものです(331条1項)。
| 事項 | 定款との関係 | 注意点 |
|---|---|---|
| 目的 | 定款の記載どおり | 事業を始める前に目的に含まれているか確認 |
| 名称 | 定款の記載どおり | 「一般社団法人」の文字が必要(5条1項) |
| 主たる事務所 | 定款は市町村まででも可 | 登記は番地まで。移転は同じ市町村内でも登記が必要 |
| 理事の氏名 | 定款に書かなくてもよい | 任期ごとに重任の登記が必要 |
| 代表理事の氏名・住所 | 定款に書かなくてもよい | 引っ越しでも変更登記が必要 |
| 公告方法 | 定款の記載どおり | 電子公告ならアドレスも登記(15号) |
定めたときだけ登記される事項
存続期間・解散の事由は、定款に定めたときだけ登記します(4号)。「設立から10年で解散する」といった定めです。
理事会を置く旨は、理事会設置一般社団法人であるときに登記します(7号)。
監事を置くと、置いた旨と監事の氏名を登記します(8号)。監事の住所は登記されません。
理事会を置く法人は監事も置かなければならないため、7号と8号はセットで登記されるのが通常です(61条)。
会計監査人を置くと、その旨と氏名又は名称を登記します(9号)。
電子提供措置は、社員総会の参考書類などをWebで提供する旨を定款に定めた場合です(47条の2・4号の2)。
責任免除・責任限定契約の定款の定めも、置いた場合は登記されます(11号・12号)。
貸借対照表を公告に代えてWebで5年間開示する措置をとる場合は、そのアドレス等を登記します(128条3項・13号)。
- 定款に存続期間や解散事由を書いていれば、その定め
- 理事会を置いていれば、理事会設置法人である旨
- 監事を置いていれば、その旨と監事全員の氏名
- 定款に電子提供措置の定めがあれば、その定め
- 定款に役員等の責任免除・責任限定契約の定めがあれば、その定め
- 公告方法が電子公告なら、公告を掲載するWebページのアドレス
登記事項証明書ではどこに載るか
一般社団法人の登記記録は、いくつかの「区」に分けて編成されます(一般社団法人等登記規則2条・別表第一)。
登記事項証明書を読むときは、区ごとに見ると探しやすくなります。
| 区 | 記録される主な事項 |
|---|---|
| 名称区 | 会社法人等番号・名称・主たる事務所・公告方法・電子提供措置の定め・法人成立の年月日 |
| 目的区 | 目的 |
| 役員区 | 理事・監事・代表理事・会計監査人(清算中は清算人・代表清算人) |
| 役員責任区 | 責任免除・責任限定契約の定款の定め |
| 従たる事務所区 | 従たる事務所の所在場所 |
| 法人履歴区 | 法人の継続・合併 |
| 法人状態区 | 存続期間・解散事由の定め・理事会や監事を置く旨・解散 |
| 登記記録区 | 登記記録を起こした事由(設立・移転など)と年月日 |
会社法人等番号は12桁で、登記記録を起こすときに記録されます(商業登記規則1条の2第1項。
一般社団法人等登記規則3条で準用)。
国税庁の法人番号は、登記をした法人などに国税庁長官が指定するもので(番号法39条1項)、会社法人等番号とは別の番号です。
証明書の種類や取り方は、一般社団法人の登記事項証明書で説明しています。
登記されない事項
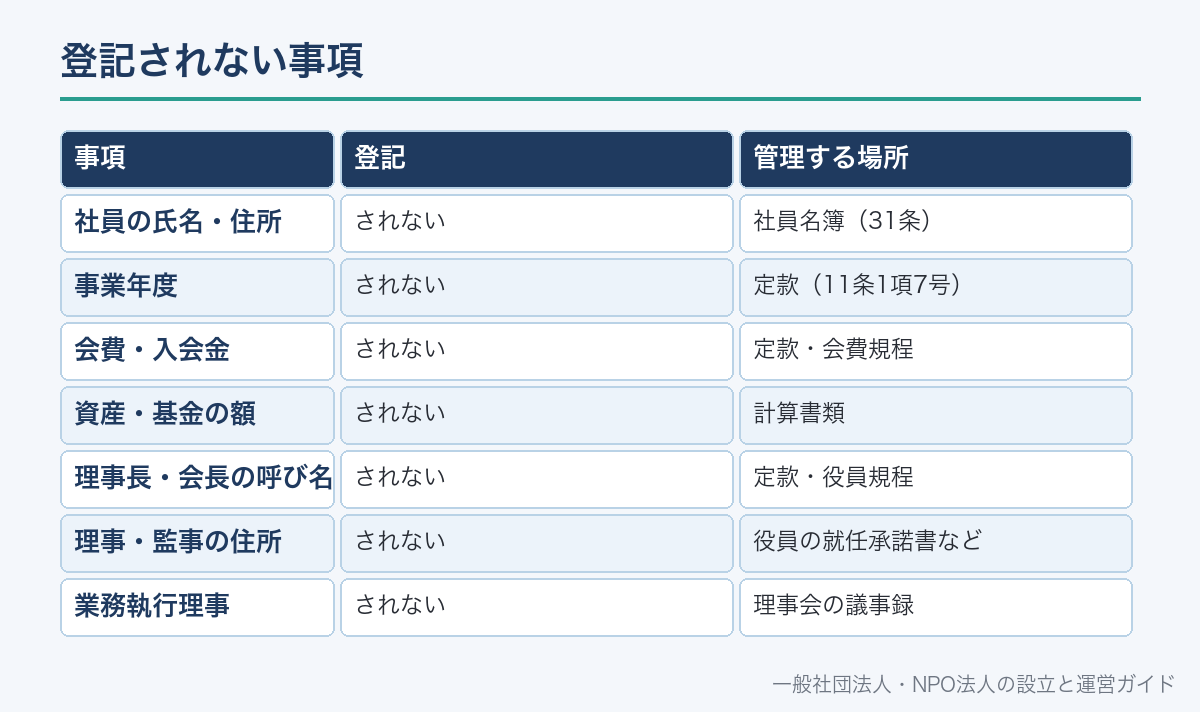
登記事項は301条2項に列挙されたものに限られます。
列挙されていない事項は、定款に書いてあっても登記されません。
社員(会員)の氏名は登記されません。社員は社員名簿で管理します(31条)。
事業年度も登記されません。定款の絶対的記載事項ですが(11条1項7号)、301条2項にはありません。
資産の額・会費の額・基金も登記事項ではありません。一般社団法人には資本金の制度がないためです。
理事長・会長などの呼び名も登記されません。登記されるのは「代表理事」です。
理事と監事の住所は登記されません。住所まで登記されるのは代表理事だけです。
| 事項 | 登記 | 管理する場所 |
|---|---|---|
| 社員の氏名・住所 | されない | 社員名簿(31条) |
| 事業年度 | されない | 定款(11条1項7号) |
| 会費・入会金 | されない | 定款・会費規程 |
| 資産・基金の額 | されない | 計算書類 |
| 理事長・会長の呼び名 | されない | 定款・役員規程 |
| 理事・監事の住所 | されない | 役員の就任承諾書など |
| 業務執行理事 | されない | 理事会の議事録 |
そのため、事業年度を変えたり会費を改定したりしても、変更登記は要りません(定款変更が必要な場合はあります)。
代表理事の住所が載ることについて
代表理事の住所は、登記事項証明書に記載され、誰でも取得できます(301条2項6号・商業登記法10条1項)。
株式会社には、代表取締役の住所を行政区画までしか表示しない「代表取締役等住所非表示措置」があります。
申出の方法は商業登記規則31条の3に定められています。
ただし、この規定は株式会社を対象としています。
一般社団法人等登記規則3条が準用する商業登記規則の条文は「第三十一条の二まで」で、31条の3は含まれていません。
一般社団法人の代表理事の住所は、現在の規定では番地まで記載されると考えておくのが安全です。
住所の公開に抵抗がある場合は、代表理事を誰にするかを決める段階で、その点を候補者に伝えておきます。
変更登記が必要になる場面と期限
301条2項の各号に変更が生じたときは、2週間以内に主たる事務所の所在地で変更の登記をします(303条)。
2週間は、決議の日や就任承諾の日など、変更の効力が生じた日から数えます。
主たる事務所を他の登記所の管轄区域に移転したときは、2週間以内に旧所在地と新所在地の両方で登記します(304条1項)。
解散したときも2週間以内に解散の登記をし、解散の旨・事由・年月日を登記します(308条1項・2項)。
| 変更の内容 | 登記 | 根拠 |
|---|---|---|
| 理事・監事・代表理事の就任・退任 | 必要(2週間以内) | 303条 |
| 理事が任期満了で再任された(重任) | 必要(2週間以内) | 303条・66条 |
| 代表理事が引っ越した | 必要(2週間以内) | 301条2項6号・303条 |
| 理事・監事が引っ越した | 不要(住所は登記事項でない) | 301条2項5号・8号 |
| 目的・名称・公告方法を変えた | 必要(定款変更+2週間以内) | 146条・303条 |
| 同じ管轄内で事務所を移転 | 必要(2週間以内) | 303条 |
| 他の管轄へ事務所を移転 | 旧・新両方で必要(2週間以内) | 304条1項 |
| 事業年度・会費を変えた | 不要 | 301条2項に無い |
| 社員が入会・退会した | 不要 | 301条2項に無い |
| 解散した | 必要(2週間以内) | 308条 |
理事の任期は、選任後2年以内に終了する事業年度のうち最終のものに関する定時社員総会の終結の時までです(66条)。
同じ人が再任されても、いったん任期満了で退任して再び就任するため、重任の登記が必要です。
監事の任期は原則4年で、定款で2年まで短縮できます(67条1項)。
役員の任期管理は一般社団法人の役員の重任登記、移転は一般社団法人の本店移転で詳しく説明しています。
変更登記の流れと添付書面
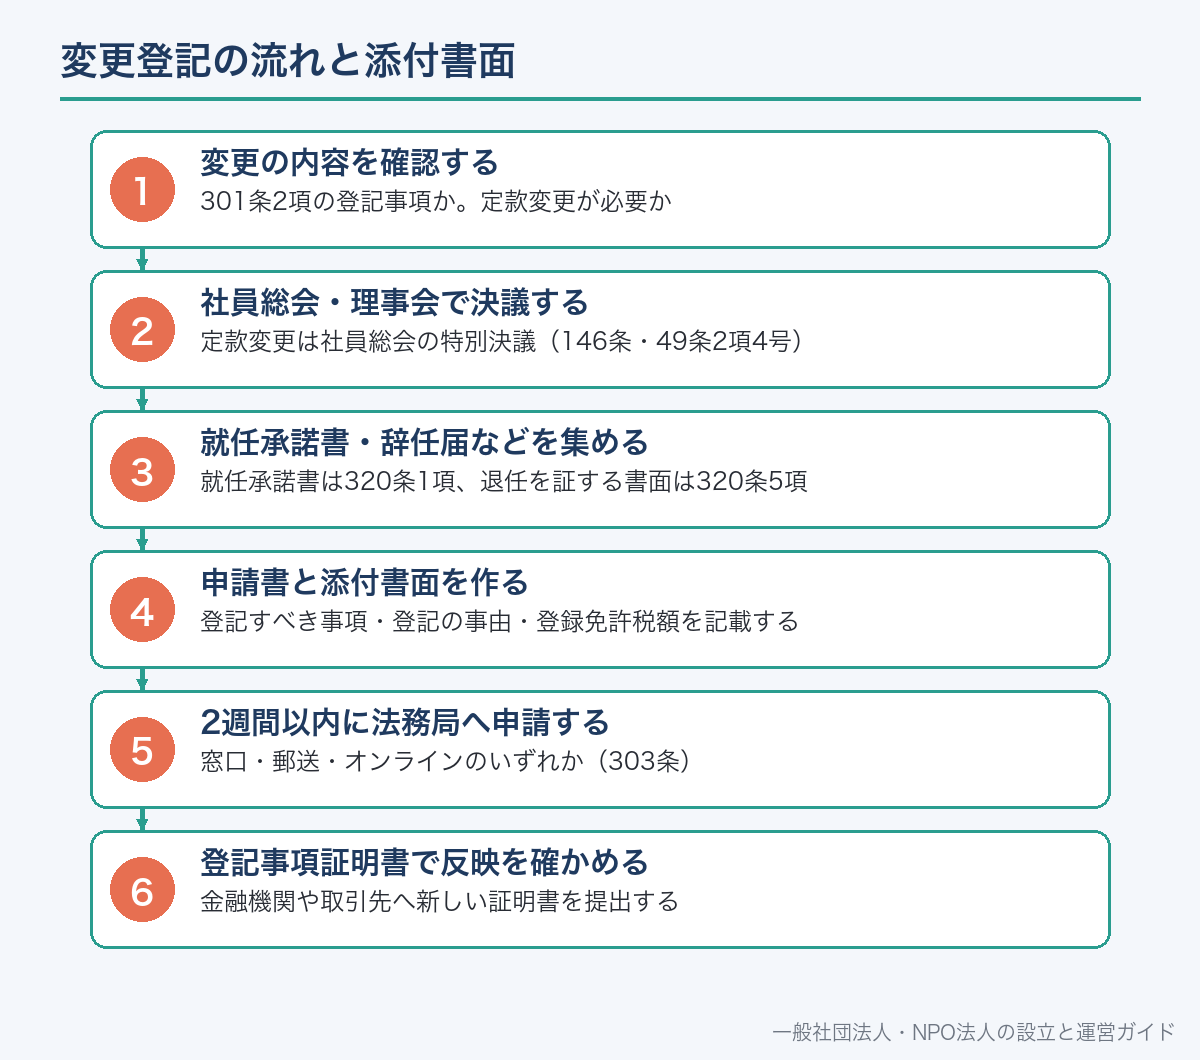
変更登記は、法人を代表すべき者(代表理事)が申請します。
社員総会・理事会の決議が必要な事項は、申請書にその議事録を添付します(317条2項)。
社員全員の同意や理事の一致を要する事項は、それを証する書面を添付します(317条1項)。
書面決議などで決議があったものとみなされる場合は、その場合に当たることを証する書面を添付します(317条3項)。
理事・監事・代表理事が就任したときは、就任を承諾したことを証する書面が必要です(320条1項)。
退任したときは、退任を証する書面(辞任届など)を添付します(320条5項)。
理事・監事の新たな就任(再任を除く)では、住民票の写しなどの本人確認証明書も添付します。
根拠は、一般社団法人等登記規則3条で準用する商業登記規則61条7項です。
同じ人の印鑑証明書を添付する場合は、本人確認証明書は要りません(同項ただし書)。
301条2項の登記事項か。定款変更が必要か
定款変更は社員総会の特別決議(146条・49条2項4号)
就任承諾書は320条1項、退任を証する書面は320条5項
登記すべき事項・登記の事由・登録免許税額を記載する
窓口・郵送・オンラインのいずれか(303条)
金融機関や取引先へ新しい証明書を提出する
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
役員の変更登記の具体的な書類は一般社団法人の役員変更登記、申請後に不備を指摘されたときは法人の登記申請の「補正」を参照してください。
登記にかかる登録免許税
登記を申請するときは、登録免許税を納めます。
一般社団法人の登記の税額は、登録免許税法の別表第一第24号に定められています。
公益社団法人は同号の対象から除かれているため、以下は一般社団法人の金額です。
| 登記の種類 | 税額 | 別表第一第24号 |
|---|---|---|
| 設立の登記 | 1件6万円 | (一)ロ |
| 理事・監事・代表理事に関する変更 | 1件1万円 | (一)カ |
| 理事会に関する事項の変更 | 1件3万円 | (一)ワ |
| 主たる事務所・従たる事務所の移転 | 1か所につき3万円 | (一)ヲ |
| 従たる事務所の設置 | 1か所につき6万円 | (一)ル |
| 目的・名称・公告方法などの変更 | 1件3万円 | (一)ツ |
| 解散の登記 | 1件3万円 | (一)レ |
| 継続の登記 | 1件3万円 | (一)ソ |
| 清算人の登記 | 1件9千円 | (三)イ |
| 清算結了の登記 | 1件2千円 | (三)ハ |
役員変更の1万円は「資本金の額が1億円以下の会社又は一般社団法人等」の額です。
税額の判定に迷うときは、申請先の法務局で確認できます。
登記を怠ったときの過料とみなし解散
登記を怠ったときは、理事などが100万円以下の過料に処されることがあります(342条1号)。
過料は刑罰ではなく、行政上の秩序罰です。対象は法人ではなく、理事などの個人です。
もう一つ大きいのが、休眠一般社団法人のみなし解散です。
最後の登記から5年を経過した一般社団法人は「休眠一般社団法人」に当たります(149条1項)。
法務大臣が官報で公告し、2か月以内に「事業を廃止していない旨の届出」も登記もしないと、解散したものとみなされます。
登記所は、公告があったときに対象の法人へ通知を出します(149条2項)。
理事の任期は最長でも約2年なので、重任の登記をきちんとしていれば5年空くことはありません。
みなし解散の後でも、3年以内なら社員総会の特別決議で法人を継続できます(150条・49条2項6号)。
詳しくは一般社団法人のみなし解散で説明しています。
従たる事務所の登記
支部や支所などの従たる事務所を置いた場合、その所在場所は主たる事務所の所在地で登記します(301条2項3号)。
以前は、従たる事務所の所在地でも別に登記をする制度がありました。
現行の一般法人法では、その規定(従たる事務所の所在地における登記の款)は「削除」となっています。
現在は、主たる事務所の所在地の登記記録の「従たる事務所区」に記録されます。
従たる事務所を設置すると登録免許税は1か所6万円、移転すると1か所3万円です。
支部を作るときの考え方は一般社団法人の支部で説明しています。
一般財団法人・NPO法人の登記事項との違い
一般財団法人の登記事項は302条2項に定められています。
一般社団法人との大きな違いは、評議員の氏名も登記されることです(302条2項5号)。
一般財団法人は理事会と監事が必ず置かれるため、「理事会を置く旨」の号はありません。
NPO法人の登記は組合等登記令によります。登記されるのは代表権を持つ者の氏名・住所・資格などです。
NPO法人の「資産の総額」の登記は2018年10月に廃止され、貸借対照表の公告に変わりました。
| 法人 | 根拠 | 特徴的な登記事項 |
|---|---|---|
| 一般社団法人 | 一般法人法301条2項 | 理事会・監事を置く旨(任意機関のため) |
| 一般財団法人 | 一般法人法302条2項 | 評議員・理事・監事の氏名 |
| NPO法人 | 組合等登記令 | 代表権を有する者の氏名・住所・資格 |
それぞれ一般財団法人の登記事項、NPO法人の登記事項一覧で説明しています。
よくある誤解
誤解1:社員(会員)が増えたら登記する。社員の氏名は登記事項ではありません。入会・退会で登記は要りません。
誤解2:理事が引っ越したら登記する。住所が登記されるのは代表理事だけです。理事・監事の転居では登記は要りません。
誤解3:同じ人が再任されたら登記は不要。任期満了で退任し再び就任するので、重任の登記が必要です。
誤解4:定款を変えたら必ず登記する。登記が要るのは、変えた事項が301条2項の登記事項のときだけです。
誤解5:代表理事の住所は株式会社と同じく隠せる。
住所非表示措置の規定は株式会社が対象で、一般社団法人等登記規則は準用していません。
誤解6:期限を過ぎたら登記できない。
期限後でも登記はできます。
ただし過料の対象になり得るため、気付いた時点で速やかに申請します。
登記事項を証明する書面の4種類の違い・取り方・手数料(窓口600円/オンライン490円)はこちらで整理しています。
一般社団法人の登記事項についてよくある質問
A. 目的・名称・主たる事務所と従たる事務所の所在場所・理事の氏名・代表理事の氏名と住所・公告方法が必ず登記されます。理事会や監事を置く旨などは、置いた場合に登記されます(一般法人法301条2項)。
A. されません。住所まで登記されるのは代表理事だけです(一般法人法301条2項5号・6号)。
A. 変更が生じたときから2週間以内に、主たる事務所の所在地で登記します(一般法人法303条)。
A. 必要です。任期満了で退任し再び就任するため、重任の登記をします(一般法人法66条・303条)。
A. 登記は不要です。会費や事業年度は301条2項の登記事項ではありません。定款に書いている場合は、社員総会の決議による定款変更が必要です(146条)。
A. 理事などが100万円以下の過料に処されることがあります(一般法人法342条1号)。最後の登記から5年を経過すると、みなし解散の対象にもなります(149条1項)。
A. 一般社団法人の理事・監事・代表理事に関する変更の登記は、申請1件につき1万円です(登録免許税法別表第一第24号(一)カ)。
A. 見られます。手数料を納めれば、誰でも登記事項証明書の交付を請求できます(一般法人法330条で準用する商業登記法10条1項)。
📖 参考にした公的機関の情報