
結論から申し上げます。
一般社団法人の理事は、報酬を受け取ることができます。
理事の報酬等は、定款に額を定めていないときは、社員総会の決議で定めます(一般法人法89条)。
理事会や理事だけで自分たちの報酬を決めることはできません。
一般社団法人が禁止されているのは社員への剰余金の分配で(11条2項・35条3項)、職務の対価である報酬は別のものです。
一方で、法人と理事の関係は委任に関する規定に従うため(64条)、報酬の定めがなければ理事は報酬を請求できません(民法648条1項)。
理事は報酬を受け取れるのか
一般社団法人は「非営利」の法人ですが、ここでいう非営利は利益を社員に分けないという意味です。
社員に剰余金や残余財産の分配を受ける権利を与える定款の定めは無効で(11条2項)、社員総会も剰余金の分配を決議できません(35条3項)。
理事の報酬は、理事として職務を行ったことの対価であり、この分配には当たりません。
理事と法人の関係は委任に関する規定に従います(64条)。
民法は、受任者は特約がなければ報酬を請求できないと定めています(民法648条1項)。
つまり、報酬を払うかどうかは法人が決めることで、払う場合は89条の手続で額を決めます。
報酬を受ける場合も、原則として職務を終えた後でなければ請求できず、期間で定めた報酬はその期間が過ぎた後に請求します(民法648条2項)。
| よくある疑問 | 答え | 根拠 |
|---|---|---|
| 理事に報酬を払ってよいか | 払える。無報酬でもよい | 一般法人法64条・89条、民法648条1項 |
| 報酬は利益の分配にならないか | 職務の対価であり、社員への剰余金の分配とは別 | 11条2項・35条3項 |
| 報酬の額は誰が決めるか | 定款に額がなければ社員総会 | 89条 |
| 定めがないのに報酬を請求できるか | 特約がなければ請求できない | 民法648条1項 |
「報酬等」に含まれるもの
89条は、理事の「報酬等」を報酬、賞与その他の職務執行の対価として一般社団法人等から受ける財産上の利益と定義しています。
月額の報酬だけでなく、賞与のように一時に払うものも含まれます。
金銭に限らず、職務執行の対価として受ける財産上の利益であれば対象になります。
一方、職務のために実際にかかった交通費などの実費を精算するだけなら、職務執行の対価とは性質が違います。
対価か実費精算かがあいまいな支払いは、規程で基準を決めておくと説明しやすくなります。
| 支払いの例 | 89条の報酬等に当たるか | 扱い方 |
|---|---|---|
| 毎月の役員報酬 | 当たる | 定款か社員総会の決議で額を定める |
| 賞与 | 当たる(条文に明記) | 同上 |
| 理事会の出席ごとに払う日当 | 職務執行の対価なら当たる | 同上。金額は規程で明確にする |
| 会議出席の交通費の実費精算 | 実費の精算にとどまるなら性質が違う | 旅費規程などで精算の基準を定める |
退職時に払う金銭を設ける場合も、職務執行の対価であれば89条の手続で決めておくと疑義が生じにくくなります。
報酬の決め方は2通り:定款か社員総会の決議か
89条により、理事の報酬等の決め方は2つです。
1つ目は、定款に額を定める方法です。
定款の変更は社員総会の特別決議が必要なので(146条・49条2項4号)、額を変えるたびに特別決議が要ります。
2つ目は、社員総会の決議で定める方法です。
社員総会の普通決議は、定款に別段の定めがなければ総社員の議決権の過半数の出席と、出席者の議決権の過半数で成立します(49条1項)。
報酬を見直しやすいため、実務では定款には決め方だけを書き、額は社員総会で決める形が多く使われます。
理事会設置法人でも、89条の決定を理事会に任せることはできません(35条4項)。
| 決め方 | 長所 | 注意点 | 根拠 |
|---|---|---|---|
| 定款に額を定める | 毎年の決議が不要 | 変更は社員総会の特別決議による定款変更 | 89条・146条・49条2項4号 |
| 社員総会の決議で定める | 普通決議で見直せる | 議題として招集通知に載せ、議案の概要を示す | 89条・49条1項・規則4条3号ロ |
定款に報酬額を書いても、報酬額は登記事項ではないので、変更の登記は要りません。
総額の上限を決めて配分を任せる方法
社員総会で、理事1人ごとの金額を決める必要があるとは条文に書かれていません。
実務では、理事全員の報酬の総額(年額の上限)を社員総会で決め、各理事への配分を理事会や理事の協議に任せる方法が広く使われています。
こうした決め方は、理事が自分の報酬を自由に決める「お手盛り」を、総額の段階で社員がおさえる考え方に基づくものです。
総額の範囲内であれば、毎年の総会で改めて決議しなくても支給を続けられます。
総額を増やすときは、もう一度社員総会の決議が必要です。
理事会で配分を決めるとき、特別の利害関係を持つ理事は議決に加われません(95条2項)。
自分の配分額の決議にその理事が加われるかは解釈が分かれる場面があるため、配分の基準を規程で先に決めておくと手続が明確になります。
第〇条(役員の報酬等) 理事及び監事の報酬等は、社員総会の決議によって定める。
2 理事の報酬等の額は、社員総会において総額を定め、各理事への配分は理事会の決議によって定める。
3 監事の報酬等の額は、社員総会において総額を定め、各監事への配分は監事の協議によって定める。
4 理事及び監事には、その職務を行うために要する費用を支払うことができる。
一般的な書き方の一例です。理事会を置かない法人では、2項の「理事会の決議」を「理事の過半数」などに読み替えて調整します。
社員総会で決議する手順
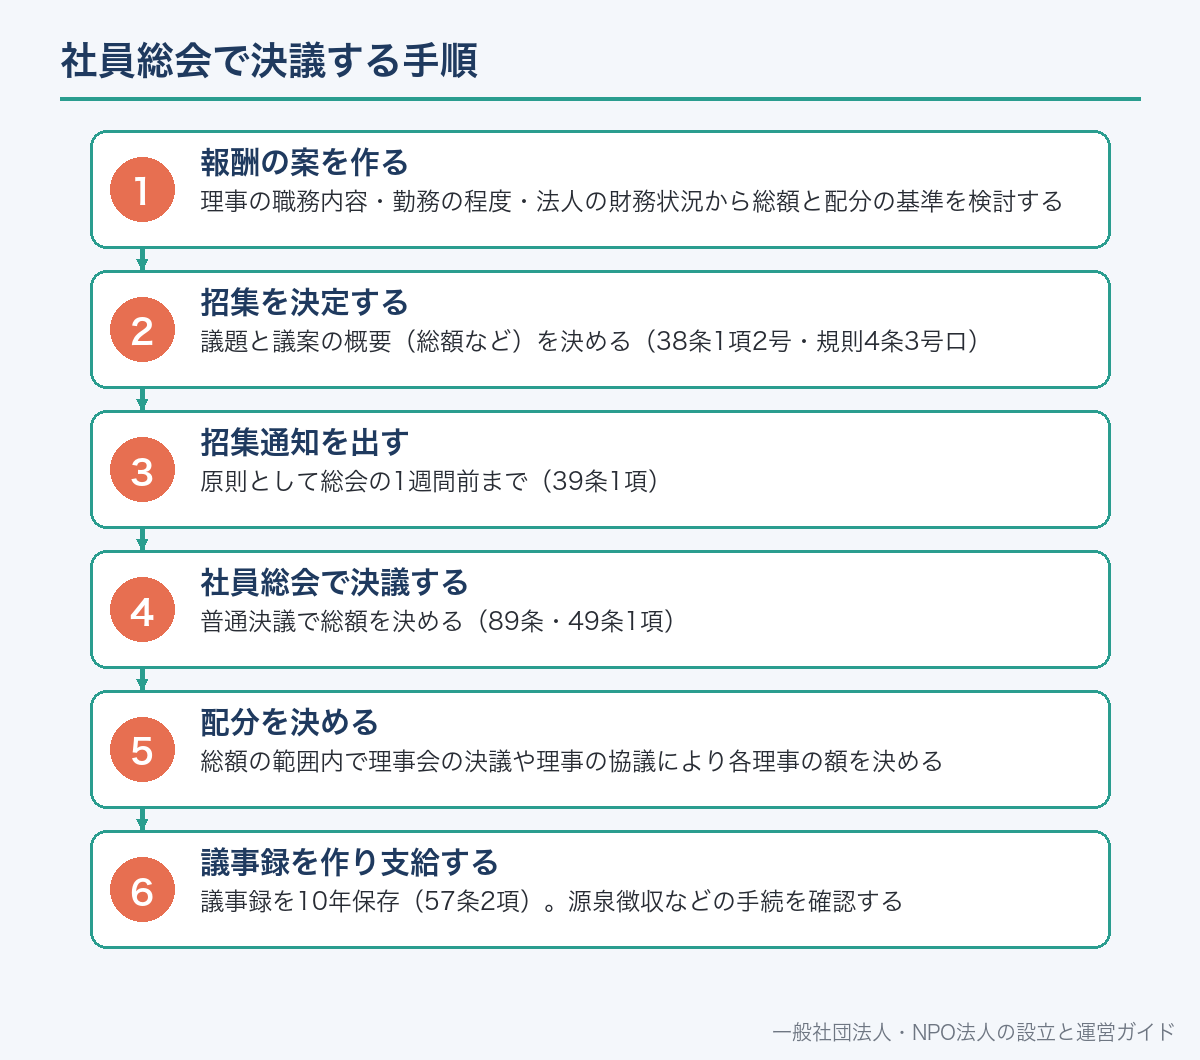
理事の報酬等を社員総会で決めるときは、通常の総会と同じ手順を踏みます。
招集にあたっては、議題として「理事の報酬等の額の決定の件」を定めます(38条1項2号)。
役員等の報酬等が議題のときは、招集の決定で議案の概要も決めます(規則4条3号ロ)。
総会では、提案理由と総額の根拠を説明します。社員から質問があれば理事は必要な説明をします(53条)。
決議した内容は議事録に記録し、主たる事務所に10年間備え置きます(57条1項・2項)。
社員全員が書面か電磁的記録で同意すれば、総会を開かずに決議したとみなす方法もあります(58条1項)。
理事の職務内容・勤務の程度・法人の財務状況から総額と配分の基準を検討する
議題と議案の概要(総額など)を決める(38条1項2号・規則4条3号ロ)
原則として総会の1週間前まで(39条1項)
普通決議で総額を決める(89条・49条1項)
総額の範囲内で理事会の決議や理事の協議により各理事の額を決める
議事録を10年保存(57条2項)。源泉徴収などの手続を確認する
第2号議案 理事の報酬等の額の決定の件
議長は、理事の報酬等の額を年額〇〇〇万円以内とし、各理事への配分は理事会の決議に一任したい旨を述べ、その理由として理事の職務内容と当法人の財務状況を説明した。
社員から配分の基準について質問があり、代表理事〇〇〇〇が理事報酬規程に基づき常勤・非常勤の区分で配分する予定である旨を説明した。
議長が本議案の賛否を諮ったところ、出席社員の議決権の過半数の賛成を得たので、本議案は原案どおり承認可決された。
〇〇の部分は各法人の内容を記入します。議事録の記載事項は一般法人法施行規則11条3項で定められています。
監事の報酬は理事と別に決める
監事の報酬等も、定款に額を定めていないときは社員総会の決議で定めます(105条1項)。
監事が2人以上いて、各監事の額の定めがないときは、総額の範囲内で監事の協議により配分します(105条2項)。
理事会や理事が監事の配分を決める仕組みにはなっていません。
監事は、社員総会で監事の報酬等について意見を述べることができます(105条3項)。
監事が意見を述べたときは、その内容の概要を議事録に記載します(規則11条3項3号ニ)。
監事は理事を監査する立場なので、理事の報酬と同じ総額にまとめず、別の議案として決めるのが条文の構造に合っています。
| 項目 | 理事 | 監事 |
|---|---|---|
| 額の決め方 | 定款か社員総会の決議(89条) | 定款か社員総会の決議(105条1項) |
| 個別の配分 | 条文に定めなし(実務では理事会などに委ねる例が多い) | 定めがなければ監事の協議(105条2項) |
| 総会での意見 | ― | 監事の報酬等について意見を述べられる(105条3項) |
| 議事録 | 決議の内容 | 監事の意見の概要も記載(規則11条3項3号ニ) |
【PR】
役員報酬の決め方を相談できる税理士を探すなら
役員報酬は、法人税や非営利型の要件と関わります。税理士紹介ネットワークは、地域や相談内容に合う税理士を紹介してくれるサービスです。紹介の条件や費用は、申し込む前に公式サイトで確認してください。

報酬をゼロにする・一部の理事だけに払う
理事の報酬は、払わなければならないものではありません。
報酬の定めがなければ、理事は報酬を請求できない立場になります(64条・民法648条1項)。
無報酬でも、理事の義務と責任は変わりません。
理事は法令・定款・社員総会の決議を守り、法人のため忠実に職務を行います(83条)。
常勤の理事にだけ報酬を払い、非常勤の理事は無報酬とすることもできます。
その場合は、総会の決議か規程で、誰に払うのかの基準をはっきりさせておきます。
無報酬の方針を定款に書く場合は、払うようにするときに定款変更が必要になります。
- 定款に、理事の報酬等の決め方(定款で額を定めるか、社員総会で定めるか)が書かれているか
- 社員総会で決めた総額と、実際の支給額の合計が一致しているか(総額を超えていないか)
- 各理事への配分を、誰がどの基準で決めたかが記録されているか
- 監事の報酬を、理事とは別に決めているか(105条)
- 報酬の決議を記録した議事録を10年間保存しているか(57条2項)
- 実費の精算と、職務の対価としての報酬を区別しているか
報酬を増やす・減らすときの手続
総額を増やすときは、社員総会の決議が改めて必要です(89条)。
定款に額を書いている場合は、定款変更となるため特別決議が必要です(146条・49条2項4号)。
総額の範囲内で配分を変えるだけなら、総会で決めた配分の方法(理事会の決議など)で行います。
任期の途中で理事の報酬を減らす場合は、本人の同意を得て進めるのが一般的です。
減額の理由と、本人の同意を得たことは、議事録や同意書に残しておきます。
理事を解任する場合は社員総会の決議で行い、正当な理由がなければ解任された理事が損害賠償を請求できます(70条1項・2項)。
理事の解任は一般社団法人の理事の解任で詳しく説明しています。
非営利型の一般社団法人で気をつけること
法人税法の非営利型法人には、非営利性が徹底された法人と、共益的活動を目的とする法人の2つの類型があります(法人税法2条9号の2イ・ロ)。
どちらの類型にも、特定の個人又は団体に特別の利益を与えることを決定し、又は与えたことがないという要件があります(法人税法施行令3条1項3号・2項6号)。
理事への報酬が職務の内容に比べて過大であると、この「特別の利益」に当たるかが問題になり得ます。
もう一つの要件が、各理事とその配偶者・三親等以内の親族などである理事の合計数が理事総数の3分の1以下であることです(同条1項4号・2項7号)。
この3分の1の要件は、理事の人数構成の要件です。報酬を受ける理事の人数を数える要件ではありません。
非営利型に当たるかどうかで法人税の課税の範囲が変わるため、報酬の設計は税の専門家と確認しながら進めてください。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
非営利型の要件は非営利型一般社団法人とは?、親族の3分の1の数え方は役員に親族は何人まで?で解説しています。
報酬を払うと税金・社会保険はどうなるか
法人が理事に報酬を払う場合、法人側と理事側の両方で手続が生じます。
理事が受け取る報酬は、一般に給与所得として扱われます(所得税法28条1項)。
法人は、報酬を払うときに所得税を源泉徴収する立場になります。
法人税の計算では、役員給与を損金に算入できる場合が法人税法34条1項に限定されています。
毎月同額で払う給与などがその例で、要件に当たらない給与は損金に算入されません。
報酬を受ける理事が、健康保険・厚生年金保険の被保険者に当たるかも確認が必要です。
税と社会保険の具体的な扱いは、報酬の払い方や法人の状況で変わります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
税務の詳しい注意点は一般社団法人の役員報酬の決め方と税務の注意点、社会保険は一般社団法人の社会保険をご覧ください。
公益法人・NPO法人・一般財団法人との違い
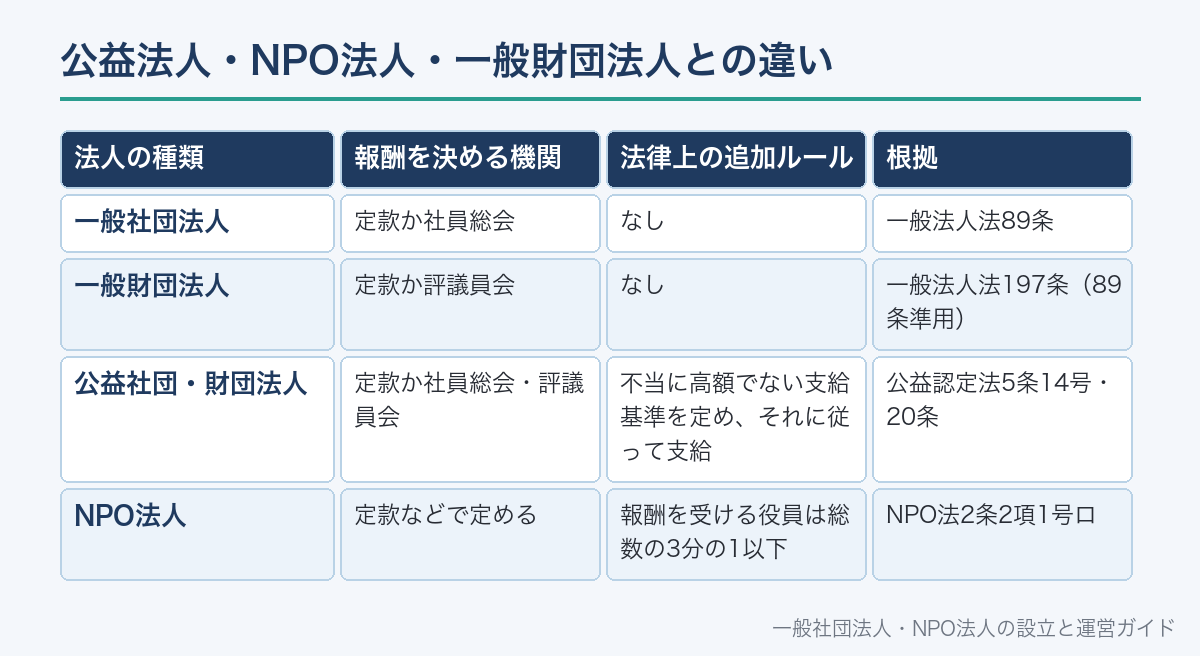
同じ非営利の法人でも、理事の報酬に関するルールは法人の種類で違います。
公益社団法人は、理事・監事・評議員の報酬等について、不当に高額にならないような支給の基準を定めることが認定の基準です(公益認定法5条14号)。
公益法人は、その支給の基準に従って報酬等を支給しなければなりません(公益認定法20条)。
NPO法人は、役員のうち報酬を受ける者の数が役員総数の3分の1以下でなければなりません(NPO法2条2項1号ロ)。
一般財団法人では社員総会がないため、理事の報酬等は定款に額がなければ評議員会の決議で定めます(一般法人法197条で89条を準用)。
一般社団法人には、報酬を受ける理事の人数や支給基準について、一般法人法上の制限はありません。
| 法人の種類 | 報酬を決める機関 | 法律上の追加ルール | 根拠 |
|---|---|---|---|
| 一般社団法人 | 定款か社員総会 | なし | 一般法人法89条 |
| 一般財団法人 | 定款か評議員会 | なし | 一般法人法197条(89条準用) |
| 公益社団・財団法人 | 定款か社員総会・評議員会 | 不当に高額でない支給基準を定め、それに従って支給 | 公益認定法5条14号・20条 |
| NPO法人 | 定款などで定める | 報酬を受ける役員は総数の3分の1以下 | NPO法2条2項1号ロ |
詳しくは公益法人の役員報酬と報酬等の支給基準、NPO法人の役員報酬をご覧ください。
理事の報酬についてよくある誤解
誤解1:非営利法人だから理事は無報酬でなければならない。
禁止されているのは社員への剰余金の分配で、職務の対価としての報酬は払えます(11条2項・89条)。
誤解2:理事会で理事の報酬を決めればよい。
定款に額がなければ社員総会の決議が必要です(89条)。
社員総会の決議事項を理事会に任せる定款の定めは無効です(35条4項)。
誤解3:理事1人ずつの金額を総会で決めなければならない。
条文は個別の額の決議を求めておらず、総額を決めて配分を任せる方法が使われています。
誤解4:報酬額を定款に書いたら変更の登記が要る。
報酬額は登記事項ではありません。
定款変更の特別決議は必要です(146条)。
誤解5:非営利型は報酬を受ける理事が3分の1まで。
非営利型の3分の1は、親族などである理事の割合の要件です(法人税法施行令3条1項4号)。
報酬を受ける役員の3分の1はNPO法人の要件です(NPO法2条2項1号ロ)。
誤解6:監事の報酬も理事会で配分できる。監事の配分は、定めがなければ監事の協議で決めます(105条2項)。
これは一般社団法人の話です。一般財団法人では社員総会がなく、評議員の報酬は定款で、理事と監事は評議員会で決めます。
一般社団法人の理事の報酬についてよくある質問
A. 受け取れます。報酬等の額は、定款に定めがなければ社員総会の決議で定めます(一般法人法89条)。禁止されているのは社員への剰余金の分配で、職務の対価としての報酬とは別のものです(11条2項)。
A. 額そのものは決められません。定款に額がないときは社員総会の決議で定めます(89条)。社員総会で総額を決め、その範囲内の配分を理事会に委ねる方法は実務で使われています。
A. 89条は個別の額の決議を求めていません。理事全員の総額(上限)を社員総会で決め、各理事への配分を理事会や理事の協議に任せる方法が広く使われています。
A. 法人と理事の関係は委任に関する規定に従い(一般法人法64条)、受任者は特約がなければ報酬を請求できません(民法648条1項)。報酬を払う場合は、定款か社員総会の決議で額を定めます。
A. 額は定款か社員総会の決議で定めます(105条1項)。監事が2人以上で個別の額の定めがないときは、総額の範囲内で監事の協議により配分します(105条2項)。監事は総会で監事の報酬について意見を述べられます(105条3項)。
A. 払えます。ただし、特定の個人に特別の利益を与えることを決定し、又は与えたことがないことが要件の一つです(法人税法施行令3条1項3号・2項6号)。報酬の水準は税の専門家に確認してください。
A. 報酬額は登記事項ではないため登記は不要です。ただし定款の変更になるので、社員総会の特別決議が必要です(146条・49条2項4号)。
A. 社員総会がないため、定款に額がなければ評議員会の決議で定めます。一般法人法197条が89条を一般財団法人の理事に準用しています。
📖 参考にした公的機関の情報