
結論から申し上げます。
物品の寄付は、受入の基準を先に文書で決め、それに合う物だけを受けるのが基本です。
法律上、寄付は贈与契約です。申し出と受諾がそろった時に成立します(民法549条)。
書面のない贈与は、引渡しが終わるまでは寄付者も団体も解除できます(同法550条)。
車両は名義変更、不動産は登記、パソコンは前の持ち主のデータ消去が必要になります。
受けた物は台帳と財産目録に載せ、寄付者には受領書と使い道を伝えます。
物品の寄付は法律上「贈与」
物品の寄付は、民法の贈与にあたります。
贈与は、一方が財産を無償で与える意思を表し、相手が受諾すると効力を生じます(民法549条)。
つまり、団体が「受けます」と答えるまでは、寄付は成立していません。
書面によらない贈与は、各当事者が解除できます。ただし引渡しが終わった部分は解除できません(550条)。
贈与者は、贈与の目的として特定した時の状態で引き渡すことを約束したものと推定されます(551条1項)。
そのため、受け取った中古品に傷みがあっても、原則として寄付者に修理や交換は求められません。
状態は、受ける前に団体の側で確かめる必要があります。
| 場面 | 法律の扱い | 実務の対応 |
|---|---|---|
| 申し出を受けた | まだ成立していない(549条) | 基準に照らして受けるかを決める |
| 口頭で受けると答えた | 成立。ただし引渡し前は解除できる(550条) | 引取りの日時と方法を決める |
| 書面で受けると合意した | 書面による贈与は550条の解除ができない | 受けられなくなったら早めに相談する |
| 物を受け取った | 引渡し済みの部分は解除できない(550条ただし書) | 受領書を出し、台帳に記録する |
| 受け取った物に傷みがあった | 特定した時の状態で引き渡せばよいと推定(551条1項) | 受ける前に実物を確認する |
受ける前に決める「受入の基準」
基準がないと、申し出があるたびに判断が担当者任せになり、断りにくくなります。
基準は、理事会などで決めて「物品寄付の受入方針」として文書にしておきます。
団体は定款で定めた目的の範囲内で権利を持ち、義務を負います(民法34条)。
受け入れる物も、定款の目的に沿った活動で使える物に絞るのが筋です。
Webサイトに受け付けている品目と受け付けていない品目を載せておくと、申し出の段階で絞られます。
1.当法人は、定款に定める事業で使用する物品に限り、寄付を受け入れる。
2.受入の可否は事務局長が判断する。ただし見積額が〇万円以上の物品、車両及び不動産は理事会で決める。
3.次の物品は受け入れない。(1)使用の見込みがない物(2)保管の場所がない物(3)修理・維持・処分に多額の費用を要する物(4)法令上の許可や届出が必要で当法人が対応できない物
4.物品の使用目的について寄付者から条件が付されたときは、その条件を書面で確認したうえで受入の可否を決める。
5.受け入れた物品は台帳に記録し、寄付者に受領書を交付する。
6.使用しなくなった物品は、他団体への譲渡、売却又は廃棄の順に処分を検討し、記録を残す。
金額の区切りや決める人は、団体の規模に合わせて決めます。定款に寄付の受入に関する定めがある場合はそれに従います。
品目ごとの受けやすさと確認する点
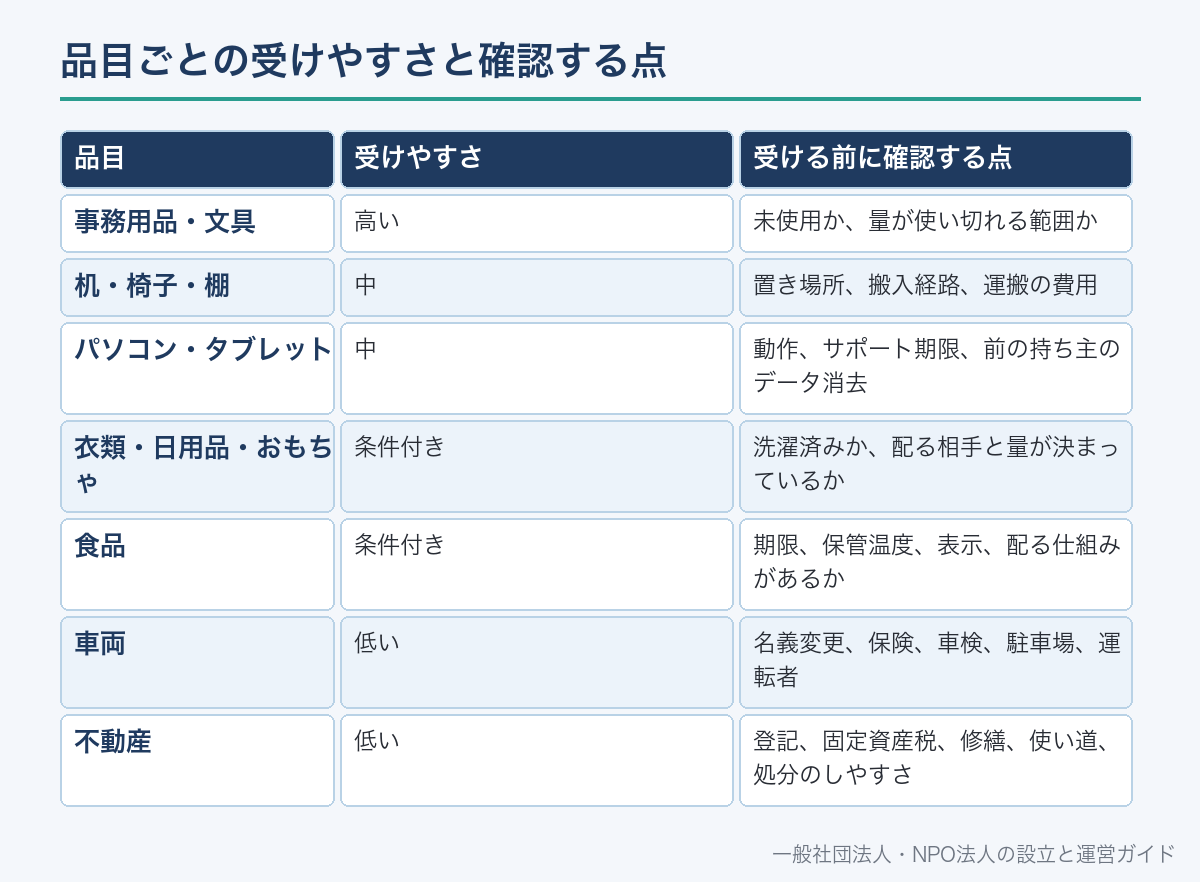
同じ物品の寄付でも、品目によって受けた後の負担が大きく違います。
受けやすいのは、すぐに使えて維持費がかからない物です。
反対に、車両や不動産は、受け取った後に登録・保険・税・修繕の負担が続きます。
下の表を基準づくりの参考にしてください。
| 品目 | 受けやすさ | 受ける前に確認する点 |
|---|---|---|
| 事務用品・文具 | 高い | 未使用か、量が使い切れる範囲か |
| 机・椅子・棚 | 中 | 置き場所、搬入経路、運搬の費用 |
| パソコン・タブレット | 中 | 動作、サポート期限、前の持ち主のデータ消去 |
| 衣類・日用品・おもちゃ | 条件付き | 洗濯済みか、配る相手と量が決まっているか |
| 食品 | 条件付き | 期限、保管温度、表示、配る仕組みがあるか |
| 車両 | 低い | 名義変更、保険、車検、駐車場、運転者 |
| 不動産 | 低い | 登記、固定資産税、修繕、使い道、処分のしやすさ |
断るときの考え方と伝え方
申し出をすべて受ける義務はありません。贈与は団体が受諾して初めて成立するからです(民法549条)。
断る理由は、受入方針に合わないと伝えるのがいちばん角が立ちません。
「お気持ちはありがたいのですが、置き場所がなく活用できないため」のように、団体側の事情として説明します。
近くに同じ品目を必要としている団体を知っていれば、紹介するのも一つの方法です。
受けた後に使わず処分すると、寄付者の気持ちを損ねます。断る方が誠実な場面もあります。
- 定款の目的に沿った事業で使う予定があるか(民法34条)
- 置き場所が確保できているか
- 運搬は誰が、どの費用負担で行うか
- 実物または写真で状態を確かめたか(551条1項)
- 修理・維持・保険の費用を見込んだか
- 使わなくなったときの処分の方法と費用を考えたか
- 寄付者が使い道に条件を付けていないか
- 寄付者の名前を公表してよいか確認したか
使い道に条件が付いた寄付
「子ども食堂で使ってほしい」「〇〇地区で配ってほしい」など、条件付きの申し出もあります。
受け取る側に義務を負わせる贈与は負担付贈与と呼ばれ、双務契約の規定が性質に反しない限り準用されます(553条)。
負担付贈与では、贈与者は負担の限度で売主と同じく担保の責任を負います(551条2項)。
団体の側は、条件を守る義務を負うことになりえます。
そのため、条件付きの寄付は条件の中身を書面で確認し、守れない条件なら受けません。
使い道を変える可能性があるなら、「事業の状況により他の事業に充てることがある」と合意しておきます。
寄付申込書 〇年〇月〇日 特定非営利活動法人〇〇 理事長 〇〇〇〇 様
下記の物品を貴法人に寄付します。品目:〇〇 数量:〇点 状態:使用済み(動作確認済み)
使途の希望:□特になし □〇〇事業での使用を希望(事業の状況により他の事業に充てることに同意します)
お名前の公表:□可 □不可(匿名を希望)
寄付者 住所〇〇 氏名〇〇〇〇
――――――――――
受領書 上記の物品を〇年〇月〇日に受領しました。特定非営利活動法人〇〇 理事長 〇〇〇〇
申込書と受領書を1枚にすると、書面による贈与の記録にもなります。金額の評価は書かず、品目と数量で記録します。
車両の寄付を受けるとき
車両は、受け取った後の手続と費用がもっとも多い品目です。
登録自動車の所有者が変わったときは、新しい所有者が15日以内に移転登録を申請します(道路運送車両法13条1項)。
軽自動車は手続の窓口が異なるので、事前に確認します。
名義を変えないまま使うと、事故や違反の通知が前の所有者に届くなど、寄付者に迷惑がかかります。
このほか、任意保険の加入、車検、駐車場、運転する人の範囲を決めておく必要があります。
年間の維持費を見積もり、借りる方法や必要な日だけ使う方法と比べてから判断します。
| 確認すること | 内容 |
|---|---|
| 名義 | 移転登録を15日以内に(登録自動車・13条1項) |
| 保険 | 自賠責の残り期間と、任意保険の加入 |
| 車検 | 次回の期限と費用 |
| 駐車場 | 活動場所か事務所の近くに確保できるか |
| 運転者 | 誰が運転してよいか、運転記録をどう残すか |
| 税 | 自動車にかかる税の負担(金額は所管の税事務所等で確認) |
パソコン・機器の寄付を受けるとき
パソコンやスマートフォンには、前の持ち主のデータが残っていることがあります。
受け取る前に、寄付者の側でデータを消去し、初期化してもらうことを条件にします。
受け取った後に個人のデータが見つかったときは、中身を見ずに寄付者へ連絡し、消去の方法を相談します。
古い機器は、OSのサポートが終わっていて安全に使えないことがあります。サポート期限を確かめます。
ソフトウェアのライセンスは、機器と一緒に譲れない場合があります。使う予定のソフトは別に用意します。
台数を受けすぎると、処分の費用がかさみます。必要な台数を先に決めておきます。
食品・衣類を受けて配るとき
食品は、無料で配る場合でも食品衛生や表示のルールに注意が必要です。
受ける前に、期限・保管温度・未開封かを確認し、配る相手と日程が決まっている分だけ受けます。
手作りの食品や、保管温度の管理が必要な物は、受けない基準にしている団体が多くあります。
衣類は洗濯済みのものに限り、季節やサイズの偏りが出ないよう、必要な物を具体的に示して募ります。
配るときの基準と記録は、NPO法人が物や食品を配るときで詳しく説明しています。
不動産の寄付を受けるとき
土地や建物の寄付は、受ける前の検討がもっとも重い品目です。
所有権を移すには、所有権移転の登記を申請します。
受けた後は、固定資産税などの税、修繕、管理の負担が団体にかかります。
使い道がないまま持ち続けると、負担だけが続き、処分しようとしても買い手が見つからないことがあります。
そのため、受ける前に使い道・維持費・処分の見通しを理事会で検討し、決議しておくのが安全です。
寄付者の側にも税の問題が生じることがあるので(次の節)、寄付者にも専門家への確認を勧めます。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
寄付する人の側にかかる税
個人が土地・建物・株式などを法人に贈与すると、その時の価額で譲渡したとみなされます(所得税法59条1項1号)。
このため、値上がりした財産を寄付すると、寄付した人に所得税がかかることがあります。
公益を目的とする事業を行う法人への贈与で、一定の要件を満たして国税庁長官の承認を受けると、この扱いの特例があります(租税特別措置法40条1項)。
要件や手続は個別の事情で変わります。寄付者には、申し出の段階で税理士や税務署への確認を勧めます。
寄付者が寄附金控除を受けられるかは、団体が認定NPO法人かどうかなどで変わります。
寄附金控除の仕組みは、NPO法人への寄付と寄付金控除で説明しています。
受けた物の記録と会計
NPO法人の会計簿は、正規の簿記の原則に従って記帳します(NPO法27条2号)。
計算書類と財産目録は、事業の実績と財政状態を真実に表すものでなければなりません(同条3号)。
受け入れた物品は、まず受入台帳に日付・品目・数量・寄付者・使う事業・置き場所を記録します。
神奈川県のFAQは、現物寄付で受けた重要な資産で価額が分からないものは、財産目録に0円で記載するよう案内しています。
金額を付けて計上するか、どの勘定で処理するかは、受けた物を自分で使うか、配るか、売るかで変わります。
会計処理の具体的な方法は、会計の専門家や所轄庁の相談窓口で確認してください。
| 記録する項目 | 書く内容 | 使う先 |
|---|---|---|
| 受入日 | 受け取った日 | 台帳・受領書 |
| 品目・数量 | 品名、型番、点数 | 台帳・財産目録 |
| 状態 | 新品・中古、動作確認の結果 | 台帳 |
| 寄付者 | 氏名・名称と連絡先、公表の可否 | 礼状・寄付者への報告 |
| 使う事業 | 定款・事業計画の事業名 | 事業報告書 |
| 置き場所・管理者 | 保管場所と担当者 | 棚卸し |
| 処分 | 処分の日・方法・相手 | 台帳の抹消 |
認定NPO法人は、前事業年度の寄附者名簿を毎事業年度作り、5年間備え置きます(NPO法54条2項1号)。
受け入れた備品の管理方法は、NPO法人の備品の管理にまとめています。
お礼と報告の伝え方
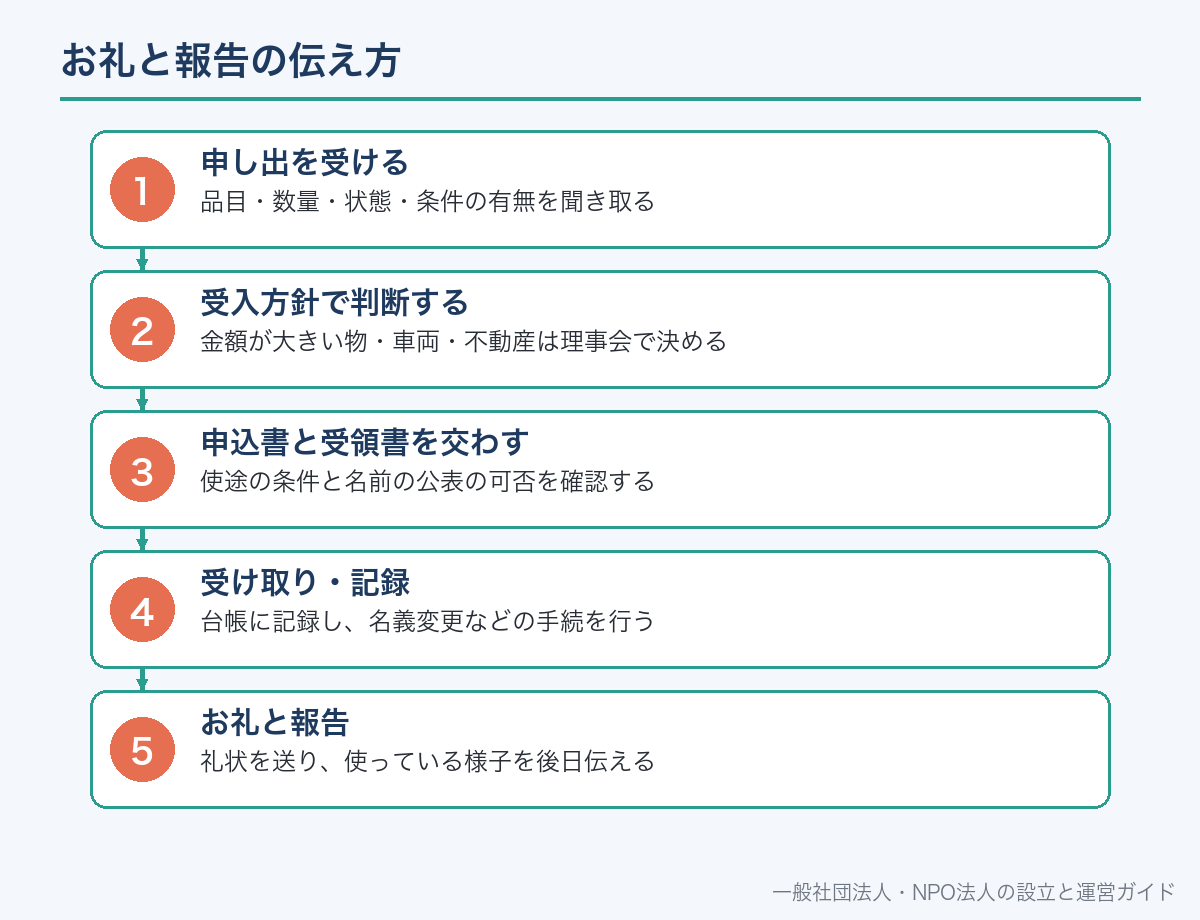
受け取ったら、その場のお礼に加えて、受領書と礼状を送ります。
礼状には、何を受け取り、どの事業でどう使うかを具体的に書きます。
使い始めたら、使っている様子を写真や会報で知らせると、次の支援につながります。
会報やWebサイトで名前を紹介するのは、公表してよいと確認できた人だけにします。
匿名を希望する人もいるので、申込書で公表の可否を確認しておくと確実です。
品目・数量・状態・条件の有無を聞き取る
金額が大きい物・車両・不動産は理事会で決める
使途の条件と名前の公表の可否を確認する
台帳に記録し、名義変更などの手続を行う
礼状を送り、使っている様子を後日伝える
使わなくなった物の処分
受けた物も、いずれ使わなくなる日が来ます。処分の順番を方針で決めておきます。
まず、同じ品目を必要としている他の団体に譲れないかを探します。
売却してお金を活動に充てる方法もあります。売却の記録は会計に残します。
古物営業法は、古物を売却することだけを行う営業を、許可が要る古物営業から除いています(2条2項1号)。
一方、中古品を買い取ったり交換したりして売る営業には、公安委員会の許可が要ります(3条)。
判断に迷うときは、事務所の所在地を管轄する警察署に相談します。
寄付者が条件を付けた物を処分するときは、寄付者に一言伝えておくと関係を損ねません。
こちらから物品を募るとき
団体から物品を募るときは、必要な品目・状態・数量・期間を具体的に書きます。
「何でも歓迎」と書くと、使えない物が大量に届き、処分に追われます。
持ち込みか送付か、送料はどちらが負担するかも明記します。
受付期間を区切り、集まった数を途中で知らせると、余分な寄付を防げます。
募集の文面に、受け取れない物の例と、受け取れなかった物の扱い(返送しない等)も書いておきます。
【募集】学習支援教室で使うノートパソコンを3台募集します。
条件:2020年以降に発売された機種/動作に問題がないもの/データを消去し初期化済みのもの
受付期間:〇月〇日〜〇月〇日(3台に達した時点で終了します)
お届け方法:事務所への持ち込み、または着払いでの送付
お受けできない物:条件に合わない機種・付属品のない物(お受けできない物は事前にご連絡します)
お申し込み:事務局〇〇(電話・メール)まで、機種名をお知らせください
台数・年式などの条件は例です。活動で必要な仕様から決めます。
よくある誤解
誤解1:申し出があった時点で寄付は成立している。贈与は団体が受諾して成立します(民法549条)。
誤解2:一度受けると言ったら断れない。書面によらない贈与は、引渡し前なら解除できます(550条)。
誤解3:寄付された中古品の不具合は寄付者に直してもらえる。
特定した時の状態で引き渡せばよいと推定されます(551条1項)。
誤解4:もらった車はそのまま乗ってよい。登録自動車は15日以内に移転登録が必要です(道路運送車両法13条1項)。
誤解5:物の寄付なら寄付する人に税はかからない。
土地・株式などは、時価で譲渡したとみなされることがあります(所得税法59条1項1号)。
NPO法人の物品の寄付についてよくある質問
A. 寄付者が無償で与える意思を示し、団体が受諾した時に成立します(民法549条)。申し出だけでは成立していません。
A. 書面によらない贈与は、引渡しが終わるまでは各当事者が解除できます(民法550条)。書面で合意した場合は、寄付者とよく相談します。
A. 贈与者は、贈与の目的として特定した時の状態で引き渡すことを約したものと推定されます(民法551条1項)。受ける前に状態を確認することが大切です。
A. 受けられますが、団体が条件を守る義務を負うことがあります(負担付贈与・民法553条)。条件を書面で確認し、守れない条件なら受けません。
A. 登録自動車は、所有者が変わった日から15日以内に新しい所有者が移転登録を申請します(道路運送車両法13条1項)。保険・車検・駐車場も確認します。
A. 受けた物を使うか、配るか、売るかで処理が変わります。神奈川県のFAQは、価額不明の重要な資産を財産目録に0円で載せる方法を案内しています。具体的な処理は会計の専門家に確認します。
A. 売ることはできます。古物営業法は、古物を売却することだけを行う営業を許可の対象から除いています(2条2項1号)。買い取りや交換をするなら許可が要ります(3条)。
A. 所有権移転の登記、固定資産税、修繕、使い道、処分の見通しを受ける前に検討します。寄付者にも所得税がかかることがあるため(所得税法59条1項1号)、税理士への確認を勧めます。
📖 参考にした公的機関の情報

