
結論から申し上げます。
NPO法が事務所への備置きを義務づけている書類は、大きく3つです。
①事業報告書等:作成の日から5年が経過した日を含む事業年度の末日まで(NPO法28条1項)。
②役員名簿と定款等:常に最新のものを備え置く(同条2項)。
③設立時の財産目録:成立の時に作り、常に備え置く(14条)。
これらは、社員その他の利害関係人から請求があれば、正当な理由がない限り閲覧させます(28条3項)。
一方、議事録や会計帳簿の保存期間は、NPO法には定めがありません。税法や労働法の期間と、法人が作る規程で決めます。
NPO法が備置きを義務づける書類は3種類
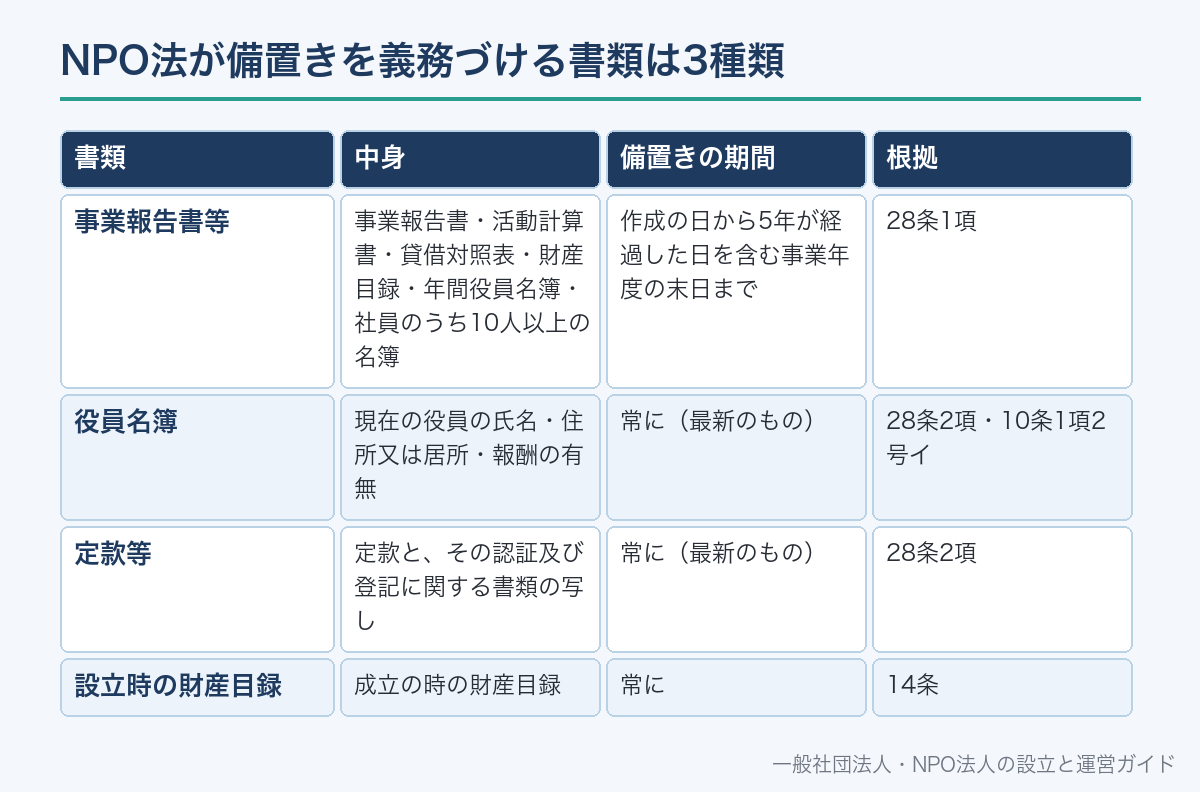
NPO法でいう「備置き」とは、事務所に置いて、閲覧の請求に応じられるようにしておくことです。
対象となる書類と期間は、条文で次のように決まっています。
これらを備え置かなかったり、記載すべき事項を書かなかったりすると、理事・監事などは20万円以下の過料の対象になります(80条2号・4号)。
| 書類 | 中身 | 備置きの期間 | 根拠 |
|---|---|---|---|
| 事業報告書等 | 事業報告書・活動計算書・貸借対照表・財産目録・年間役員名簿・社員のうち10人以上の名簿 | 作成の日から5年が経過した日を含む事業年度の末日まで | 28条1項 |
| 役員名簿 | 現在の役員の氏名・住所又は居所・報酬の有無 | 常に(最新のもの) | 28条2項・10条1項2号イ |
| 定款等 | 定款と、その認証及び登記に関する書類の写し | 常に(最新のもの) | 28条2項 |
| 設立時の財産目録 | 成立の時の財産目録 | 常に | 14条 |
「定款等」は、定款そのものだけでなく、認証書や登記事項証明書などの写しも含む言葉です(28条2項)。
事業報告書等の中身と作成の期限
事業報告書等は、毎事業年度初めの3か月以内に、前事業年度の分を作成します(28条1項)。
同じ書類を、毎事業年度1回、所轄庁にも提出します(29条)。
事業報告書等に含まれる書類は6つです。
活動計算書と貸借対照表は、条文上「計算書類」と呼ばれます(27条3号)。
年間役員名簿は、前事業年度に役員だった人全員について、氏名・住所又は居所・報酬の有無を書きます。
社員の名簿は、前事業年度の末日の社員のうち10人以上の氏名と住所又は居所を書きます。
- 前事業年度の事業報告書
- 活動計算書
- 貸借対照表
- 財産目録
- 年間役員名簿(前事業年度に役員だった人全員)
- 前事業年度の末日における社員のうち10人以上の名簿
書き方はNPO法人の事業報告書とは?で説明しています。
「5年が経過した日を含む事業年度の末日」の数え方
事業報告書等の備置きの期間は、単純な「5年間」ではありません。
条文は「作成の日から起算して五年が経過した日を含む事業年度の末日までの間」と定めています(28条1項)。
期間の終わりを事業年度の末日にそろえているので、実際には5年より少し長くなります。
3月決算の法人で、2026年6月20日に令和7年度(2025年度)の事業報告書等を作成した例で考えます。
作成の日から起算して5年が経過するのは、2031年6月です。
その日を含む事業年度は2031年4月1日から2032年3月31日までなので、2032年3月31日まで備え置きます。
毎年1年分ずつ新しい書類が加わり、いちばん古い年度の分が外れていく形になります。
| 作成した書類 | 作成日(例) | 備置きの最終日 |
|---|---|---|
| 2025年度(2026年3月期)の事業報告書等 | 2026年6月20日 | 2032年3月31日 |
| 2026年度(2027年3月期)の事業報告書等 | 2027年6月18日 | 2033年3月31日 |
| 2027年度(2028年3月期)の事業報告書等 | 2028年6月16日 | 2034年3月31日 |
迷ったときは、作成日を書類の表紙に記録しておくと、備置きの最終日を後から計算できます。
役員名簿と定款等は「常に最新」を置く
役員名簿と定款等には、事業報告書等のような期間の定めがありません。
28条2項は、これらを事務所に備え置かなければならないとだけ定めています。
そのため、役員が代わったら役員名簿を、定款を変えたら定款を、すぐに差し替えます。
定款を変更したときは、議事録の謄本と変更後の定款を所轄庁に提出し(25条6項など)、登記をしたら登記事項証明書も提出します(25条7項)。
所轄庁に出したものと同じ写しを事務所の備置き用にも1部取っておくと、差替え漏れを防げます。
差し替えた古い定款や役員名簿は、備置きの対象からは外れます。ただし、変更の経緯を示す資料として保管を続けるのが通常です。
| こんなとき | 差し替えるもの | 所轄庁への手続 |
|---|---|---|
| 役員が交代・再任した | 役員名簿 | 役員の変更等の届出 |
| 定款を変更した(認証が必要な事項) | 定款・認証書の写し | 認証の申請(25条3項・4項) |
| 定款を変更した(届出で済む事項) | 定款 | 届出(25条6項) |
| 登記事項に変更があった | 登記事項証明書の写し | 登記事項証明書の提出(25条7項など) |
役員名簿の書き方は役員名簿とは?で、NPO法人の年間役員名簿も含めて説明しています。
閲覧を請求できる人と、断れる場合
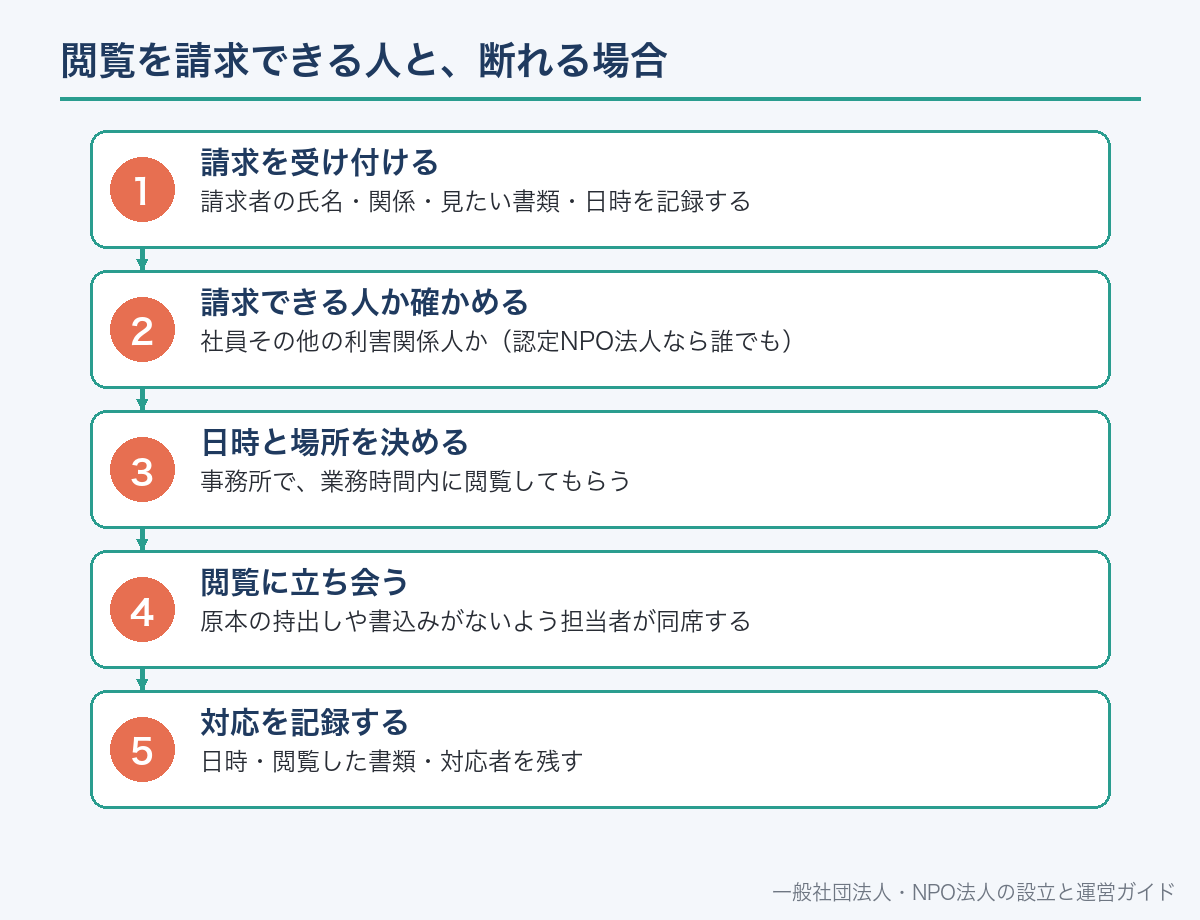
事務所での閲覧を請求できるのは、社員その他の利害関係人です(28条3項)。
対象は、事業報告書等・役員名簿・定款等の3つです。
法人は、正当な理由がある場合を除いて閲覧させなければなりません。
何が「正当な理由」かは条文に書かれていません。
業務時間外の請求や、明らかな嫌がらせ目的などが考えられますが、個別に判断します。
利害関係のない一般の人が書類を見たいときは、所轄庁で閲覧や謄写を請求できます(30条)。
所轄庁での閲覧では、事業報告書等と役員名簿について、個人の住所又は居所の部分が除かれます(30条)。
認定NPO法人は、利害関係の有無を問わず閲覧の請求に応じます(52条4項)。
その際、個人の住所又は居所の部分は除くことができます(同条5項)。
| どこで | 誰が | 見られる書類 | 住所の扱い |
|---|---|---|---|
| 法人の事務所 | 社員その他の利害関係人 | 事業報告書等・役員名簿・定款等 | 条文上の除外規定なし |
| 所轄庁 | 誰でも | 過去5年間に提出された事業報告書等・役員名簿・定款等 | 個人の住所・居所は除く |
| 認定NPO法人の事務所 | 誰でも | 事業報告書等・役員名簿・定款等 | 個人の住所・居所は除くことができる |
請求者の氏名・関係・見たい書類・日時を記録する
社員その他の利害関係人か(認定NPO法人なら誰でも)
事務所で、業務時間内に閲覧してもらう
原本の持出しや書込みがないよう担当者が同席する
日時・閲覧した書類・対応者を残す
判断に迷うときは、所轄庁に相談します。所轄庁の検査についてはNPO法人に所轄庁の検査が入るときを参照してください。
法律に保存期間がない書類(議事録・帳簿・契約書)
NPO法は、社員総会や理事会の議事録の保存期間を定めていません。
一般社団法人なら社員総会の議事録は10年間の備置きが必要ですが(一般法人法57条2項)、この規定はNPO法人には適用されません。
それでも議事録は、定款変更の認証申請(25条4項)など、所轄庁への手続で謄本の添付を求められる書類です。
役員の選任や定款の変更の経緯を示す唯一の記録なので、期限を設けずに保管する法人が多いです。
会計帳簿は、正規の簿記の原則に従って正しく記帳することが求められます(27条2号)。
ただし保存期間はNPO法にありません。
法人税の申告をしている法人の帳簿書類は、確定申告書の提出期限の翌日から原則7年間の保存が求められます(国税庁タックスアンサーNo.5930)。
職員を雇っている法人は、労働者名簿や賃金台帳などの保存も必要です(労働基準法109条。当分の間は3年間・附則143条)。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
書類ごとの保存期間の目安
法律で決まっている期間と、法人が規程で決める期間を分けて一覧にします。
「法人が決める」とした書類は、下の期間が法律上の義務ではありません。
自分の法人の規程を作るときの出発点として使ってください。
| 書類 | 法律上の定め | 規程で決める例 |
|---|---|---|
| 事業報告書等 | 作成の日から5年が経過した日を含む事業年度の末日まで備置き(28条1項) | 備置き後も永年保管 |
| 役員名簿・定款等 | 常に備置き(28条2項) | 旧版も永年保管 |
| 設立時の財産目録 | 常に備置き(14条) | 永年保管 |
| 設立認証の申請書類の控え | 定めなし | 永年保管 |
| 社員総会・理事会の議事録 | NPO法に定めなし | 永年保管 |
| 会計帳簿・領収書・請求書 | NPO法に定めなし(税法の保存期間に注意) | 税法の期間以上 |
| 労働者名簿・賃金台帳など | 労働基準法109条(当分の間3年) | 法定期間以上 |
| 契約書(不動産・継続的な契約) | 定めなし | 契約終了後も一定期間保管 |
| 助成金の申請書・報告書 | 交付要綱で定められることが多い | 要綱の期間に合わせる |
| 会員名簿 | 定めなし(個人情報保護法22条の消去の努力義務) | 退会後の保管期間を決める |
| 日常の連絡文書・メモ | 定めなし | 1〜3年など法人で決める |
助成金を受けた事業は、交付要綱で書類の保存期間が定められていることがあります。
要綱を確認して、規程の期間をそれ以上にします。
認定NPO法人が追加で備え置く書類
認定NPO法人には、通常のNPO法人より多くの備置き義務があります(54条)。
寄附者名簿は作成の日から5年間です(54条2項1号)。
役員報酬・職員給与の支給に関する規程などは、作成の日から5年が経過した日を含む事業年度の末日までです(同項2号〜4号)。
認定を受けたときの申請書類の一部は、認定の日から5年間備え置きます(54条1項)。
助成金を支給したときは、その実績を書いた書類を作って備え置きます(54条3項)。
これらの多くは閲覧の請求の対象にもなります(54条4項)。ただし寄附者名簿は閲覧の対象から外れています。
| 書類 | 備置きの期間 | 根拠 |
|---|---|---|
| 認定申請の添付書類の一部 | 認定の日から5年間 | 54条1項 |
| 前事業年度の寄附者名簿 | 作成の日から5年間 | 54条2項1号 |
| 役員報酬・職員給与の支給に関する規程 | 作成の日から5年が経過した日を含む事業年度の末日まで | 54条2項2号 |
| 収益の明細など内閣府令で定める書類 | 同上 | 54条2項3号・4号 |
| 助成の実績を記載した書類 | 作成の日から5年が経過した日を含む事業年度の末日まで | 54条3項 |
認定の更新については認定NPO法人の有効期間は5年で説明しています。
電子データで備え置く・保存する
備置きや閲覧は、紙だけでなく電子データでも行えます。
NPO法75条は、事業報告書等の作成・備置き・閲覧などについて、いわゆるe-文書法を適用すると定めています。
具体的な方法は都道府県又は指定都市の条例で定めるとされているため、所轄庁の条例や手引きを確認します(75条)。
電子で備え置く場合も、閲覧の請求があれば画面や印刷で内容を示せるようにしておきます。
共有フォルダに置くときは、閲覧できる人を役員と事務局に限り、退任者のアカウントは削除します。
個人データの漏えいや滅失を防ぐ措置は、個人情報保護法23条の安全管理措置として求められています。
押印のある契約書などは、原本を紙で残したうえで、電子の写しを検索用に置く形が実務的です。
- フォルダ構成(年度→書類の種類)とファイル名の付け方
- 原本が紙か電子かの区別
- アクセスできる人と、退任時の権限の削除
- バックアップの頻度と保管場所
- 閲覧の請求があったときに表示・印刷する方法
文書管理規程を作る
法律に期間がない書類について迷わないためには、文書管理規程で期間を決めておくのが確実です。
規程は理事会の決議などで定め、担当者が代わっても同じ基準で処分できるようにします。
NPO法人の機関で何を決めるかは定款によるので、規程を定める機関も定款に合わせます。
第〇条(目的)この規程は、当法人の文書の保存及び廃棄について定める。
第〇条(保存期間)文書の保存期間は、別表のとおりとする。法令に定めがある文書は、法令の期間による。
第〇条(備置き)事業報告書等、役員名簿及び定款等は、特定非営利活動促進法第28条の定めるところにより主たる事務所に備え置く。
第〇条(保存期間の起算)保存期間は、文書を作成し、又は取得した日の属する事業年度の翌事業年度の初日から起算する。
第〇条(廃棄)保存期間を満了した文書は、文書管理責任者の確認を経て廃棄し、廃棄記録簿に記録する。
第〇条(個人情報を含む文書)個人情報を含む文書は、細断又は溶解により廃棄する。
起算の方法や責任者の名称は一例です。法人の規模と定款に合わせて定めてください。
期間が過ぎた書類を処分する手順
保存期間が過ぎた書類は、年に一度まとめて処分すると習慣になります。
決算と事業報告書等の作成が終わった時期が、区切りとして使いやすい時期です。
会員名簿などの個人データは、利用する必要がなくなったら遅滞なく消去するよう努めることとされています(個人情報保護法22条)。
処分してよいか迷う書類は、その年は残し、次の見直しで判断します。
規程の別表と、箱やフォルダの年度表示で確認
事業報告書等は28条1項の期間内か
助成金の報告、所轄庁の検査、契約の紛争など
規程で決めた担当理事・事務局長など
日付・書類名・年度・処分方法を廃棄記録簿に残す
個人情報の扱いは法人の個人情報の取扱いで詳しく説明しています。
事務所の移転・解散のときの書類
書類がいちばん失われやすいのは、事務所の移転と解散のときです。
事務所を移したら、事業報告書等・役員名簿・定款等を新しい事務所に備え置く必要があります(28条1項・2項)。
移転の前に、備置き書類と永年保管の書類を別の箱に分けて運びます。
解散した法人は清算に入り、清算中に就任した清算人は所轄庁に届け出ます(31条の8)。
清算が終わった後の帳簿や書類を誰が保管するかは、清算人の間で決めておきます。
残余財産は、清算結了の届出の時に定款で定めた者に帰属します(32条1項)。その経緯を示す書類も残します。
事務所移転の手続はNPO法人の事務所移転、解散はNPO法人の解散・清算の流れで説明しています。
一般社団法人との違い
同じ非営利の法人でも、書類のルールはNPO法人と一般社団法人で大きく違います。
一般社団法人は、会計帳簿と計算書類を10年間保存しなければなりません(一般法人法120条2項・123条4項)。
社員総会の議事録も、主たる事務所に10年間備え置きます(57条2項)。
NPO法人では、これらの保存期間がNPO法に定められていない代わりに、所轄庁への毎年の提出と所轄庁での公開の仕組みがあります(29条・30条)。
| 書類 | NPO法人 | 一般社団法人 |
|---|---|---|
| 計算書類 | 事業報告書等として約5年備置き(28条1項) | 10年保存(123条4項)・5年備置き(129条1項) |
| 会計帳簿 | NPO法に保存期間なし | 閉鎖の時から10年保存(120条2項) |
| 社員総会の議事録 | NPO法に保存期間なし | 10年備置き(57条2項) |
| 閲覧できる人 | 社員その他の利害関係人(28条3項) | 社員・債権者(57条4項・129条3項) |
| 行政への提出 | 毎年所轄庁へ(29条) | なし(公益法人を除く) |
一般社団法人の書類の扱いは一般社団法人の書類・文書の管理と保存で解説しています。
よくある誤解
誤解1:備え置いた書類は誰でも見られる。
事務所での閲覧を請求できるのは社員その他の利害関係人です(28条3項)。
一般の人は所轄庁で閲覧できます(30条)。
認定NPO法人は例外です(52条4項)。
誤解2:事業報告書等はちょうど5年で捨ててよい。
期間の終わりは「5年が経過した日を含む事業年度の末日」です(28条1項)。
税法など別の期間がかかる書類もあります。
誤解3:議事録はNPO法で10年保存と決まっている。
10年は一般社団法人の規定です(一般法人法57条2項)。
NPO法人は規程で期間を決めます。
誤解4:定款は設立時のものを置いておけばよい。備え置くのは最新の定款と、認証・登記に関する書類の写しです(28条2項)。
誤解5:電子データでは備置きにならない。
NPO法75条でe-文書法が適用され、所轄庁の条例の定めに従って電子で備え置けます。
誤解6:所轄庁に提出していれば事務所に置かなくてよい。提出(29条)と事務所での備置き(28条)は別の義務です。
年間役員名簿は、作成の日から5年が経過した日を含む事業年度の末日まで備え置きます。名簿ごとの保存期間はこちらで整理しています。
NPO法人の書類の保存についてよくある質問
A. 事業報告書等(事業報告書・活動計算書・貸借対照表・財産目録・年間役員名簿・社員のうち10人以上の名簿)、役員名簿、定款等(定款と認証・登記に関する書類の写し)、設立時の財産目録です(NPO法14条・28条1項・2項)。
A. 作成の日から起算して5年が経過した日を含む事業年度の末日までです(NPO法28条1項)。事業報告書等は毎事業年度初めの3か月以内に作成します。
A. 社員その他の利害関係人からの請求には、正当な理由がある場合を除いて応じなければなりません(NPO法28条3項)。利害関係のない人は所轄庁で閲覧できます(30条)。
A. NPO法には議事録の保存期間の定めがありません。所轄庁への手続で謄本を添付する書類でもあるため、規程で永年保管とする法人が多いです。
A. NPO法に保存期間の定めはありません。法人税の申告をしている法人は、確定申告書の提出期限の翌日から原則7年間の保存が求められます(国税庁タックスアンサーNo.5930)。具体的な扱いは税理士か税務署に確認してください。
A. 備え置けます。NPO法75条により、事業報告書等の作成・備置き・閲覧などにe-文書法が適用されます。具体的な方法は所轄庁の条例で確認します。
A. 事業報告書等や役員名簿・定款等を備え置かず、または記載すべき事項を記載しなかったときは、理事・監事などが20万円以下の過料の対象になります(NPO法80条4号)。
A. 寄附者名簿(作成の日から5年間)や役員報酬規程などの備置きが加わります(NPO法54条)。また、閲覧の請求は利害関係の有無を問わず応じます(52条4項)。
📖 参考にした公的機関の情報

