


結論から申し上げます。
趣味のサークルや同好会も、一般社団法人として法人化できます。
一般社団法人は、目的に公益性を求められません。会員同士の交流や技術の向上が目的でも設立できます。
法人化すると、口座・会場の契約・備品を法人の名義で持てるようになります(一般法人法3条・22条)。
その代わり、毎年の決算・社員総会・公告と、役員の任期ごとの登記が必要になります。
会員のほとんどが「楽しく続けたい」だけなら、任意団体のままのほうが合う場合もあります。
サークルに法人格は必要か
サークルや同好会を作るのに、法人であることを求める法律はありません。
規約(会則)を決めて活動するだけの団体は、法律上は「任意団体」です。
任意団体でも、代表者の定めがあり団体としての実体があれば、その名で訴えたり訴えられたりできます(民事訴訟法29条)。
ただし任意団体は法人ではないため、財産や契約の名義をどうするかが問題になります。
口座や会場の契約は、代表者の個人名と結びついた名義になりやすくなります。
代表者が交代するたびに、金融機関や貸主での名義変更が必要です。
一般社団法人は登記によって成立する法人です(一般法人法22条)。
法人自体が権利と義務の主体になるので、代表者が替わっても名義はそのまま続きます。
| こんな状態 | 法人化の必要性 |
|---|---|
| 会員10人ほどで、会費は会場代の割り勘だけ | 任意団体のままで足りることが多い |
| 会費の残高が大きくなり、代表者個人の口座で預かっている | 法人名義の口座に移すと管理が明確になる |
| 練習場所を年単位で借りたい・楽器や機材を買いたい | 法人名義で契約・所有できる |
| 代表者が高齢で、交代時の引継ぎが不安 | 法人は代表者が替わっても存続する |
| 出演依頼や講師派遣を受け、相手から法人での契約を求められる | 法人化すると契約主体として対応しやすい |
任意団体の法的な扱いは権利能力なき社団とは、一般社団法人との違いは任意団体とは?一般社団法人との違いで詳しく説明しています。
一般社団法人とNPO法人、サークルに向くのはどちらか
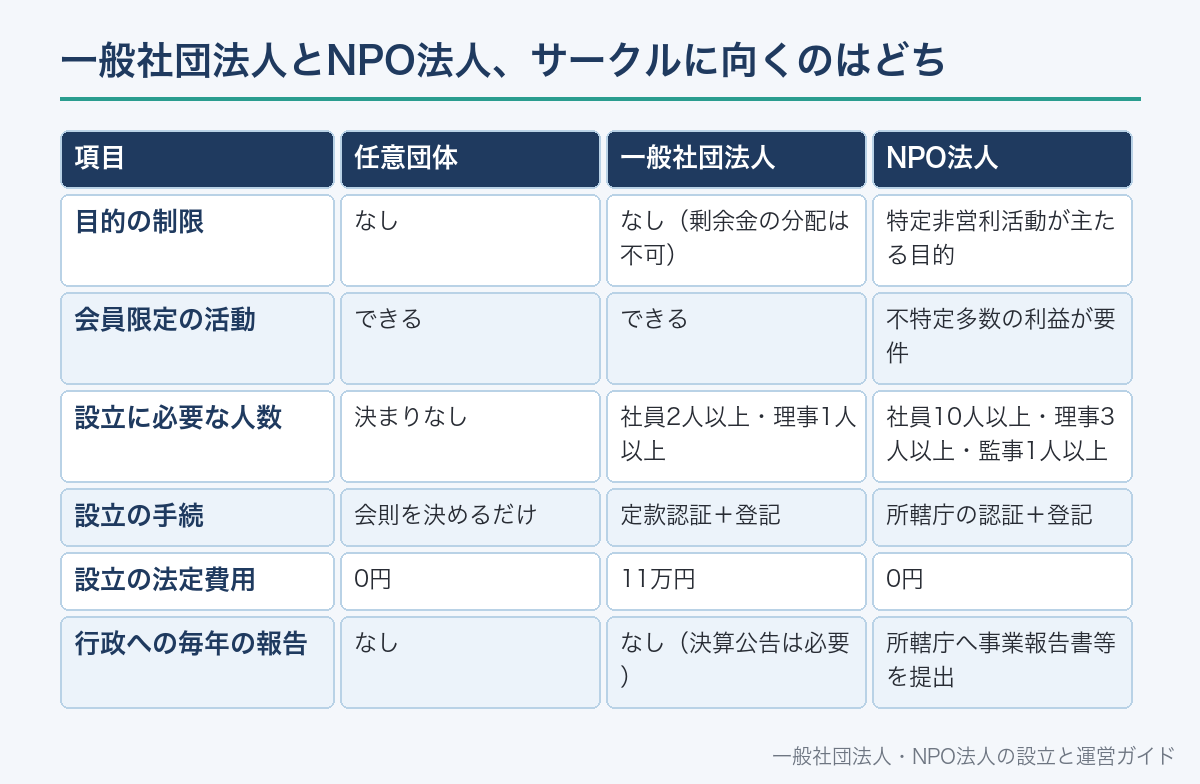
非営利の法人として名前が挙がるのは、一般社団法人とNPO法人です。
NPO法人の活動は「特定非営利活動」でなければなりません(NPO法2条2項)。
特定非営利活動は、別表の分野に当たり、不特定かつ多数のものの利益の増進を目的とする活動です(同条1項)。
別表には「学術、文化、芸術又はスポーツの振興を図る活動」が入っています(別表6号)。
しかし、会員同士で楽しむことが主な目的のサークルは、「不特定かつ多数のものの利益」に当たりにくくなります。
NPO法人は社員の資格に不当な条件を付けられず(2条2項1号イ)、社員10人以上が必要です(12条1項4号)。
一般社団法人には、こうした活動分野や公益性の要件がありません。
社員2人以上で定款を作れば設立できます(一般法人法10条1項)。
| 項目 | 任意団体 | 一般社団法人 | NPO法人 |
|---|---|---|---|
| 目的の制限 | なし | なし(剰余金の分配は不可) | 特定非営利活動が主たる目的 |
| 会員限定の活動 | できる | できる | 不特定多数の利益が要件 |
| 設立に必要な人数 | 決まりなし | 社員2人以上・理事1人以上 | 社員10人以上・理事3人以上・監事1人以上 |
| 設立の手続 | 会則を決めるだけ | 定款認証+登記 | 所轄庁の認証+登記 |
| 設立の法定費用 | 0円 | 11万円 | 0円 |
| 行政への毎年の報告 | なし | なし(決算公告は必要) | 所轄庁へ事業報告書等を提出 |
地域の子どもに楽器を教えるなど、外に開いた活動が中心ならNPO法人も候補になります。
両者の選び方は一般社団法人とNPO法人どっちを選ぶ?で比較しています。
法人化で得られるものと増える負担
法人化の効果は、ほとんどが「名義」と「継続性」に関するものです。
一方で、法律が定める事務が毎年発生します。
会員の誰がその事務を担うのかを、設立前に決めておく必要があります。
| 項目 | 任意団体のまま | 一般社団法人にした後 |
|---|---|---|
| 口座の名義 | 代表者個人と結びつきやすい | 法人名義 |
| 会場・備品の契約 | 代表者個人が契約しがち | 法人が契約当事者 |
| 代表者が交代したとき | 名義の変更が個別に必要 | 変更登記で対外的に示せる(303条) |
| 会員が負うお金の義務 | 会則しだい | 社員は定款で定める経費の支払義務(27条) |
| 決算書類 | 会則で決めた収支報告 | 貸借対照表・損益計算書・事業報告を作成(123条2項) |
| 外部への公開 | 不要 | 貸借対照表を公告(128条1項) |
| 登記 | 不要 | 役員の任期ごとに変更登記 |
| 法定の設立費用 | 0円 | 定款認証5万円+登録免許税6万円 |
法人化そのものの判断基準は任意団体・個人のままと一般社団法人、どちらがよい?でも説明しています。
設立の流れと法定費用
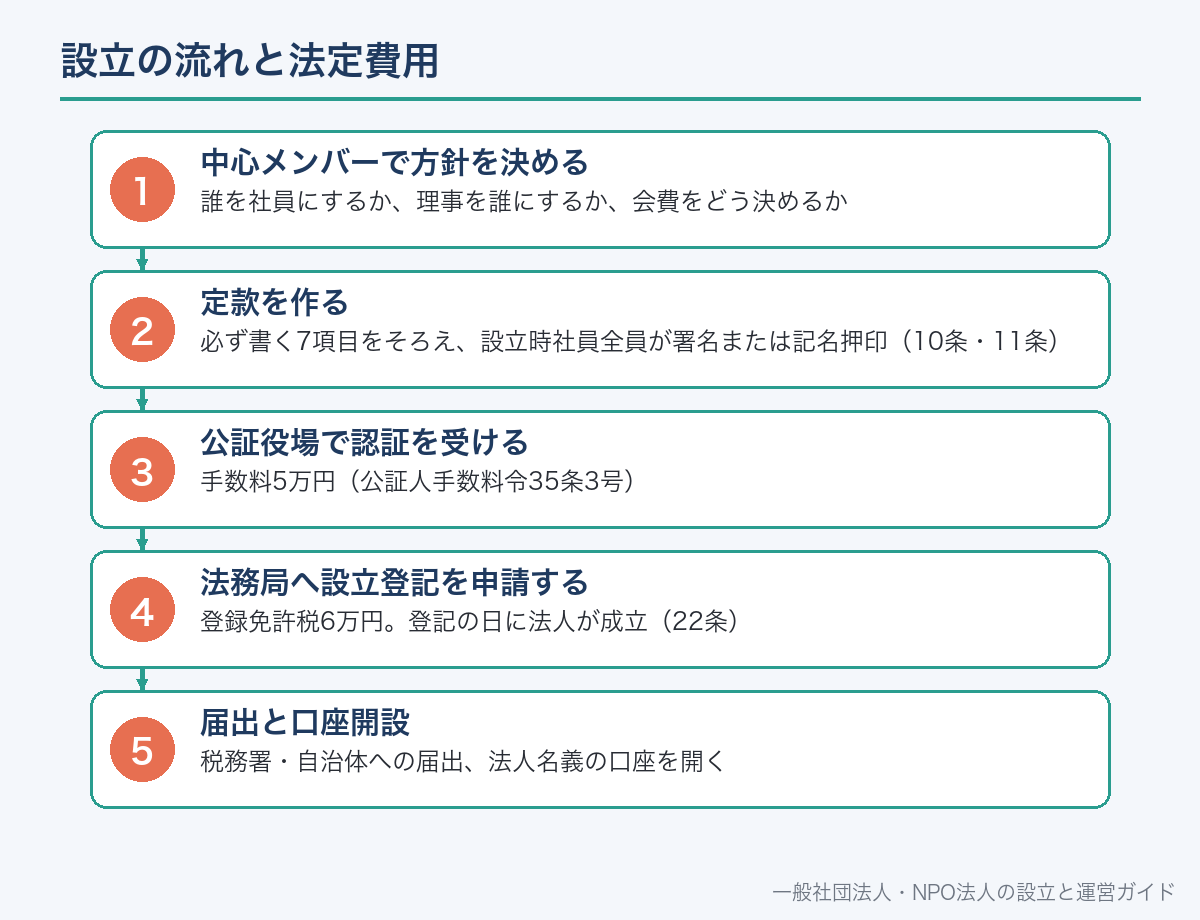
一般社団法人の設立は、設立時社員が定款を作るところから始まります。
設立時社員は2人以上で、共同して定款を作り、全員が署名または記名押印します(10条1項)。
定款は電子データで作ることもできます(10条2項)。
定款には、目的・名称・主たる事務所の所在地・設立時社員の氏名と住所・社員の資格の得喪・公告方法・事業年度を必ず書きます(11条1項)。
定款は公証人の認証を受けて効力が生じます(13条)。
認証の手数料は5万円です(公証人手数料令35条3号)。
設立登記の登録免許税は1件6万円です(登録免許税法別表第一24号(一)ロ)。
主たる事務所の所在地で設立の登記をした日に、法人が成立します(22条)。
誰を社員にするか、理事を誰にするか、会費をどう決めるか
必ず書く7項目をそろえ、設立時社員全員が署名または記名押印(10条・11条)
手数料5万円(公証人手数料令35条3号)
登録免許税6万円。登記の日に法人が成立(22条)
税務署・自治体への届出、法人名義の口座を開く
| 費目 | 金額 | 根拠 |
|---|---|---|
| 定款認証の手数料 | 5万円 | 公証人手数料令35条3号 |
| 設立登記の登録免許税 | 6万円 | 登録免許税法別表第一24号(一)ロ |
理事会を置く場合は理事が3人以上必要です(一般法人法65条3項)。
小さなサークルなら、理事会を置かない設計も選べます(60条)。
理事会を置かず代表理事も定めなければ、理事が各自で法人を代表します(77条1項・2項)。
手続の全体は一般社団法人の設立の流れ、任意団体からの移行は任意団体を一般社団法人にするには?で説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
誰を「社員」にするか:サークルで使う2つの型
一般社団法人の「社員」は、従業員ではなく社員総会で議決権を持つ構成員です。
社員は原則として各1個の議決権を持ちます(48条1項)。
どの会員を社員にするかは、定款の「社員の資格の得喪」の定めで決めます(11条1項5号)。
サークルでは、大きく2つの型があります。
1つ目は、運営の中心メンバーだけを社員にし、一般の参加者は社員でない会員とする型です。
2つ目は、会員全員を社員にする型です。
どちらを選ぶかで、社員総会の手間と、会員の発言力が変わります。
| 項目 | 中心メンバー型 | 全員社員型 |
|---|---|---|
| 社員総会の人数 | 少ない | 会員全員 |
| 招集通知 | 社員の数だけ | 会員全員に送る(39条1項) |
| 書面での決議の省略 | 全員の同意を集めやすい | 人数が多いと集めにくい(58条1項) |
| 社員名簿 | 中心メンバーのみ | 会員全員を記載(31条) |
| 一般会員の発言力 | 規約で意見を聞く場を作る | 議決権で直接参加できる |
| 向いているサークル | 運営を担う人が固定している | 会員全員で物事を決めてきた |
社員が1人もいなくなると、法人は解散します(148条4号)。中心メンバー型では社員の補充の方法も定款に書いておきます。
社員でない会員の位置づけは賛助会員とは?正会員との違いで詳しく説明しています。
社員の入会・退会・除名のルール
社員の退社は、法律にルールがあります。
社員はいつでも退社できます。定款で別の定めを置くこともできます(28条1項)。
定款で退社を制限しても、やむを得ない事由があればいつでも退社できます(28条2項)。
定款で定めた事由の発生、総社員の同意、死亡、除名でも退社します(29条)。
除名は、正当な事由があるときに限り、社員総会の決議で行います(30条1項)。
この決議は特別決議で、総社員の半数以上かつ総社員の議決権の3分の2以上が必要です(49条2項1号)。
除名する社員には、総会の1週間前までに通知し、弁明の機会を与えます(30条1項)。
社員でない一般会員の入退会は、会員規約で自由に決められます。
- 社員になる資格と、入会の申込み・承認の方法
- 会費を2年以上滞納したときに退社とするなどの「定款で定めた事由」
- 一般会員(社員でない会員)の区分と会費
- 一般会員が退会するときの届出の方法
- 迷惑行為があったときの手続(社員は30条の除名、一般会員は規約)
入退会の詳しい手続は一般社団法人の社員の入会・退会で説明しています。
定款の書き方:目的・会員・会費
定款の「目的」は、法人が何をするかを外に示す欄です。
会場の貸主や金融機関が、口座開設や契約の際に定款を確認することがあります。
発表会・講習会・用具の貸出など、将来行う可能性のある事業も目的と事業に並べておきます。
後から目的を変えるには、社員総会の特別決議が必要です(146条・49条2項4号)。
会費は、社員が定款の定めに従って支払う「経費」として書きます(27条)。
第〇条(目的)当法人は、〇〇(例:合唱)を愛好する者が相互に交流し、技能の向上を図るとともに、〇〇の普及に寄与することを目的とする。
第〇条(事業)当法人は、前条の目的を達成するため、次の事業を行う。(1)練習会・研修会の開催 (2)発表会・演奏会の開催 (3)会員相互の交流事業 (4)その他前条の目的を達成するために必要な事業
第〇条(会員)当法人の会員は、次の2種とし、正会員をもって一般社団法人及び一般財団法人に関する法律上の社員とする。(1)正会員 当法人の運営に参加する個人 (2)一般会員 当法人の活動に参加する個人
第〇条(入会)正会員として入会しようとする者は、理事会(又は理事)の承認を受けなければならない。
第〇条(経費の負担)正会員は、社員総会において別に定める会費を支払う義務を負う。
第〇条(退会)会員は、別に定める退会届を提出することにより、任意に退会することができる。
会費の額を社員総会で決める形にしておくと、金額を変えるたびに定款を変える必要がありません。実際の定款は、機関設計と非営利型にするかどうかに合わせて作ります。
会費の決め方は一般社団法人の会費の決め方、会員規約の作り方は一般社団法人の会員規約の作り方で説明しています。
会費・参加費と税金の基本
法人化を考えるサークルがいちばん気にするのが、会費と税金の関係です。
まず、任意団体のサークルも税法上は「人格のない社団等」に当たり得ます(法人税法2条8号)。
人格のない社団等は、収益事業を行う場合などに限って法人税の納税義務を負う仕組みです(4条1項)。
一般社団法人にした場合は、「非営利型法人」に当たるかどうかで扱いが大きく変わります(2条9号の2)。
非営利型法人に当たれば、人格のない社団等と同じく、法人税の対象は収益事業を行う場合などに限られる仕組みです(4条1項)。
非営利型に当たらない一般社団法人は、株式会社と同じく全ての所得が法人税の対象になります。
収益事業とは、政令で定める事業で、継続して事業場を設けて行われるものです(2条13号)。
非営利型法人には、2つの類型があります。
| 類型 | 主な要件(法人税法施行令3条) |
|---|---|
| 非営利性が徹底された法人(1項) | 定款に剰余金を分配しない旨・残余財産を国や公益法人等に帰属させる旨の定め/理事とその親族等が理事総数の3分の1以下 など |
| 共益的活動を目的とする法人(2項) | 会員相互の支援・交流など会員に共通する利益を図る活動が主たる目的/定款に会費の額か、会費を社員総会で定める旨の定め/主たる事業として収益事業を行っていない/理事とその親族等が3分の1以下 など |
会員の交流と技能の向上を目的とするサークルは、2項の「共益的活動」の類型と目的が重なります。
ただし、要件は1つでも欠けると非営利型に当たりません。定款の文言まで要件に合わせて作る必要があります。
発表会の入場料・講習会の受講料・グッズの販売などが収益事業に当たるかは、事業の内容と実態で判断が分かれます。
非営利型の要件は非営利型一般社団法人とは、税金の全体像は一般社団法人にかかる税金は?で説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
発表会・演奏会と著作権
音楽・演劇・朗読のサークルでは、他人の作品を発表会で使う場面があります。
著作権法38条1項は、公表された著作物を一定の条件で公に上演・演奏・上映・口述できると定めています。
条件は、営利を目的としないこと、聴衆や観衆から料金を受けないこと、出演者に報酬を支払わないことの3つです。
入場料を取る演奏会や、プロの奏者に謝礼を払う公演は、この条文の対象外になります。
その場合は、権利者や著作権の管理団体から許諾を受けるのが原則です。
38条1項が対象にしているのは上演・演奏・上映・口述です。録画した演奏をネットに公開する行為は含まれません。
楽譜のコピーも注意が必要です。
私的使用のための複製は「個人的に又は家庭内その他これに準ずる限られた範囲内」が前提です(30条1項)。
サークルで配るための複製が、この範囲に収まるかは慎重に考える必要があります。
| 場面 | 38条1項の対象か |
|---|---|
| 入場無料・出演者は会員のみ(報酬なし)の発表会 | 対象になり得る |
| 入場料を取る定期演奏会 | 対象外(料金を受けている) |
| 入場無料だがゲスト奏者に謝礼を支払う | 対象外(実演家に報酬) |
| 発表会の録画を動画サイトに公開 | 対象外(演奏ではなく送信) |
| 自作曲・著作権の保護期間が終わった曲だけを演奏 | そもそも許諾の問題が生じにくい |
著作権制度の概要は、文化庁のWebサイトで確認できます。
音楽団体の運営全般は一般社団法人で音楽団体を運営する方法、写真の扱いはNPO法人の写真と著作物の権利でも説明しています。
会員名簿と個人情報
一般社団法人は、社員の氏名と住所を記載した社員名簿を作らなければなりません(31条)。
社員名簿は主たる事務所に備え置き、社員から請求があれば閲覧させます(32条1項・2項)。
名簿などの個人情報データベース等を事業に使う者は、「個人情報取扱事業者」に当たります(個人情報保護法16条2項)。
法人か任意団体かは問われないので、名簿を持つサークルはどちらでもこの立場になり得ます。
個人情報は、利用目的をできる限り特定して扱います(17条1項)。
名簿を本人の同意なく第三者に渡すことは、原則としてできません(27条1項)。
- 個人情報の利用目的(連絡・会費の管理・保険加入の手続など)
- 活動中の写真をWebサイトやSNSに載せてよいかの同意欄
- 社員になる人は、社員名簿に氏名と住所を記載すること
- 退会した人の情報をいつ廃棄するか
名簿の作り方は一般社団法人の会員名簿の作り方と管理、個人情報の扱いは一般社団法人・NPO法人の個人情報の取扱いで説明しています。
任意団体から法人へ引き継ぐもの
任意団体のサークルを法人化しても、任意団体の財産が自動的に法人へ移るわけではありません。
法人は新しく成立した別の主体なので、財産ごとに移す手続が要ります。
任意団体の総会で「法人を設立し、財産を法人に引き継ぎ、任意団体は解散する」と決めておくと、後の説明がしやすくなります。
活動が止まる期間を作らないよう、口座と契約の切り替えには順番があります。
法人化・財産の引継ぎ・任意団体の解散を決議し、議事録を残す
定款認証と設立登記
登記事項証明書や定款を用意して金融機関に申し込む
任意団体の口座から移し、会場や保険の契約者を法人に切り替える
最後の会計報告を会員に示す
口座開設の準備は一般社団法人の銀行口座が作れない?、活動中の事故への備えはボランティア保険とは?と一般社団法人の保険とリスク管理で説明しています。
法人化した後に毎年かかる事務
法人化後の事務は、毎年のものと、数年ごとのものがあります。
毎事業年度、計算書類(貸借対照表・損益計算書)と事業報告を作ります(123条2項)。
計算書類は作成から10年間保存します(123条4項)。
事業年度の終了後一定の時期に、定時社員総会を開きます(36条1項)。
社員全員が書面や電子メールで同意すれば、総会を開かずに決議したものとみなせます(58条1項)。
この場合、同意の書面などを10年間備え置きます(58条2項)。
定時社員総会の後、貸借対照表を公告します(128条1項)。
公告の方法は官報・新聞・電子公告などから定款で選びます(331条1項)。
理事の任期は、選任後2年以内に終わる事業年度のうち最終のものに関する定時社員総会の終結の時までです(66条)。
同じ人が再任されても、登記事項に変更が生じたら2週間以内に変更の登記をします(303条)。
| 時期 | 事務 | 根拠 |
|---|---|---|
| 毎事業年度の終了後 | 計算書類と事業報告の作成 | 123条2項 |
| 毎年 | 定時社員総会(全員同意なら書面で省略可) | 36条1項・58条1項 |
| 定時社員総会の後 | 貸借対照表の公告 | 128条1項 |
| 理事の任期ごと(最長おおむね2年) | 役員の改選と変更登記 | 66条・303条 |
| 税務 | 法人住民税・法人税の申告の要否を確認 | 税理士・税務署・自治体に確認 |
登記を最後にした日から5年が経つと、休眠法人として解散したものとみなされる手続の対象になります(149条1項)。
役員の改選と登記を続けることが、法人を維持する最低限の条件です。
サークルをやめるときの財産の行き先
活動を終えるときは、社員総会の決議などで解散し、清算をします。
清算後に残った財産の帰属は、定款で定めるところによります(239条1項)。
定款で決まらないときは、社員総会の決議で決めます(同条2項)。
それでも決まらない財産は国庫に帰属します(同条3項)。
社員に残余財産の分配を受ける権利を与える定款の定めは、効力がありません(11条2項)。
非営利型にする場合は、残余財産の帰属先について施行令3条の要件にも合わせます。
設立のときに、解散時の財産を同じ目的の団体などに引き継ぐ定めを置いておくと、会員の納得を得やすくなります。
よくある誤解
誤解1:趣味の団体は一般社団法人になれない。一般社団法人に公益性の要件はありません。会員の交流が目的でも設立できます。
誤解2:法人化すれば会費に税金はかからない。
法人税の扱いは非営利型に当たるか、収益事業を行うかで変わります。
会費だから一律に対象外、という仕組みではありません。
誤解3:会員全員を社員にしなければならない。誰を社員にするかは定款で決めます(11条1項5号)。
誤解4:社員が2人を下回ると法人は解散する。
2人以上が必要なのは設立時の定款作成です(10条1項)。
解散事由は社員が欠けたこと(0人)です(148条4号)。
誤解5:無料の発表会なら著作物を自由に使える。出演者に報酬を払う場合や、ネットに公開する場合は38条1項の対象外です。
誤解6:法人にすれば任意団体の口座がそのまま法人の口座になる。
法人は別の主体なので、法人名義の口座を新しく開いて移します。
あわせて読みたい
趣味のサークル・同好会の法人化についてよくある質問
A. できます。一般社団法人には活動分野や公益性の要件がなく、社員2人以上で定款を作り、公証人の認証と設立登記をすれば成立します(一般法人法10条1項・13条・22条)。
A. 会員同士で楽しむことが主な目的なら一般社団法人が向きます。NPO法人の活動は不特定かつ多数のものの利益の増進を目的とする必要があり、社員10人以上も要件です(NPO法2条1項・12条1項4号)。
A. ありません。誰を社員とするかは定款の「社員の資格の得喪に関する規定」で決めます(一般法人法11条1項5号)。中心メンバーだけを社員にする設計もよく使われます。
A. 定款認証の手数料5万円(公証人手数料令35条3号)と、設立登記の登録免許税6万円(登録免許税法別表第一24号(一)ロ)で、合計11万円です。専門家に依頼する場合はその報酬が別にかかります。
A. 非営利型法人に当たるかどうかと、収益事業を行うかどうかで扱いが変わります(法人税法2条9号の2・4条1項)。個別の判断は税理士または税務署に確認してください。
A. 営利を目的とせず、入場料を取らず、出演者に報酬を払わない場合は、許諾なく演奏できます(著作権法38条1項)。条件を一つでも欠く場合や、録画をネットに公開する場合は対象外です。
A. 定時社員総会は毎事業年度の終了後一定の時期に招集します(36条1項)。社員全員が書面や電磁的記録で同意すれば、決議があったものとみなされます(58条1項)。
A. 分けられません。社員に残余財産の分配を受ける権利を与える定款の定めは無効です(11条2項)。帰属先は定款で定め、決まらなければ社員総会の決議で決めます(239条)。
📖 参考にした公的機関の情報

