


結論から申し上げます。
決算や申告が遅れても、期限を過ぎてから手続をすることはできます。
法人税の申告は、税務署の決定があるまでは期限後でも提出できます(国税通則法18条1項)。
ただし、遅れには2種類の不利益があります。
1つは税の不利益で、無申告加算税や延滞税がかかることがあります(同法66条・60条)。
もう1つは一般法人法の不利益で、定時社員総会を招集しないことや公告を怠ることは過料の対象です(一般法人法342条)。
税の加算税は、税務署の調査の通知より前に自分から申告すると割合が低くなる仕組みです。
最初に確かめる:何が、どれだけ遅れているか
「決算が遅れた」といっても、遅れている手続は1つではありません。
一般社団法人の決算期には、一般法人法の手続と税法の手続が並行して走っています。
それぞれ根拠の法律も期限も違うため、まず一覧で現状を確かめます。
下の表で、自分の法人に当てはまる行と、すでに過ぎた期限に印を付けてみてください。
| 手続 | 期限 | 根拠 | 遅れたときの主な不利益 |
|---|---|---|---|
| 会計帳簿の作成 | 適時に | 一般法人法120条1項 | 決算書類が作れない |
| 計算書類・事業報告の作成 | 法律上の日付はない(総会の前に必要) | 一般法人法123条2項 | 記載漏れは過料の対象(342条7号) |
| 監事の監査・理事会の承認 | 総会の前 | 一般法人法124条1項・3項 | 総会に出す書類がそろわない |
| 定時社員総会 | 事業年度の終了後「一定の時期」 | 一般法人法36条1項 | 招集しないと過料の対象(342条9号) |
| 計算書類の備置き | 総会の1週間前(理事会設置は2週間前)から | 一般法人法129条1項 | 備え置かないと過料の対象(342条8号) |
| 貸借対照表の公告 | 総会の終結後遅滞なく | 一般法人法128条1項 | 公告を怠ると過料の対象(342条2号) |
| 法人税の確定申告 | 事業年度終了の翌日から2か月以内 | 法人税法74条1項 | 無申告加算税・延滞税 |
| 役員の変更登記 | 変更から2週間以内 | 一般法人法303条 | 登記を怠ると過料の対象(342条1号) |
過料はいずれも「100万円以下」と定められ、対象は理事などの役員個人です(342条柱書)。
法人税の申告が必要かどうかは法人の類型で変わります。次の節で確かめます。
そもそも法人税の申告が必要な法人か
一般社団法人は、税法上2つの類型に分かれます。
非営利型法人は、法人税法2条9号の2の要件を満たす一般社団法人です。
非営利型法人は法人税法上の「公益法人等」に当たります(2条6号・別表第二)。
公益法人等が法人税を納める義務を負うのは、主に収益事業を行う場合です(4条1項ただし書)。
それ以外の一般社団法人は普通法人として扱われ、会費や寄附を含めた所得が対象になります。
普通法人の一般社団法人は、所得がなくても毎事業年度の確定申告が前提になります(74条1項)。
自分の法人がどちらの類型かは、定款の内容と運営の実態で決まります。
| 類型 | 法人税の対象 | 申告の考え方 |
|---|---|---|
| 非営利型法人(2条9号の2) | 収益事業から生じた所得(4条1項ただし書) | 収益事業を行うなら申告が必要 |
| 普通法人の一般社団法人 | すべての所得 | 毎事業年度の確定申告が前提 |
| 公益社団法人 | 公益法人等として扱われる | 公益目的事業の扱いを含め税理士に確認 |
法人住民税などの地方税は、法人税とは別に、事務所のある都道府県・市区町村へ申告します。
地方税は所得がなくてもかかる部分があり、扱いは自治体ごとに異なります。
申告の要否は一般社団法人の法人税申告は必要?で詳しく説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
法人税の申告期限を過ぎたとき:期限後申告
法人税の確定申告の期限は、事業年度終了の日の翌日から2か月以内です(法人税法74条1項)。
申告は「確定した決算に基づき」行います(同項)。
確定申告書には、貸借対照表や損益計算書などを添付します(同条3項)。
期限を過ぎても、税務署長の決定があるまでは申告書を提出できます(国税通則法18条1項)。
この申告書を「期限後申告書」といいます(同条2項)。
期限後申告書にも、期限内の申告書と同じ記載事項と添付書類が必要です(同条3項)。
決定とは、申告がない場合に税務署が税額を決める処分のことです。
決定を受ける前に自分から申告する方が、次の節で説明する加算税の割合が低くなります。
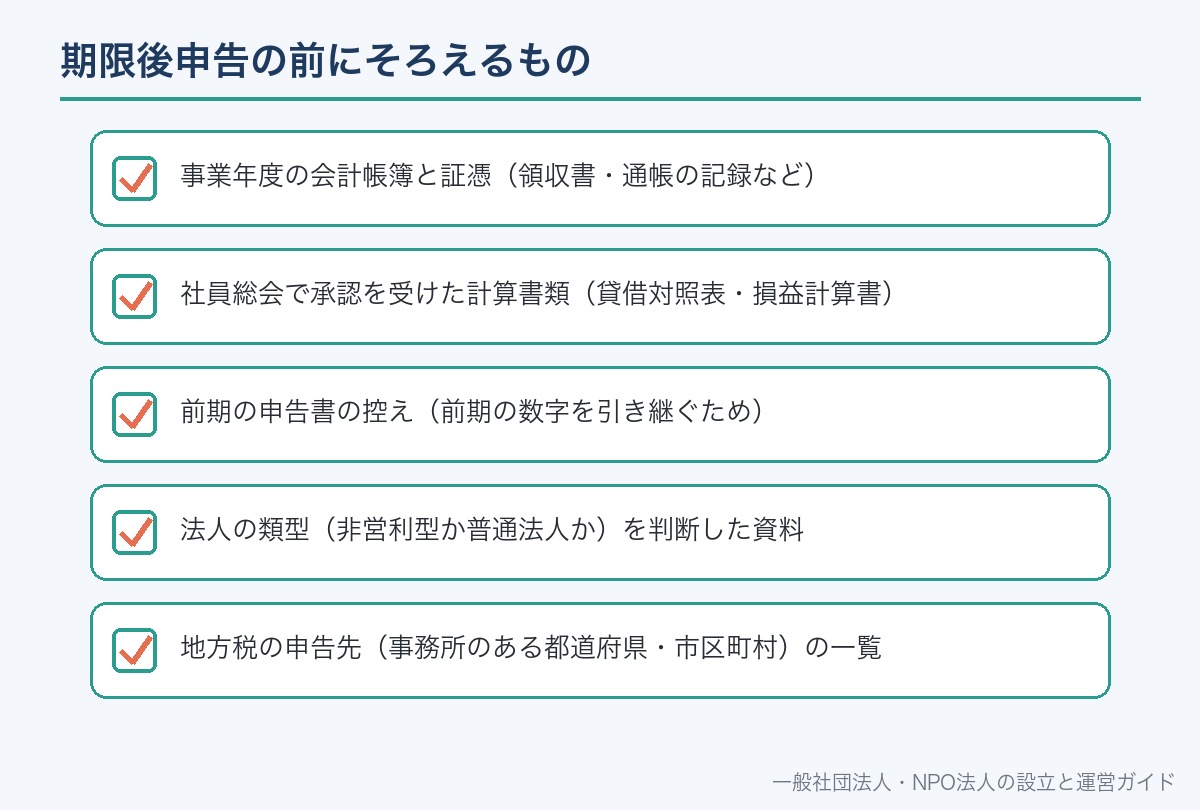
- 事業年度の会計帳簿と証憑(領収書・通帳の記録など)
- 社員総会で承認を受けた計算書類(貸借対照表・損益計算書)
- 前期の申告書の控え(前期の数字を引き継ぐため)
- 法人の類型(非営利型か普通法人か)を判断した資料
- 地方税の申告先(事務所のある都道府県・市区町村)の一覧
無申告加算税・延滞税・不納付加算税の仕組み
申告や納付が遅れたときの税の不利益は、国税通則法に定められています。
無申告加算税は、期限後申告や決定で納める税額にかかります(66条1項)。
割合は原則15%で、調査を予知する前の申告なら10%です(同項)。
納める税額が50万円を超える部分には、さらに5%が加算されます(同条2項)。
300万円を超える部分は30%の区分があります(同条3項)。
調査の通知がある前に自分から申告した場合は、5%になります(同条8項)。
期限内に申告する意思があったと認められる一定の場合で、期限から1か月以内の申告なら、無申告加算税はかかりません(同条9項)。
この「一定の場合」の要件は政令で定められています。
| 状況 | 無申告加算税の割合(本則) | 根拠 |
|---|---|---|
| 調査の通知前に自主的に期限後申告 | 5% | 国税通則法66条8項 |
| 調査の通知後、更正・決定を予知する前に申告 | 10%(50万円超の部分は15%、300万円超の部分は25%) | 同条1項〜3項 |
| 調査により予知した後の申告・決定 | 15%(50万円超の部分は20%、300万円超の部分は30%) | 同条1項〜3項 |
| 期限内申告の意思があった一定の場合で、期限から1か月以内 | かからない | 同条9項 |
表は条文の割合を簡略に示したものです。過去に無申告加算税を課された場合などは割合が加重されます(同条6項)。
延滞税は、期限後申告で納める税額について、法定納期限の翌日から完納の日までの日数に応じてかかります(60条1項2号・2項)。
条文上の割合は年14.6%です。納期限までと、その翌日から2か月を経過する日までは年7.3%です(60条2項)。
実際に適用される割合は特例により毎年見直されるため、国税庁の「延滞税について」で確認します。
役員報酬や給与から源泉徴収した所得税は、原則として徴収した月の翌月10日までに納めます(所得税法183条1項)。
源泉所得税の納付が遅れると、不納付加算税が原則10%、告知を受ける前の自主納付なら5%かかります(国税通則法67条1項・2項)。
法定納期限までに納める意思があったと認められる一定の場合で、1か月以内の納付なら不納付加算税はかかりません(同条3項)。
個々の法人に何がいくらかかるかは、税理士または所轄の税務署に確認してください。
一般法人法の手続が遅れたときに起きること
税とは別に、一般法人法も決算の手続を定めています。
計算書類と事業報告は、毎事業年度に作成しなければなりません(123条2項)。
監事を置く法人では監事の監査を、理事会を置く法人では理事会の承認を経ます(124条1項・3項)。
計算書類は定時社員総会の承認を受けなければなりません(126条2項)。
定時社員総会は、毎事業年度の終了後一定の時期に招集しなければなりません(36条1項)。
法律は「何か月以内」とは書いていませんが、招集しないことは過料の対象です(342条9号)。
総会の後は、貸借対照表を遅滞なく公告します(128条1項)。公告を怠ることも過料の対象です(342条2号)。
決算の流れ全体は一般社団法人の決算・会計、公告の方法は決算公告は必要?で説明しています。
| 遅れている手続 | 過料の根拠(342条) | 立て直しの方法 |
|---|---|---|
| 定時社員総会を招集していない | 9号 | 招集手続をとるか、全員の同意で書面決議(58条) |
| 計算書類を備え置いていない | 8号 | 主たる事務所に5年間備え置く(129条1項) |
| 貸借対照表を公告していない | 2号 | 定款で定めた公告方法で公告する(128条1項) |
| 計算書類に記載すべき事項を記載していない | 7号 | 記載を補って作り直す |
| 役員の変更登記をしていない | 1号 | 2週間の期限を過ぎていても登記を申請する(303条) |
| 役員の員数が欠けたのに選任していない | 13号 | 社員総会で役員を選任する |
過料は、裁判所が決定する行政上の制裁で、刑罰ではありません。
定時社員総会が開けない・開いていないとき
決算の遅れでいちばん影響が大きいのが、定時社員総会の遅れです。
社員が集まれない場合は、社員総会の決議の省略(書面決議)が使えます(58条1項)。
理事または社員の提案に、社員全員が書面または電磁的記録で同意すれば、可決の決議があったものとみなされます。
定時社員総会の目的事項すべてについて書面決議が成立すると、その時に定時社員総会が終結したものとみなされます(58条4項)。
同意書面は、決議があったとみなされた日から10年間、主たる事務所に備え置きます(58条2項)。
社員の1人でも同意しなければ書面決議は成立しないため、その場合は通常の招集手続をとります。
理事が招集しないときは、議決権の10分の1以上を持つ社員が招集を請求できます(37条1項)。
請求後も招集されなければ、その社員が裁判所の許可を得て招集できます(37条2項)。
令和〇年〇月〇日 社員各位 一般社団法人〇〇 代表理事 〇〇〇〇
一般社団法人及び一般財団法人に関する法律第58条第1項に基づき、次の事項を提案します。
第1号議案 第〇期(令和〇年〇月〇日から令和〇年〇月〇日まで)計算書類承認の件
第2号議案 理事〇名選任の件
本提案に同意される場合は、同封の同意書に記名のうえ令和〇年〇月〇日までにご返送ください。
社員全員の同意書がそろった日に決議があったものとみなされます。招集通知の文例は別記事で紹介しています。
招集の手順は社員総会の招集通知で説明しています。
総会の遅れは役員の任期と登記にも響く
理事の任期は、選任後2年以内に終了する事業年度のうち最終のものに関する定時社員総会の終結の時までです(66条)。
つまり、任期の終わりが定時社員総会の日に連動しています。
総会を開かないままでいると、改選の時期と変更登記の期限の判断が難しくなります。
任期満了で退任した役員は、法律や定款の員数が欠ける場合、後任の就任まで役員の権利義務を持ちます(75条1項)。
役員を改選したら、2週間以内に変更登記をします(303条)。重任(再任)の場合も登記が必要です。
総会を長く開いていなかった場合の任期満了日の扱いは、法務局や司法書士に確認してから登記します。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
登記の手順は一般社団法人の役員変更登記で説明しています。
遅れに気づいたときの立て直しの手順
遅れを取り戻すときは、税の期限と法人法の手続を同時に進めます。
帳簿が整っていないと何も始められないため、まず会計帳簿を事業年度末まで締めます。
次の流れ図は、法人税の申告期限をすでに過ぎた法人を想定した順番です。
冒頭の表で、過ぎた期限と残っている期限を確かめる
証憑を集め、事業年度末までの記帳を終える(120条1項)
監事監査・理事会承認を経る(123条2項・124条)
集まれなければ全員同意の書面決議(58条)
決定の前に申告する(国税通則法18条1項)。地方税も同時に
計算書類の備置き(129条)と貸借対照表の公告(128条)
改選が必要なら選任し、変更登記をする(303条)
税の不利益を小さくする観点からは、申告と納付をできるだけ早く済ませることが優先です。
延滞税は日数に応じてかかるため、税額が分かった時点で納付すると負担が増えません。
毎年遅れるなら「申告期限の延長の特例」を検討する
定時社員総会が毎年、事業年度終了から2か月を過ぎて開かれる法人もあります。
このような法人は、確定申告書の提出期限の延長の特例を申請できます(法人税法75条の2第1項)。
定款などの定めで、事業年度終了の翌日から2か月以内に定時総会が招集されない常況にあることが条件です。
認められると、申告期限が原則として1か月延長されます(同項)。
申請は、適用を受けたい事業年度の終了の日までに行います(同条3項)。
定款の定めを理由に申請するときは、定款の写しを添付します(同条4項)。
延長された期間については、法人税に利子税がかかります(同条8項で75条7項を準用)。
災害などのやむを得ない理由で決算が確定しないときは、別の延長制度があります(75条1項)。
こちらの申請は、事業年度終了の翌日から45日以内です(75条2項)。単なる事務の遅れは理由になりません。
| 制度 | 対象 | 申請期限 | 根拠 |
|---|---|---|---|
| 延長の特例 | 定款等により2か月以内に定時総会が招集されない常況 | 事業年度終了の日まで | 法人税法75条の2 |
| 災害等による延長 | 災害その他やむを得ない理由で決算が確定しない | 事業年度終了の翌日から45日以内 | 法人税法75条 |
延長の特例を使うには、定款の「定時社員総会は毎事業年度終了後3か月以内に開催する」といった定めが前提になります。
定款の変更は社員総会の特別決議が必要です。申請の様式は国税庁の手続案内で確認できます。
登記の放置とみなし解散
決算の遅れと一緒に起きやすいのが、役員変更登記の放置です。
最後の登記から5年を経過した一般社団法人は「休眠一般社団法人」になります(149条1項)。
法務大臣の官報公告から2か月以内に届出をしないと、解散したものとみなされます(同項)。
理事の任期は最長でも約2年なので、きちんと改選していれば5年間登記がないことは通常ありません。
決算も総会も止まっている法人は、改選の登記も止まっていることが多いため、登記簿の最終登記日を確かめます。
詳しくは一般社団法人のみなし解散とはで説明しています。
公益社団法人は行政庁への提出期限もある
公益認定を受けた公益社団法人には、さらに行政庁への提出期限があります。
財産目録などの書類は、毎事業年度の経過後3か月以内に行政庁へ提出します(公益認定法22条1項)。
事業計画書・収支予算書などは、毎事業年度開始の日の前日までに提出します(同項)。
一般社団法人の手続より期限が明確なため、決算の遅れが直接この期限に響きます。
提出の方法は、内閣府の公益法人informationで案内されています。
遅れを繰り返さないための年間スケジュール
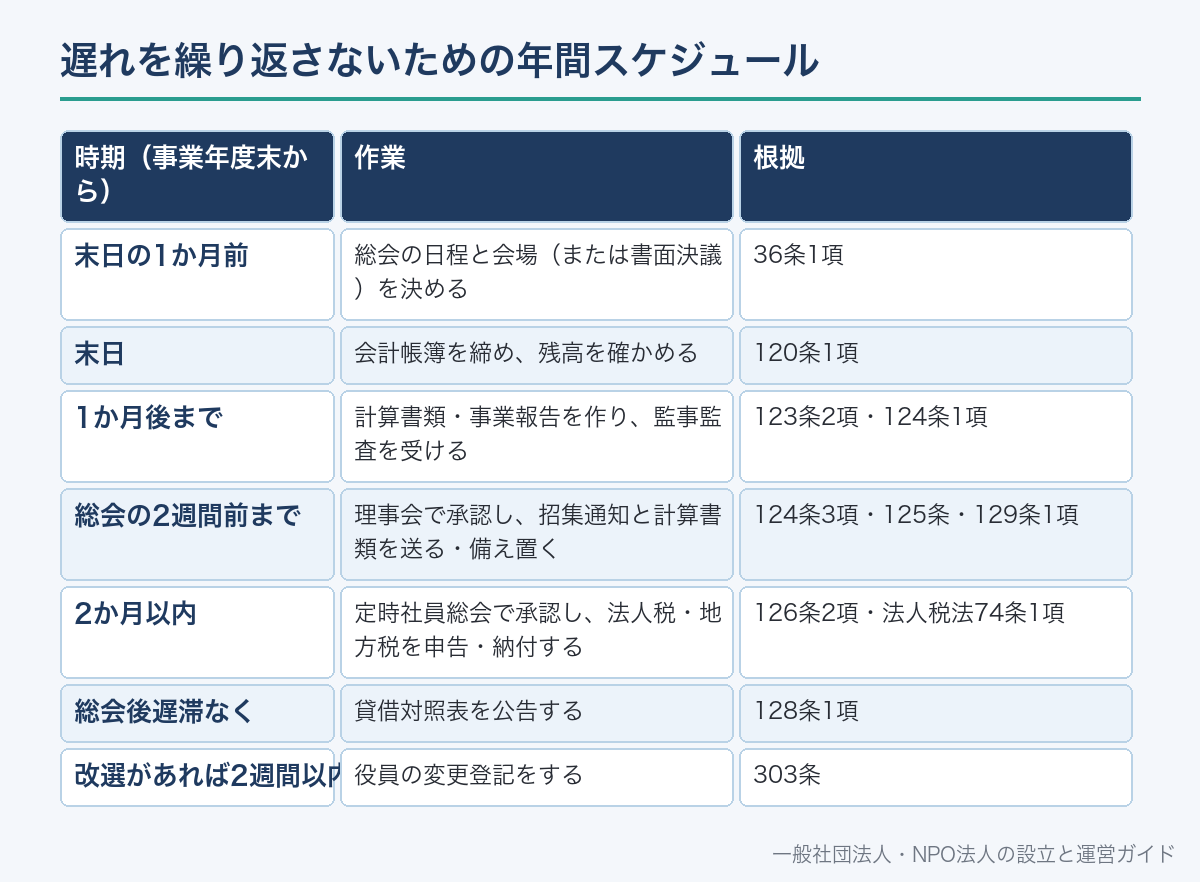
遅れの多くは、総会の日程を決めないまま事業年度末を迎えることから始まります。
事業年度末を基準に、毎年同じ時期に同じ作業をする表を作っておくと防げます。
下の表は、法人税の申告が必要な法人で、延長の特例を使わない場合の目安です。
| 時期(事業年度末から) | 作業 | 根拠 |
|---|---|---|
| 末日の1か月前 | 総会の日程と会場(または書面決議)を決める | 36条1項 |
| 末日 | 会計帳簿を締め、残高を確かめる | 120条1項 |
| 1か月後まで | 計算書類・事業報告を作り、監事監査を受ける | 123条2項・124条1項 |
| 総会の2週間前まで | 理事会で承認し、招集通知と計算書類を送る・備え置く | 124条3項・125条・129条1項 |
| 2か月以内 | 定時社員総会で承認し、法人税・地方税を申告・納付する | 126条2項・法人税法74条1項 |
| 総会後遅滞なく | 貸借対照表を公告する | 128条1項 |
| 改選があれば2週間以内 | 役員の変更登記をする | 303条 |
- 事業年度の末日と、法人税・地方税の申告期限
- 前期の申告書の控えと、提出先の税務署・自治体
- 定款の公告方法と、前回の公告の掲載先
- 役員全員の任期満了の時期と、前回の登記日
- 源泉所得税の納付期限と、納付書の保管場所
事業年度の決め方は事業年度(決算月)の決め方も参考にしてください。
よくある誤解
誤解1:期限を過ぎたら申告できない。税務署の決定があるまでは期限後申告ができます(国税通則法18条1項)。
誤解2:赤字なら申告しなくてよい。普通法人の一般社団法人は、所得がなくても確定申告が前提です(法人税法74条1項)。
誤解3:遅れたら黙って待つ方が得。
調査の通知前に自主的に申告すると、無申告加算税は5%です(66条8項)。
待つほど延滞税も増えます。
誤解4:総会を開かなければ決算は承認できない。社員全員が同意すれば、書面決議で承認できます(一般法人法58条1項)。
誤解5:一般法人法の手続は遅れても罰則がない。
総会を招集しないことや公告を怠ることは、100万円以下の過料の対象です(342条2号・9号)。
誤解6:事務が忙しければ申告期限を延ばせる。
75条の延長は災害などのやむを得ない理由が必要です。
毎年遅れる法人は75条の2の特例を事前に申請します。
あわせて読みたい
一般社団法人の決算・申告の遅れについてよくある質問
A. できます。税務署長の決定があるまでは、期限後申告書を提出できます(国税通則法18条1項)。期限内申告と同じ添付書類が必要です(同条3項)。
A. 無申告加算税と延滞税がかかることがあります(国税通則法66条・60条)。調査の通知前に自主的に申告した場合、無申告加算税の割合は5%です(66条8項)。
A. 期限内に申告する意思があったと認められる一定の場合で、期限から1か月以内に申告したときはかかりません(国税通則法66条9項)。要件は政令で定められています。
A. 非営利型法人は公益法人等として、収益事業を行う場合に法人税の納税義務を負います(法人税法4条1項・2条9号の2)。普通法人の一般社団法人は毎事業年度の申告が前提です。
A. 社員全員が書面または電磁的記録で同意すれば、決議があったものとみなされます(一般法人法58条1項)。目的事項すべてが可決されれば定時社員総会は終結したものとみなされます(同条4項)。
A. 一般法人法は「毎事業年度の終了後一定の時期」と定めています(36条1項)。法人税の申告期限が事業年度終了から2か月以内のため、それまでに開く日程を組むのが通常です。
A. 定款の定めなどで2か月以内に総会が招集されない常況にあれば、申告期限の延長の特例を申請できます(法人税法75条の2第1項)。申請は事業年度終了の日までです(同条3項)。
A. 公告は定時社員総会の終結後遅滞なく行う義務があり(一般法人法128条1項)、怠ると過料の対象です(342条2号)。気づいた時点で、定款で定めた方法により公告します。
📖 参考にした公的機関の情報

