結論から申し上げます。
一般社団法人は、相続の対象になりません。株式会社の株式にあたる「持分」がないためです。
社員は、死亡すると退社します(一般法人法29条3号)。社員の地位を相続人が引き継ぐことはありません。
理事と法人の関係は委任で(64条)、委任は受任者の死亡で終わります(民法653条1号)。
そのため代替わりは、社員総会で後継者を理事に選び、代表理事に選定するという手続で行います。
一方で、創業者が法人に貸したお金や不動産など、個人の財産は通常どおり相続されます。
同族で理事の過半数を占める法人では、理事の死亡時に法人へ相続税が課される規定もあります(相続税法66条の2)。
相続されるもの・されないもの
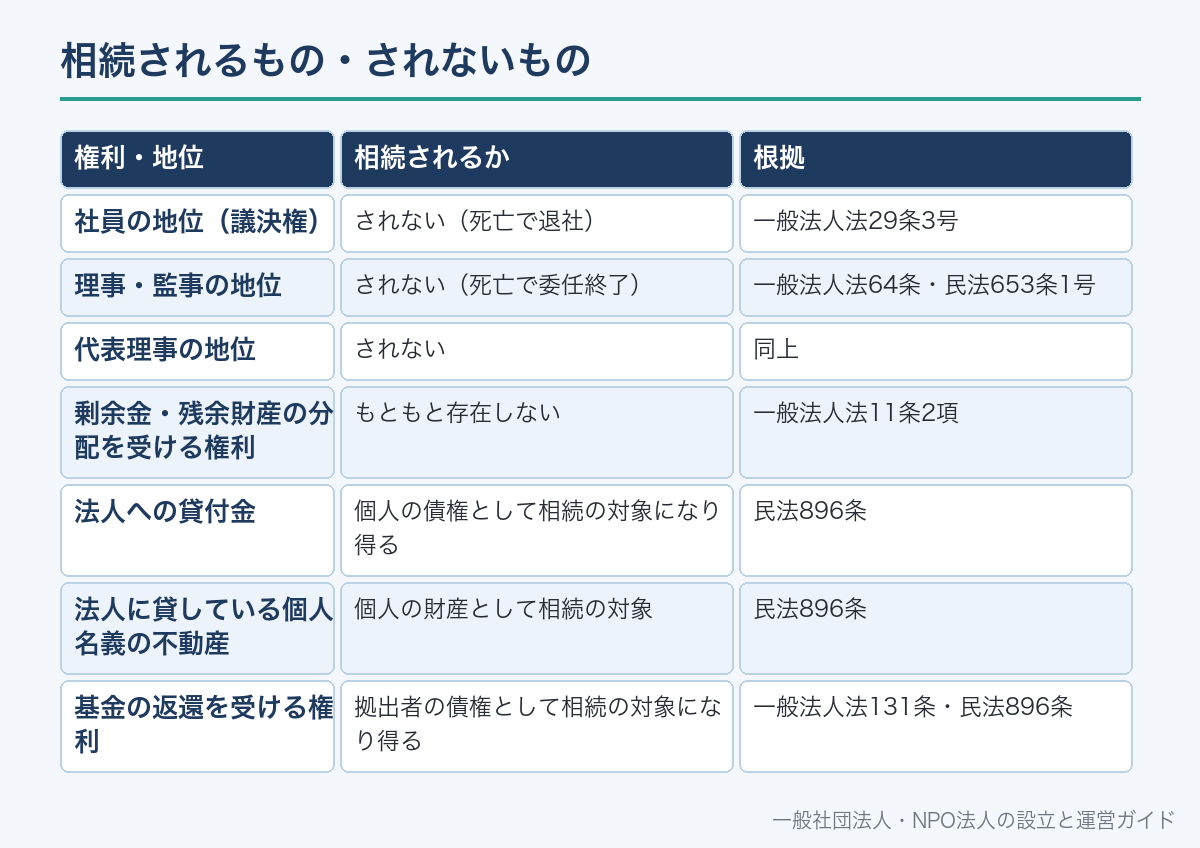
一般社団法人をめぐる権利のうち、相続されるものとされないものを分けると次のとおりです。
相続人は、被相続人の財産に属した一切の権利義務を引き継ぎます(民法896条)。
ただし、被相続人の一身に専属したものは除かれます(同条ただし書)。
社員の地位は、死亡が法定の退社事由とされているため、相続人に移りません(29条3号)。
理事・監事・代表理事の地位も、委任の終了によって死亡と同時に終わります(64条・民法653条1号)。
そもそも社員には剰余金や残余財産の分配を受ける権利がないため(11条2項)、相続される「持分」がありません。
| 権利・地位 | 相続されるか | 根拠 |
|---|---|---|
| 社員の地位(議決権) | されない(死亡で退社) | 一般法人法29条3号 |
| 理事・監事の地位 | されない(死亡で委任終了) | 一般法人法64条・民法653条1号 |
| 代表理事の地位 | されない | 同上 |
| 剰余金・残余財産の分配を受ける権利 | もともと存在しない | 一般法人法11条2項 |
| 法人への貸付金 | 個人の債権として相続の対象になり得る | 民法896条 |
| 法人に貸している個人名義の不動産 | 個人の財産として相続の対象 | 民法896条 |
| 基金の返還を受ける権利 | 拠出者の債権として相続の対象になり得る | 一般法人法131条・民法896条 |
基金は、法人が拠出者に返還義務を負う拠出です(131条)。
返還は定時社員総会の決議で行い、純資産額が基金の総額などを超える部分が限度です(141条1項・2項)。
法人が使っている財産が個人名義か法人名義かで、相続のときの扱いが大きく変わります。
株式会社の事業承継との違い
株式会社の事業承継は、多くの場合、経営者が持つ株式を後継者に移すことで行います。
株式は財産なので、贈与・売買・相続で移ります。
会社法には、相続で株式を取得した人に売渡しを請求できる定款の定めまであります(会社法174条)。
一般社団法人には株式がなく、社員の地位も相続されません。
そのため、「誰に渡すか」ではなく「誰を選ぶか」が承継の中身になります。
選ぶ権限は、理事については社員総会(63条1項)、代表理事については理事会または定款などにあります(90条3項・77条3項)。
| 項目 | 株式会社 | 一般社団法人 |
|---|---|---|
| 承継の対象 | 株式(財産) | 理事・代表理事という地位への選任 |
| 相続 | 株式は相続の対象 | 法人も社員の地位も相続されない |
| 後継者を決める人 | 株主(株式を持つ人) | 社員総会・理事会 |
| 先代の影響力 | 株式を持ち続ければ残る | 社員として議決権を持つ範囲で残る |
| 対価 | 株式の売却代金を受け取れる | 分配はできない。役員報酬は職務の対価 |
代替わりで引き継ぐ3つの立場
一般社団法人の「代替わり」は、社員・理事・代表理事の3つの立場をそれぞれ引き継ぐことです。
社員は議決権を持つ構成員です。誰が社員になれるかは、定款の「社員の資格の得喪」の規定で決まります。
理事は社員総会の決議で選任します(63条1項)。理事の任期は原則2年です(66条)。
代表理事は、理事会を置く法人なら理事会が理事の中から選定します(90条2項3号・3項)。
理事会を置かない法人では、定款・理事の互選・社員総会の決議のいずれかで定めます(77条3項)。
後継者を代表者にするには、まず社員総会で理事に選任し、そのうえで代表理事に選定する、という2段階になります。
| 立場 | 誰が決めるか | 根拠 |
|---|---|---|
| 社員 | 定款の定め(入社の手続) | 一般法人法11条1項5号 |
| 理事 | 社員総会の決議 | 一般法人法63条1項 |
| 代表理事(理事会あり) | 理事会の決議 | 一般法人法90条2項3号・3項 |
| 代表理事(理事会なし) | 定款・理事の互選・社員総会の決議 | 一般法人法77条3項 |
代表理事の決め方の詳細は、一般社団法人の代表理事の選び方で説明しています。
創業者は後継者を「指名」できるか
「代表理事は前任の代表理事が指名する」という定款にしたい、という相談があります。
しかし、法律で社員総会の決議が必要とされている事項を、他の機関が決められるとする定款の定めは効力がありません(35条4項)。
理事の選任は社員総会の決議事項なので(63条1項)、前任者の指名だけで理事を決めることはできません。
創業者の意向を反映させたいなら、社員総会で後継者を理事に選任してもらうことが出発点です。
理事が欠けたときに備えて、あらかじめ補欠の理事を選任しておくこともできます(63条2項)。
理事は、社員総会の決議でいつでも解任できます(70条1項)。
先代が引退後に強い影響力を残す仕組みは、法律上つくりにくいといえます。
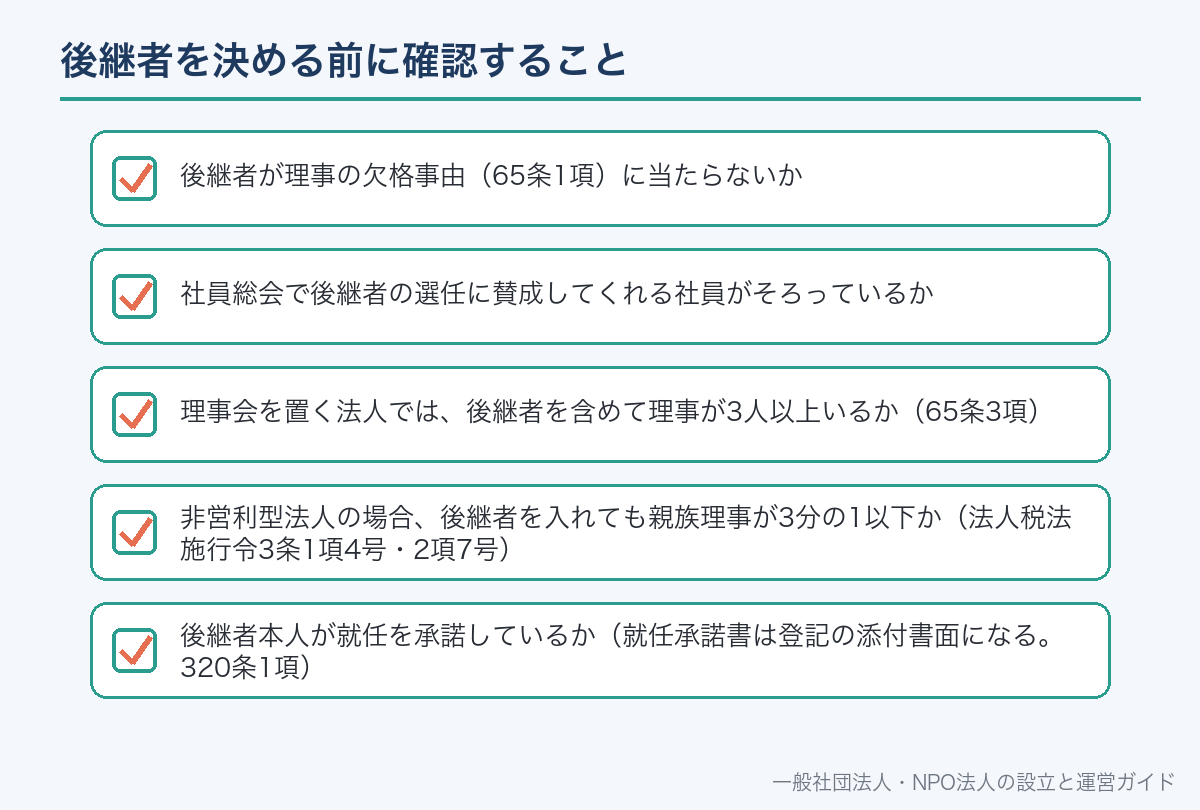
- 後継者が理事の欠格事由(65条1項)に当たらないか
- 社員総会で後継者の選任に賛成してくれる社員がそろっているか
- 理事会を置く法人では、後継者を含めて理事が3人以上いるか(65条3項)
- 非営利型法人の場合、後継者を入れても親族理事が3分の1以下か(法人税法施行令3条1項4号・2項7号)
- 後継者本人が就任を承諾しているか(就任承諾書は登記の添付書面になる。320条1項)
計画的に代替わりする手順
先代が元気なうちに代替わりする場合は、定時社員総会の時期に合わせると手続がまとまります。
理事の任期が満了する総会で後継者を選任すれば、選任と改選を一度に済ませられます。
代表理事が交代したときは、2週間以内に変更の登記が必要です(303条)。
就任の登記には就任承諾書を、退任の登記には退任を証する書面を添付します(320条1項・5項)。
理事の員数・任期・代表理事の選び方・社員の資格を読む
社員でない人を社員にするなら、定款の入社手続を先に行う
普通決議(49条1項)。補欠理事の選任も検討する(63条2項)
理事会設置法人は理事会。理事会なしは定款・互選・総会(77条3項・90条3項)
登記の添付書面になる(320条1項)
代表理事の交代から2週間以内(303条)
届出印や代表者名義を切り替える
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
役員変更登記の流れは、一般社団法人の役員変更登記で詳しく説明しています。
代表理事が急に亡くなったとき
代表理事が亡くなると、その時点で理事と代表理事の地位を失います。
任期満了や辞任で退任した理事には、後任が就くまで権利義務を持ち続ける規定があります(75条1項・79条1項)。
しかし、この規定は死亡には適用されません。条文が「任期の満了又は辞任」に限っているためです。
ほかに理事がいれば、理事会設置法人では各理事が理事会を招集し(93条1項)、新しい代表理事を選定します。
理事が亡くなった人だけだった場合は、社員総会で新しい理事を選ぶ必要があります。
招集する理事がいなくても、社員全員が書面などで同意すれば、総会の決議があったものとみなされます(58条1項)。
社員がまとまらないときは、利害関係人が裁判所に一時役員・一時代表理事の選任を申し立てる方法があります(75条2項・79条2項)。
退任の登記の添付書面として、死亡を証する書面を用意する(320条5項)
社員名簿(31条)と登記事項証明書で現状を把握する
社員総会の決議、または社員全員の同意による決議の省略(58条1項)
理事会設置法人は理事会。理事会なしは定款・互選・総会
変更が生じてから2週間以内(303条)
決議の省略をした場合、同意の書面は10年間、主たる事務所に備え置きます(58条2項)。
社員がいなくなると法人は解散する
代替わりで見落とされやすいのが社員の数です。
一般社団法人は、社員が欠けたこと(0人になったこと)で解散します(148条4号)。
社員は死亡で退社するため(29条3号)、社員が創業者1人だけの法人は、創業者の死亡で解散事由に当たります。
相続人が自動的に社員になる仕組みはありません。
設立時は社員が2人以上必要ですが、その後の退社で1人になっている法人もあります。
代替わりを考えるなら、後継者を早めに社員として迎えておくことが欠かせません。
社員の入社の手続は、定款の「社員の資格の得喪」の規定に従います(11条1項5号)。
| 社員の状況 | 創業者が亡くなると | 準備 |
|---|---|---|
| 社員が創業者1人 | 社員が0人になり解散事由に当たる(148条4号) | 生前に後継者を社員にする |
| 社員が創業者と配偶者の2人 | 配偶者1人で存続する | 後継世代を社員に加える |
| 社員が複数で世代も分散 | そのまま存続する | 社員名簿を最新にしておく(31条) |
社員の入退社の決め方は、一般社団法人の社員の入会・退会ルールで説明しています。
代替わりと税金:相続税法66条の2と66条4項
一般社団法人の財産は法人のものなので、通常は理事や社員の相続財産には入りません。
ただし、相続税法には一般社団法人に関する特別な規定があります。
66条の2は、平成30年度(2018年度)の税制改正で設けられた規定です。
同族理事が理事総数の2分の1を超えるなどの法人で理事(退任後5年以内の人を含む)が亡くなると、法人に相続税が課されます。
課税の対象額は、法人の純資産額を「同族理事の数+1」で割った額です(同条1項)。
公益社団法人や法人税法上の非営利型法人などは、この規定の対象から除かれています(同条2項1号・施行令34条4項)。
また66条4項は、法人への贈与・遺贈で親族などの税負担が不当に減少するときに、法人を個人とみなして課税する規定です。
- 相続開始の直前に、被相続人の同族理事の数が理事総数の2分の1を超えている
- 相続開始前5年以内に、同族理事の割合が2分の1を超える期間の合計が3年以上ある
同族理事とは、被相続人本人・配偶者・3親等内の親族などである理事をいいます(66条の2第2項2号・施行令34条3項)。
家族で理事を固めたまま代替わりしようとする法人ほど、この規定に注意が必要です。
退任する先代に退職慰労金を支払う場合、それは理事の報酬等に当たり、定款か社員総会の決議で額を決めます(一般法人法89条)。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
税の仕組みの全体は、一般社団法人の税金と節税の考え方で説明しています。
法人を続けない選択肢:事業譲渡・合併・解散
後継者が見つからない場合は、法人を続ける以外の方法も考えられます。
事業の全部を譲渡するには、社員総会の特別決議が必要です(147条・49条2項5号)。
別の一般社団法人と合併して、事業を引き継いでもらう方法もあります。
解散する場合、残余財産の帰属は定款で定めるところによります(239条1項)。
定款で定まらなければ社員総会の決議で定め、それでも定まらなければ国庫に帰属します(同条2項・3項)。
どの方法でも、法人の財産を社員で分けることはできません(11条2項・35条3項)。
| 方法 | 内容 | 主な手続 |
|---|---|---|
| 役員の交代 | 法人をそのまま続け、人を入れ替える | 社員総会・理事会・変更登記 |
| 事業の全部譲渡 | 事業を他の法人に引き継ぐ | 社員総会の特別決議(147条・49条2項5号) |
| 合併 | 他の一般社団法人と一つになる | 合併契約・社員総会・登記 |
| 解散・清算 | 法人を閉じる | 解散の決議・清算・残余財産の帰属(239条) |
事業譲渡は一般社団法人の事業譲渡、合併は一般社団法人の合併とはで説明しています。
代替わりに備えて今からやること
急な交代で運営が止まる原因の多くは、書類と権限の所在がわからないことです。
先代が元気なうちに、次の点を整えておくと、誰が引き継いでも手続を進められます。
- 定款の最新版を確認し、理事の員数・代表理事の選び方・社員の資格を把握している
- 社員名簿(31条)を最新にし、主たる事務所に備え置いている(32条1項)
- 社員が創業者1人だけになっていない(148条4号)
- 補欠の理事を選任しておくか検討した(63条2項)
- 議事録・計算書類・登記事項証明書・法人の印鑑の保管場所を後継者が知っている
- 法人名義の財産と、創業者個人名義で法人が使っている財産を一覧にしている
- 法人への貸付金や基金の有無を記録している
- 同族理事の割合と、相続税法66条の2の対象になるかを確認した
よくある誤解
誤解1:創業者の子が一般社団法人を相続する。
法人も、社員・理事の地位も相続されません(29条3号・64条・民法653条1号)。
誤解2:遺言で後継者を代表理事にできる。
理事は社員総会で、代表理事は理事会などで選ぶもので、遺言で決まるものではありません(63条1項・90条3項)。
誤解3:理事が亡くなっても後任が決まるまで登記はそのままでよい。
退任も登記事項の変更なので、2週間以内に登記が必要です(303条)。
誤解4:持分がないから相続税とは無関係。
同族理事が過半数の法人では、理事の死亡時に法人へ相続税が課される場合があります(相続税法66条の2)。
誤解5:社員が1人いれば代替わりの心配はない。
その1人が亡くなると社員が0人になり、解散事由に当たります(148条4号)。
一般社団法人の事業承継・代替わりについてよくある質問
A. できません。社員は死亡で退社し(一般法人法29条3号)、理事の地位も委任の終了で失われます(64条・民法653条1号)。社員に分配を受ける権利がないため(11条2項)、相続される持分もありません。
A. 理事会を置く法人では、残った理事が理事会を開いて代表理事を選定します(90条3項・93条1項)。理事が足りない場合は、社員総会で理事を選任します(63条1項)。
A. 扱われません。後任が就くまで権利義務を持ち続けるのは、任期満了か辞任で退任した理事だけです(75条1項・79条1項)。必要なら裁判所に一時役員の選任を申し立てます(75条2項)。
A. 社員総会で理事に選任し、理事会などで代表理事に選定します(63条1項・90条3項)。非営利型法人では、親族理事が理事総数の3分の1以下である必要があります(法人税法施行令3条1項4号)。
A. 社員が0人になり、解散事由に当たります(一般法人法148条4号)。相続人が自動的に社員になる仕組みはないため、生前に後継者を社員として迎えておく必要があります。
A. 理事の選任は社員総会の決議事項で(63条1項)、法律で総会の決議が必要な事項を他の機関が決められるとする定款の定めは効力がありません(35条4項)。
A. 同族理事が理事総数の2分の1を超える法人などで理事が亡くなると、法人に相続税が課される場合があります(相続税法66条の2)。個別の判断は税理士や税務署に確認してください。
A. 代表理事に変更が生じてから2週間以内に、主たる事務所の所在地で登記します(一般法人法303条)。就任承諾書などを添付します(320条1項)。
📖 参考にした公的機関の情報