


結論から申し上げます。
一般社団法人は、毎事業年度、計算書類とあわせて「事業報告」とその附属明細書を作らなければなりません(一般法人法123条2項)。
事業報告に書く内容は、法務省令で決まっています(一般法人法施行規則34条2項)。
中心になるのは「法人の状況に関する重要な事項」です。
事業報告は監事の監査を受け、理事会があれば理事会の承認を受けます(法124条)。
定時社員総会では、計算書類は「承認」ですが、事業報告は内容を「報告」すれば足ります(126条2項・3項)。
一般法人法には「事業報告書」ではなく「事業報告」という名前で出てきます。この記事では両方を同じ意味で使います。
事業報告とは何か(法律上の位置づけ)
一般法人法123条2項は、各事業年度の「計算書類」「事業報告」「これらの附属明細書」の作成を求めています。
計算書類とは、貸借対照表と損益計算書のことです(同項のかっこ書き)。
つまり決算で作る書類は、お金の書類(計算書類)と文章の書類(事業報告)の2本立てです。
計算書類は数字で財産と損益を示し、事業報告は数字に表れない法人の状況を文章で示します。
施行規則34条2項1号が、事業報告から「計算書類及びその附属明細書の内容となる事項」を除いているのはそのためです。
事業報告は書面でも、電磁的記録(データ)でも作れます(法123条3項)。
| 書類 | 中身 | 根拠 |
|---|---|---|
| 貸借対照表 | 期末の資産・負債・純資産 | 法123条2項 |
| 損益計算書 | 1年間の収益と費用 | 法123条2項 |
| 計算書類の附属明細書 | 重要な固定資産・引当金の明細など | 法123条2項・規則33条 |
| 事業報告 | 法人の状況に関する重要な事項など | 法123条2項・規則34条2項 |
| 事業報告の附属明細書 | 事業報告の内容を補足する重要な事項 | 法123条2項・規則34条3項 |
附属明細書の詳しい中身は、附属明細書とはで説明しています。
事業報告と事業計画書の違い
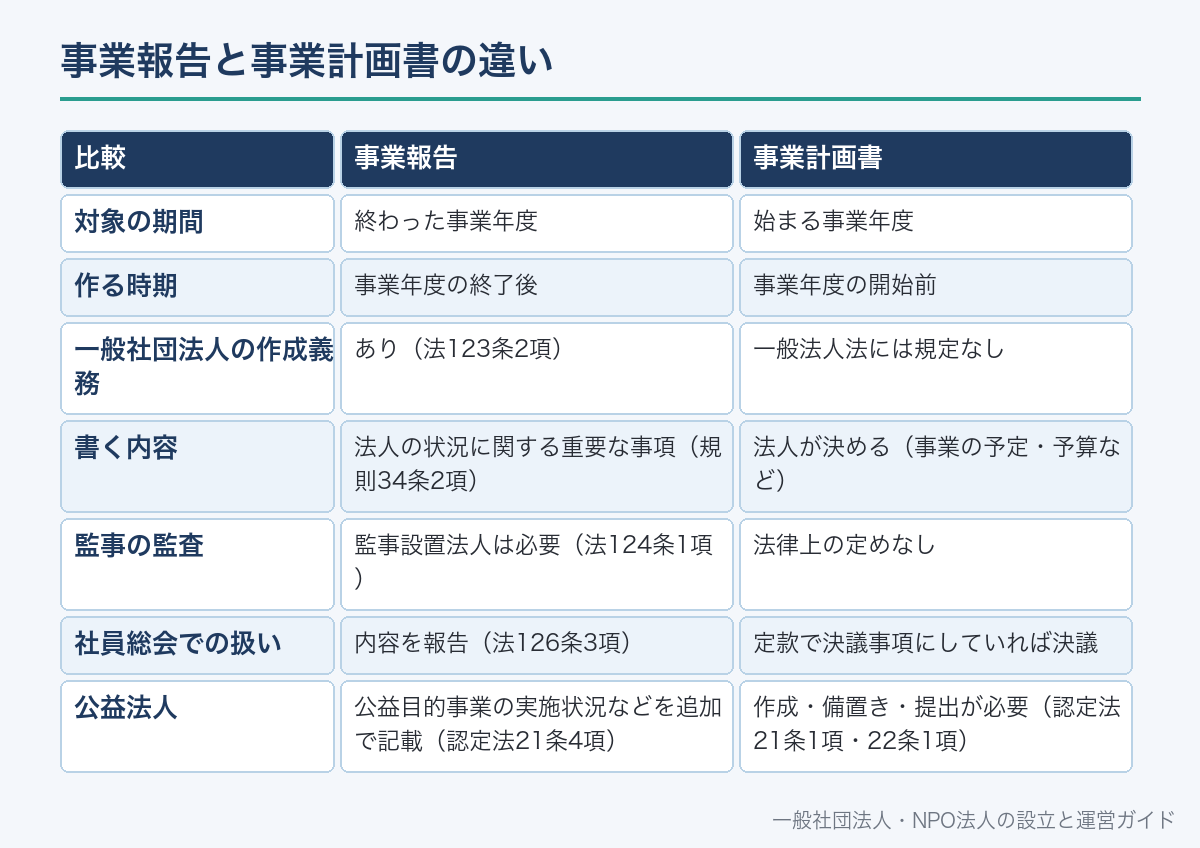
事業報告と事業計画書は、時間の向きが逆の書類です。
事業報告は、終わった事業年度に何が起きたかを書きます。
事業計画書は、始まる事業年度に何をする予定かを書きます。
大きな違いは、法律上の作成義務です。
一般社団法人の事業報告は、一般法人法123条2項で作成が義務づけられています。
一方、一般社団法人の事業計画書は、一般法人法に作成を求める規定がありません。
作るかどうか、誰が承認するかは、定款や法人の規程で決めます。
公益社団法人・公益財団法人になると、事情が変わります。
公益法人は、毎事業年度開始の日の前日までに事業計画書と収支予算書を作り、事務所に備え置きます(公益認定法21条1項)。
さらに行政庁へ提出しなければなりません(同法22条1項)。
| 比較 | 事業報告 | 事業計画書 |
|---|---|---|
| 対象の期間 | 終わった事業年度 | 始まる事業年度 |
| 作る時期 | 事業年度の終了後 | 事業年度の開始前 |
| 一般社団法人の作成義務 | あり(法123条2項) | 一般法人法には規定なし |
| 書く内容 | 法人の状況に関する重要な事項(規則34条2項) | 法人が決める(事業の予定・予算など) |
| 監事の監査 | 監事設置法人は必要(法124条1項) | 法律上の定めなし |
| 社員総会での扱い | 内容を報告(法126条3項) | 定款で決議事項にしていれば決議 |
| 公益法人 | 公益目的事業の実施状況などを追加で記載(認定法21条4項) | 作成・備置き・提出が必要(認定法21条1項・22条1項) |
事業計画書の書き方は、一般社団法人の事業計画書の書き方で扱っています。
事業報告に書かなければならない内容
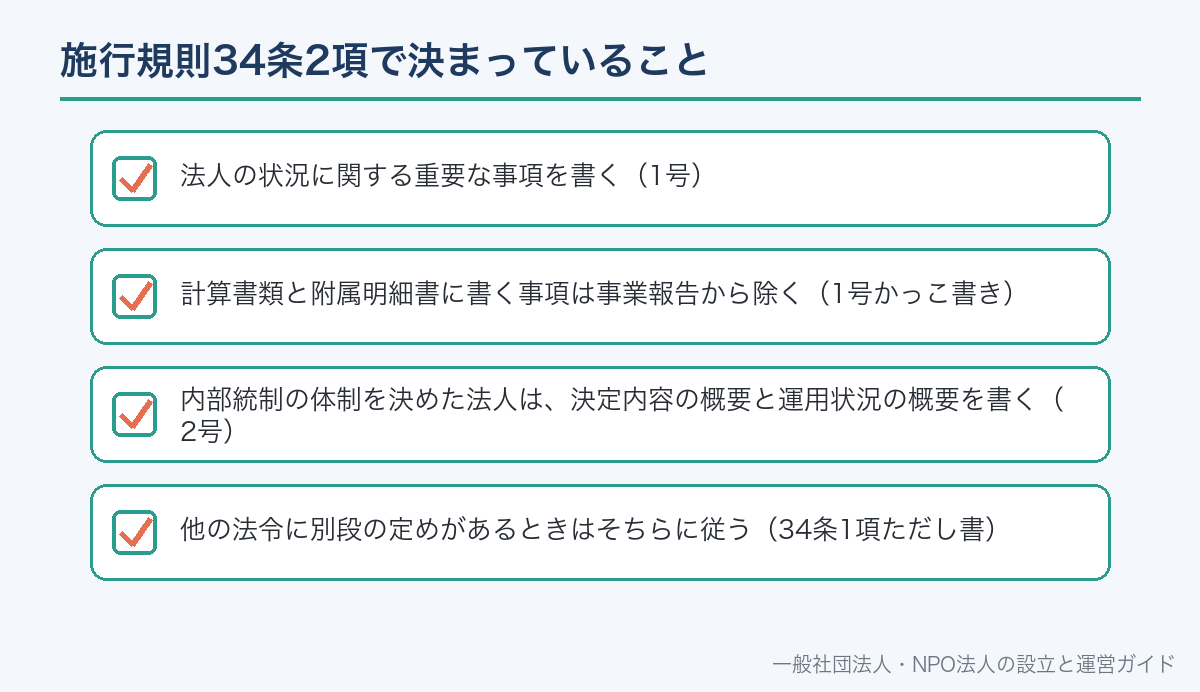
施行規則34条2項は、事業報告の内容として次の2つを定めています。
1号は、法人の状況に関する重要な事項です。ただし、計算書類と附属明細書の内容になる事項は除きます。
2号は、内部統制の体制について決定や決議をしたときの、その内容の概要と運用状況の概要です。
2号の「体制」とは、理事の職務の執行が法令や定款に適合することを確保する体制などのことです(法76条3項3号・90条4項5号)。
この体制の項目は、施行規則14条に11項目が並んでいます。
大規模一般社団法人(負債の合計額が200億円以上の法人)は、この体制を決めなければなりません(法2条2号・76条4項・90条5項)。
それ以外の法人は、決めていなければ2号を書く必要はありません。
事業報告の附属明細書には、事業報告の内容を補足する重要な事項を書きます(規則34条3項)。
- 法人の状況に関する重要な事項を書く(1号)
- 計算書類と附属明細書に書く事項は事業報告から除く(1号かっこ書き)
- 内部統制の体制を決めた法人は、決定内容の概要と運用状況の概要を書く(2号)
- 他の法令に別段の定めがあるときはそちらに従う(34条1項ただし書)
内部統制の11項目は、一般社団法人の内部統制システムとはで解説しています。
「法人の状況に関する重要な事項」の具体例
施行規則34条2項1号は、「重要な事項」の中身を細かく列挙していません。
そのため、何を書くかは法人が判断します。
判断の目安は、社員が法人の1年を理解するのに必要かどうかです。
事業ごとの実施内容と結果は、ほとんどの法人で中心になります。
社員(会員)の数の増減、役員の交代、事務所の移転も、法人の状況を示す事項です。
理事会や社員総会の開催状況も、運営の実態を伝える情報になります。
数字は計算書類と食い違わないように、決算の確定した数字を使います。
事業報告に損益の数字を細かく書き写す必要はありません。数字は計算書類に任せ、文章で状況を説明します。
| 項目 | 書く内容の例 | 書き方のポイント |
|---|---|---|
| 事業の概況 | 事業年度全体の動き | 最初に1〜3段落で全体像を示す |
| 事業別の実施状況 | 事業ごとの実施内容・回数・対象者 | 定款の「目的」「事業」の号ごとに分けると対応がわかる |
| 社員(会員)の状況 | 期首・期末の人数、入会・退会 | 社員と賛助会員などを分けて書く |
| 役員の状況 | 理事・監事の氏名、就任・退任 | 登記事項と一致させる |
| 会議の開催状況 | 社員総会・理事会の日付と主な議題 | 議事録と日付を合わせる |
| 事務所・組織 | 事務所の移転、事務局体制の変更 | 変更がなければ「変更なし」 |
| 重要な契約・出来事 | 重要な契約、借入れ、事業の開始・廃止 | 理事会の決議事項と照らし合わせる |
| 内部統制(決めた法人のみ) | 体制の決定内容の概要と運用状況の概要 | 規則34条2項2号 |
事業報告の記載例
事業報告には法定の様式がありません。
施行規則34条2項の内容が入っていれば、見出しや順番は法人が決められます。
下は、理事会と監事を置く小規模な一般社団法人を想定した骨組みです。
〇〇の部分は、自分の法人の実績に置き換えます。
第〇期(令和〇年〇月〇日から令和〇年〇月〇日まで)事業報告
1 法人の現況に関する事項
(1)事業の概況:当期は、定款第〇条に定める〇〇事業及び〇〇事業を実施した。
(2)事業別の実施状況:〇〇事業 〇〇講座を〇回開催し、延べ〇名が参加した。
(3)社員の状況:期首〇名、入会〇名、退会〇名、期末〇名
2 役員に関する事項:理事〇名、監事〇名(氏名・就任年月日)
3 会議の開催状況:令和〇年〇月〇日 定時社員総会(計算書類の承認ほか)
4 事務所・組織に関する事項:主たる事務所 〇〇県〇〇市〇〇(変更なし)
5 その他法人の状況に関する重要な事項:該当なし
内部統制の体制を決めている法人は、6として「業務の適正を確保するための体制の決定内容の概要及び運用状況の概要」を加えます(施行規則34条2項2号)。
附属明細書は、事業報告を補足する重要な事項がなければ「該当事項なし」とする法人もあります。
作成から総会までの流れと期限
事業報告は、計算書類と同じ流れで手続を進めます。
まず理事が事業報告と附属明細書を作ります(法123条2項)。
監事を置く法人は、監事の監査を受けます(法124条1項)。
会計監査人を置く法人でも、事業報告の監査は監事だけが行います(124条2項2号)。
理事会を置く法人は、監査を受けた事業報告を理事会で承認します(124条3項)。
理事会設置法人は、定時社員総会の招集通知に事業報告と監査報告を添えて社員に提供します(法125条)。
定時社員総会では、理事が事業報告の内容を報告します(法126条3項)。
定款で定めた事業年度(決算期)の終わり
法123条2項・規則34条
監査報告の通知は原則、事業報告の受領から4週間を経過した日などの遅い日まで(規則46条1項)
法124条3項
総会の2週間前までに発送(法39条1項・125条)
総会の2週間前(理事会なしは1週間前)の日から(法129条1項)
法126条3項
定時社員総会は、毎事業年度の終了後一定の時期に招集しなければなりません(法36条1項)。
「何か月以内」という期限は一般法人法にありません。開催時期は定款で定めるのが一般的です。
決算全体の流れは、一般社団法人の決算・会計は何をする?で解説しています。
監事の監査報告と通知期限
監事は、事業報告と附属明細書を受け取ったら監査報告を作ります(規則45条)。
監査報告には、監査の方法と内容、事業報告が法人の状況を正しく示しているかの意見を書きます。
理事の不正や、法令・定款違反の重大な事実があれば、その事実も書きます。
通知の期限は、次のいずれか遅い日です(規則46条1項)。
事業報告の受領から4週間を経過した日、附属明細書の受領から1週間を経過した日、理事と監事が合意した日です。
期限までに監事が通知しないと、その日に監査を受けたものとみなされます(規則46条3項)。
監査報告の書き方は、監事の監査報告書の書き方で解説しています。
| 監査報告の記載事項 | 規則45条 |
|---|---|
| 監事の監査の方法及びその内容 | 1号 |
| 事業報告と附属明細書が法人の状況を正しく示しているかの意見 | 2号 |
| 理事の不正の行為、法令・定款に違反する重大な事実 | 3号 |
| 必要な調査ができなかったときはその旨と理由 | 4号 |
| 内部統制の決定内容が相当でないと認めるときはその旨と理由 | 5号 |
| 監査報告を作成した日 | 6号 |
社員総会では「承認」ではなく「報告」
定時社員総会で、計算書類は承認を受けなければなりません(法126条2項)。
一方、事業報告は、理事が内容を報告すれば足ります(126条3項)。
法律上、事業報告を総会の決議事項にする必要はありません。
定款で事業報告を承認事項にしている法人もあり、その場合は定款に従って決議します。
総会の議事録には、事業報告について報告があったことを記録します。
| 書類 | 定時社員総会での扱い | 根拠 |
|---|---|---|
| 計算書類(貸借対照表・損益計算書) | 承認 | 法126条2項 |
| 計算書類(会計監査人設置で一定の要件を満たすとき) | 報告 | 法127条 |
| 事業報告 | 報告 | 法126条3項 |
| 附属明細書 | 総会への提出は不要(備置きの対象) | 法126条1項・129条1項 |
会議を開かずに済ませる方法もあります。
社員全員が書面などで同意すれば、総会への報告があったものとみなされます(法59条)。
決議事項も全員の同意で決議があったものとみなせます(法58条1項)。
定時総会の目的事項すべてがそうなれば、総会は終結したものとみなされます(同条4項)。
備置き・閲覧・保存のルール
事業報告は、作って総会で報告すれば終わりではありません。
法人は、計算書類・事業報告・附属明細書・監査報告をまとめて主たる事務所に5年間備え置きます(法129条1項)。
備置きの開始は、定時社員総会の日の1週間前(理事会設置法人は2週間前)の日です。
従たる事務所には、写しを3年間備え置きます(129条2項)。
社員と債権者は、業務時間内いつでも閲覧や謄本の交付を請求できます(129条3項)。
注意したいのは保存期間です。10年間の保存が義務づけられているのは、計算書類とその附属明細書です(123条4項)。
事業報告は、123条4項の10年保存の対象に入っていません。
それでも法人の記録として、計算書類と一緒に残しておくのが実務的です。
| 書類 | 主たる事務所の備置き | 保存 |
|---|---|---|
| 計算書類と附属明細書 | 5年間(法129条1項) | 作成から10年間(法123条4項) |
| 事業報告と附属明細書 | 5年間(法129条1項) | 法123条4項の対象外 |
| 監査報告 | 5年間(法129条1項) | ― |
| 会計帳簿・事業に関する重要な資料 | ― | 帳簿閉鎖から10年間(法120条2項) |
決算公告の対象は貸借対照表(大規模一般社団法人は損益計算書も)で、事業報告は公告しません(法128条1項)。
公告の方法は、一般社団法人の公告とはで説明しています。
作らない・備え置かないとどうなるか
一般法人法342条は、理事や監事などが一定の義務を怠ったときに100万円以下の過料を定めています。
同条7号は、事業報告などに記載すべき事項を記載しなかったときや、虚偽の記載をしたときを挙げています。
同条8号は、事業報告などの書類を備え置かなかったときを挙げています。
正当な理由なく閲覧や謄本の交付を拒んだときも対象です(同条4号)。
また、事業報告がないと、監事は監査の対象を受け取れず、総会での報告もできません。
過去の分を作っていなかった場合は、気づいた時点で作成し、監査と報告の手続を踏みます。
一般財団法人・公益法人・NPO法人との違い
一般財団法人にも、計算と事業報告の規定が準用されます(法199条)。
「社員総会」は「評議員会」と読み替えるので、事業報告は定時評議員会で報告します。
公益法人は、事業報告に公益目的事業の実施状況や運営体制の充実を図るための取組を書き加えます(認定法21条4項・同法施行規則53条)。
公益法人は、事業報告を含む財産目録等を毎事業年度経過後3か月以内に行政庁へ提出します(認定法22条1項)。
公益法人の財産目録等は、だれでも閲覧を請求できます(認定法21条5項)。
NPO法人は、毎事業年度初めの3か月以内に事業報告書等を作ります(NPO法28条1項)。
NPO法人の事業報告書等は、毎事業年度1回、所轄庁へ提出します(NPO法29条)。
一般社団法人には所轄庁がなく、一般法人法に事業報告を役所へ提出させる規定はありません。
| 法人 | 作成の根拠 | 誰に報告・提出するか |
|---|---|---|
| 一般社団法人 | 一般法人法123条2項 | 定時社員総会に報告(126条3項) |
| 一般財団法人 | 一般法人法199条で準用 | 定時評議員会に報告 |
| 公益社団・公益財団法人 | 上記+認定法21条4項 | 総会等に報告し、3か月以内に行政庁へ提出(認定法22条1項) |
| NPO法人 | NPO法28条1項 | 所轄庁へ毎事業年度1回提出(NPO法29条) |
NPO法人は、NPO法人の事業報告書とは、公益法人は公益法人の定期提出書類で説明しています。
作成を楽にする日頃の準備
事業報告の材料は、1年分の記録です。期末にまとめて思い出すと、日付や回数が不正確になります。
事業ごとに、実施日・内容・参加人数を一覧表に残しておくと、そのまま事業別の実施状況になります。
理事会と社員総会の議事録は、会議の開催状況と重要な出来事の材料です。
社員名簿を更新していれば、期首と期末の人数がすぐわかります(社員名簿は法31条で作成が義務)。
前期の事業報告と同じ見出しで作ると、比較がしやすく、書き漏れも防げます。
事業計画書を作っている法人は、計画と実績を並べると、達成できた点と課題を書きやすくなります。
- 事業年度の期間(〇年〇月〇日から〇年〇月〇日まで)が正しいか
- 定款の目的・事業に対応する事業を漏れなく書いたか
- 人数・回数などの数字が記録と一致しているか
- 役員の氏名・就任日が登記・議事録と一致しているか
- 計算書類の数字と矛盾する記述がないか
- 内部統制を決めた法人は、規則34条2項2号の事項を書いたか
- 附属明細書を作ったか(補足事項がなければその旨)
- 監事の監査報告を受け取ったか
事業報告についてよくある誤解
誤解1:事業報告は社員総会で承認を受けなければならない。
法律上は「報告」です(126条3項)。
承認が必要なのは計算書類です(126条2項)。
誤解2:小さな法人は事業報告を作らなくてよい。123条2項は規模を問わず、すべての一般社団法人に作成を求めています。
誤解3:事業計画書も法律で作成が義務づけられている。
一般法人法には事業計画書の作成義務はありません。
義務があるのは公益法人です(認定法21条1項)。
誤解4:事業報告に決算の数字を全部書き写す。計算書類と附属明細書の内容は事業報告から除かれます(規則34条2項1号)。
誤解5:会計監査人が事業報告も監査する。
会計監査人の監査は計算書類とその附属明細書で、事業報告は監事が監査します(124条2項)。
誤解6:事業報告も決算公告する。公告の対象は貸借対照表(大規模法人は損益計算書も)です(128条1項)。
一般社団法人の事業報告についてよくある質問
A. 作らなければなりません。一般法人法123条2項は、各事業年度の計算書類、事業報告とこれらの附属明細書の作成を、すべての一般社団法人に求めています。
A. 法人の状況に関する重要な事項を書きます(一般法人法施行規則34条2項1号)。計算書類に書く事項は除きます。内部統制の体制を決めた法人は、その内容と運用状況の概要も書きます(同項2号)。
A. 法律上は承認ではなく、理事が内容を定時社員総会に報告します(一般法人法126条3項)。承認が必要なのは計算書類です(同条2項)。定款で承認事項にしている場合は定款に従います。
A. 事業報告は終わった事業年度の実績、事業計画書はこれからの予定です。一般社団法人に事業計画書の作成義務は一般法人法にありませんが、公益法人は事業年度開始の前日までに作成が必要です(公益認定法21条1項)。
A. 必要です。監事の監査(一般法人法124条1項)は監事設置法人だけの手続ですが、作成義務(123条2項)と社員総会への報告(126条3項)は監事の有無にかかわりません。
A. 計算書類などと一緒に、定時社員総会の2週間前(理事会なしは1週間前)の日から5年間、主たる事務所に備え置きます(一般法人法129条1項)。10年保存の規定(123条4項)は計算書類とその附属明細書が対象です。
A. 一般社団法人には、一般法人法上の提出義務はありません。公益法人は毎事業年度経過後3か月以内に行政庁へ(公益認定法22条1項)、NPO法人は毎事業年度1回所轄庁へ提出します(NPO法29条)。
A. 法定の様式はありません。施行規則34条2項の事項が入っていれば、見出しや順番は法人が決められます。書面でもデータでも作れます(一般法人法123条3項)。
📖 参考にした公的機関の情報

