
結論から申し上げます。
企業への最初のお願いは、お金ではなく物・場所・人・技術から始めるのが進めやすい方法です。
使わなくなった備品の提供や、休日の会議室の貸し出しは、企業にとって社内の判断が軽く済みます。
依頼するときは「何を・いくつ・いつまでに・何に使い・何人に届くか」を書面で示します。
受ける側にも決まりがあります。NPO法人は特定の企業の利益を目的に事業をしてはならないからです(NPO法3条1項)。
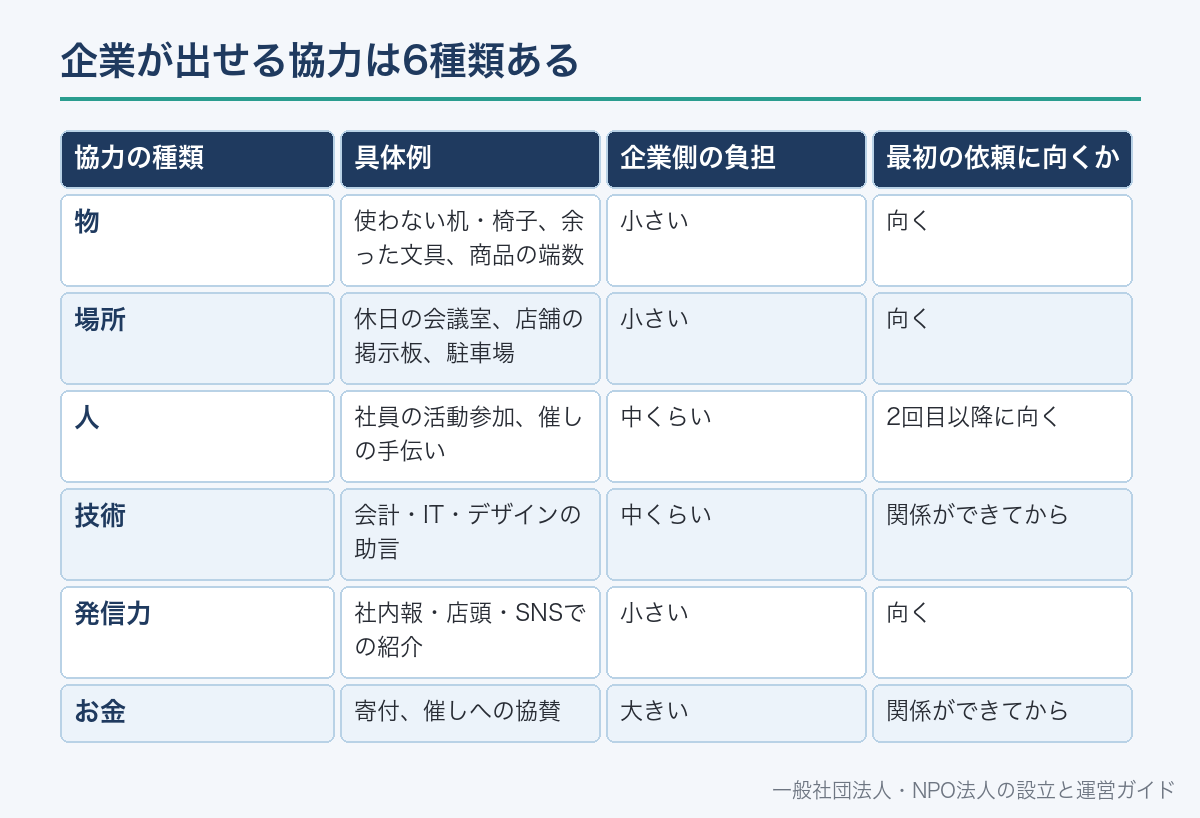
企業が出せる協力は6種類ある
企業がNPO法人に出せるものは、寄付金だけではありません。
大きく分けると、お金・物・場所・人・技術・発信力の6種類です。
お金の寄付は、企業の中で予算と決裁が必要になり、判断に時間がかかります。
一方、在庫や使わない備品、空いている会議室は、追加の支出なしで出せることがあります。
社員が活動に参加する形は、企業の人材育成や地域とのつながりづくりとして社内で説明しやすい面があります。
どの協力が出しやすいかは企業ごとに違うので、最初は相手の負担が小さいものから選びます。
| 協力の種類 | 具体例 | 企業側の負担 | 最初の依頼に向くか |
|---|---|---|---|
| 物 | 使わない机・椅子、余った文具、商品の端数 | 小さい | 向く |
| 場所 | 休日の会議室、店舗の掲示板、駐車場 | 小さい | 向く |
| 人 | 社員の活動参加、催しの手伝い | 中くらい | 2回目以降に向く |
| 技術 | 会計・IT・デザインの助言 | 中くらい | 関係ができてから |
| 発信力 | 社内報・店頭・SNSでの紹介 | 小さい | 向く |
| お金 | 寄付、催しへの協賛 | 大きい | 関係ができてから |
表の「向くか」は、企業側の社内手続の重さから見た目安です。
実際には、企業の業種や担当者の裁量で変わります。
協力の形ごとに法律上の扱いが違う
企業から何かを受けるとき、それがどんな契約にあたるかを知っておくと、取り決めの漏れを防げます。
物を無償でもらうのは贈与です。贈与は、あげる側の意思表示と受ける側の受諾で成立します(民法549条)。
書面によらない贈与は、まだ渡していない部分なら各当事者が解除できます(民法550条)。
物は、贈与の目的として特定した時の状態で引き渡す約束と推定されます(民法551条1項)。
中古品は現状のまま受けるのが原則です。
場所や物を無償で借りるのは使用貸借です(民法593条)。
借りる側は、借りた物の通常の必要費を負担します(民法595条1項)。
期間も目的も決めていない使用貸借は、貸主がいつでも解除できます(民法598条2項)。
企業から仕事を頼まれて対価を受けるなら、委任や準委任などの契約になります(民法643条・656条)。
| 協力の形 | 契約の種類 | 押さえる点 | 根拠 |
|---|---|---|---|
| 備品・商品を無償でもらう | 贈与 | 受け取る前なら撤回され得る。状態は現状のまま | 民法549条・550条・551条 |
| 会議室・倉庫を無償で借りる | 使用貸借 | 期間と目的を決めておく。通常の必要費は借りる側 | 民法593条・595条・598条 |
| 寄付金を受ける | 贈与 | 使い道の指定があれば守る。受領の記録を残す | 民法549条 |
| 協賛金と引き換えに企業名を出す | 当事者の合意による契約 | 見返りの中身で税務上の扱いが変わり得る | 法人税法37条7項 |
| 企業から仕事を受けて対価を得る | 委任・準委任・請負など | 仕様と金額を契約書に書く | 民法643条・656条 |
期間を決めた使用貸借は、その期間が満了すると終わります(民法597条1項)。
会場を継続して借りる場合は、「〇年〇月まで・活動の会場として」と書面にしておくと、互いの認識がずれません。
NPO法人が守る線引き:特定の企業の利益にしない
NPO法人は、特定の個人又は法人その他の団体の利益を目的として、その事業を行ってはならないと定められています(NPO法3条1項)。
特定非営利活動は、不特定かつ多数のものの利益の増進に寄与することを目的とする活動です(NPO法2条1項)。
企業の協力を受けること自体は、この原則に反しません。
問題になるのは、協力の見返りとして、活動の中身が特定の企業の販売促進に変わってしまう場合です。
たとえば、講座の参加者に協力企業の商品だけを勧める、利用者の名簿を企業に渡す、といった形です。
特定の政党のために法人を利用することも禁止されています(NPO法3条2項)。
- 協力の内容が定款の目的と事業の範囲に収まっているか
- 見返りとして、特定の企業の商品やサービスを利用者に勧める約束がないか
- 利用者や会員の個人情報を企業に渡す内容になっていないか
- 活動の内容や発信の中身に、企業の承認が要る条件が付いていないか
- 一つの企業からの協力に、活動の大部分を頼る形になっていないか
- 断ったり終えたりするときの扱いが決まっているか
判断に迷う協力は、事務局だけで決めず、理事会で受けるかどうかを決めます。
決めた内容は議事録に残しておくと、後から説明が必要になったときの記録になります。
お金以外から始める理由と頼む順番
最初からまとまった寄付を頼むと、企業の担当者は社内で予算と決裁を通す必要があります。
担当者が個人で判断できる範囲の協力なら、返事が早く出ます。
一度協力した企業は、団体の活動ぶりを知っています。次の依頼を社内で説明する材料を持っている状態です。
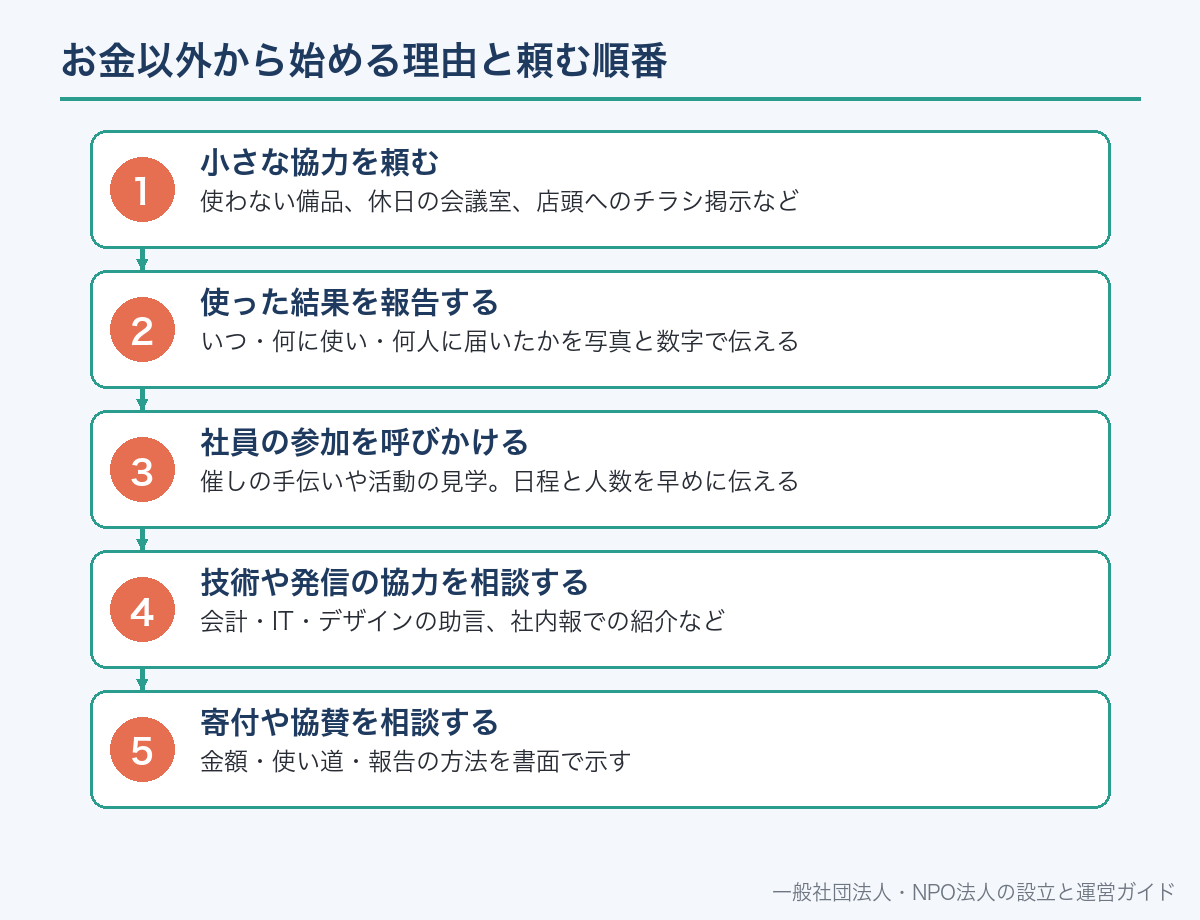
そのため、物や場所の小さな協力から始め、報告を返し、次の段階へ進むという順番が現実的です。
印刷や飲み物、備品を地域の店で買うことも、団体を知ってもらうきっかけになります。
使わない備品、休日の会議室、店頭へのチラシ掲示など
いつ・何に使い・何人に届いたかを写真と数字で伝える
催しの手伝いや活動の見学。日程と人数を早めに伝える
会計・IT・デザインの助言、社内報での紹介など
金額・使い道・報告の方法を書面で示す
どの段階で止まっても構いません。協力が一度きりで終わることも、企業側の事情としてよくあることです。
どの企業に頼むか
依頼先は、団体とのつながりがある企業から当たるのが近道です。
会員や理事の勤務先、活動の会場の近くの店舗、日頃の取引先などです。
活動の分野と業種が近い企業も候補になります。
食の支援なら食品関係、子どもの学習支援なら書店や文具店といった組み合わせです。
地元に根ざした企業は、判断する人が地域にいるため、話が直接届きやすい面があります。
自治体の協働の窓口や中間支援組織が、企業とNPOをつなぐ事業をしていることもあります。
面識のない企業に同じ文面を一斉に送る方法は、担当者に読まれにくく、効果が見えにくい方法です。
| 依頼先の候補 | つながり方 | 最初の連絡 |
|---|---|---|
| 会員・理事の勤務先 | 内部の人が知っている | 会員から担当部署を聞いてもらう |
| 会場の近くの店舗 | 活動の場所が近い | 店長に直接あいさつする |
| 日頃の取引先 | すでに取引がある | 担当者に活動を説明する |
| 分野が近い企業 | 活動内容と業種が重なる | 代表電話で地域貢献の担当を聞く |
| 自治体・中間支援組織の紹介先 | 第三者が仲立ちする | 窓口に相談して紹介を受ける |
企業の窓口は、総務や広報、地域貢献の担当部署などさまざまです。
最初の電話では依頼内容を長く話さず、担当部署と担当者名を聞くところまでにとどめます。
企業は団体のどこを見るか
協力を検討する企業は、相手の団体が信用できるかを確かめます。
NPO法人は、毎事業年度、事業報告書や活動計算書などの事業報告書等を作り、事務所に備え置きます(NPO法28条1項)。
社員その他の利害関係人から請求があれば、正当な理由がない限り閲覧させなければなりません(同条3項)。
事業報告書等は毎年所轄庁に提出され(29条)、所轄庁で閲覧や謄写ができます(30条)。
国と所轄庁は事業報告書などのデータベースを整備し、NPO法人もそこへの記録で情報の公表に努めるとされています(72条)。
これが内閣府の「NPO法人ポータルサイト」です。企業の担当者が事前に検索することもあります。
- 団体案内(目的・活動内容・連絡先・代表者名)
- 直近の事業報告書と活動計算書(所轄庁に提出済みのもの)
- 活動の実績を回数・人数で示した資料
- 頼みたい内容を1枚にまとめた依頼書
- 受けた協力をどう報告するかの案
- 窓口となる担当者の氏名と連絡先
事業報告書の提出が遅れていると、ポータルサイトの情報が古いままになります。
企業に声をかける前に、提出の状況を確かめておくと安心です。
依頼書の書き方
曖昧な依頼は、企業の担当者が社内で説明できず、そこで止まります。
担当者が上司にそのまま回せる形の依頼書を用意します。
書くことは、何を・いくつ・いつまでに・どこへ・何に使い・何人に届くかです。
企業にとっての意味(地域の人に知ってもらえる、社員が地域を知る機会になる等)は、押しつけにならない範囲で1〜2行添えます。
協力を受けた後に、いつ・どんな形で報告するかも書いておきます。
件名:〇〇教室への備品のご提供と会議室の貸出のお願い
依頼する内容:(1) 使用予定のない長机3台と椅子12脚のご提供 (2) 毎月第2土曜日の会議室の貸出(10時〜12時)
使い道:小学生向け学習教室(毎回約15人参加)の会場と備品として使います。
期間:会議室は〇年4月から〇年3月までの1年間を希望します。
受け取り:〇月〇日までに、当法人の担当者が車で引き取りに伺います。
費用:運搬費と会議室の清掃は当法人が負担します。
ご報告:年2回、参加人数と活動の写真をお送りします。
企業名の表示:ご希望をうかがい、ご了解の範囲で会報とウェブサイトに掲載します。
担当:特定非営利活動法人〇〇 事務局 〇〇〇〇(電話・メール)
人数や期間は、自分の団体の実績と計画に合わせて書き換えます。会議室を借りる場合は、期間と目的を書いておくと使用貸借の取り決めとしても役立ちます(民法597条・598条)。
社員が活動に参加するとき
社員の参加は、企業にとって負担が中くらいの協力です。
受け入れる団体は、日程・人数・役割・当日の説明を事前に決めておきます。
参加が企業の業務としてなのか、社員個人の休日のボランティアなのかを、企業に確かめておきます。
どちらかによって、事故のときの補償の考え方や、保険の手配をどちらがするかが変わるためです。
活動の写真を会報やウェブサイトに使う場合は、写る社員本人と企業の了解を取ります。
子どもや利用者と接する活動では、団体の約束事(1対1にしない、連絡先を交換しない等)を事前に伝えます。
| 事前に決めること | 内容 | 決める相手 |
|---|---|---|
| 日程 | 1か月以上前に候補日を伝える | 企業の担当者 |
| 人数と役割 | 受付・運営補助など具体的に | 団体の担当者 |
| 参加の扱い | 業務としてか、個人のボランティアか | 企業 |
| 保険 | どちらがどの保険で備えるか | 企業と団体 |
| 写真・記録 | 撮影と掲載の可否 | 参加する社員本人と企業 |
| 当日の説明 | 活動の目的、利用者への接し方 | 団体の担当者 |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
団体側で入る保険の選び方は、NPO法人の保険で説明しています。
寄付・協賛と税務の基本
企業からお金を受けるとき、それが寄付か協賛かで、企業側の税務の扱いが変わることがあります。
法人税法では、名義を問わず、金銭などの贈与や無償の供与を寄附金とします(37条7項)。
ただし、広告宣伝や見本品の費用、交際費、福利厚生費とされるものは、寄附金から除かれます(同項かっこ書)。
協賛金の見返りに企業名や広告を大きく出す場合は、寄付ではなく広告の対価に近い性格になることがあります。
企業の寄附金は、一定の限度額を超える部分が損金に算入されません(37条1項)。
認定NPO法人・特例認定NPO法人への寄附は、扱いが異なります。
その法人の特定非営利活動に係る事業に関連する寄附は、一般の寄附金とは別枠の限度額で計算されます(租税特別措置法66条の11の3第2項)。
別枠の計算式は、内閣府NPOホームページ「法人が認定・特例認定NPO法人に寄附した場合」に示されています。
受ける団体の側でも、寄付か対価かで会計の区分や税務の扱いが変わり得ます。個別の判断は専門家に確認します。
| 受けるお金 | 企業から見た性格の例 | 団体側で確認すること |
|---|---|---|
| 見返りのない寄付金 | 寄附金(37条7項) | 受領書の発行、使い道の指定の有無 |
| 認定NPO法人等への寄付金 | 別枠の限度額の対象になり得る(措置法66条の11の3) | 認定の有効期間、受領書の記載事項 |
| 企業名を大きく出す協賛金 | 広告宣伝の費用に近い場合がある | 見返りの中身を書面にする |
| 仕事の対価 | 取引の代金 | 契約書・請求書を作る |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
個人や法人が寄付したときの控除の仕組みは、NPO法人への寄付と寄付金控除で詳しく説明しています。
認定NPO法人が企業と組むときの注意
認定NPO法人や、認定を目指す法人は、認定の基準にも目を配ります。
基準の一つに、共益的な活動の割合が50%未満であることがあります(NPO法45条1項2号)。
この共益的な活動には、「特定の著作物又は特定の者に関する普及啓発、広告宣伝、調査研究、情報提供その他の活動」が含まれます(同号ハ)。
協力企業の宣伝が活動の中心になると、この割合の計算に影響し得ます。
役員構成にも基準があります。
特定の法人の役員・使用人である者とその親族などの数は、役員総数の3分の1以下でなければなりません(同項3号イ(2))。
協力企業の社員を理事に迎えるときは、この割合を確かめておきます。
寄附者やその親族などに特別の利益を与えないことも基準です(同項4号ロ)。
同じ企業からの大口の寄付は、パブリック・サポート・テスト(PST)の相対値基準の計算で、一定額を超える部分が除かれます(同項1号イ(2))。
| 認定の基準 | 企業との関係で起きやすいこと | 根拠 |
|---|---|---|
| 共益的活動の割合50%未満 | 特定企業の広告宣伝が活動の中心になる | NPO法45条1項2号ハ |
| 役員の構成 | 同じ企業の社員が役員の3分の1を超える | NPO法45条1項3号イ(2) |
| 特別の利益の禁止 | 寄付企業に対価以上の便宜を図る | NPO法45条1項4号ロ |
| PSTの相対値基準 | 一社からの大口寄付の一部が計算から除かれる | NPO法45条1項1号イ(2) |
認定を目指す道筋は、認定NPO法人を目指す道筋でまとめています。
企業名・ロゴを表示するとき
協力を受けたら、会報やウェブサイトで紹介するかどうかを企業に確かめます。
名前を出してほしい企業もあれば、出さないでほしい企業もあります。
ロゴを使う場合は、企業ごとに使い方の決まりがあることが多いので、データと使用条件を企業から受け取ります。
掲載前に原稿を見てもらい、了解を得てから公開します。
団体の側でも、協力企業の紹介が活動の宣伝より目立たないよう、載せ方を決めておきます。
- 企業名を出してよいか、出す場合の正式な表記
- ロゴを使うか。使う場合のデータと色・大きさの条件
- 掲載する媒体(会報・ウェブサイト・SNS・会場の掲示)
- 掲載する期間
- 協力の内容をどこまで書いてよいか(金額を出すか等)
- 原稿を事前に見てもらったか
写真や他者の著作物の扱いは、NPO法人の写真と著作物の権利で説明しています。
受けた後の報告と会計の記録
企業の担当者は、協力した結果を社内で報告する必要があります。
団体からの報告は、その報告の材料になります。
報告には、いつ・何に使い・何人に届いたかを数字と写真で入れます。
受けた物品や寄付金は、受領の記録を残し、会計にも反映します。
特定非営利活動に係る事業以外の「その他の事業」で利益が出た場合は、特定非営利活動に係る事業に使わなければなりません(NPO法5条1項)。
その他の事業の会計は、特定非営利活動に係る事業の会計と区分して経理します(同条2項)。
| 記録するもの | 中身 | 保管先 |
|---|---|---|
| 受領の記録 | 受けた日・品名・数量・金額・相手先 | 寄付・物品の受入台帳 |
| 取り決めの書面 | 依頼書、承諾の返事、使用条件 | 協力企業ごとのファイル |
| 使った結果 | 実施日・参加人数・写真 | 活動記録 |
| 送った報告 | 報告日と内容の控え | 協力企業ごとのファイル |
物品の受け入れ方はNPO法人が物品の寄付を受けるとき、報告の作り方はNPO法人の活動報告の書き方で説明しています。
断られたときと、続けるかどうかの判断
依頼が断られるのは珍しいことではありません。
企業には予算を組む時期があり、年度の途中では新しい支出を決めにくいことがあります。
断られたときは、次に相談してよい時期と、担当の窓口だけを聞いておきます。
活動の報告や会報は、相手の了解を得たうえで送り続けると、担当者が替わっても団体の名前が残ります。
協力を毎年続ける場合は、時期・内容・報告の方法を書面にして、担当者の交代に備えます。
相手の事情が変わったときは、無理に続けず、そこまでの協力に礼を伝えて区切ります。
よくある誤解
誤解1:企業の協力を受けると営利団体になる。
協力を受けることは禁止されていません。
禁止されているのは、特定の企業の利益を目的に事業をすることです(NPO法3条1項)。
誤解2:口約束でもらった物は返せと言われない。
書面によらない贈与は、渡す前の部分なら解除できます(民法550条)。
大事な協力は書面にします。
誤解3:無償で借りた会議室はいつまでも使える。
期間も目的も決めていなければ、貸主はいつでも解除できます(民法598条2項)。
誤解4:協賛金も寄付金も同じ扱い。
広告宣伝の費用とされるものは寄附金から除かれます(法人税法37条7項)。
見返りの中身で性格が変わります。
誤解5:どのNPO法人への寄付でも企業の税負担が軽くなる。
別枠の限度額の対象は、認定NPO法人・特例認定NPO法人への寄附です(租税特別措置法66条の11の3第2項)。
NPO法人が企業と関わるときのよくある質問
A. 使わない備品、休日の会議室、店頭へのチラシ掲示など、企業側の負担が小さいものから頼むと返事が出やすくなります。報告を返して関係ができてから、社員の参加や寄付を相談します。
A. 受けること自体は問題ありません。NPO法3条1項が禁じているのは、特定の個人や法人の利益を目的として事業を行うことです。特定企業の商品を利用者に勧めるなど、活動が販売促進に変わる形は避けます。
A. 贈与は口頭でも成立しますが、書面によらない贈与は渡す前の部分なら各当事者が解除できます(民法549条・550条)。数量や受け取り日は依頼書と返事の書面で残しておくと確実です。
A. 期間と目的です。無償の貸し借りは使用貸借にあたり、期間も目的も決めていないと貸主はいつでも解除できます(民法593条・598条2項)。通常の必要費は借りる側の負担です(595条1項)。
A. 法人税法37条7項は、見返りのない金銭の贈与などを寄附金とし、広告宣伝の費用などを除いています。企業名の掲出など見返りの中身によって性格が変わり得るため、個別の扱いは税理士か税務署に確認します。
A. 認定・特例認定NPO法人の特定非営利活動に係る事業に関連する寄附は、一般の寄附金とは別枠の損金算入限度額で計算されます(租税特別措置法66条の11の3第2項・法人税法37条4項)。
A. 迎えることはできます。ただし認定NPO法人の基準では、特定の法人の役員・使用人である者とその親族などが役員総数の3分の1以下である必要があります(NPO法45条1項3号イ(2))。
A. 掲載してよいか、正式な表記、ロゴの使用条件、掲載期間を企業に確かめ、原稿を見てもらってから公開します。名前を出さない希望にも応じられるようにしておきます。
📖 参考にした公的機関の情報

