


結論から申し上げます。
任意団体と一般社団法人の違いは、法人格があるかどうかです。
一般社団法人は登記によって成立し、団体そのものが契約や財産の主体になります(一般法人法3条・22条)。
任意団体は法律上の「人」ではないため、名義の問題がいつもついて回ります。
特に、不動産は団体名で登記できず、代表者個人の名義になります(最判昭和47年6月2日)。
一般社団法人の設立にかかる法定費用は、定款認証5万円と登録免許税6万円が中心です。
任意団体とは何か|法律に定義はない
「任意団体」は法律用語ではありません。
法人になっていない団体を、まとめてそう呼んでいるだけです。
民法33条1項は、法人は法律の規定によらなければ成立しないと定めています。
つまり、人が集まって規約を作っても、それだけでは法人になりません。
任意団体は、法的な性質によって大きく3つに分かれます。
1つ目は、団体としての実体を備えた権利能力なき社団です。
2つ目は、出資して共同の事業を営む民法上の組合です(民法667条1項)。
3つ目は、規約も代表者もない単なる個人の集まりです。
どれに当たるかで、財産の帰属や借金の責任が変わります。
| 種類 | 典型例 | 財産と責任の扱い |
|---|---|---|
| 権利能力なき社団 | 規約・総会・代表者がある自治会、同窓会、協会 | 財産は構成員の総有。構成員は個人責任を負わない(判例) |
| 民法上の組合 | 共同で事業をする出資者のグループ | 組合の債権者は各組合員にも請求できる(民法675条2項) |
| 単なる集まり | 規約のない有志の会 | 契約した個人がそのまま当事者になる |
同じ「任意団体」でも、どの型かで代表者や会員のリスクがまったく違います。
権利能力なき社団の4要件(最判昭和39年10月15日)
権利能力なき社団という考え方は、条文ではなく判例が作りました。
最高裁昭和39年10月15日判決(民集18巻8号1671頁)は、成立の要件を次のように示しました。
団体としての組織を備えていること。
多数決の原則が行われていること。
構成員が変わっても団体そのものが存続すること。
代表の方法、総会の運営、財産の管理など、団体としての主要な点が確定していること。
同じ判決は、社団の名で代表者が取得した資産は構成員に総有的に帰属するとしました。
総有とは、構成員一人ひとりに持分がなく、脱退しても分割を求められない持ち方です。
- 会則(規約)があり、団体の目的と名称が書かれている
- 総会の開き方と、多数決で決めることが会則にある
- 会員の入会・退会があっても団体が続く仕組みになっている
- 代表者の選び方と任期が決まっている
- 会費や財産を誰がどう管理するかが決まっている
会則に書くべき項目は任意団体の会則の作り方で条文例つきで説明しています。
条文では、権利能力なき社団は「法人でない社団」と表現されます(民事訴訟法29条)。
法人税法では「人格のない社団等」と呼ばれます(2条8号)。
一般社団法人とは|登記だけで法人格が取れる
一般社団法人は、一般社団法人及び一般財団法人に関する法律(一般法人法)に基づく法人です。
一般法人法3条は、一般社団法人を「法人とする」と定めています。
主たる事務所の所在地で設立の登記をすることで成立します(22条)。
役所の許可や認可は要りません。法務省はこれを準則主義(登記)による法人格の取得と説明しています。
設立時社員は2名以上が必要です(法務省「一般社団法人及び一般財団法人制度Q&A」)。
事業の内容に法律上の制限はなく、公益性がなくても設立できます。
ただし、社員に剰余金や残余財産の分配を受ける権利を与える定款の定めは効力がありません(11条2項)。
社員総会も、剰余金を分配する決議はできません(35条3項)。
利益を出すこと自体は禁止されていません。禁止されているのは、社員への分配です。
任意団体と一般社団法人の違いを一覧で比較
主な違いを、根拠とあわせて一覧にします。
| 項目 | 任意団体(権利能力なき社団) | 一般社団法人 |
|---|---|---|
| 法人格 | なし(民法33条1項) | あり(一般法人法3条) |
| 成立 | 会則を作って活動を始めればよい | 設立の登記で成立(22条) |
| 人数 | 決まりなし | 設立時社員2名以上・理事1名以上(60条1項) |
| 設立の法定費用 | 0円 | 定款認証5万円+登録免許税6万円など |
| 名称 | 自由 | 「一般社団法人」を名称に入れる(5条1項) |
| 契約の名義 | 代表者個人(肩書付き)になりやすい | 法人名で契約できる |
| 不動産の登記 | 団体名では不可(最判昭和47年6月2日) | 法人名で登記できる |
| 構成員の責任 | 社団と認められれば個人責任なし(最判昭和48年10月9日) | 社員は法人の債務を負わない |
| 登記・公告 | なし | 役員変更などの登記(303条)・貸借対照表の公告(128条1項) |
| 法人税 | 人格のない社団等として収益事業に課税(法人税法3条・4条1項) | 非営利型か普通法人かで範囲が違う |
一般社団法人でない団体は、「一般社団法人」と誤認されるおそれのある文字を名称に使えません(6条)。
契約と銀行口座の名義
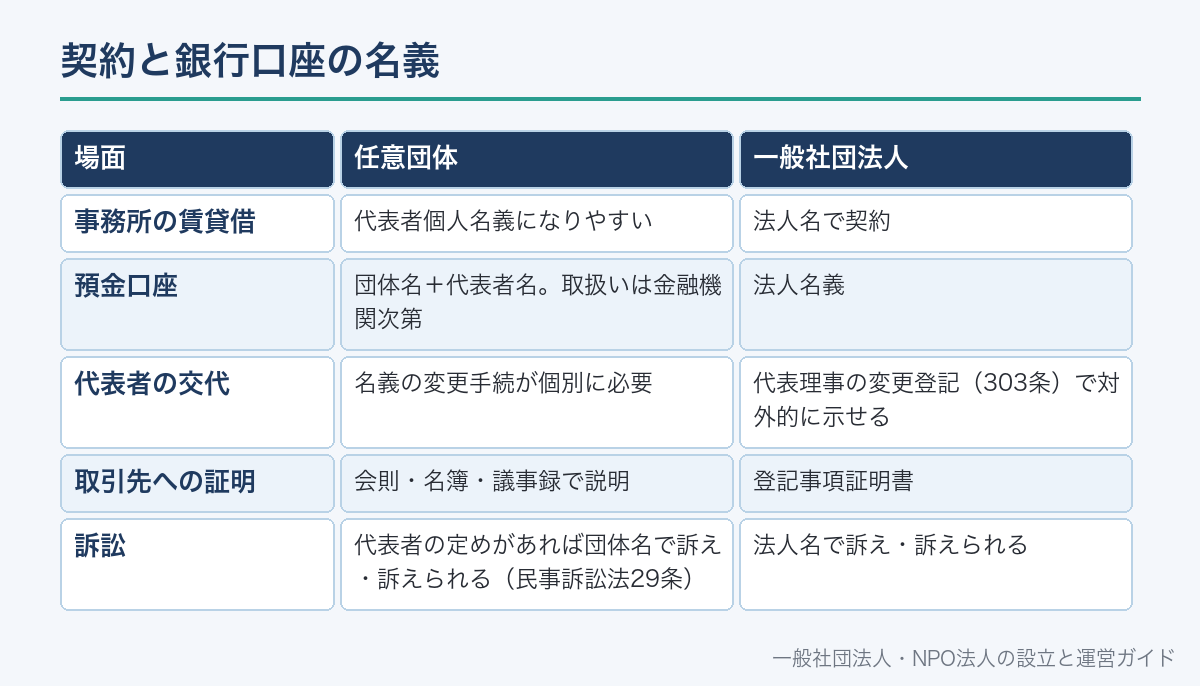
任意団体は法人ではないため、契約の当事者として登記で確認できる「団体」がありません。
実務では、「〇〇会 代表 山田太郎」のように代表者の肩書付きの個人名で契約するのが一般的です。
相手方から見ると、誰が責任を負う契約なのかがわかりにくい形です。
そのため、賃貸借やリースでは代表者個人の連帯保証を求められることがあります。
銀行口座については、犯罪収益移転防止法4条5項が「人格のない社団」との取引時確認の方法を定めています。
窓口で手続をする人の本人確認、取引の目的、事業の内容を確認する仕組みです。
法律上も、任意団体が金融機関と取引することは想定されています。
ただし、口座開設に応じるか、会則や議事録など何を求めるかは金融機関ごとに違います。
一般社団法人なら、登記事項証明書で法人の存在と代表理事を示せます。
| 場面 | 任意団体 | 一般社団法人 |
|---|---|---|
| 事務所の賃貸借 | 代表者個人名義になりやすい | 法人名で契約 |
| 預金口座 | 団体名+代表者名。取扱いは金融機関次第 | 法人名義 |
| 代表者の交代 | 名義の変更手続が個別に必要 | 代表理事の変更登記(303条)で対外的に示せる |
| 取引先への証明 | 会則・名簿・議事録で説明 | 登記事項証明書 |
| 訴訟 | 代表者の定めがあれば団体名で訴え・訴えられる(民事訴訟法29条) | 法人名で訴え・訴えられる |
不動産は団体名で登記できない(最判昭和47年6月2日)
任意団体がいちばん困るのが、土地や建物を持つときです。
最高裁昭和47年6月2日判決(民集26巻5号957頁)は、権利能力なき社団の不動産について判断しました。
社団を権利者とする登記も、「代表者」の肩書を付けた個人名義の登記も許されないとしています。
代表者が構成員全員の受託者の立場で、個人名義で登記するしかありません。
登記簿の上では、代表者個人の不動産に見えるということです。
代表者が交代したときは、新代表者が旧代表者に対して自分の名義への移転登記を求められるとされました。
名義人が亡くなれば、登記簿上は相続人の財産に見えるため、トラブルの原因になります。
自治会・町内会には、市町村長の認可で法人格を得る認可地縁団体の制度もあります。
根拠は地方自治法260条の2第1項で、集会所などの不動産を団体名義にできます。
認可の要件は認可地縁団体とはで説明しています。
団体の借金は誰が払うのか|構成員の責任
責任の扱いも、任意団体の型によって変わります。
権利能力なき社団の場合は、最高裁昭和48年10月9日判決(民集27巻9号1129頁)が基準です。
代表者が社団の名でした取引の債務は、構成員全員に総有的に帰属するとされました。
責任財産は社団の総有財産だけで、構成員は個人的な債務や責任を負わないという結論です。
一方、民法上の組合と判断されると、組合の債権者は各組合員にも請求できます(民法675条2項)。
規約も代表者もない集まりでは、契約した本人が当事者として責任を負うことになりがちです。
一般社団法人では、法人の債務は法人の財産で払い、社員は責任を負いません。
ただし、理事などが職務について悪意または重大な過失があれば、第三者に賠償責任を負います(一般法人法117条1項)。
法人になれば誰も責任を負わない、という意味ではありません。
| 団体の型 | 団体の債務についての個人の責任 | 根拠 |
|---|---|---|
| 権利能力なき社団 | 構成員は負わない | 最判昭和48年10月9日 |
| 民法上の組合 | 各組合員にも請求され得る | 民法675条2項 |
| 一般社団法人(社員) | 負わない | 法人の債務は法人に帰属 |
| 一般社団法人(理事など) | 悪意・重過失があれば第三者に賠償責任 | 一般法人法117条1項 |
税金の扱い(一般論)
法人税法は、権利能力なき社団に当たる団体を「人格のない社団等」と定義しています(2条8号)。
人格のない社団等は、法人とみなして法人税法が適用されます(3条)。
そのうえで、人格のない社団等が法人税の納税義務を負うのは、収益事業を行う場合などに限られます(4条1項ただし書)。
収益事業とは、販売業・製造業など政令で定める事業を、継続して事業場を設けて行うものです(2条13号)。
一般社団法人は、法人税法上2つに分かれます。
一定の要件を満たす非営利型法人(2条9号の2)と、それ以外の普通法人(2条9号)です。
非営利型法人は公益法人等として扱われ、課税の範囲は人格のない社団等と同じ枠組みです。
非営利型でない一般社団法人は、株式会社などと同じく全ての所得が対象になります。
普通法人を設立したときは、設立の日以後2か月以内に法人設立届出書を税務署へ出します(国税庁タックスアンサー5100)。
消費税や地方税、源泉徴収は、法人かどうかとは別の基準で判断されます。
| 区分 | 法人税の課税の範囲 | 根拠 |
|---|---|---|
| 任意団体(人格のない社団等) | 収益事業などを行う場合 | 法人税法3条・4条1項 |
| 一般社団法人(非営利型法人) | 収益事業などを行う場合 | 法人税法2条9号の2・4条1項 |
| 一般社団法人(普通法人) | 全ての所得 | 法人税法2条9号 |
非営利型法人の要件は定款の定めと理事の構成にかかわります。設立前に確認してください。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
法人化のメリットとデメリット
ここまでの違いを、法人化する側から整理し直します。
メリットは、名義と責任の問題が法律の仕組みで解決することです。
デメリットは、設立の費用と、設立後に続く法律上の義務です。
- 契約・預金・不動産を法人名義にできる(不動産の個人名義問題がなくなる)
- 代表者が交代しても、財産の名義を個人間で移し替える必要がない
- 登記事項証明書で、法人の存在と代表者を第三者に示せる
- 法人であることが条件の補助金・委託・指定事業に申し込める
- 名称に「一般社団法人」を使える(5条1項)
- 設立の法定費用(定款認証5万円・登録免許税6万円など)
- 理事の改選や事務所移転のたびに2週間以内の変更登記(303条)
- 登記を怠ると100万円以下の過料の対象(342条1号)
- 毎事業年度の計算書類・事業報告の作成(123条2項)と貸借対照表の公告(128条1項)
- 最後の登記から5年たつと、休眠法人としてみなし解散の対象になり得る(149条1項)
一般社団法人の設立手続と費用
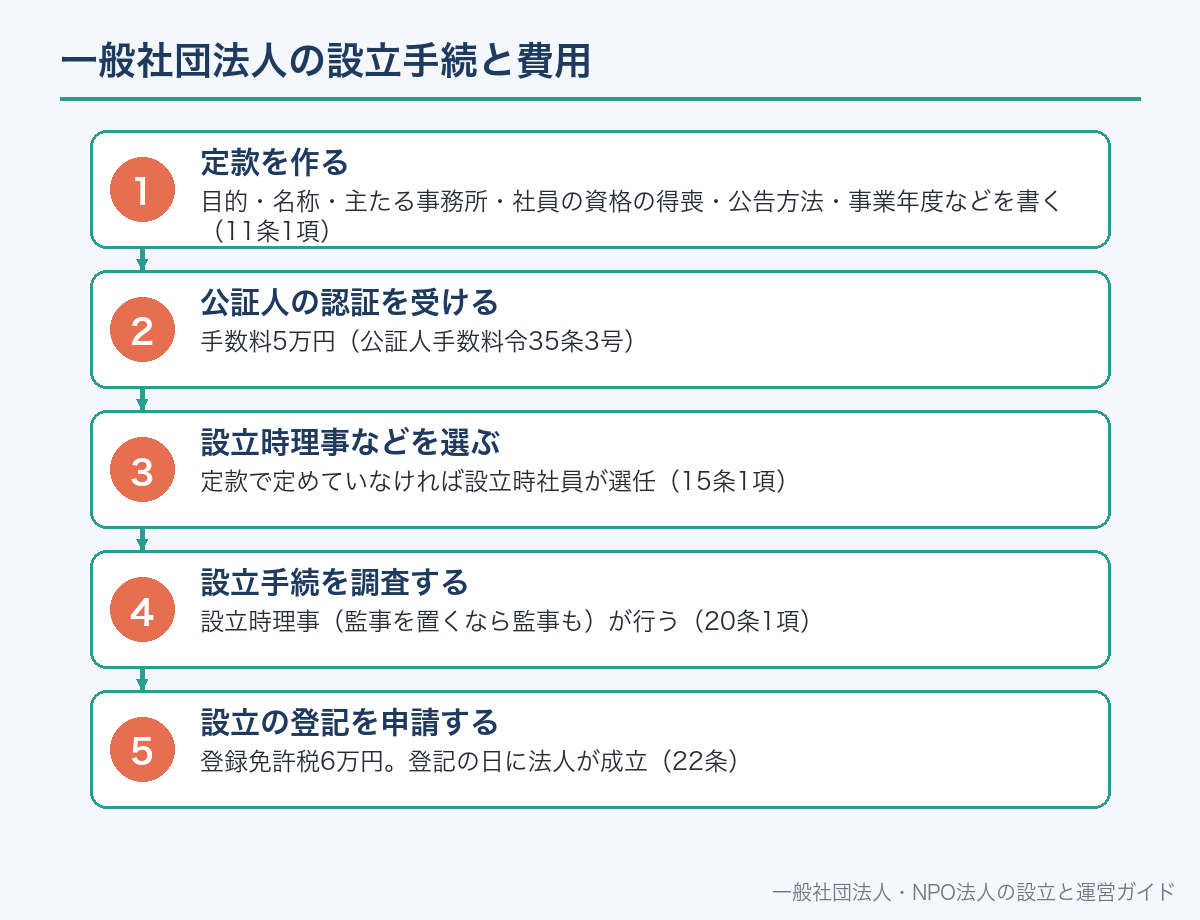
設立の流れは、一般法人法と法務省のQ&Aでは次のとおりです。
まず設立時社員が共同して定款を作り、全員が署名または記名押印します(10条1項)。
定款は公証人の認証を受けなければ効力を生じません(13条)。
定款で設立時理事を定めなかったときは、認証後に設立時社員が選任します(15条1項)。
設立時理事は、設立手続が法令や定款に違反していないかを調査します(20条1項)。
最後に、法人を代表すべき者が主たる事務所の所在地の法務局へ設立の登記を申請します(318条)。
申請は、調査が終わった日と設立時社員が定めた日のいずれか遅い日から2週間以内です(301条1項)。
目的・名称・主たる事務所・社員の資格の得喪・公告方法・事業年度などを書く(11条1項)
手数料5万円(公証人手数料令35条3号)
定款で定めていなければ設立時社員が選任(15条1項)
設立時理事(監事を置くなら監事も)が行う(20条1項)
登録免許税6万円。登記の日に法人が成立(22条)
| 費用 | 金額 | 根拠 |
|---|---|---|
| 定款認証の手数料 | 5万円 | 公証人手数料令35条3号 |
| 設立登記の登録免許税 | 6万円 | 登録免許税法 別表第一第24号(一)ロ |
| 定款の収入印紙 | 不要(課税対象は会社の定款のみ) | 印紙税法 別表第一第6号 |
| 定款の謄本代・登記事項証明書など | 実費 | 公証役場・法務局で確認 |
株式会社の定款認証は資本金の額で3万円・4万円・5万円に分かれますが、一般社団法人はこの区分に当たらず5万円です。
公証役場での手続は公証役場とは、全体の流れは一般社団法人の設立の流れでも説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
任意団体から一般社団法人へ移るときの注意
任意団体が一般社団法人に「変わる」制度はありません。
新しく一般社団法人を設立し、任意団体の活動と財産を引き継ぐ形になります。
法人と任意団体は別の主体なので、引継ぎは一つずつ手続が必要です。
預金は、法人名義の口座を新しく開いて移します。
不動産は、代表者個人の名義から法人への所有権移転の登記が必要です。
賃貸借やリースなどの契約は、相手方の同意を得て法人に切り替えます。
会員は自動的に社員にはなりません。定款で社員の資格を決め、入社の手続をとります(11条1項5号)。
任意団体のほうは、総会で解散と財産の引継ぎを決議し、議事録に残します。
財産の移転には税務上の論点があり得るため、事前に税理士などへ確認します。
- 任意団体の総会での法人化・財産引継ぎの決議(議事録)
- 引き継ぐ財産の一覧(預金・備品・不動産・会費の前受分)
- 名義変更が必要な契約の一覧(賃貸借・リース・保険・各種サービス)
- 定款の社員資格に合わせた会員の入社手続の方法
- 法人の残余財産の帰属先を定款でどう定めるか(239条)
手続の順番は任意団体を法人化する方法で詳しく説明しています。
一般社団法人以外の選択肢
法人化の受け皿は、一般社団法人だけではありません。
NPO法人は、所轄庁の認証を受けて設立します。社員が10人以上必要です(NPO法12条1項4号)。
認可地縁団体は、自治会・町内会など地縁に基づく団体が市町村長の認可を受ける制度です(地方自治法260条の2第1項)。
一般財団法人は、人ではなく拠出された財産を中心にした法人です。
会員で運営し、早く・少ない人数で法人化したい団体には一般社団法人が合います。
| 法人の種類 | 成立のしかた | 向いている団体 |
|---|---|---|
| 一般社団法人 | 登記で成立(準則主義) | 人数が少なくても早く法人化したい団体 |
| NPO法人 | 所轄庁の認証+登記 | 特定非営利活動を行い、社員10人以上を集められる団体 |
| 認可地縁団体 | 市町村長の認可 | 集会所などを持つ自治会・町内会 |
| 一般財団法人 | 定款認証+財産の拠出+登記 | 財産を一定の目的に使い続けたい場合 |
NPO法人との比較は任意団体からNPO法人にするには、財団は一般財団法人と任意団体の違いをご覧ください。
任意団体のままでよいケース
法人化には費用と継続的な義務がかかるため、全ての団体に向くわけではありません。
団体名義で持つ財産が会費の預金程度で、不動産も長期の契約もない団体です。
会員の親睦や趣味の活動が中心で、法人であることを求める取引先や制度がない団体です。
この場合でも、会則で代表者・総会・財産管理を決め、権利能力なき社団の要件を満たしておくと安心です。
要件を満たしていれば、構成員は団体の借金について個人責任を負わないとされているからです(最判昭和48年10月9日)。
よくある誤解
誤解1:任意団体は銀行口座を作れない。
犯罪収益移転防止法4条5項は人格のない社団との取引を想定しています。
取扱いは金融機関ごとに違います。
誤解2:任意団体は税金と無関係。
人格のない社団等も、収益事業を行う場合などは法人税の納税義務があります(法人税法3条・4条1項)。
誤解3:任意団体の借金は必ず代表者がかぶる。
権利能力なき社団と認められれば、構成員は個人責任を負わないとされています。
ただし組合と判断されれば別です。
誤解4:一般社団法人は利益を出してはいけない。
禁止されているのは社員への剰余金の分配で、利益を出すこと自体は禁止されていません(11条2項・35条3項)。
誤解5:電子定款にすれば印紙代が浮く。
一般社団法人の定款には紙でも収入印紙は不要です。
印紙税の対象は会社の定款に限られます。
誤解6:法人化すれば任意団体の財産は自動で法人のものになる。
別の主体なので、預金・不動産・契約は一つずつ移す手続が要ります。
法人格とは何か(取り方・登記との関係・無いと何ができないか)を先に押さえたい方はこちらです。
任意団体を含めた非営利団体全体の見取り図はこちらです。法人格の有無で何が変わるかを一覧にしています。
任意団体・一般社団法人と並べて、いまは存在しない「社団法人」を整理した記事はこちらです。
これは一般社団法人の話です。一般財団法人にする場合は300万円の拠出と7人が必要になります。財団版はこちらです。
任意団体と一般社団法人の違いについてよくある質問
A. 法人格の有無です。一般社団法人は設立の登記で成立する法人で(一般法人法3条・22条)、法人名で契約や登記ができます。任意団体は法人ではありません(民法33条1項)。
A. 団体としての組織、多数決の原則、構成員が変わっても存続すること、代表の方法・総会の運営・財産の管理などが確定していることの4点です(最判昭和39年10月15日)。
A. できません。社団名義も、代表者の肩書付きの登記も許されず、代表者の個人名義で登記するしかないとされています(最判昭和47年6月2日)。
A. 権利能力なき社団であれば、構成員は個人的な債務や責任を負わないとされています(最判昭和48年10月9日)。民法上の組合と判断される場合は、各組合員に請求され得ます(民法675条2項)。
A. 人格のない社団等は法人とみなされ、収益事業を行う場合などに法人税の納税義務を負います(法人税法3条・4条1項)。個別の判断は税理士か税務署へ確認してください。
A. 法定費用は定款認証の手数料5万円(公証人手数料令35条3号)と登録免許税6万円(登録免許税法別表第一第24号(一)ロ)が中心で、これに謄本代などの実費が加わります。
A. 設立時社員が2名以上必要です(法務省Q&A)。理事は1名以上置きます(一般法人法60条1項)。
A. 変更する制度はありません。新たに一般社団法人を設立し、財産・契約・会員を一つずつ引き継ぎます。
📖 参考にした公的機関の情報

