結論から申し上げます。
一般社団法人の事業年度は、定款に必ず書く事項です(一般法人法11条1項7号)。
何月に始めて何月に終えるかは、法人が自由に決められます。
法律の制約は、1つの事業年度が1年を超えられないことです(一般法人法施行規則29条1項)。
決算月を選ぶときは、総会を開く時期、事業の繁忙期、会費や補助金の年度を合わせて考えます。
事業年度は登記事項ではありません。後から変えるときは、定款変更と税務署への届出が必要です。
事業年度とは何か
事業年度は、法人の財産と損益を計算する単位となる期間です。
法人税法13条1項は、事業年度を「法人の財産及び損益の計算の単位となる期間」で、定款等に定めるものとしています。
一般社団法人は、事業年度ごとに計算書類と事業報告を作ります(一般法人法123条2項)。
事業年度の最後の日が決算日で、その月を決算月と呼びます。
「会計年度」「決算期」という言い方もありますが、法律上の言葉は「事業年度」です。
| 事業年度を基準に決まること | 内容 | 根拠 |
|---|---|---|
| 計算書類・事業報告の作成 | 事業年度ごとに作る | 一般法人法123条2項 |
| 定時社員総会 | 事業年度の終了後一定の時期に招集する | 一般法人法36条1項 |
| 計算書類の承認 | 定時社員総会の承認を受ける | 一般法人法126条2項 |
| 貸借対照表の公告 | 定時社員総会の終結後遅滞なく | 一般法人法128条1項 |
| 理事・監事の任期 | 事業年度の最終の定時社員総会の終結時まで | 一般法人法66条・67条1項 |
| 法人税の確定申告 | 事業年度終了の日の翌日から2か月以内(申告が必要な法人) | 法人税法74条1項 |
このように、総会・決算・申告・役員の任期まで、法人の1年の予定は事業年度を軸に組み立てられます。
法律が決めていること・決めていないこと
事業年度について法律が決めていることは、多くありません。
定款に書くこと(11条1項7号)と、1年を超えないこと(施行規則29条1項)が中心です。
始まる月、終わる月、1年より短くするかどうかは、法人の判断に任されています。
事業年度は、設立の登記で登記する事項に入っていません(301条2項)。
そのため、登記事項証明書を見ても事業年度はわかりません。定款で確認します。
| 項目 | 法律の定め | 根拠 |
|---|---|---|
| 定款への記載 | 必ず書く(書かないと定款として不備) | 一般法人法11条1項7号 |
| 期間の長さ | 1年を超えられない | 一般法人法施行規則29条1項 |
| 変更後最初の事業年度 | 1年6か月まで | 一般法人法施行規則29条1項かっこ書き |
| 始まる月・終わる月 | 定めなし(自由) | ― |
| 登記 | 登記事項ではない | 一般法人法301条2項 |
| 税法上の扱い | 1年を超える期間は1年ごとに区切る | 法人税法13条1項ただし書 |
第1期(最初の事業年度)の長さ
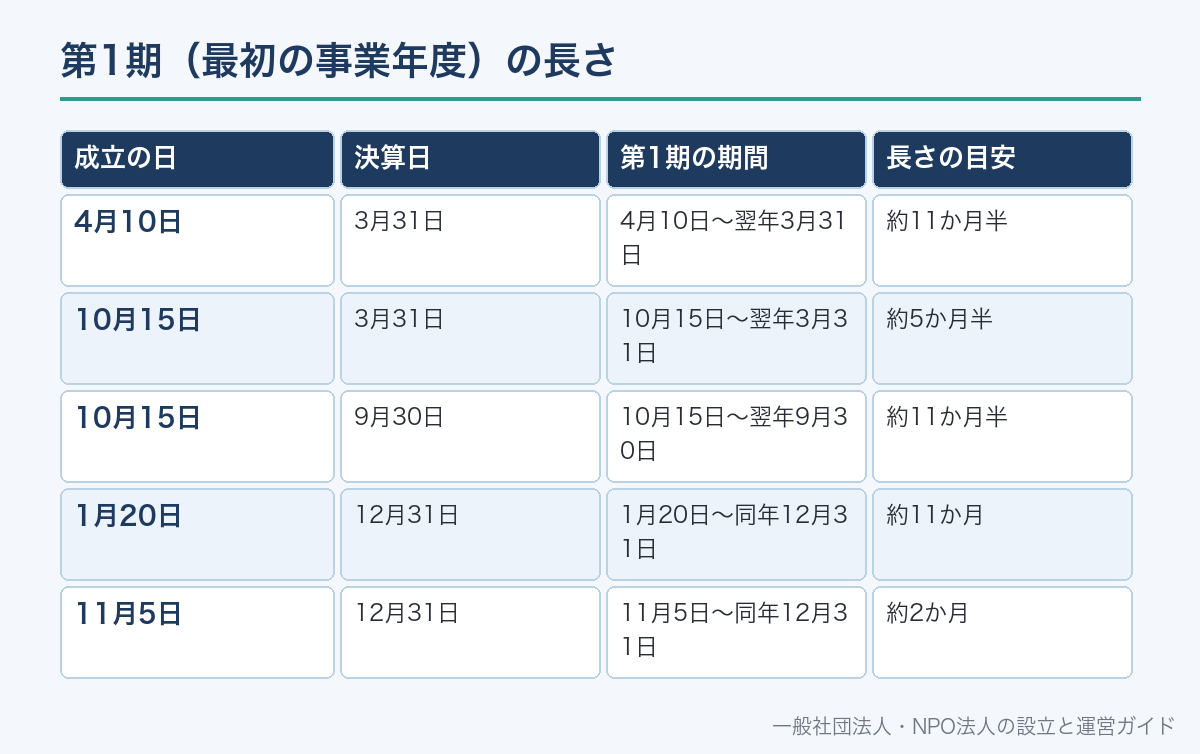
一般社団法人は、設立の登記をした日に成立します(22条)。
最初の事業年度は、成立の日から最初の決算日までです(施行規則29条1項)。
そのため、第1期は1年より短くなるのが普通です。
第1期の長さは、成立の日と決算日の組み合わせで決まります。
決算月を成立月の前月にすると、第1期は1年に近くなります。
| 成立の日 | 決算日 | 第1期の期間 | 長さの目安 |
|---|---|---|---|
| 4月10日 | 3月31日 | 4月10日〜翌年3月31日 | 約11か月半 |
| 10月15日 | 3月31日 | 10月15日〜翌年3月31日 | 約5か月半 |
| 10月15日 | 9月30日 | 10月15日〜翌年9月30日 | 約11か月半 |
| 1月20日 | 12月31日 | 1月20日〜同年12月31日 | 約11か月 |
| 11月5日 | 12月31日 | 11月5日〜同年12月31日 | 約2か月 |
第1期が2か月ほどだと、設立してすぐに最初の決算と定時社員総会を迎えます。
設立準備と決算が重なるのを避けたいなら、成立予定の月から逆算して決算月を決めます。
設立の日は登記の申請日で決まるため、申請の時期がずれると第1期の長さも変わります。
決算月を選ぶときに見る5つの点
決算月に正解はありません。法人の1年の動きに合わせて選びます。
下の5点を、法人の予定表と並べて確認すると決めやすくなります。
- 決算日から2〜3か月の間に、総会と決算作業の時間が取れるか
- イベント・講座・大会などの繁忙期が、決算と総会の時期に重ならないか
- 会費の年度(4月〜3月など)と事業年度を合わせられるか
- 主な補助金・助成金・委託事業の年度と合っているか
- 税の申告が必要な法人は、申告期限(決算日の翌日から2か月以内)に作業の時間が取れるか
| 決算月の例 | 合いやすい法人 | 気をつける点 |
|---|---|---|
| 3月 | 会費や補助金が4月〜3月で動く法人・学校や行政と関わる法人 | 決算と総会が5〜6月に集中する |
| 12月 | 暦年で事業を計画する法人 | 年末年始と決算作業が重なる |
| 設立月の前月 | 第1期をできるだけ長くしたい法人 | 毎年の決算月が、事業の都合と合うかを確認 |
| 繁忙期の直後 | 季節の事業が多い法人(夏の大会・冬の講座など) | 繁忙期の会計処理が決算直前に集中する |
会費の年度と事業年度がずれると、1年分の会費が2つの事業年度にまたがります。
会計処理が複雑になるため、合わせておくと管理が楽です。
決算月ごとの1年の流れの例
決算月を決めると、総会や申告の時期がほぼ自動的に決まります。
下の表は、定款で「定時社員総会は事業年度終了後3か月以内」と定めた法人の例です。
法人税の申告が必要な法人は、申告期限の延長を受けていない場合を前提にしています。
自分の法人の繁忙期と重なる月がないかを、表と見比べて確認してください。
| 決算日 | 決算作業・監査 | 定時社員総会の期限 | 法人税の申告期限(申告が必要な法人) |
|---|---|---|---|
| 3月31日 | 4月〜5月 | 6月30日まで | 5月31日まで |
| 6月30日 | 7月〜8月 | 9月30日まで | 8月31日まで |
| 9月30日 | 10月〜11月 | 12月31日まで | 11月30日まで |
| 12月31日 | 1月〜2月 | 3月31日まで | 2月末日まで |
総会の期限は定款の定め方で変わります。「2か月以内」と定めれば、表より1か月早くなります。
総会の前には、監事の監査や理事会の承認も必要です。決算日から総会までの日数に余裕があるかを確かめておきます。
会費の請求や会員の更新を事業年度の初めに行う法人では、総会の時期と更新の案内が重なることもあります。
事業年度と定時社員総会・役員任期の関係
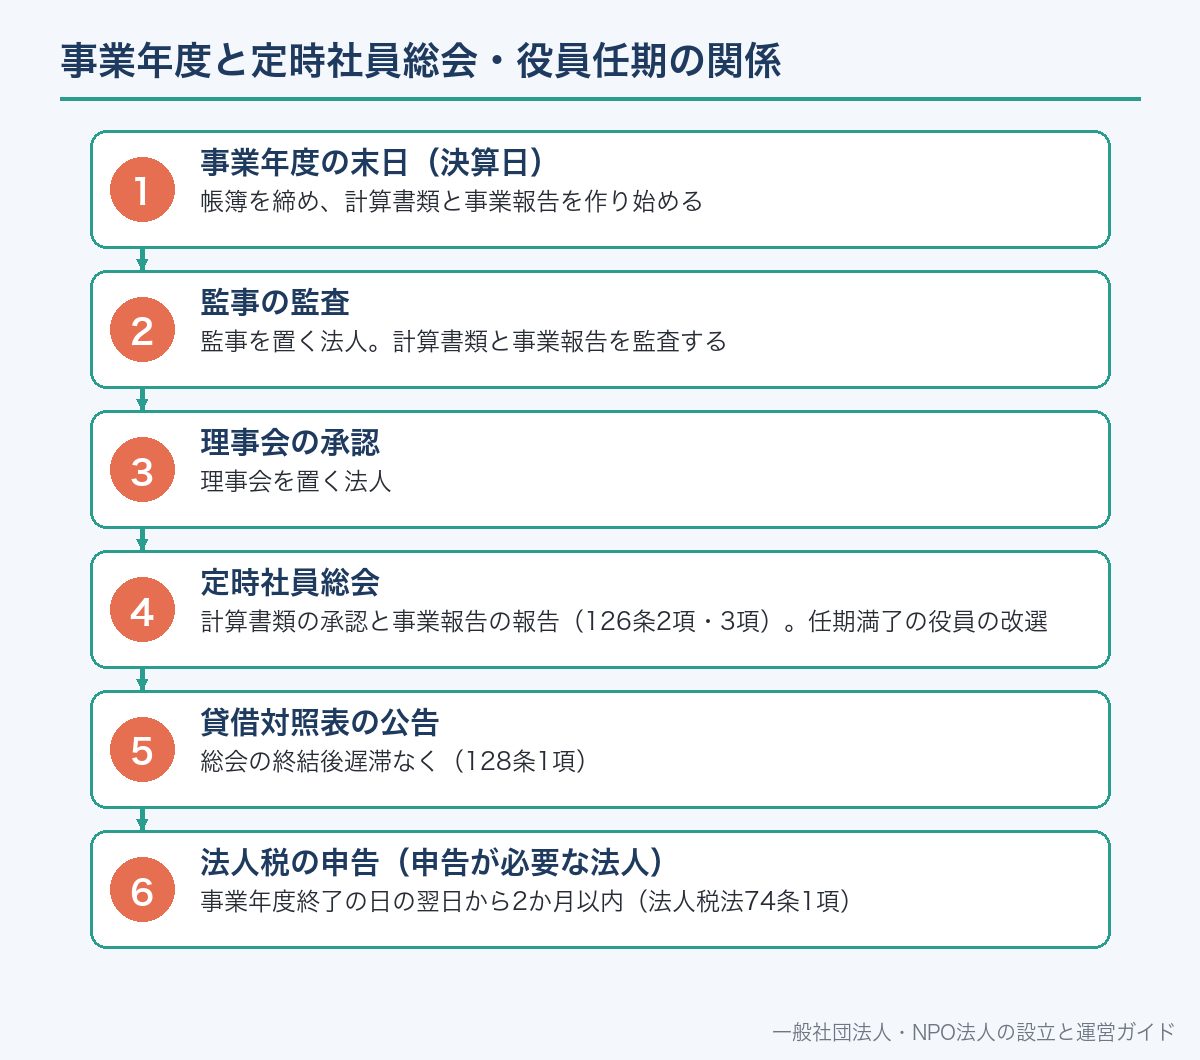
定時社員総会は、毎事業年度の終了後一定の時期に招集します(36条1項)。
法律は「何か月以内」とは書いていません。定款で「毎事業年度終了後3か月以内」などと定めるのが一般的です。
理事の任期は、選任後2年以内に終了する事業年度のうち最終のものに関する定時社員総会の終結の時までです(66条)。
監事の任期は、同じ数え方で4年以内です(67条1項)。
つまり、役員の任期の終わりも、事業年度と定時社員総会で決まります。
事業年度を変えると、役員の任期が終わる時期も動くことがあります。
帳簿を締め、計算書類と事業報告を作り始める
監事を置く法人。計算書類と事業報告を監査する
理事会を置く法人
計算書類の承認と事業報告の報告(126条2項・3項)。任期満了の役員の改選
総会の終結後遅滞なく(128条1項)
事業年度終了の日の翌日から2か月以内(法人税法74条1項)
総会の運営は社員総会の運営、決算の中身は一般社団法人の決算で説明しています。
定款への書き方
事業年度は、定款の「計算」や「会計」の章に書くのが一般的です。
第1期の終わりの日は、本則とは別に附則で書いておくと、誰が見てもわかります。
附則の決算日は、本則の事業年度と矛盾しないように書きます。
第〇条(事業年度)当法人の事業年度は、毎年4月1日に始まり、翌年3月31日に終わる。
第〇条(定時社員総会)定時社員総会は、毎事業年度の終了後3か月以内に招集する。
附則 第〇条(最初の事業年度)当法人の最初の事業年度は、当法人成立の日から令和〇年3月31日までとする。
12月決算なら「毎年1月1日に始まり、同年12月31日に終わる」と書きます。附則の日付は成立の見込みに合わせます。
定款全体の見直しは定款の見直しで説明しています。
設立後の税務署への届出と事業年度
設立後に税務署へ出す届出は、法人税法上の区分で変わります。
普通型の一般社団法人(普通法人)は、設立の日以後2か月以内に設立の届出をし、定款の写しを添付します(法人税法148条1項)。
非営利型法人は法人税法上の「公益法人等」に当たります(2条6号・9号の2)。
公益法人等は、新たに収益事業を開始した日以後2か月以内に届出をします(150条1項)。
公益法人等が事業年度の途中で収益事業を始めると、その前日で事業年度が区切られます(14条1項3号)。
どちらに当たるか、どの届出が要るかは、税理士か所轄の税務署で確認してください。
| 区分 | 主な届出 | 期限 | 根拠 |
|---|---|---|---|
| 普通型(普通法人) | 設立の届出(定款の写しを添付) | 設立の日以後2か月以内 | 法人税法148条1項 |
| 非営利型(公益法人等)で収益事業を始めた | 収益事業を開始した旨の届出 | 開始した日以後2か月以内 | 法人税法150条1項 |
| 事業年度を変更した | 異動事項に関する届出 | 遅滞なく(国税庁:異動等後速やかに) | 法人税法15条 |
設立後の届出の全体は設立後の届出にまとめています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
決算月と税の申告期限
法人税の申告が必要な法人は、事業年度終了の日の翌日から2か月以内に確定申告書を出します(法人税法74条1項)。
定款で総会の時期を定めていて、2か月以内に定時総会が開かれない常況にあるときは、申請により期限の延長を受けられる場合があります(75条の2第1項)。
中間申告の規定(71条1項)は、条文上「普通法人」が対象です。
消費税では、納税義務の判定に使う「基準期間」が、法人の場合はその事業年度の前々事業年度とされています(消費税法2条1項14号)。
前々事業年度が1年未満の場合の数え方も、同じ号に定めがあります。
このため、第1期の長さが消費税の判定に関わることがあります。具体的な判定は税理士に確認してください。
申告の要否は法人税申告は必要?、消費税の仕組みは一般社団法人の消費税で説明しています。
事業年度を変更する手続
事業年度を変えるには、定款を変更します。
定款の変更は、社員総会の決議で行います(146条)。
この決議は特別決議で、総社員の半数以上かつ総社員の議決権の3分の2以上の賛成が必要です(49条2項4号)。
事業年度は登記事項ではないため、変更の登記は要りません。
税務署には、変更前と変更後の会計期間を遅滞なく届け出ます(法人税法15条)。
地方税の届出は、提出先と様式が都道府県・市区町村ごとに決まっています。
変更後最初の事業年度が1年6か月を超えないか確認(施行規則29条1項)
理事会を置く法人。社員総会の招集も決める
特別決議(49条2項4号)。議事録を作る
変更前・変更後の会計期間を記載(法人税法15条)
各自治体の様式で
移行期間の決算と総会の時期を確定する
3月決算を9月決算に変える場合、移行期の事業年度は4月1日から9月30日までの6か月になります。
反対に、移行期を長くする場合でも、計算書類の期間は1年6か月が上限です(施行規則29条1項)。
法人税法上は、1年を超える期間は1年ごとに区切って扱われます(13条1項ただし書)。
移行期を1年超にするときは、申告の回数も確認します。
NPO法人・一般財団法人との違い
事業年度の考え方は、法人の種類で手続が少しずつ違います。
一般財団法人も、事業年度を定款に書きます(一般法人法153条1項10号)。
NPO法人の事業年度は定款の記載事項です(NPO法11条1項10号)。
ただし、事業年度の変更は所轄庁の認証が必要な事項(25条3項)に入っておらず、変更後に届け出ます(25条6項)。
NPO法人の詳細は、別の記事で条文に沿って説明しています。
| 法人の種類 | 事業年度の定め | 変更の手続 |
|---|---|---|
| 一般社団法人 | 定款に書く(一般法人法11条1項7号) | 社員総会の特別決議+税務署へ届出 |
| 一般財団法人 | 定款に書く(一般法人法153条1項10号) | 評議員会の決議(200条1項)+税務署へ届出 |
| NPO法人 | 定款に書く(NPO法11条1項10号) | 社員総会の議決+所轄庁へ届出(NPO法25条6項) |
NPO法人についてはNPO法人の事業年度の決め方をご覧ください。
よくある誤解
誤解1:一般社団法人は3月決算にしなければならない。始まる月と終わる月に法律の定めはなく、定款で自由に決められます。
誤解2:事業年度を変えたら登記が必要。
事業年度は登記事項ではありません(301条2項)。
必要なのは定款変更と税務署への届出です。
誤解3:第1期も1年ちょうどにしなければならない。
第1期は成立の日から最初の決算日までで、1年より短くて構いません(施行規則29条1項)。
誤解4:事業年度は1年より長くできる。
1年を超えられません。
例外は、末日を変更した後の最初の事業年度の1年6か月までです。
誤解5:定時社員総会は決算日から2か月以内に開くと法律で決まっている。
法律は「一定の時期」と定めるだけで、具体的な期限は定款で決めます(36条1項)。
誤解6:事業年度は理事会だけで変えられる。
定款の記載事項なので、社員総会の特別決議が必要です(146条・49条2項4号)。
あわせて読みたい
一般社団法人の事業年度についてよくある質問
A. かまいません。事業年度は定款に必ず書く事項ですが、始まる月と終わる月に法律の定めはありません(一般法人法11条1項7号)。期間は1年を超えられません(同法施行規則29条1項)。
A. できません。事業年度は定款の必要的記載事項なので、定款に書く必要があります(一般法人法11条1項7号)。
A. 問題ありません。最初の事業年度は成立の日から最初の決算日までの期間です(一般法人法施行規則29条1項)。
A. 不要です。事業年度は設立の登記事項に入っていません(一般法人法301条2項)。定款変更の決議と、税務署への届出(法人税法15条)が必要です。
A. 社員総会の特別決議です。総社員の半数以上で、総社員の議決権の3分の2以上の賛成が必要です(一般法人法146条・49条2項4号)。
A. 法律は「毎事業年度の終了後一定の時期」と定めています(一般法人法36条1項)。具体的な期限は定款で「3か月以内」などと定めます。
A. 理事の任期は選任後2年以内に終了する最終の事業年度に関する定時社員総会の終結時までです(一般法人法66条)。事業年度を変えると任期の終わりも動くことがあります。
A. 法人税法15条は「遅滞なく」と定めています。国税庁は異動事項に関する届出として、異動等後速やかに提出するよう案内しています。
📖 参考にした公的機関の情報