
結論から申し上げます。
所得税の控除の対象になるのは、認定NPO法人と特例認定NPO法人への寄付です(租税特別措置法41条の18の2)。
認定を受けていない普通のNPO法人への寄付は、所得税の控除の対象になりません。
ただし住民税は別の仕組みです。
都道府県や市区町村の条例で個別に指定されたNPO法人なら、認定がなくても住民税の控除の対象になり得ます(地方税法37条の2第1項4号・314条の7第1項4号)。
どの場合も、寄付をしただけでは控除されません。受領証明書をもらい、確定申告などの手続をします。
NPO法人・認定NPO法人・特例認定NPO法人の違い
この話は、3つの区分を分けるところから始まります。
NPO法人は、特定非営利活動を主な目的として、NPO法に基づいて設立された法人です(NPO法2条2項)。
認定NPO法人は、NPO法人のうち、所轄庁の認定を受けた法人です(同条3項・44条1項)。
認定は、運営組織と事業活動が適正で、公益の増進に資する法人が受けられます(44条1項)。
認定の基準の中心は、広く市民から支援を受けているかを測るパブリック・サポート・テスト(PST)です(45条1項1号)。
特例認定NPO法人は、設立から5年以内の法人向けの制度で、PSTが免除されます(2条4項・58条1項・59条)。
特例認定は、認定や特例認定を受けたことのない法人が1回だけ受けられます(59条3号)。
| 区分 | 根拠 | 有効期間 | 法人数(2026年8月31日現在) |
|---|---|---|---|
| NPO法人 | NPO法2条2項 | なし | ― |
| 認定NPO法人 | NPO法2条3項・44条 | 5年(更新あり) | 1,282 |
| 特例認定NPO法人 | NPO法2条4項・58条 | 3年(1回限り) | 33 |
法人数は、内閣府NPOホームページ「認定・特例認定NPO法人数等(所轄庁別)」の全国計の現在数です。
認定の有効期間は認定の日から5年です(51条1項)。
続けるには、満了の6か月前から3か月前までに更新を申請します(同条2項・3項)。
特例認定の有効期間は3年です(60条)。
NPO法71条は、認定NPO法人等への寄附には、租税特別措置法の定めにより寄附金控除等の特例が適用されると定めています。
認定の基準と寄付者の関係|PSTの3つの選び方
認定NPO法人になるには、PSTを含む複数の基準を満たす必要があります(NPO法45条1項)。
PSTは「広く市民から支援を受けているか」を測る基準で、3つのうち1つを選んで判定します。
内閣府の説明では、相対値基準・絶対値基準・条例個別指定の3つです。
寄付者の数や寄付の額が認定の判定材料になるため、寄付を受けた記録の正確さが法人にとって重要になります。
認定の申請では、実績判定期間の寄附者名簿を添付します(44条2項1号)。
| PSTの基準 | 内容(内閣府の説明) |
|---|---|
| 相対値基準 | 経常収入金額のうち寄附金等収入金額の割合が5分の1以上 |
| 絶対値基準 | 3,000円以上の寄附者が年平均100人以上 |
| 条例個別指定 | 申請書の提出前日までに、事務所のある自治体の条例で住民税の控除対象として個別に指定されている |
このほか、共益的な活動の割合が50%未満であること、運営組織と経理が適切であること、情報公開を適切に行っていることなども基準です。
特例認定ではPSTが免除されますが、それ以外の基準は満たす必要があります(59条1号)。
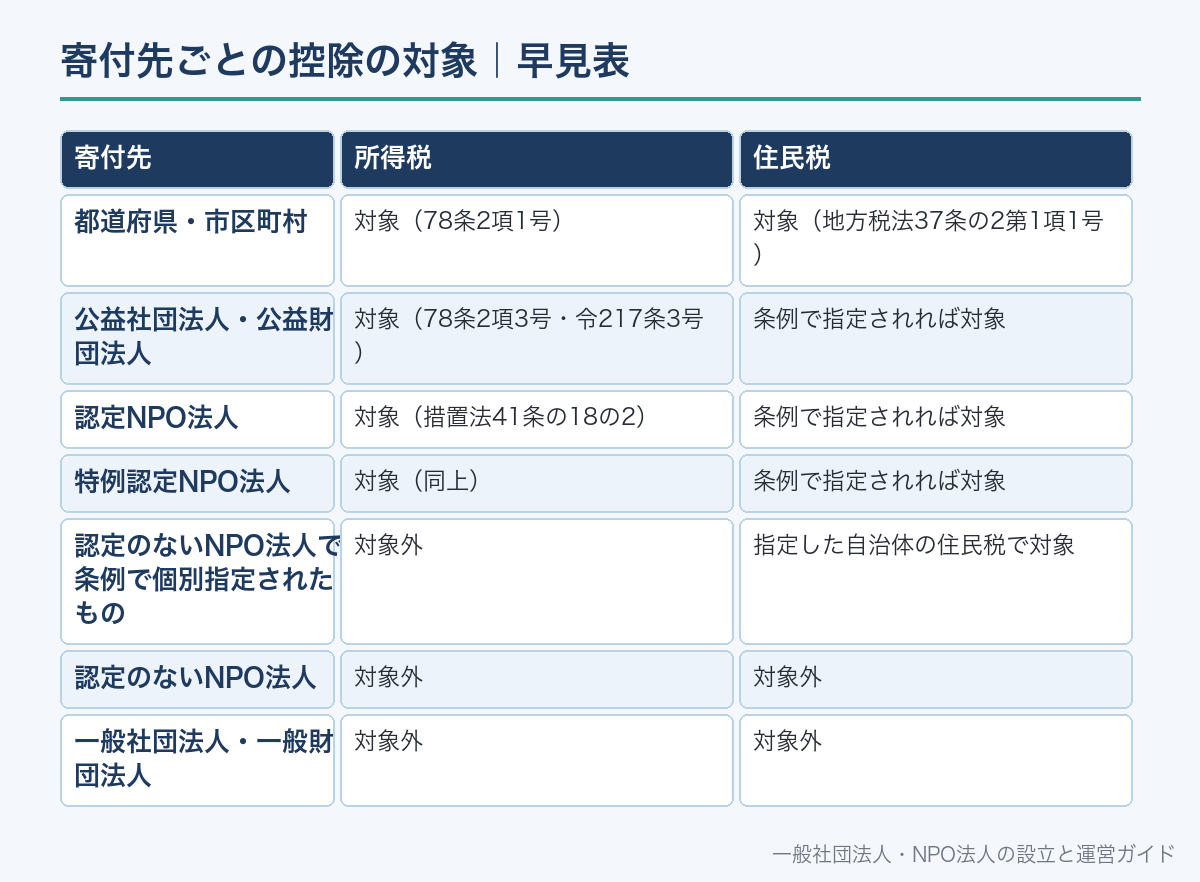
寄付先ごとの控除の対象|早見表
所得税の寄附金控除の対象は「特定寄附金」で、所得税法78条2項に列挙されています。
国・地方公共団体への寄附金(1号)、財務大臣が指定した寄附金(2号)、特定公益増進法人への寄附金(3号)などです。
特定公益増進法人は所得税法施行令217条が定め、公益社団法人・公益財団法人、学校法人、社会福祉法人、更生保護法人などが入ります。
NPO法人は、この列挙には入っていません。
認定NPO法人等への寄附は、租税特別措置法41条の18の2第1項で特定寄附金とみなすと定めることで、対象に加えられています。
この規定が対象にしているのは認定NPO法人と特例認定NPO法人だけです。
| 寄付先 | 所得税 | 住民税 |
|---|---|---|
| 都道府県・市区町村 | 対象(78条2項1号) | 対象(地方税法37条の2第1項1号) |
| 公益社団法人・公益財団法人 | 対象(78条2項3号・令217条3号) | 条例で指定されれば対象 |
| 認定NPO法人 | 対象(措置法41条の18の2) | 条例で指定されれば対象 |
| 特例認定NPO法人 | 対象(同上) | 条例で指定されれば対象 |
| 認定のないNPO法人で条例で個別指定されたもの | 対象外 | 指定した自治体の住民税で対象 |
| 認定のないNPO法人 | 対象外 | 対象外 |
| 一般社団法人・一般財団法人 | 対象外 | 対象外 |
住民税の欄は地方税法37条の2第1項・314条の7第1項によります。都道府県と市区町村で指定の有無が違うことがあります。
一般社団法人は、非営利型であっても所得税法78条2項の列挙に入っていません。
特定公益増進法人の範囲は特定公益増進法人とはで説明しています。
所得控除と税額控除|認定NPO法人等への寄付は選べる
認定NPO法人等への寄付では、所得税について2つの方式のどちらかを選びます。
1つ目は寄附金控除(所得控除)です。寄付金を特定寄附金とみなし、所得から差し引きます(措置法41条の18の2第1項)。
2つ目は税額控除です。計算した控除額を、所得税額から直接差し引きます(同条2項)。
税額控除を選んだ寄付は、所得控除の対象にはなりません(同条1項かっこ書)。
どちらの方式も、控除の対象額や上限の計算方法が条文で決まっています。
計算式は、国税庁タックスアンサーNo.1263と内閣府NPOホームページに示されています。
どちらが有利になるかは、その年の所得や税額によって変わります。
| 方式 | 差し引く対象 | 根拠 |
|---|---|---|
| 寄附金控除(所得控除) | 総所得金額などから差し引く | 所得税法78条1項・措置法41条の18の2第1項 |
| 税額控除 | 所得税額から差し引く | 措置法41条の18の2第2項 |
公益社団法人・公益財団法人などへの寄付にも、一定の要件を満たす法人なら税額控除を選べる制度があります(措置法41条の18の3第1項)。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
控除の対象になる寄付・ならない支払い
認定NPO法人等に払ったお金がすべて対象になるわけではありません。
対象は、その法人の行う特定非営利活動に係る事業に関連する寄附です(措置法41条の18の2第1項)。
寄附をした人に特別の利益が及ぶと認められるものは除かれます(同項かっこ書)。
出資に関する業務に充てられることが明らかなものも除かれます(同項かっこ書)。
会費やイベントの参加費、物品の代金のように、見返りがあって払うお金は、寄附に当たるかどうかが問題になります。
その支払いが受領証明書の対象になるかは、まず寄付先の法人に確認します。
- 寄付先が認定NPO法人または特例認定NPO法人か
- 寄付をする日に、認定の有効期間内か
- 寄附金受領証明書を発行してもらえるか(宛名に氏名・住所が入るか)
- 自分の住む都道府県・市区町村の条例で、寄付先が指定されているか
- お金以外(物品など)の寄付の場合、扱いを税務署に確認したか
- 寄付の名目が会費・参加費・代金になっていないか
物品の寄付を受ける側の注意点はNPO法人が物品の寄付を受けるときで説明しています。
寄付の方法ごとの注意点
控除の対象かどうかは寄付の方法では変わりませんが、受領証明書の受け取り方が変わります。
銀行振込の場合、振込の控えだけでは控除に必要な記載事項がそろいません。法人から受領証明書を受け取ります。
クレジットカードやオンライン決済の場合、受領年月日がいつになるかを法人の発行する証明書で確かめます。
年末の寄付は、証明書の受領年月日を見て、どの年の申告に入れるかを確かめます。
現金の場合は、その場で受領証明書をもらうか、後日の郵送先を伝えておきます。
物品の寄付は、金銭の寄付と評価の方法が異なります。事前に税務署に確認してください。
住民税は条例で決まる|認定がなくても対象になる場合
住民税(個人住民税)の寄附金税額控除は、地方税法が定めています。
都道府県民税は37条の2、市町村民税は314条の7です。
認定NPO法人等への寄付は、自治体が住民の福祉の増進に寄与する寄附金として条例で定めたものが対象です(37条の2第1項3号)。
つまり、認定NPO法人への寄付でも、住んでいる自治体の条例に入っていなければ住民税の控除はありません。
もう1つ、認定のないNPO法人への寄付でも、条例で個別に指定されたものは対象になります(同項4号・314条の7第1項4号)。
内閣府によると、この条例個別指定の寄付は所得税の控除の対象ではありません。
そのため、住民税の控除を受けるには、確定申告とは別に市区町村への申告が必要とされています。
| 寄付先 | 住民税の控除を受ける条件 | 手続 |
|---|---|---|
| 認定・特例認定NPO法人 | 住所地の自治体の条例で指定されている | 確定申告 |
| 条例で個別指定されたNPO法人 | その自治体に住んでいる | 市区町村への申告 |
| 上記以外のNPO法人 | 対象外 | ― |
条例の指定状況は、各自治体のWebサイトか税務担当課で確かめられます。
控除を受ける手続|確定申告が必要
寄付金の控除は、勤務先の年末調整では受けられません。
年末調整で差し引かれるのは、社会保険料や生命保険料などで、寄附金控除は入っていません(所得税法190条)。
そのため、給与所得者でも確定申告をします。
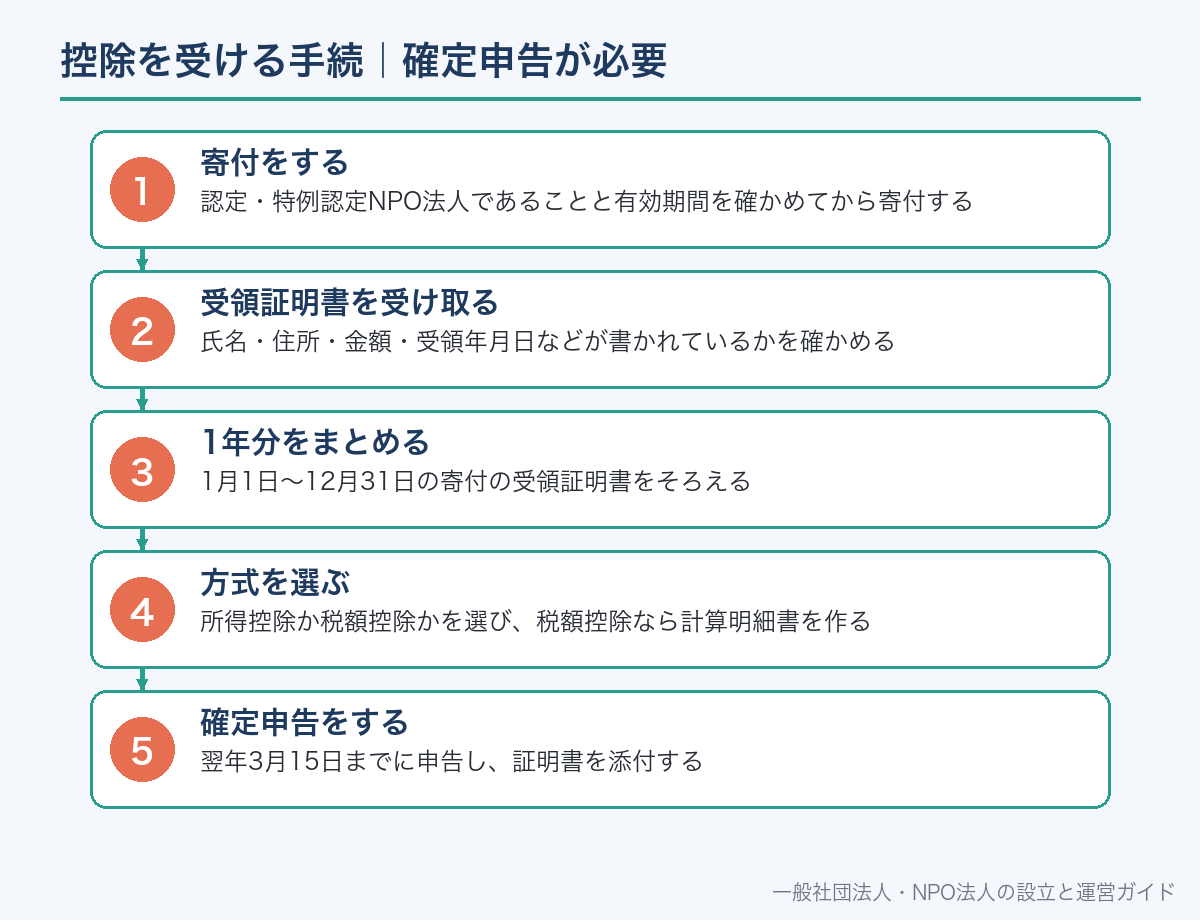
内閣府は、1月1日から12月31日までの寄附について、翌年3月15日までに確定申告を行う必要があるとしています。
寄附金控除を申告するときは、控除の基礎となる金額などを証する書類を添付するか、提示します(所得税法120条3項1号)。
税額控除を選ぶ場合は、控除額の計算明細書と受領証明書を確定申告書に添付します(措置法施行規則19条の10の4)。
認定・特例認定NPO法人であることと有効期間を確かめてから寄付する
氏名・住所・金額・受領年月日などが書かれているかを確かめる
1月1日〜12月31日の寄付の受領証明書をそろえる
所得控除か税額控除かを選び、税額控除なら計算明細書を作る
翌年3月15日までに申告し、証明書を添付する
確定申告書の作成方法は、国税庁の「確定申告書等作成コーナー」で案内されています。
寄附金受領証明書に書かれているべき事項
控除の申告では、寄付先の法人が発行した書類が必要です。
法令に「寄附金受領証明書」という決まった名前はありません。
必要なのは、条文が定める事項が書かれていることです。
寄附金控除(所得控除)に使う書類は、所得税法施行規則47条の2第3項3号が定めています。
認定NPO法人等が受領した旨、特定非営利活動に係る事業に関連する寄附である旨、寄附金の額、受領した年月日を証する書類です。
税額控除に使う書類は、措置法施行規則19条の10の4が定め、寄附をした人の氏名と住所の記載があるものに限られます。
| 記載事項 | 所得控除 | 税額控除 |
|---|---|---|
| 寄附金の額 | 必要 | 必要 |
| 受領した旨と受領年月日 | 必要 | 必要 |
| 特定非営利活動に係る事業に関連する寄附である旨 | 必要 | 必要 |
| 受領した法人の名称 | (受領した法人が証する) | 必要 |
| 寄附をした人の氏名・住所 | ― | 必要 |
| 根拠 | 規則47条の2第3項3号 | 措置法規則19条の10の4 |
受領証明書は、寄付をした人が受け取って保管し、申告のときに使います。
なお、お金を払った人は、受け取った側に受取証書(領収書)の交付を求めることができます(民法486条1項)。
受取証書は、電磁的記録で提供するよう求めることもできます(同条2項)。
領収書と控除用の証明書は役割が違います。控除に使えるかは、上の記載事項がそろっているかで決まります。
寄付先が認定を受けているかの調べ方
寄付先の認定の有無は、公開されている情報で確かめられます。
内閣府のNPO法人ポータルサイトでは、法人名や所在地から検索して認定の有無を確認できます。
所轄庁は、認定をしたときに法人の名称・代表者・事務所の所在地・認定の有効期間などを公示します。
寄付の日に有効期間が切れていないかも確認します。認定には5年の有効期間があり、更新しないと続きません(NPO法51条)。
団体のWebサイトの表示だけで判断せず、公的な情報で確かめるのが確実です。
- 法人の正式名称(似た名前の団体と取り違えない)
- 認定か特例認定か
- 認定の有効期間(開始日と満了日)
- 所轄庁(都道府県または指定都市)
- 住所地の自治体の条例指定の有無(住民税の控除を考える場合)
調べ方の手順は認定NPO法人の調べ方で画面に沿って説明しています。
法人が寄付する場合・相続財産を寄付する場合
寄付をするのが会社などの法人の場合は、所得税ではなく法人税の扱いになります。
内閣府によると、法人が認定NPO法人等に寄付した場合、一般の寄附金とは別枠の損金算入限度額が使えます。
これは措置法66条の11の3第2項により、法人税法37条4項の特定公益増進法人への寄附金と同じ枠で扱われる仕組みです。
相続や遺贈で取得した財産を、申告期限までに認定NPO法人に贈与した場合の特例もあります(措置法70条10項)。
この相続財産の特例の条文が対象にしているのは認定NPO法人で、特例認定NPO法人は書かれていません。
いずれも要件が細かく定められているため、税理士または税務署に確認してください。
寄付を受けるNPO法人の側が気をつけること
寄付を募るNPO法人は、自分の法人がどの区分に当たるかを正確に伝えることが大切です。
認定を受けていない法人が「寄付は控除の対象です」と案内すると、寄付者に誤解を与えます。
認定のない法人は、所得税の控除の対象外であることを募集の案内に書いておきます。
条例で個別指定を受けている法人は、どの自治体の住民税で対象になるのかを示します。
認定NPO法人は、毎事業年度初めの3か月以内に、前事業年度の寄附者名簿を作成して事務所に備え置きます(NPO法54条2項1号)。
受領証明書の様式は、税額控除で使えるよう寄附者の氏名・住所を書く欄を設けておきます。
寄附金受領証明書
〇〇〇〇 様 (住所)〇〇県〇〇市〇〇町1-2-3
金 10,000円
上記の金額を、令和〇年〇月〇日に寄附金として受領しました。
この寄附金は、当法人の行う特定非営利活動に係る事業に関連する寄附金です。
特定非営利活動法人〇〇〇〇(認定NPO法人) 代表理事 〇〇〇〇
認定の有効期間:令和〇年〇月〇日から令和〇年〇月〇日まで
措置法施行規則19条の10の4と所得税法施行規則47条の2第3項3号の記載事項をそろえた例です。金額・日付は仮のものです。
認定を目指す法人は認定NPO法人を目指す道筋、寄付の集め方はNPO法人の寄付の集め方を参考にしてください。
よくある誤解
誤解1:NPO法人への寄付なら控除される。
所得税の対象は認定・特例認定NPO法人への寄付だけです(措置法41条の18の2)。
誤解2:非営利型の一般社団法人への寄付も控除される。一般社団法人は所得税法78条2項の列挙に入っていません。
誤解3:認定がなければ住民税も対象外。
条例で個別に指定されたNPO法人なら、住民税の控除の対象になり得ます(地方税法37条の2第1項4号)。
誤解4:年末調整で処理してもらえる。
寄附金控除は年末調整の対象ではなく、確定申告が必要です(所得税法190条・120条3項)。
誤解5:認定NPO法人なら住民税も自動的に控除される。
住民税は、住んでいる自治体の条例で指定されている場合に限られます(37条の2第1項3号)。
誤解6:領収書ならどんな書式でもよい。
税額控除では、寄附者の氏名・住所の記載がある書類に限られます(措置法施行規則19条の10の4)。
NPO法人への寄付と寄付金控除についてよくある質問
A. 所得税の寄附金控除・税額控除は受けられません。所得税法78条2項と租税特別措置法41条の18の2が対象にしていないためです。ただし、住所地の自治体の条例で個別に指定された法人なら、住民税の控除の対象になり得ます(地方税法37条の2第1項4号・314条の7第1項4号)。
A. 対象です。租税特別措置法41条の18の2は、認定NPO法人と特例認定NPO法人をあわせて「認定特定非営利活動法人等」として対象にしています。
A. その年の所得や税額によって結果が変わるため、一概には言えません。計算方法は国税庁タックスアンサーNo.1263に示されています。判断に迷う場合は税務署または税理士に確認してください。
A. 必要です。年末調整で差し引かれる項目に寄附金控除は含まれていないため、確定申告で控除を受けます(所得税法190条・120条3項1号)。
A. 税額控除の添付書類は、寄附をした人の氏名と住所の記載があるものに限られます(措置法施行規則19条の10の4)。寄付先の法人に再発行を依頼してください。
A. 内閣府のNPO法人ポータルサイトで検索できます。認定には5年の有効期間があるため(NPO法51条1項)、寄付の日に有効期間内かもあわせて確認します。
A. 認定NPO法人等への寄付は、一般の寄附金とは別枠で損金算入限度額が設けられています(措置法66条の11の3第2項・法人税法37条4項)。具体的な計算は税理士または税務署に確認してください。
A. 相続税の申告期限までに認定NPO法人に贈与した場合の特例があります(措置法70条10項)。条文の対象は認定NPO法人で、要件も細かいため、税理士または税務署に確認してください。
📖 参考にした公的機関の情報
- 内閣府NPOホームページ「認定制度について」
- 内閣府NPOホームページ「個人が認定・特例認定NPO法人に寄附した場合」
- 内閣府NPOホームページ「寄附に伴う確定申告の手続き」
- 内閣府NPOホームページ「法人が認定・特例認定NPO法人に寄附した場合」
- 内閣府NPOホームページ「認定・特例認定NPO法人数等(所轄庁別)」
- 内閣府NPO法人ポータルサイト
- 国税庁 タックスアンサーNo.1150「一定の寄附金を支払ったとき(寄附金控除)」
- 国税庁 タックスアンサーNo.1263「認定NPO法人に寄附をしたとき」
- 租税特別措置法(e-Gov法令検索)
- 所得税法(e-Gov法令検索)
- 地方税法(e-Gov法令検索)
- 特定非営利活動促進法(e-Gov法令検索)

