


結論から申し上げます。
災害支援や防災の活動は、法人格がなくても行えます。
一般社団法人にすると、寄付・助成金・自治体との協定や委託契約を団体名義で受けられるようになります。
令和7年の災害対策基本法の改正で、国が支援団体を登録する「被災者援護協力団体」の制度ができました(33条の2)。
登録は法人などが対象で、相当程度の支援実績や専門的な知識・技能を持つ人が2人以上いることなどが要件です。
設立したばかりの団体はすぐには登録できないため、平時から自治体と協力した実績を積むことが近道になります。
災害支援・防災活動と法律の位置づけ
災害対策基本法は、住民や地域の多様な主体が自発的に行う防災活動の促進を基本理念に掲げています(2条の2第2号)。
同じ号で、住民が自発的に作る防災組織を「自主防災組織」と定義しています。
国と自治体は、ボランティアの自主性を尊重しつつ、ボランティアとの連携に努めなければなりません(5条の3第1項)。
国と自治体が努める事項には、民間団体の協力を確保する協定の締結(8条2項12号)が含まれています。
ボランティアによる防災活動の環境整備(同13号)や、援護に従事する者が活動しやすい環境の整備(同14号)も挙げられています。
住民にも、備蓄や防災訓練への参加などで防災に寄与する努力義務があります(7条3項)。
| 条文 | 内容 | 団体の活動との関係 |
|---|---|---|
| 2条の2第2号 | 自主防災組織など多様な主体の防災活動を促進 | 地域の防災活動の法的な位置づけ |
| 5条の3第1項 | 国・自治体とボランティアの連携 | 行政との連携の根拠 |
| 8条2項12号 | 民間団体の協力の確保に関する協定 | 自治体との災害時応援協定 |
| 8条2項13号・14号 | ボランティアや援護従事者の活動環境の整備 | 研修・情報共有の機会 |
| 33条の2 | 被災者援護協力団体の登録 | 国の登録制度 |
| 42条3項・42条の2 | 地区防災計画と住民等からの提案 | 地域の防災計画づくりへの参加 |
活動の型ごとに確認すること
災害支援の団体は、平時の活動と発災後の活動で関係する制度が違います。
発災後の活動は、被災地の自治体・社会福祉協議会・他の支援団体との調整なしには進められません。
法人化の前に、自分たちがどの活動を担うのかを書き出しておくと、定款の目的や保険の選択がしやすくなります。
| 活動の型 | 時期 | 主に確認すること |
|---|---|---|
| 防災講座・訓練・備蓄 | 平時 | 会場や自治会との取り決め、参加者の保険 |
| 地区防災計画づくりの支援 | 平時 | 市町村地域防災計画との整合(42条の2) |
| 避難所の運営支援 | 発災後 | 自治体の避難所運営の方針、個人情報の扱い |
| 炊き出し・物資の配布 | 発災後 | 保健所の指示、食物アレルギーへの配慮 |
| 泥出し・家屋の応急対応 | 発災後 | 安全装備・資機材・作業の保険 |
| ボランティアの受入れ調整 | 発災後 | 災害ボランティアセンターとの役割分担 |
| 相談・情報提供 | 発災後〜復興期 | 相談記録の管理、専門職へのつなぎ |
任意団体・一般社団法人・NPO法人の比較
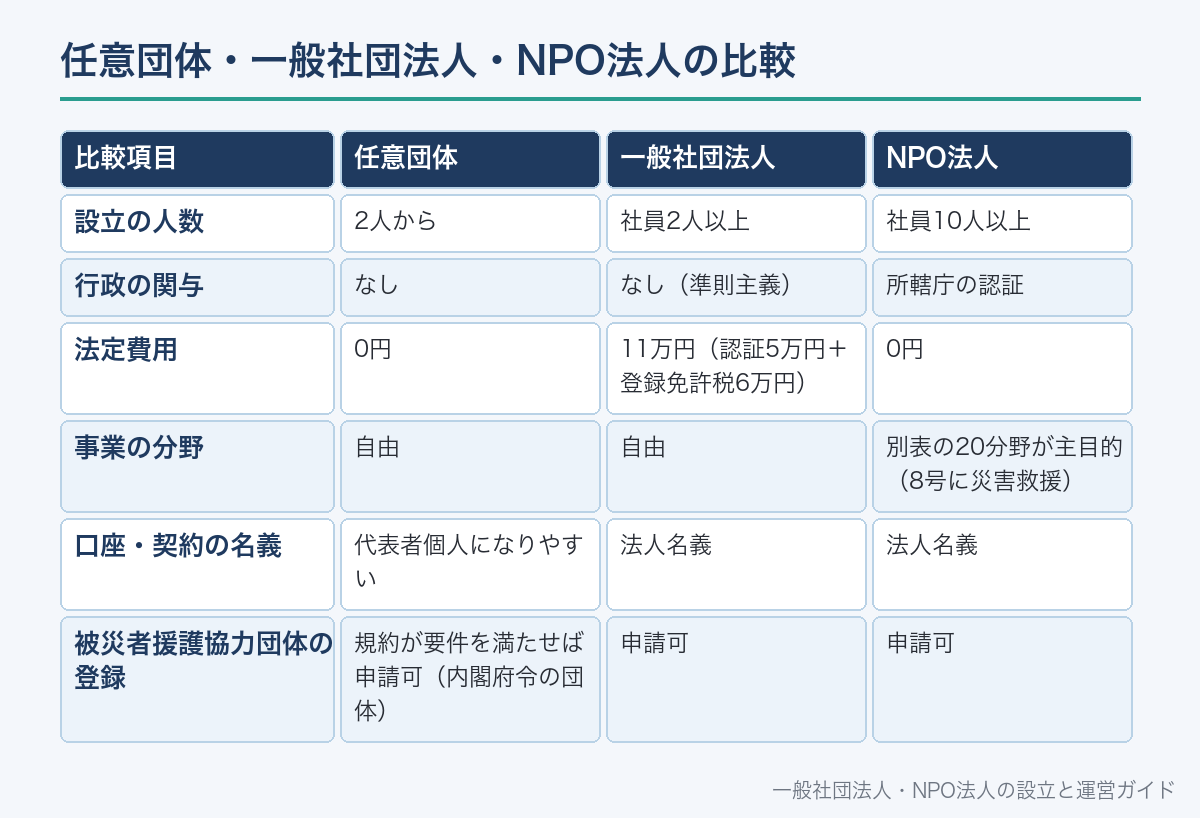
一般社団法人は、社員2人以上で定款を作り、公証人の認証を受けて登記すれば成立します(10条1項・13条・22条)。
所轄庁の審査がないため、平時に準備しておけば短期間で設立できます。
NPO法人は、法の別表に掲げる活動を主な目的とし、所轄庁の認証を受けて設立します(NPO法2条1項)。
別表には「災害救援活動」が独立した分野として挙げられています(別表8号)。
NPO法人は社員10人以上が必要です(12条1項4号)。
どちらの法人でも、被災者援護協力団体の登録を申請できます(災害対策基本法33条の2第1項の「法人」)。
| 比較項目 | 任意団体 | 一般社団法人 | NPO法人 |
|---|---|---|---|
| 設立の人数 | 2人から | 社員2人以上 | 社員10人以上 |
| 行政の関与 | なし | なし(準則主義) | 所轄庁の認証 |
| 法定費用 | 0円 | 11万円(認証5万円+登録免許税6万円) | 0円 |
| 事業の分野 | 自由 | 自由 | 別表の20分野が主目的(8号に災害救援) |
| 口座・契約の名義 | 代表者個人になりやすい | 法人名義 | 法人名義 |
| 被災者援護協力団体の登録 | 規約が要件を満たせば申請可(内閣府令の団体) | 申請可 | 申請可 |
法人の選び方は一般社団法人とNPO法人どっちを選ぶ?で詳しく比べています。
被災者援護協力団体の登録制度(災害対策基本法33条の2)
令和7年の改正で、被災者の援護に協力する団体を内閣総理大臣が登録する制度ができました。
内閣府は、改正法の施行日を令和7年7月1日としています。
登録の対象は、次の業務を行う法人とこれに準ずる団体です(33条の2第1項)。
内閣府の令和8年9月4日の公表では、登録団体は合計38団体です。
| 被災者援護協力業務(33条の2第1項) | 内容 |
|---|---|
| 1号 | 避難所の運営 |
| 2号 | 炊き出しその他による食品の給与・飲料水の供給 |
| 3号 | 被服・寝具その他生活必需品の給与・貸与 |
| 4号 | 被災した住宅の応急修理、土砂などの障害物の除去 |
| 5号 | 被災者からの相談への対応、情報の提供・助言 |
| 6号 | ボランティアの受入れに係る連絡調整 |
| 7号 | その他被災者の援護に必要な協力の業務 |
登録を受けるには、次の要件をすべて満たす必要があります(33条の2第4項)。
- 業務に必要な機材などの物資を持っていること(1号)
- 従事者のうち2人以上が、内閣府令で定める専門的な知識・技能を持つ人であること(1号)
- 業務を適切に行うための管理者を置いていること(2号イ)
- 業務方法書などの文書を作っていること(2号ロ)
- 行おうとする業務の実績が相当程度あること(3号)
役員に拘禁刑以上の刑の執行後2年を経過しない人や暴力団員などがいる団体は、登録を受けられません(33条の2第3項)。
登録の申請書類と、実績の証明
申請は、内閣府(防災担当)の窓口へメールで行い、申請順に審査されます。
内閣府の手引きは、法人であれば定款などの提出を求めています。
専門的な知識・技能は、行政と連携して被災者支援に従事した経験を証する書面か、研修の受講歴と資格・技術で示します。
実績は、自治体から受けた委託事業の契約書・報告書、補助事業の報告書、自治体との協定書の写しなどで示します。
内閣府の通知は、自治体の感謝状なども実績を証する書面として扱えるとしています。
どの要件も、自治体などに事実関係を確認できなければ登録の対象になりません。
| 申請書類(内閣府の手引き) | 記載する内容 |
|---|---|
| 業務の種類 | 1〜7号のうち行う業務 |
| 団体の書類 | 法人は定款など |
| 機材等 | 業務に使う資機材(業務方法書に記載) |
| 専門的な知識・技能を持つ人 | 氏名・略歴と、経験や研修を証する書面 |
| 管理者 | 氏名と連絡先 |
| 業務方法書 | 目的・基本方針・組織体制・業務の手順・個人情報保護の方針 |
| 業務実績確認書 | 実績の概要と協力先の自治体等の名称 |
| 欠格要件に該当しない旨の誓約 | 33条の2第3項の事項 |
| 秘密の漏えい防止に関する事項 | 情報取扱規程の有無、研修の予定 |
申請の前に、内閣府の登録制度のページで最新の様式と要領を確認します。
登録すると何が変わるか・変わらないか
登録簿には、名称・住所・代表者・業務を行う地域などが記載されます(33条の2第5項)。
都道府県災害対策本部長は、登録団体に資料・情報の提供や協力を求めることができます(23条7項)。
都道府県知事等は、災害救助法による救助の業務に登録団体を協力させることができます(災害救助法8条2項)。
この協力命令で協力させる場合は、その実費を弁償しなければなりません(同条4項)。
市町村長は、特に必要があるときは、登録団体の求めに応じて被災者台帳の情報を提供できます(災害対策基本法90条の4第1項4号)。
一方で内閣府は、登録だけで実費の支弁や台帳情報の提供が保証されるわけではないと説明しています。
登録しない団体の活動が制限されることもありません。
| 登録団体の義務 | 内容 | 根拠 |
|---|---|---|
| 協力命令への協力 | 都道府県知事等の協力命令に従う | 33条の3・災害救助法8条2項 |
| 表示の制限 | 未登録の団体は登録を受けている旨の表示をしてはならない | 33条の4 |
| 業務の方法 | 要件と内閣府令の基準に適合する方法で行う | 33条の5 |
| 秘密保持 | 役員・職員は業務で知った秘密を漏らさない(退任後も) | 33条の6 |
| 変更・休廃止の届出 | 登録事項の変更、業務の休止・廃止を届け出る | 33条の2第6項・33条の7 |
| 報告 | 内閣総理大臣の求めに応じて報告・資料を出す | 33条の10 |
正当な理由なく救助の業務に協力しないときなどは、登録を取り消されることがあります(33条の9)。
災害救助法と民間団体の関わり
災害救助法の救助の種類は、4条1項に列挙されています。
避難所・応急仮設住宅の供与、炊き出し、生活必需品の給与、福祉サービスの提供、住宅の応急修理などです。
救助を行うのは都道府県知事等で、費用は都道府県等が支弁します(18条)。
民間団体は、自治体からの業務委託や、協力命令による協力の形で救助の業務に関わります。
内閣府の通知は、災害救助費等を活用した委託契約による支援体制には、発災前からの関係づくりが有効だとしています。
平時に自治体と協定を結び、委託の際の業務範囲や費用の考え方を話し合っておくことが、発災後の素早い活動につながります。
- 協力する業務の範囲(避難所運営・炊き出し・物資・相談など)
- 出動の要請の方法と連絡窓口
- 費用の負担と精算の方法
- 個人情報の取扱いと秘密保持
- 活動中の事故の補償と保険
- 平時の訓練・研修への参加
避難行動要支援者名簿と個人情報
市町村長は、自ら避難することが困難で特に支援を要する人の名簿を作らなければなりません(49条の10第1項)。
平常時の名簿情報は、地域防災計画に基づき避難支援等関係者に提供されます(49条の11第2項)。
避難支援等関係者の例は、消防・警察・民生委員・市町村社協・自主防災組織などです。
平常時の提供には、条例に特別の定めがある場合を除き、本人の同意が必要です(同項ただし書)。
発災時に特に必要があるときは、本人の同意なしに提供できます(同条3項)。
名簿情報の提供を受けた人や法人の役員・職員は、知り得た秘密を漏らしてはなりません(49条の13)。
団体自身が集める被災者の情報にも、個人情報保護法が適用されます。
個人情報をデータベースにして事業に使う団体は、法人か任意団体かを問わず個人情報取扱事業者に当たります(個人情報保護法16条2項)。
利用目的はできる限り特定し、取得時に通知または公表します(17条1項・21条1項)。
本人の同意なく第三者に渡せるのは、生命・身体の保護に必要で同意を得ることが困難な場合などに限られます(27条1項2号)。
- 記録する項目と利用目的(相談票の冒頭に明示する)
- 自治体や他団体に共有するときの同意の取り方
- 紙とデータの保管場所、閲覧できる人
- 活動終了後の保存期間と廃棄の方法
- ボランティアに守秘を誓約してもらう書面
法人の個人情報の扱い方は一般社団法人・NPO法人の個人情報の取扱いで説明しています。
平時の防災活動:地区防災計画への参加
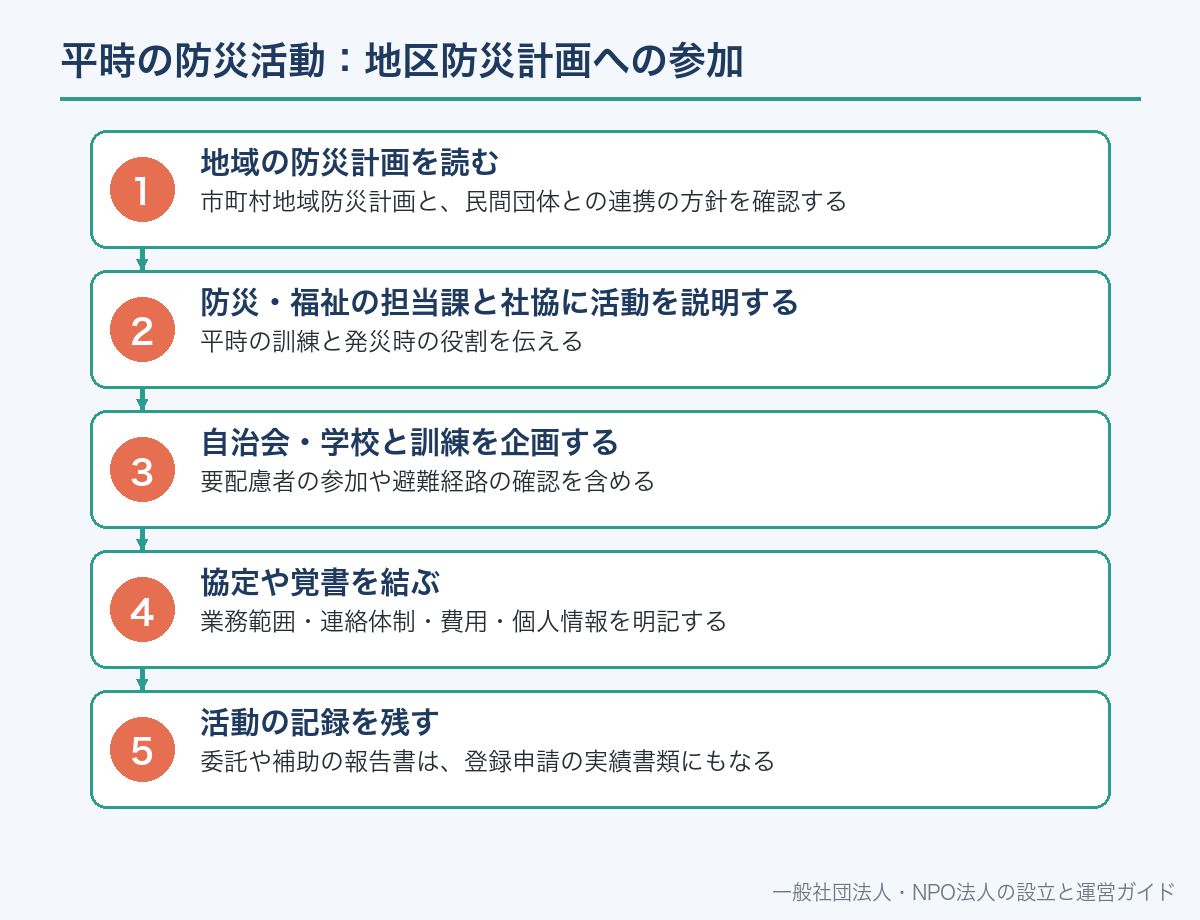
市町村地域防災計画には、地区の居住者や事業者が共同で行う防災活動の計画(地区防災計画)を定めることができます(42条3項)。
地区居住者等は、素案を添えて、市町村防災会議に地区防災計画を定めるよう提案できます(42条の2第1項)。
防災会議は、提案を踏まえて定める必要があるかを判断し、定めないときは理由を通知します(同条3項・4項)。
地域の防災団体は、自治会と一緒に素案づくりや訓練の企画を担うことができます。
市町村地域防災計画には、民間団体との連携に関する基本的な方針も定めることができます(42条3項)。
市町村地域防災計画と、民間団体との連携の方針を確認する
平時の訓練と発災時の役割を伝える
要配慮者の参加や避難経路の確認を含める
業務範囲・連絡体制・費用・個人情報を明記する
委託や補助の報告書は、登録申請の実績書類にもなる
ボランティアと安全管理
被災地の活動では、けが・熱中症・粉じん・感染症などの危険があります。
団体として、作業前の安全説明、装備の確認、休憩の管理を決めておきます。
参加者が加入するボランティア保険は、市区町村の社会福祉協議会が窓口になっています。
団体の行事中の事故で団体が賠償責任を負う場合に備えて、団体向けの保険も検討します。
有給の職員を被災地に派遣する場合は、労働時間や労災保険など労務の扱いを事前に確認します。
- 参加者全員のボランティア保険の加入
- 被災地の災害ボランティアセンターや自治体の受入れ方針
- 安全装備(ヘルメット・手袋・安全靴・マスク)
- 移動手段と宿泊先(被災地の負担にならないこと)
- 緊急連絡先と、体調不良時の撤収基準
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
保険の窓口と補償の範囲はボランティア保険とは、法人の保険全般は一般社団法人の保険とリスク管理で説明しています。
寄付・支援金の集め方と管理
発災直後は、多くの寄付が短期間に集まります。
募集の段階で、団体の活動費に使う「支援金」なのか、被災者に届ける趣旨の寄付なのかを明示します。
使途を指定された寄付は、指定どおりに使ったことを示せるよう、帳簿で他の収入と分けて記録します。
活動報告では、受け入れた額・使った額・残額と、残額の扱いを公表します。
法人税は、非営利型法人の要件(法人税法2条9号の2)と、事業が収益事業に当たるか(同条13号)で扱いが変わります。
非営利型法人などの公益法人等は、収益事業を行う場合に限って法人税の納税義務があります(4条1項)。
寄付した人の税の扱いは、受け取る法人の種類や認定の有無で変わります。
| 財源 | 特徴 | 確認すること |
|---|---|---|
| 寄付・支援金 | 発災直後に集中しやすい | 募集の趣旨、使途の記録、報告 |
| 助成金 | 財団・企業などが公募 | 対象経費、実績報告の期限 |
| 自治体からの委託 | 救助や防災事業の受託 | 契約書の業務範囲と精算方法 |
| 会費 | 平時の運営費の柱 | 会費規程と会員への報告 |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
寄付の集め方は一般社団法人の寄付金の集め方と税金、助成金は一般社団法人は補助金・助成金を受けられる?で説明しています。
定款の目的と設立の流れ
定款には、目的・名称・主たる事務所の所在地などを必ず書きます(11条1項)。
名称には「一般社団法人」の文字を入れます(5条1項)。
目的には、平時の防災活動と発災後の支援活動の両方を具体的に書きます。
設立後に目的を追加するには社員総会の特別決議で定款を変更し、2週間以内に変更登記をします(146条・49条2項4号・303条)。
定款認証の手数料は5万円(公証人手数料令35条3号)、登録免許税は6万円です(登録免許税法別表第一24号(一)ロ)。
第〇条(目的)当法人は、災害による被害の軽減と被災者の生活の再建に寄与することを目的とし、その目的に資するため、次の事業を行う。
(1)防災に関する講座、訓練及び啓発活動
(2)地区防災計画の作成の支援
(3)災害時における避難所の運営支援、炊き出し及び生活必需品の配布
(4)被災した住宅の応急的な片付け及び土砂等の除去の支援
(5)被災者からの相談への対応及び情報の提供
(6)災害ボランティアの受入れに係る連絡調整
(7)地方公共団体その他の団体からの防災及び被災者支援に関する事業の受託
(8)前各号に掲げる事業に附帯又は関連する一切の事業
被災者援護協力団体の登録を目指す場合は、33条の2第1項の業務と対応させて書いておくと、申請書類との整合が取りやすくなります。
平時と発災後の両方を書き出す
社員2人以上・理事1人以上(10条1項・60条1項)
手数料5万円(13条)
登録免許税6万円。登記の日に成立(22条)
情報取扱規程や安全管理のルールも作る
協定・委託・補助の記録を保存する
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
よくある誤解
誤解1:法人にすれば被災者援護協力団体になれる。
登録には実績・専門人材・管理者・業務方法書などの要件があります(33条の2第4項)。
誤解2:登録しないと被災地で活動できない。内閣府は、登録しない団体に制限がかかるものではないとしています。
誤解3:登録すれば費用が支払われる。
協力命令による協力には実費弁償がありますが(災害救助法8条4項)、登録だけで支弁が保証されるわけではありません。
誤解4:災害時は個人情報を自由に共有できる。
同意なく第三者に渡せるのは、生命・身体の保護に必要で同意を得ることが困難な場合などに限られます(個人情報保護法27条1項2号)。
誤解5:避難行動要支援者名簿は誰でも受け取れる。
平常時の提供先は地域防災計画で定める避難支援等関係者で、本人の同意が原則です(災害対策基本法49条の11第2項)。
あわせて読みたい
一般社団法人で災害支援・防災活動を行う方法についてよくある質問
A. 設立時社員2人以上で定款を作成し、理事を1人以上置けば設立できます(一般法人法10条1項・60条1項)。
A. 避難所の運営、炊き出し、物資の給与、住宅の応急修理や土砂の除去、相談対応、ボランティアの受入れ調整などに協力する団体で、内閣総理大臣の登録を受けたものです(災害対策基本法33条の2第1項)。
A. 業務の実績が相当程度あることが要件のため、実績がなければ登録されません(33条の2第4項3号)。任意団体の時代に自治体と協力した実績の書面を残しておくことが大切です。
A. 都道府県知事等の協力命令への協力、秘密保持、登録事項の変更や休廃止の届出、報告などの義務があります(33条の3・33条の6・33条の2第6項・33条の7・33条の10)。
A. 災害救助法8条2項の協力命令で協力させる場合は、都道府県知事等が実費を弁償します(同条4項・18条2項)。
A. 平常時は、地域防災計画で定める避難支援等関係者に、原則として本人の同意を得て提供されます(災害対策基本法49条の11第2項)。提供を受けた者には秘密保持義務があります(49条の13)。
A. 地区居住者等は、素案を添えて地区防災計画を定めるよう市町村防災会議に提案できます(災害対策基本法42条の2第1項)。
A. 非営利型法人の要件を満たすか、事業が収益事業に当たるかで扱いが変わります(法人税法2条9号の2・13号・4条1項)。個別の判断は税理士にご相談ください。
- 一般社団法人とNPO法人どっちを選ぶ?選び方を解説
- 一般社団法人の事業目的の書き方|定款の記載例とポイント
- 一般社団法人の設立の流れを5ステップで解説【初めてでもわかる】
- ボランティア保険とは?社会福祉協議会の「ボランティア活動保険」と市区町村の補償制度の違い
- 一般社団法人の保険とリスク管理|備えるべきリスクと対策を解説
- 一般社団法人の寄付金の集め方と税金|課税の有無を解説
- 一般社団法人は補助金・助成金を受けられる?活用法を解説
- 一般社団法人・NPO法人の個人情報の取扱い
- 一般社団法人で食育・食の支援活動を行う方法|設立・資金・運営を解説
- 一般社団法人で従業員を雇うときの労務管理をわかりやすく解説
📖 参考にした公的機関の情報

