


結論から申し上げます。
最初に確かめるのは、活動がNPO法人の対象になるかどうかです。
NPO法人は、別表の20分野の活動で、不特定かつ多数のものの利益の増進に寄与することを主な目的とする法人です(NPO法2条1項・2項)。
同業者の団体のように、会員の共通の利益のための活動が中心なら、NPO法人は合いません。一般社団法人を選びます。
NPO法人の対象になる活動なら、次に会員を選びたいか、10人集められるか、寄附を集めるかで決めます。
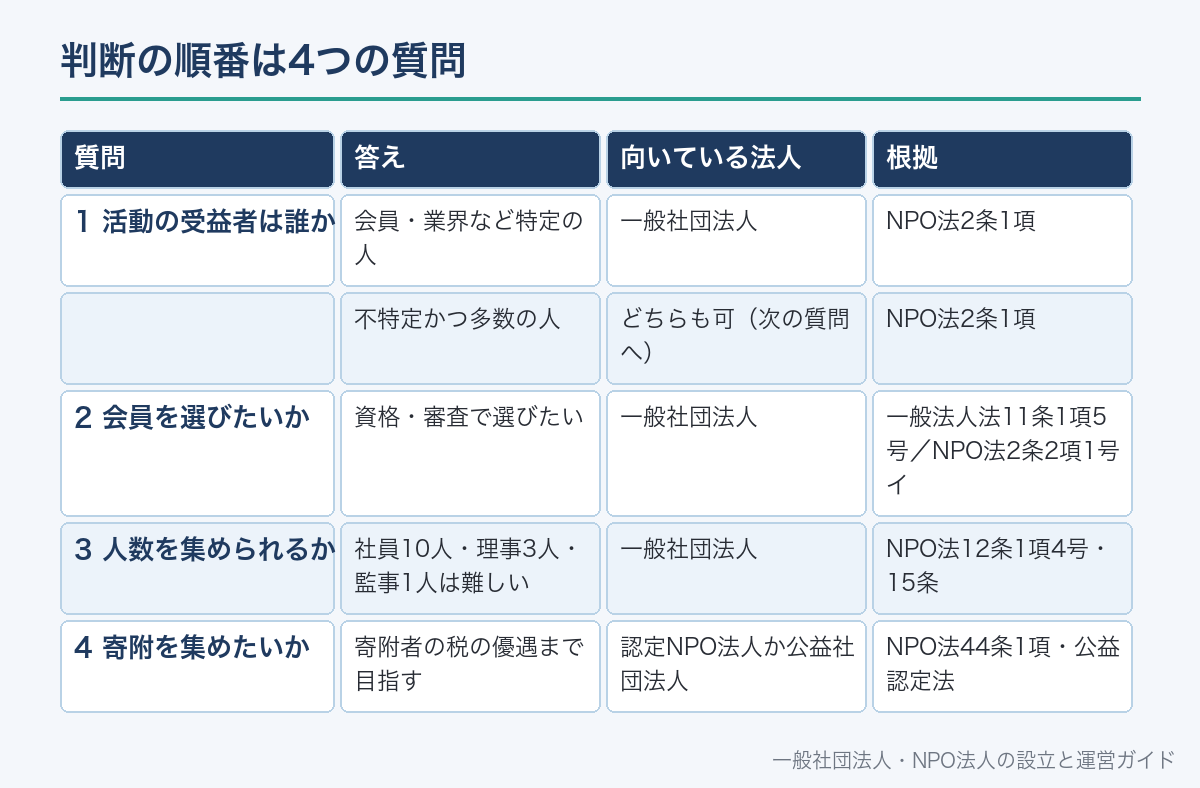
判断の順番は4つの質問
一般社団法人とNPO法人は、どちらも利益を構成員に分配しない法人です。
違いは多くありますが、選ぶときに結論を左右する点は限られています。
次の4つの質問に順に答えていくと、多くの場合どちらかに絞れます。
質問1は「活動の受益者は誰か」、質問2は「会員を選びたいか」です。
質問3は「社員10人・役員4人を集められるか」、質問4は「寄附を集めたいか」です。
| 質問 | 答え | 向いている法人 | 根拠 |
|---|---|---|---|
| 1 活動の受益者は誰か | 会員・業界など特定の人 | 一般社団法人 | NPO法2条1項 |
| 不特定かつ多数の人 | どちらも可(次の質問へ) | NPO法2条1項 | |
| 2 会員を選びたいか | 資格・審査で選びたい | 一般社団法人 | 一般法人法11条1項5号/NPO法2条2項1号イ |
| 3 人数を集められるか | 社員10人・理事3人・監事1人は難しい | 一般社団法人 | NPO法12条1項4号・15条 |
| 4 寄附を集めたいか | 寄附者の税の優遇まで目指す | 認定NPO法人か公益社団法人 | NPO法44条1項・公益認定法 |
質問1 活動の受益者は誰か
NPO法人が行う「特定非営利活動」は、別表に掲げる活動で、不特定かつ多数のものの利益の増進に寄与することを目的とするものです(NPO法2条1項)。
別表には、保健・医療・福祉、まちづくり、環境の保全、子どもの健全育成など20の分野が並んでいます。
NPO法人は、この特定非営利活動を行うことを主たる目的とする団体でなければなりません(2条2項)。
一方、一般社団法人の目的には、法律上の分野の限定がありません。
同業者の親睦や業界の振興、資格の認定、会員向けの研修など、会員の共通の利益を図る活動も目的にできます。
宗教の教義を広めることや、政治上の主義を推進することを主たる目的とする団体は、NPO法人になれません(2条2項2号イ・ロ)。
| 活動の例 | NPO法人 | 一般社団法人 |
|---|---|---|
| 地域の子ども食堂・学習支援 | 対象になりうる(子どもの健全育成など) | 可 |
| 同業者の協会・業界団体 | 主目的が会員の利益なら合わない | 可 |
| 資格・検定の認定事業 | 内容による | 可 |
| 環境保全・まちづくり活動 | 対象になりうる | 可 |
| 同窓会・親睦団体 | 合わない | 可 |
20分野の具体的な内容は、NPO法人とは?で説明しています。
質問2 会員を選びたいか
NPO法人は、社員の資格の得喪に不当な条件を付さないことが要件です(NPO法2条2項1号イ)。
NPO法人の目的に賛同する人の入会を、合理的な理由なく拒むことは予定されていません。
一般社団法人は、社員の資格の得喪を定款で定めます(一般法人法11条1項5号)。
「同じ業種の事業者に限る」「理事会の承認を要する」といった入会の条件を、定款で設けられます。
会員の範囲を団体で管理したい場合は、一般社団法人のほうが設計しやすくなります。
会員の種類の設計は、賛助会員とは?正会員との違いで説明しています。
質問3 人数を集められるか
NPO法人は、10人以上の社員がいることが認証の基準です(NPO法12条1項4号)。
役員として、理事3人以上と監事1人以上を置かなければなりません(15条)。
役員のうち報酬を受ける者は、役員総数の3分の1以下に限られます(2条2項1号ロ)。
一般社団法人は、設立時社員が共同して定款を作成するため、設立時社員は2人以上が必要です(一般法人法10条1項)。
理事は1人以上で足ります(60条1項)。監事や理事会は定款で置くかどうかを選べます(同条2項)。
設立後に社員が1人になっても存続できますが、社員がいなくなると解散します(148条4号)。
| 人数の要件 | 一般社団法人 | NPO法人 |
|---|---|---|
| 社員(会員) | 設立時2人以上(10条1項) | 10人以上(12条1項4号) |
| 理事 | 1人以上(60条1項) | 3人以上(15条) |
| 監事 | 任意(60条2項) | 1人以上(15条) |
| 報酬を受ける役員 | 法律上の割合の制限なし | 役員総数の3分の1以下(2条2項1号ロ) |
質問4 寄附を集めたいか
寄附を活動の柱にするなら、寄附した人の税の扱いが判断材料になります。
国税庁は、認定NPO法人等や公益社団法人等への一定の寄附金について、所得税の寄附金控除や税額控除の制度を案内しています。
ただし、設立したばかりのNPO法人や一般社団法人が、すぐにこの扱いを受けられるわけではありません。
NPO法人は、所轄庁の認定を受けると認定NPO法人になります(NPO法44条1項)。
一般社団法人は、行政庁の公益認定を受けると公益社団法人になります。
どちらも要件の審査があります。寄附を重視する場合は、設立の段階から次の段階を見据えて選びます。
| 寄附を集める段階 | NPO法人ルート | 一般社団法人ルート |
|---|---|---|
| 設立直後 | NPO法人 | 一般社団法人 |
| 次の段階 | 認定NPO法人(所轄庁の認定) | 公益社団法人(行政庁の公益認定) |
| 審査する機関 | 都道府県知事・指定都市の長 | 内閣総理大臣または都道府県知事 |
それぞれの要件は認定NPO法人とはと公益法人とはで説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
設立にかかる期間と費用
一般社団法人は、定款を作り、公証人の認証を受けて(一般法人法13条)、設立の登記をすれば成立します(22条)。
定款認証の手数料は、一般社団法人は5万円です(公証人手数料令35条3号)。
設立登記の登録免許税は、1件6万円です(登録免許税法別表第一第24号(一)ロ)。
NPO法人は、所轄庁に申請して設立の認証を受けます(NPO法10条1項)。
所轄庁は主たる事務所のある都道府県の知事などです(9条)。
申請書類の一部は受理の日から2週間、公衆の縦覧に供されます(10条2項)。
認証・不認証の決定は、縦覧期間の経過後2か月以内(条例で短くできる)に行われます(12条2項)。
認証を受けたあと、設立の登記をすると成立します(13条1項)。
NPO法人の定款は所轄庁が認証するため、公証人の定款認証の手数料はかかりません。
設立登記も登録免許税法別表第一に掲げられていません。
| 項目 | 一般社団法人 | NPO法人 |
|---|---|---|
| 設立の仕組み | 定款認証+登記(準則主義) | 所轄庁の認証+登記 |
| 法定の費用 | 定款認証5万円+登録免許税6万円 | 公証人の認証手数料・登録免許税の負担なし |
| 審査の期間 | なし(書類がそろえば登記を申請できる) | 縦覧2週間+決定まで2か月以内 |
| 成立の時 | 設立登記をした時(22条) | 設立登記をした時(13条1項) |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
設立後の義務と監督の違い
選んだ後の運営の負担も、事前に比べておく点です。
NPO法人は、毎事業年度初めの3か月以内に事業報告書等を作成し(NPO法28条1項)、所轄庁へ提出します(29条)。
提出された事業報告書等は、所轄庁で閲覧の対象になります(30条)。
貸借対照表の公告も必要です(28条の2)。
所轄庁は、報告徴収・検査、改善命令、認証の取消しといった監督をします(41条〜43条)。
3年以上事業報告書等を提出しないと、設立の認証を取り消されることがあります(43条1項)。
一般社団法人には所轄庁がありません。定時社員総会の後に貸借対照表を公告する義務はあります(一般法人法128条1項)。
| 運営の義務 | 一般社団法人 | NPO法人 |
|---|---|---|
| 行政への毎年の報告 | なし | 事業報告書等を所轄庁へ提出(29条) |
| 書類の公開 | 貸借対照表の公告(128条1項) | 所轄庁での閲覧(30条)・貸借対照表の公告(28条の2) |
| 監督 | 所轄庁なし(裁判所の解散命令の制度はある・261条) | 所轄庁の報告徴収・改善命令・認証取消し(41〜43条) |
法人税の扱いは「非営利型」かどうかで近づく
NPO法人は、法人税法上は公益法人等とみなされます(NPO法70条1項)。
公益法人等が法人税の納税義務を負うのは、収益事業を行う場合などに限られます(法人税法4条1項)。
一般社団法人も、非営利型法人の要件を満たせば公益法人等に当たります(法人税法2条6号・9号の2)。
要件には、定款に剰余金を分配しない旨や、残余財産を国などに帰属させる旨の定めがあることなどが含まれます(施行令3条1項1号・2号)。
非営利型の要件を満たさない一般社団法人は普通法人として扱われます。
つまり「NPO法人のほうが必ず税金が有利」とは言えません。一般社団法人は、定款と運営の設計によって扱いが変わります。
非営利型の要件は、非営利型一般社団法人とはで説明しています。
選んだ後に変えにくい点
一般法人法とNPO法には、一般社団法人とNPO法人の間で法人の種類を切り替える「組織変更」の規定がありません。
後から種類を変えたい場合は、新しい法人を設立して事業を移し、元の法人を解散するといった手順になります。
解散したNPO法人の残余財産は、定款で定めた帰属先に帰属します(NPO法32条1項)。
帰属先は国や他のNPO法人などに限られます(11条3項)。
一般社団法人の残余財産の帰属は、定款で定め、定まらなければ社員総会の決議で定めます(一般法人法239条)。
社員に剰余金や残余財産の分配を受ける権利を与える定款の定めは、効力がありません(11条2項)。
途中で乗り換えると手間と費用が重なるため、最初の選択を慎重にする価値があります。
設立までの流れを並べて比べる
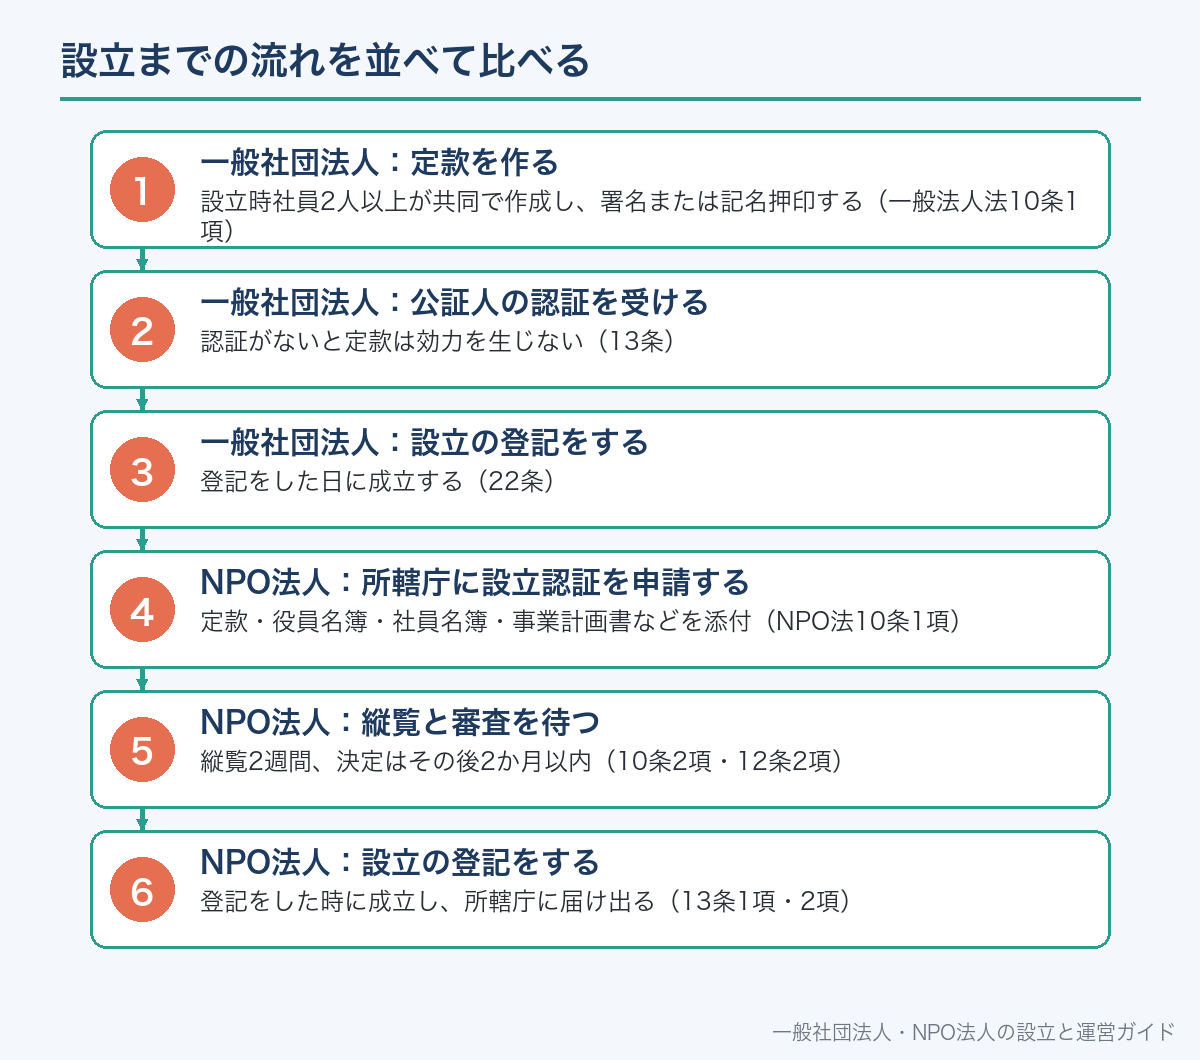
手順の数と、外部の審査があるかどうかが、設立までの期間の差になります。
一般社団法人は、法人の内部で定款と役員を決めたあと、公証人と法務局の手続だけで成立します。
NPO法人は、設立総会などで設立を決めたあと、所轄庁の審査を経てから登記に進みます。
NPO法人の申請書には、定款、役員名簿、社員10人以上の名簿、設立趣旨書、2事業年度分の事業計画書と活動予算書などを添付します(NPO法10条1項)。
設立時社員2人以上が共同で作成し、署名または記名押印する(一般法人法10条1項)
認証がないと定款は効力を生じない(13条)
登記をした日に成立する(22条)
定款・役員名簿・社員名簿・事業計画書などを添付(NPO法10条1項)
縦覧2週間、決定はその後2か月以内(10条2項・12条2項)
登記をした時に成立し、所轄庁に届け出る(13条1項・2項)
迷ったときの判断表
ここまでの質問を、よくある団体の形に当てはめると次のとおりです。
表は判断の目安で、実際は定款の内容と活動の実態で決まります。
| 団体の形 | 向いている法人 | 理由 |
|---|---|---|
| 同業者の協会・業界団体 | 一般社団法人 | 受益者が会員で、入会資格を定款で決めたい |
| 資格・検定を運営する団体 | 一般社団法人 | 目的の分野に限定がなく、少人数で始められる |
| 地域の福祉・子育て支援を多くの市民で行う団体 | NPO法人も候補 | 20分野に当たり、社員10人以上を集めやすい |
| 設立費用をできるだけ抑えたい市民活動 | NPO法人 | 公証人の認証手数料と登録免許税の負担がない |
| すぐに契約や口座開設をしたい事業 | 一般社団法人 | 所轄庁の審査期間がない |
| 寄附を集めて活動を広げたい団体 | 認定NPO法人か公益社団法人を目標に選ぶ | 寄附者の寄附金控除などの対象は認定・公益認定の後 |
- 入会資格を定款で決めたい、または会員の範囲が限られている
- 設立時社員2人・理事1人で始めたい
- 定款認証5万円と登録免許税6万円を用意できる
- 法人税で非営利型を目指すなら、定款に必要な定めを入れる
- 活動が20分野に当たり、不特定かつ多数のものの利益を目的としている
- 社員10人以上、理事3人以上、監事1人以上を集められる
- 報酬を受ける役員を役員総数の3分の1以下にできる
- 毎年の事業報告書等の提出と公開に対応できる
- 認証までの期間(縦覧2週間+2か月以内)を待てる
違いを項目ごとに一覧で比べたい場合は、一般社団法人とNPO法人の違いをご覧ください。
よくある誤解
誤解1:NPO法人のほうが必ず税金で有利。
一般社団法人も非営利型の要件を満たせば、NPO法人と同じく公益法人等として扱われます(法人税法2条6号・9号の2)。
誤解2:NPO法人に寄附すれば誰でも寄附金控除を受けられる。
国税庁が寄附金控除などの対象として案内しているのは、認定NPO法人等への一定の寄附金です。
誤解3:一般社団法人は情報公開の義務がない。一般社団法人にも貸借対照表の公告義務があります(一般法人法128条1項)。
誤解4:一般社団法人は営利法人。
社員に剰余金や残余財産の分配を受ける権利を与える定款の定めは効力がありません(11条2項)。
誤解5:後から簡単に切り替えられる。両法に組織変更の規定はなく、切り替えるには新しい法人の設立などが必要です。
NPO法人と一般社団法人だけでなく、公益法人・社会福祉法人まで含めた7種類を比べた記事はこちらです。
一般社団法人とNPO法人の選び方についてよくある質問
A. 一般社団法人です。定款認証と設立登記で成立し、所轄庁の審査はありません(一般法人法13条・22条)。NPO法人は縦覧2週間と、その後2か月以内の認証決定を経て登記します(NPO法10条2項・12条2項)。
A. NPO法人は不特定かつ多数のものの利益を目的とする特定非営利活動を主な目的にする必要があります(NPO法2条1項・2項)。会員の共通の利益が中心の団体は、一般社団法人のほうが合います。
A. 一般社団法人です。設立時社員2人以上・理事1人以上で設立できます(一般法人法10条1項・60条1項)。NPO法人は社員10人以上、理事3人以上、監事1人以上が必要です(NPO法12条1項4号・15条)。
A. NPO法人です。一般社団法人は定款認証5万円と登録免許税6万円がかかります(公証人手数料令35条3号・登録免許税法別表第一)。NPO法人の定款は所轄庁が認証し、公証人の手数料はかかりません。
A. 寄附者の寄附金控除などの対象として国税庁が案内しているのは、認定NPO法人等や公益社団法人等への一定の寄附金です。NPO法人なら認定、一般社団法人なら公益認定を目指すかで考えます。
A. 一般社団法人です。社員の資格の得喪を定款で定められます(一般法人法11条1項5号)。NPO法人は社員の資格の得喪に不当な条件を付せません(NPO法2条2項1号イ)。
A. 一般法人法とNPO法に、両者の間の組織変更の規定はありません。新しく一般社団法人を設立して事業を移し、NPO法人を解散するなどの手順になります。
A. NPO法人は報酬を受ける役員が役員総数の3分の1以下に限られます(NPO法2条2項1号ロ)。一般社団法人にはこの割合の制限はありません。
📖 参考にした公的機関の情報

