
結論から申し上げます。
一般社団法人と理事の関係は「委任」です(一般法人法64条)。
そのため理事は、民法644条の善管注意義務を負います。
あわせて、法令・定款・社員総会の決議を守り、法人のために職務を行う忠実義務を負います(一般法人法83条)。
この2つを具体化したものとして、競業と利益相反取引の承認(84条)、損害のおそれの報告(85条)などの義務があります。
義務を怠って法人に損害を与えると、理事は賠償責任を負います(111条1項)。
理事が負う義務の一覧
一般法人法などが理事に課している主な義務を、表にまとめます。
理事会を置く法人かどうかで、承認や報告の相手が変わるものがあります。
| 義務 | 中身 | 根拠 |
|---|---|---|
| 善管注意義務 | 専門家として通常期待される注意を払って職務を行う | 64条・民法644条 |
| 忠実義務 | 法令・定款・総会決議を守り、法人のために職務を行う | 83条 |
| 競業取引の承認 | 法人の事業と同じ種類の取引をする前に承認を受ける | 84条1項1号 |
| 利益相反取引の承認 | 法人と取引する前などに承認を受ける | 84条1項2号・3号 |
| 取引後の報告 | 理事会設置法人では取引後に理事会へ報告 | 92条2項 |
| 損害のおそれの報告 | 著しい損害のおそれを見つけたら直ちに報告 | 85条 |
| 職務執行の報告 | 代表理事・業務執行理事は3か月に1回以上理事会へ報告 | 91条2項 |
| 監督 | 理事会の一員として他の理事の職務を監督する | 90条2項2号 |
| 総会での説明 | 社員から求められた事項を説明する | 53条 |
| 総会の招集 | 定時社員総会を毎年招集する | 36条 |
| 帳簿・計算書類の作成 | 会計帳簿・計算書類・事業報告を作る | 120条・123条2項 |
| 登記 | 登記事項が変わったら2週間以内に登記する | 303条 |
善管注意義務とは
善管注意義務は、「善良な管理者の注意」をもって職務を行う義務です(民法644条)。
一般法人法64条が、法人と理事の関係は委任の規定に従うと定めているため、理事にも当てはまります。
求められるのは、その人の普段の注意力ではありません。理事という立場の人に通常期待される注意です。
「自分は素人だから」「名前を貸しただけだから」という事情で、注意の水準が下がることはありません。
無報酬の理事でも同じです。委任は無償でも善管注意義務を伴います。
具体的には、判断に必要な情報を集める、資料を読む、疑問があれば質問する、といった行動が求められます。
- 理事会・社員総会の資料を事前に読み、わからない点を質問する
- 大きな契約や借入れの前に、見積もり・契約書・返済計画を確認する
- 会計の報告を受け、通帳残高と帳簿が合っているかを確かめる
- 異常な支出や説明のつかない取引に気づいたら、そのままにしない
- 専門的な判断が必要な事項は、弁護士・税理士などの意見を取る
- 自分の発言と賛否を議事録に正確に残してもらう
株式会社の取締役についての裁判例では、判断の過程と内容に著しく不合理な点がなければ義務違反としない考え方(経営判断の原則)がとられています。
結果が失敗でも、十分に調べて合理的に判断していれば、直ちに義務違反にはならないということです。
忠実義務とは(一般法人法83条)
83条は、理事に「法令及び定款並びに社員総会の決議を遵守し、一般社団法人のため忠実にその職務を行わなければならない」と定めています。
ポイントは2つです。
1つ目は、法令・定款・社員総会の決議を守ることです。定款で決めた事業の範囲や、総会で決まった予算を無視してはいけません。
2つ目は、自分や第三者の利益より法人の利益を優先することです。
理事の立場を使って、自分の会社に仕事を回したり、法人の情報を私的に使ったりすることは、この義務に反します。
忠実義務を具体的なルールにしたのが、次に説明する競業取引と利益相反取引の制限です。
競業取引の制限(84条1項1号)
理事が、自分や第三者のために、法人の事業と同じ種類の取引をしようとするときは、事前の承認が必要です。
承認する機関は、理事会のない法人では社員総会、理事会設置法人では理事会です(84条1項・92条1項)。
承認を受けるときは、その取引の重要な事実を開示します。
たとえば、研修事業を行う一般社団法人の理事が、個人や自分の会社で同じ研修を有料で開く場合が当たります。
承認なしに競業取引をすると、理事や第三者が得た利益の額が、法人の損害額と推定されます(111条2項)。
理事会設置法人では、承認を受けて取引をした後も、遅滞なく重要な事実を理事会に報告します(92条2項)。
| 手続 | 理事会のない法人 | 理事会設置法人 |
|---|---|---|
| 事前の承認 | 社員総会(84条1項) | 理事会(92条1項) |
| 開示する内容 | 取引の重要な事実 | 取引の重要な事実 |
| 取引後の報告 | 規定なし | 遅滞なく理事会へ(92条2項) |
| 承認なしの取引 | 利益の額が損害額と推定(111条2項) | 同じ |
利益相反取引の制限(84条1項2号・3号)
理事と法人の利益がぶつかる取引も、事前の承認が必要です。
84条1項2号は、理事が自分や第三者のために法人と取引する場合(直接取引)を定めています。
理事が持っている物件を法人に貸す、理事の会社に法人が業務を発注する、といった場合です。
84条1項3号は、法人が理事の債務を保証するなど、理事以外の人との取引で利益が相反する場合(間接取引)です。
承認を受けた直接取引・間接取引には、自己契約・双方代理を禁じる民法108条が適用されません(84条2項)。
利益相反取引で法人に損害が出たときは、その理事や、取引を決めた理事、理事会で賛成した理事が任務を怠ったものと推定されます(111条3項)。
自分のために直接取引をした理事は、「自分に落ち度はなかった」と主張して責任を免れることができません(116条1項)。
第2号議案 理事〇〇〇〇が代表取締役を務める株式会社〇〇との業務委託契約締結の件
議長は、本件が一般法人法84条1項2号の取引に当たることを説明した。
理事〇〇〇〇から、契約の相手方、委託内容、委託料(月額〇〇円)、期間(〇年〇月〇日から〇年〇月〇日まで)について説明があった。
理事〇〇〇〇は特別の利害関係を有するため、決議に加わらなかった。
審議の結果、議決に加わることができる理事全員の賛成により、原案どおり承認された。
特別の利害関係を有する理事は、理事会の議決に加われません(95条2項)。取引の条件は、相場と比べて妥当かを示せるようにしておきます。
承認の手続の詳細は一般社団法人の利益相反取引とはで説明しています。
報告する義務
理事には、場面ごとに報告の義務があります。
まず、法人に著しい損害を及ぼすおそれのある事実を見つけたときは、直ちに報告します(85条)。
報告の相手は、監事がいない法人では社員、監事設置法人では監事です。
次に、代表理事と業務執行理事は、3か月に1回以上自分の職務の執行状況を理事会に報告します(91条2項)。
定款で「毎事業年度に4か月を超える間隔で2回以上」と定めれば、その回数でかまいません(同項ただし書)。
この報告は、実際に理事会を開いて行う必要があります。報告のための理事会が、年2回以上の開催の根拠になります。
| こんなとき | 誰が | 誰に | 根拠 |
|---|---|---|---|
| 著しい損害のおそれを見つけた | すべての理事 | 社員(監事設置法人は監事) | 85条 |
| 職務の執行状況 | 代表理事・業務執行理事 | 理事会 | 91条2項 |
| 競業・利益相反取引をした | 取引をした理事 | 理事会 | 92条2項 |
| 補償契約に基づく補償をした・受けた | その理事 | 理事会 | 118条の2第4項 |
ほかの理事を監督する義務
理事会設置法人では、理事会が理事の職務の執行を監督します(90条2項2号)。
理事会はすべての理事で組織するため、各理事は他の理事の職務を見張る立場にあります。
代表理事に任せきりにして、不正に気づける状況だったのに放置すると、監督の義務を果たしていないと評価されるおそれがあります。
理事会の決議に参加した理事が議事録に異議をとどめないと、その決議に賛成したものと推定されます(95条5項)。
反対したときは、反対したことを議事録に必ず残してもらいます。
理事会を置かない法人でも、業務は理事の過半数で決めるため(76条2項)、各理事が判断に責任を持ちます。
法人の運営のために理事がしなければならないこと
理事には、法律が定める事務を行う義務もあります。
怠ると、100万円以下の過料の対象になるものがあります(342条)。
| しなければならないこと | 根拠 | 怠ったとき |
|---|---|---|
| 定時社員総会を毎事業年度後に招集する | 36条1項・3項 | 過料の対象(342条9号) |
| 総会で社員から求められた事項を説明する | 53条 | 正当な理由なく説明しないと過料の対象(342条11号) |
| 適時に正確な会計帳簿を作る | 120条1項 | 虚偽記載などは過料の対象(342条7号) |
| 計算書類・事業報告を作る | 123条2項 | 同上 |
| 登記事項の変更を2週間以内に登記する | 303条 | 過料の対象(342条1号) |
役員の任期が終わったのに改選と登記を放置するのも、よくある義務違反です。
任期満了や辞任で理事が欠けた場合、退任した理事は後任が就任するまで理事としての権利義務を持ち続けます(75条1項)。
1年の流れで見る理事の義務(理事会設置法人の例)
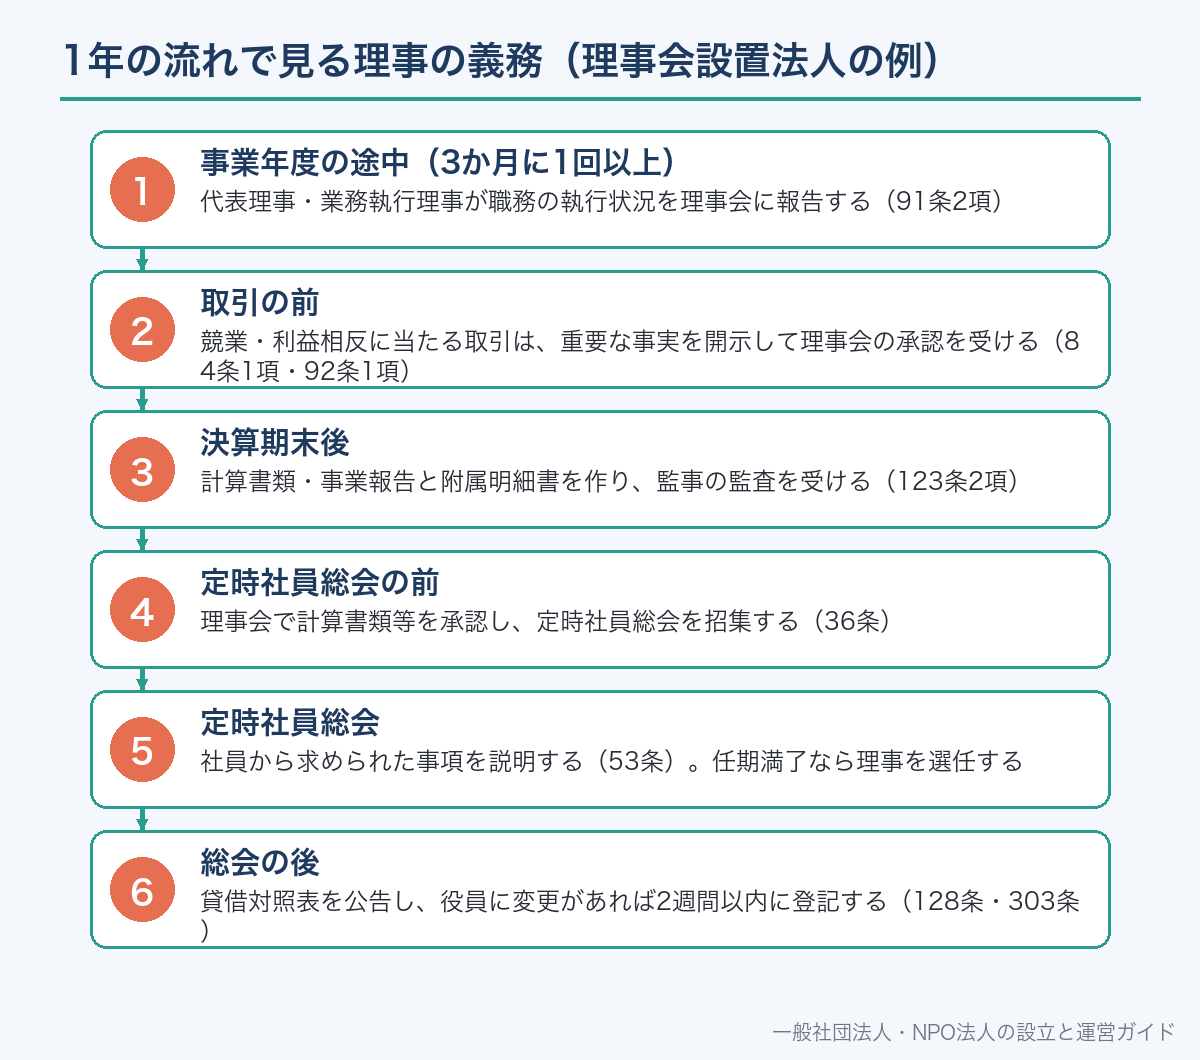
義務は、法人の1年の流れの中で順に発生します。
3月決算の理事会設置法人を例に、主な場面を並べます。
決算の月や定款の定めで時期は変わるため、自分の法人の定款に当てはめて読み替えてください。
代表理事・業務執行理事が職務の執行状況を理事会に報告する(91条2項)
競業・利益相反に当たる取引は、重要な事実を開示して理事会の承認を受ける(84条1項・92条1項)
計算書類・事業報告と附属明細書を作り、監事の監査を受ける(123条2項)
理事会で計算書類等を承認し、定時社員総会を招集する(36条)
社員から求められた事項を説明する(53条)。任期満了なら理事を選任する
貸借対照表を公告し、役員に変更があれば2週間以内に登記する(128条・303条)
著しい損害のおそれに気づいたときの報告(85条)は、時期を問わず直ちに行います。
義務に違反するとどうなるか
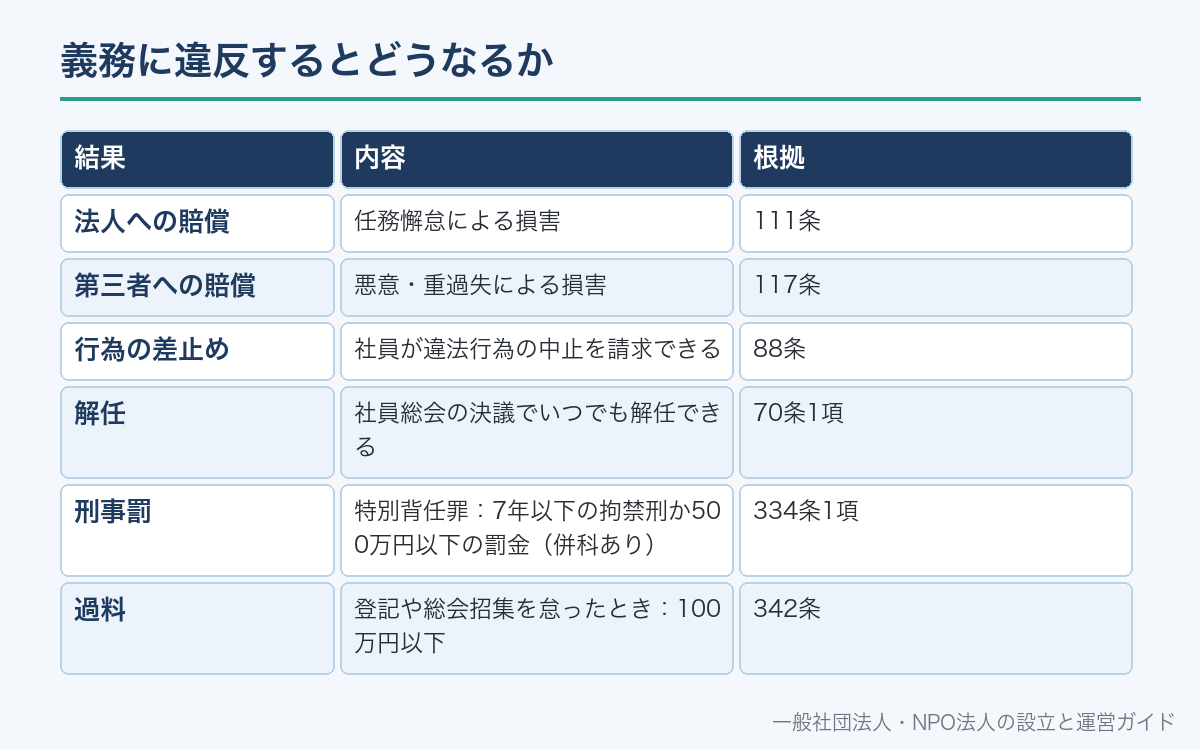
理事が任務を怠ったときは、法人に生じた損害を賠償します(111条1項)。
職務について悪意や重大な過失があったときは、第三者に生じた損害も賠償します(117条1項)。
計算書類の重要な事項の虚偽記載、虚偽の登記や公告をしたときも、注意を怠らなかったことを証明できなければ第三者に責任を負います(117条2項1号)。
責任を負う役員が複数いれば、連帯して責任を負います(118条)。
社員は、法人に対して理事の責任を追及する訴えを起こすよう請求できます。
60日以内に法人が訴えないときは、社員が自ら訴えを起こせます(278条1項・2項)。
自分や第三者の利益を図る目的で任務に背き、法人に財産上の損害を与えると、特別背任罪として刑事罰の対象です(334条1項)。
| 結果 | 内容 | 根拠 |
|---|---|---|
| 法人への賠償 | 任務懈怠による損害 | 111条 |
| 第三者への賠償 | 悪意・重過失による損害 | 117条 |
| 行為の差止め | 社員が違法行為の中止を請求できる | 88条 |
| 解任 | 社員総会の決議でいつでも解任できる | 70条1項 |
| 刑事罰 | 特別背任罪:7年以下の拘禁刑か500万円以下の罰金(併科あり) | 334条1項 |
| 過料 | 登記や総会招集を怠ったとき:100万円以下 | 342条 |
賠償責任の範囲は一般社団法人の理事の責任、社員の対抗手段は理事の不正を疑ったらで説明しています。
責任の免除と、理事を守る仕組み
法人に対する責任は、総社員の同意があれば全部免除できます(112条)。
善意で重大な過失がないときは、社員総会の決議で一部を免除できます(113条1項)。
このとき、報酬の年額に代表理事は6、業務執行理事は4、その他の理事は2を掛けた額(最低責任限度額)までは残ります。
監事設置法人で理事が2人以上いれば、定款に定めを置いて理事会などで一部免除する方法もあります(114条1項)。
業務を執行しない理事とは、定款の定めに基づいて責任限定契約を結べます(115条1項)。
争いへの対応費用などを法人が補償する補償契約、役員を被保険者とする役員等賠償責任保険は、社員総会(理事会設置法人は理事会)の決議で内容を決めます(118条の2・118条の3)。
免除の手続は一般社団法人の役員の責任は免除できる?で詳しく扱っています。
理事を引き受ける前・辞めるときの確認
名前だけのつもりでも、就任すれば理事としての義務を負います。
引き受ける前に、法人の事業、財務の状況、理事会の開催状況を確かめておきます。
辞めたいときは、委任はいつでも解除できるため、辞任できます(民法651条1項)。
ただし、辞任で定款や法律の定める理事の人数を下回るときは、後任が就任するまで権利義務が残ります(一般法人法75条1項)。
辞任の届けは書面で出し、変更の登記がされたかを登記事項証明書で確認します。
- 定款(目的・機関設計・理事の人数・任期)
- 直近の計算書類と事業報告、借入れや保証の有無
- 理事会・社員総会の議事録(実際に開かれているか)
- 理事の報酬の有無と決め方(89条)
- 自分や家族の会社と法人との取引の予定(利益相反の有無)
- 役員等賠償責任保険や責任限定契約の有無
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
理事会の有無で変わる点
同じ理事でも、理事会を置く法人と置かない法人で、義務の向き先が変わります。
| 項目 | 理事会のない法人 | 理事会設置法人 |
|---|---|---|
| 業務の決定 | 理事の過半数(76条2項) | 理事会(90条2項1号) |
| 競業・利益相反の承認 | 社員総会(84条1項) | 理事会(92条1項) |
| 取引後の報告 | 規定なし | 理事会へ(92条2項) |
| 職務執行の報告 | 規定なし | 3か月に1回以上(91条2項) |
| 理事の人数 | 1人以上 | 3人以上 |
| 監事 | 任意 | 必ず置く |
理事会の運営は理事会とは?役割・決議事項・運営の進め方、代表理事の権限は一般社団法人の代表理事の選び方で説明しています。
よくある誤解
誤解1:無報酬なら責任は軽い。
善管注意義務の水準は報酬の有無で変わりません。
報酬額は一部免除の上限額の計算に影響するだけです。
誤解2:非常勤なので会議に出なくてよい。
理事会設置法人の理事は他の理事を監督する立場です。
欠席を続けると監督を怠ったと見られるおそれがあります。
誤解3:理事会で黙っていれば責任はない。議事録に異議をとどめないと賛成と推定されます(95条5項)。
誤解4:法人との取引は相場どおりなら承認は要らない。取引の条件にかかわらず、84条の取引には事前の承認が必要です。
誤解5:辞任届を出せばすぐ終わる。人数を欠くときは後任の就任まで権利義務が残ります(75条1項)。
一般社団法人の理事の義務についてよくある質問
A. 理事という立場の人に通常期待される注意を払って職務を行う義務です。一般社団法人と理事の関係は委任なので(一般法人法64条)、民法644条が適用されます。
A. 善管注意義務は注意深く職務を行う義務(民法644条)、忠実義務は法令・定款・総会決議を守り法人のために職務を行う義務です(一般法人法83条)。忠実義務は、法人と理事の利益がぶつかる場面で特に問題になります。
A. 事前に重要な事実を開示し、社員総会(理事会設置法人では理事会)の承認を受けます(一般法人法84条1項2号・92条1項)。理事会設置法人では取引後の報告も必要です(92条2項)。
A. 負います。委任は無償でも善管注意義務を伴い、任務を怠れば法人への賠償責任を負います(一般法人法111条1項)。
A. 反対の意思を議事録に残しておけば、決議に賛成したとは推定されません。異議をとどめないと賛成と推定されます(一般法人法95条5項)。
A. 著しい損害を及ぼすおそれのある事実を見つけたら、直ちに社員(監事設置法人では監事)に報告します(一般法人法85条)。
A. 総社員の同意で全部免除でき(一般法人法112条)、善意・無重過失なら社員総会の決議で一部免除できます(113条1項)。
A. いつでも辞任できます(民法651条1項)。ただし人数を欠くときは、後任が就任するまで理事の権利義務が残ります(一般法人法75条1項)。
📖 参考にした公的機関の情報

