結論から申し上げます。
法人税の中間申告を義務づけている法人税法71条1項は、対象を「内国法人である普通法人」と定めています。
一般社団法人のうち非営利型法人は、法人税法上の「公益法人等」に当たります(法人税法2条6号・別表第二)。
そのため、非営利型の一般社団法人には、71条の中間申告の規定は当てはまりません。
一方、非営利型の要件を満たさない普通型の一般社団法人は「普通法人」です。株式会社と同じく中間申告の対象になります。
普通型でも、前事業年度の実績から計算した金額が10万円以下なら、中間申告書の提出は要りません(71条1項ただし書)。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
中間申告とは何か
中間申告は、事業年度の途中で、その年度の法人税の一部を申告・納付する手続です。
期限は、事業年度開始の日以後6か月を経過した日から2か月以内です(71条1項)。
中間申告で納めた税額(中間納付額)は、年度末の確定申告で差し引いて精算します(74条1項4号)。
確定申告の税額より中間納付額が多かった場合は、差額が還付されます(74条1項5号・79条1項)。
つまり中間申告は、確定申告の前に一部を前払いする仕組みです。二重に納めるものではありません。
| 申告 | 時期 | 根拠 |
|---|---|---|
| 中間申告 | 事業年度開始から6か月を経過した日から2か月以内 | 法人税法71条1項・76条 |
| 確定申告 | 事業年度終了の日の翌日から2か月以内 | 法人税法74条1項 |
| 精算 | 確定申告の税額から中間納付額を差し引く | 法人税法74条1項4号 |
| 還付 | 中間納付額が多すぎた分を還付 | 法人税法74条1項5号・79条1項 |
一般社団法人は「普通型」と「非営利型」に分かれる
法人税法では、一般社団法人がどの区分に入るかで扱いが変わります。
非営利型法人は、一般社団法人・一般財団法人のうち、法人税法2条9号の2と施行令3条の要件を満たすものです。
たとえば施行令3条1項は、定款に剰余金の分配を行わない旨の定めがあることなどを要件にしています。
非営利型の一般社団法人は、法人税法別表第二に掲げられた「公益法人等」です(2条6号)。
公益法人等が法人税を納める義務を負うのは、収益事業を行う場合などに限られます(4条1項ただし書)。
非営利型の要件を満たさない一般社団法人は「普通法人」です(2条9号)。
普通法人は、株式会社と同じく、すべての所得が法人税の対象になります。
| 区分 | 法人税法上の位置づけ | 法人税の中間申告(71条) |
|---|---|---|
| 普通型の一般社団法人 | 普通法人(2条9号) | 対象(条件あり) |
| 非営利型の一般社団法人 | 公益法人等(2条6号・別表第二) | 71条の対象外 |
| 公益社団法人 | 公益法人等(別表第二) | 71条の対象外 |
| NPO法人 | 公益法人等とみなされる(NPO法70条1項) | 71条の対象外 |
| 株式会社・合同会社 | 普通法人 | 対象(条件あり) |
非営利型の要件は、非営利型一般社団法人とはで詳しく説明しています。
普通型の一般社団法人で中間申告が必要になる条件
普通型の一般社団法人は、次の条件をすべて満たすと中間申告書を提出します(71条1項)。
1つ目は、その事業年度が6か月を超えることです。
2つ目は、設立後最初の事業年度でないことです。設立1期目は71条1項のかっこ書きで対象から除かれています。
3つ目は、前事業年度の実績から計算した金額が10万円を超えることです(71条1項ただし書)。
この金額がない場合(前期の法人税額がゼロなど)も、提出は要りません。
- 法人税法上の普通法人に当たる(非営利型の要件を満たしていない)
- 今の事業年度が6か月を超える
- 設立後最初の事業年度ではない
- 前事業年度の確定法人税額を月数で割り、中間期間の月数を掛けた額が10万円を超える
4つすべてに当てはまれば、中間申告書の提出が必要です。
予定申告の金額の計算方法
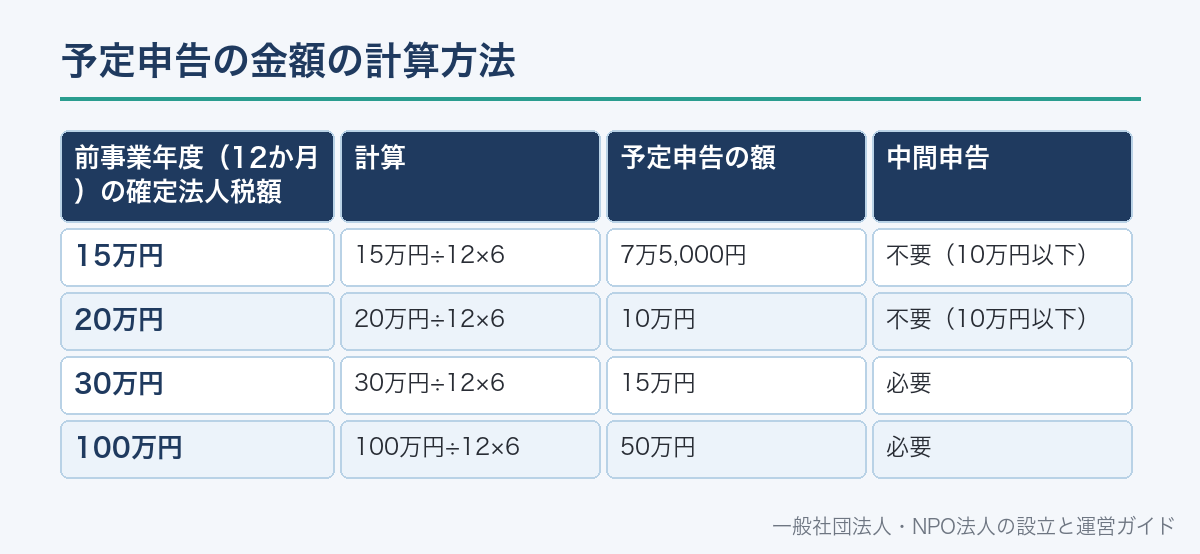
前期の実績を基にする中間申告は、一般に予定申告と呼ばれます。
金額は、前事業年度の確定法人税額を前事業年度の月数で割り、中間期間の月数を掛けて計算します(71条1項1号)。
国税庁の質疑応答事例は、まず月数で割って円未満を切り捨て、その額に中間期間の月数を掛ける方法によるとしています。
月数は暦に従って数え、1か月に満たない端数は1か月とします(71条4項)。
前事業年度が12か月で中間期間が6か月なら、前期の法人税額のおよそ半分です。
| 前事業年度(12か月)の確定法人税額 | 計算 | 予定申告の額 | 中間申告 |
|---|---|---|---|
| 15万円 | 15万円÷12×6 | 7万5,000円 | 不要(10万円以下) |
| 20万円 | 20万円÷12×6 | 10万円 | 不要(10万円以下) |
| 30万円 | 30万円÷12×6 | 15万円 | 必要 |
| 100万円 | 100万円÷12×6 | 50万円 | 必要 |
上の表は条文の計算式を当てはめた計算例です。
前期が12か月なら、確定法人税額が20万円以下のとき中間申告は不要になります。
実際の判定には、前期の申告書に記載した法人税額を使います。
仮決算による中間申告
予定申告の代わりに、事業年度開始から6か月を1事業年度とみなして仮決算をし、その所得で申告することもできます(72条1項)。
前期より業績が下がり、上半期の所得が少ない場合に検討される方法です。
ただし、仮決算で計算した税額が予定申告の額を超える場合は、仮決算による申告はできません(72条1項ただし書)。
仮決算による中間申告書には、その期間の貸借対照表・損益計算書などを添付します(72条2項)。
中間申告書の提出が不要とされる場合(10万円以下など)も、原則として仮決算による申告はできません(同項ただし書)。
| 方法 | 税額の基礎 | 手間 | 使える場面 |
|---|---|---|---|
| 予定申告 | 前期の確定法人税額(71条1項1号) | 少ない | 原則の方法 |
| 仮決算 | 上半期6か月の所得(72条1項) | 決算に準じた作業が必要 | 仮決算の税額が予定申告の額以下のとき |
非営利型でも確定申告が要る場合
中間申告の対象外であっても、法人税の申告がすべて要らないわけではありません。
非営利型の一般社団法人が収益事業を行う場合は、法人税を納める義務があります(法人税法4条1項ただし書)。
収益事業とは、販売業・製造業その他の政令で定める事業で、継続して事業場を設けて行われるものです(2条13号)。
その場合は、事業年度終了の日の翌日から2か月以内に確定申告書を提出します(74条1項)。
新たに収益事業を始めた公益法人等は、開始した日以後2か月以内に税務署長へ届出書を出します(150条1項)。
非営利型で収益事業がない場合でも、地方税の均等割などは別に確認が必要です。
| 法人の状態 | 法人税の中間申告 | 法人税の確定申告 |
|---|---|---|
| 非営利型・収益事業なし | 71条の対象外 | 法人税の納税義務は収益事業を行う場合などに限られる(4条1項) |
| 非営利型・収益事業あり | 71条の対象外 | 必要(74条1項) |
| 普通型・前期実績の計算額10万円以下 | 不要(71条1項ただし書) | 必要(74条1項) |
| 普通型・前期実績の計算額10万円超 | 必要(71条1項) | 必要(74条1項) |
提出先と納付の方法
中間申告書の提出先は、法人の納税地を所轄する税務署長です(71条1項)。
書面で提出するほか、国税庁のe-Tax(国税電子申告・納税システム)でも提出できます。
納付は、金融機関や税務署の窓口のほか、ダイレクト納付などの電子納税も使えます。
納付手段の一覧は国税庁の「納税・納税証明書手続」のページで確認できます。
法人住民税と事業税は、地方税の申告先である都道府県・市町村に別に申告・納付します。
納付した中間納付額は、確定申告書に記載して差し引きます。納付の控えは確定申告まで保管しておきます。
前事業年度:令和7年4月1日〜令和8年3月31日(12か月)
前事業年度の確定法人税額:48万円
計算:48万円÷12か月=4万円、4万円×6か月=24万円
判定:24万円は10万円を超えるため、中間申告が必要
期限:令和8年10月1日から2か月以内=令和8年11月30日
金額は計算方法を示すための例です。実際は前期の申告書に記載した法人税額を使って計算します。
期限と、出し忘れたとき
中間申告の期限は、事業年度開始の日以後6か月を経過した日から2か月以内です(71条1項)。
中間申告書を出した法人は、その期限までに中間納付額を国に納めます(76条)。
提出が必要な法人が期限までに出さなかった場合、前期実績による中間申告書の提出があったものとみなされます(73条)。
つまり出し忘れても、予定申告の額を納める義務は残ります。
期限内申告書の税額を法定納期限までに納めないと、延滞税の対象になります(国税通則法60条1項1号)。
| 決算月(事業年度) | 6か月を経過した日 | 中間申告・納付の期限 |
|---|---|---|
| 3月決算(4月1日開始) | 10月1日 | 11月30日 |
| 6月決算(7月1日開始) | 1月1日 | 2月末日 |
| 9月決算(10月1日開始) | 4月1日 | 5月31日 |
| 12月決算(1月1日開始) | 7月1日 | 8月31日 |
期限が土曜・日曜・祝日などに当たるときは、翌日以降に延びる扱いがあります。正確な日付は税務署で確認します。
非営利型と普通型を行き来したとき
一般社団法人は、定款の変更や運営の実態によって、非営利型から普通型に変わることがあります。
収益事業を行っていない公益法人等が普通法人に該当することとなった場合、その日を含む事業年度は中間申告の対象から除かれています(71条1項)。
この場合、その日以後2か月以内に、税務署長へ届出書を出します(150条3項)。
翌事業年度からは普通法人として、中間申告の条件を毎年確認します。
反対に、普通型から非営利型の要件を満たすようになれば、71条の対象ではなくなります。
どちらに当たるかの判定は、定款の内容と運営の実態によって変わります。
普通型と非営利型の税金の違いは、一般社団法人にかかる税金は?で説明しています。
法人住民税・事業税の中間申告
法人税の中間申告をする法人は、法人住民税の中間申告も行います。
法人税法71条1項の申告書を出す義務がある法人は、都道府県と市町村にも申告書を出して納めると定められています(地方税法53条1項・321条の8第1項)。
事業税にも中間申告の規定があります(地方税法72条の26第1項)。
法人税の中間申告書の提出が不要な普通法人は、原則として事業税の中間申告も要りません(同条8項)。
72条の26第11項は、同条の前各項の規定を、72条の5第1項各号に掲げる法人には適用しないと定めています。
72条の5第1項2号には、公益社団法人と、非営利型法人に該当する一般社団法人が掲げられています。
条文に書かれているのはここまでです。自分の法人への当てはめは、税理士にご確認ください。
具体的な手続や様式は、事務所のある都道府県・市町村で確認します。
| 税目 | 中間申告の根拠 | 普通型の一般社団法人 | 非営利型の一般社団法人 |
|---|---|---|---|
| 法人税 | 法人税法71条 | 条件を満たせば必要 | 71条の対象外 |
| 法人住民税(法人税割など) | 地方税法53条・321条の8 | 法人税の中間申告と連動 | 法人税の中間申告義務がなければ連動しない |
| 事業税 | 地方税法72条の26 | 条件を満たせば必要 | 同条11項に72条の5第1項各号の法人への適用除外の定め |
| 消費税 | 消費税法42条など | 法人税とは別の基準で判定 | 法人税とは別の基準で判定 |
消費税の中間申告は別の制度
消費税にも中間申告の制度があります(消費税法42条1項など)。
消費税の中間申告は、直前の課税期間の消費税額を基準に判定します。法人税の区分とは別に考えます。
そのため、非営利型の一般社団法人でも、消費税の納税義務があれば中間申告が必要になる場合があります。
消費税の納税義務の考え方は、一般社団法人の消費税で説明しています。
中間申告の準備と流れ
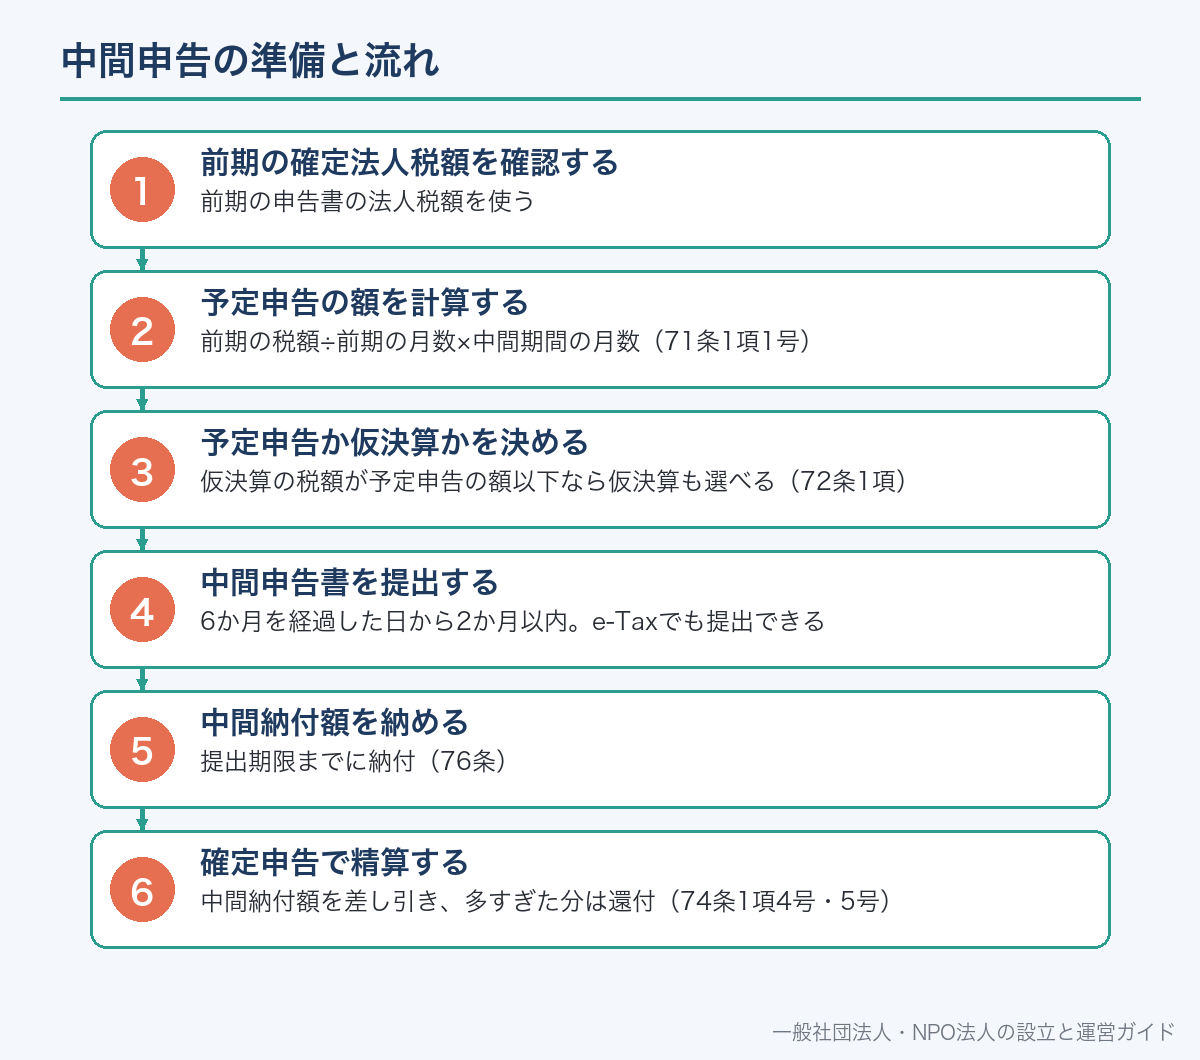
普通型の一般社団法人で中間申告が必要になる場合の流れです。
中間申告の時期が近づくと、税務署から申告書の用紙やお知らせが届くことがあります。届かなくても義務はなくなりません。
前期の申告書の法人税額を使う
前期の税額÷前期の月数×中間期間の月数(71条1項1号)
仮決算の税額が予定申告の額以下なら仮決算も選べる(72条1項)
6か月を経過した日から2か月以内。e-Taxでも提出できる
提出期限までに納付(76条)
中間納付額を差し引き、多すぎた分は還付(74条1項4号・5号)
確定申告の全体の流れは、一般社団法人の法人税申告は必要?で解説しています。
よくある誤解
誤解1:一般社団法人はすべて中間申告が必要。
71条1項の対象は普通法人です。
非営利型の一般社団法人は公益法人等で、71条の対象外です。
誤解2:前期に法人税を納めていれば必ず中間申告が必要。
前期実績から計算した額が10万円以下なら提出は不要です(71条1項ただし書)。
誤解3:中間申告を出さなければ納めなくてよい。提出がなければ前期実績による申告があったとみなされます(73条)。
誤解4:中間納付は確定申告と二重払い。
確定申告で差し引いて精算し、多すぎた分は還付されます(74条1項4号・79条1項)。
誤解5:仮決算はいつでも選べる。仮決算の税額が予定申告の額を超える場合は使えません(72条1項ただし書)。
一般社団法人の法人税の中間申告についてよくある質問
A. 法人税法71条1項の中間申告は「内国法人である普通法人」が対象です。非営利型の一般社団法人は公益法人等(法人税法2条6号・別表第二)に当たるため、71条の対象ではありません。
A. 設立後最初の事業年度は対象外です。2期目以降で、事業年度が6か月を超え、前期実績から計算した額が10万円を超える場合に必要です(法人税法71条1項)。
A. 前事業年度の確定法人税額を前事業年度の月数で割り、中間期間の月数を掛けます(法人税法71条1項1号)。前期が12か月なら、前期の法人税額が20万円以下のとき計算額は10万円以下になります。
A. 事業年度開始の日以後6か月を経過した日から2か月以内です。3月決算なら11月30日が期限になります(法人税法71条1項・76条)。
A. 期限までに提出しなかった場合、前期実績による中間申告書の提出があったものとみなされ、その額の納付義務が残ります(法人税法73条)。納付が遅れると延滞税の対象になります(国税通則法60条1項)。
A. 原則は予定申告です。仮決算は、上半期の所得で計算した税額が予定申告の額を超えない場合に選べます(法人税法72条1項)。
A. 確定申告で差し引いて精算し、中間納付額が多すぎた分は還付されます(法人税法74条1項5号・79条1項)。
A. あります。法人税の中間申告をする法人は法人住民税も中間申告します(地方税法53条1項・321条の8第1項)。事業税は地方税法72条の26に規定があり、同条11項に72条の5第1項各号の法人への適用除外が定められています。当てはめは税理士にご確認ください。
📖 参考にした公的機関の情報