
結論から申し上げます。
NPO法人の周年は、行事を開くことより団体の記録を残すことに使うのが効果的です。
理由の一つは法律の仕組みにあります。
事業報告書などを事務所に備え置く義務は、作成から5年が過ぎた事業年度の末日までです(NPO法28条1項)。
所轄庁が閲覧に出す事業報告書等も、過去5年間に提出を受けたものに限られます(同法30条)。
つまり、何もしなければ、10年前の活動を示す書類は法律上の保管の対象から外れていきます。
周年は、設立の経緯を知る人がいるうちに、書類と言葉を集めて残す区切りになります。
周年の起点はいつか
まず、何年目かを数える起点を決めます。
NPO法人は、主たる事務所の所在地で設立の登記をした日に成立します(NPO法13条1項)。
所轄庁の設立認証を受けた日ではない点に注意してください。
法人が成立した日は、登記事項証明書の「法人成立の年月日」の欄で確かめられます。
一方で、多くのNPO法人には、法人になる前の任意団体としての活動期間があります。
「活動開始から20年、法人化から10年」のように、どちらを起点にするかは団体が自由に決めてかまいません。
大切なのは、案内や記念誌の中で起点を明記することです。読む人が年数を誤解しなくなります。
| 起点の候補 | 日付の確かめ方 | 向いている使い方 |
|---|---|---|
| 任意団体として活動を始めた日 | 当時の会報・チラシ・会則・議事録 | 活動の歴史全体を振り返るとき |
| 設立総会を開いた日 | 設立についての意思の決定を証する議事録(NPO法10条1項6号) | 設立に関わった人を中心に振り返るとき |
| 法人が成立した日(設立登記の日) | 登記事項証明書の「法人成立の年月日」 | 法人としての歩みを示すとき |
| 事業を始めた日 | 事業報告書・当時の告知 | 特定の事業の節目を祝うとき |
登記事項証明書は法務局の窓口・郵送・オンラインで請求できます。
周年にできることと優先順位
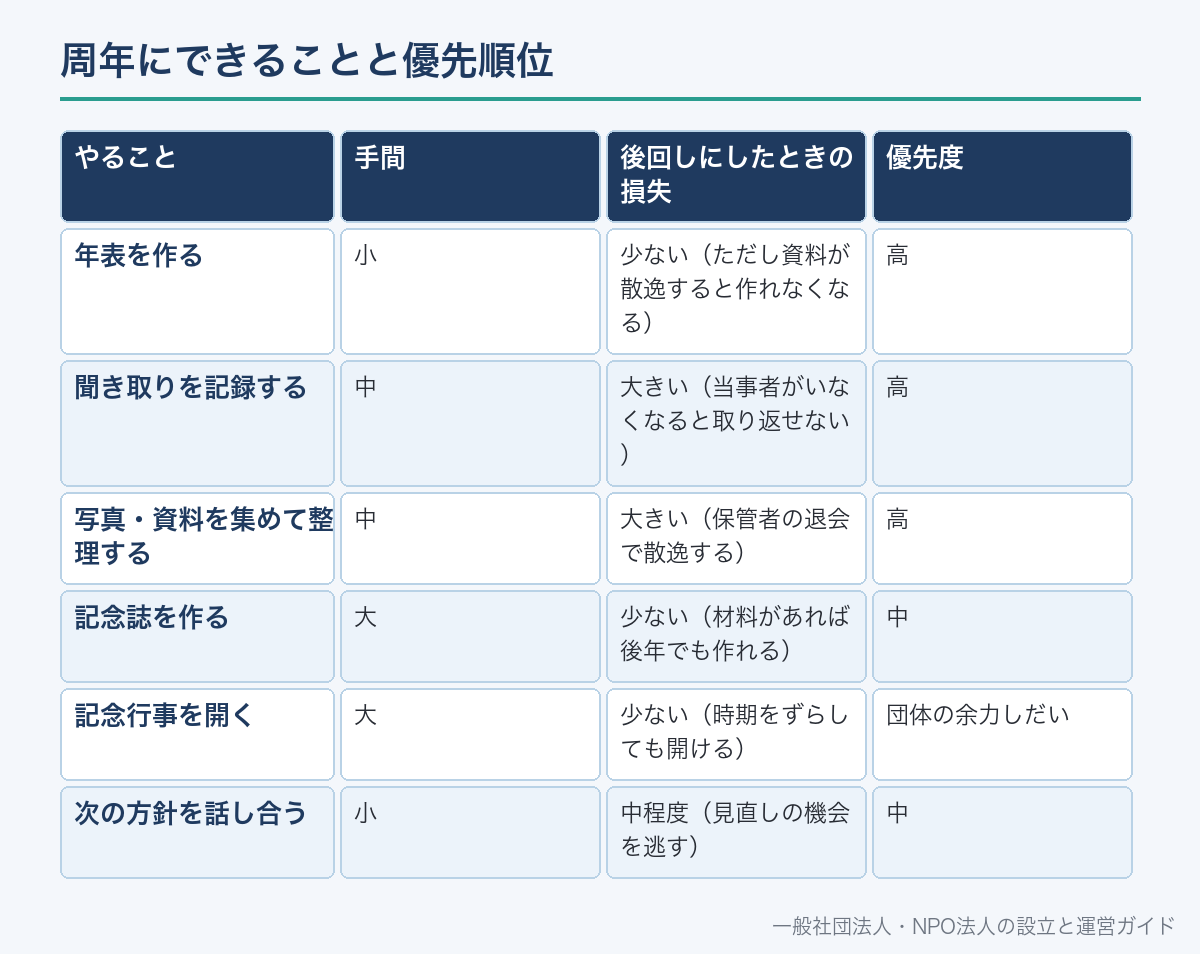
周年にできることは、大きく分けて6つあります。
年表を作る、聞き取りを記録する、写真を整理する、記念誌を作る、行事を開く、次の方針を話し合う、の6つです。
すべてを行う必要はありません。
優先したいのは、後からでは取り返せない作業です。
行事は来年でも開けますが、設立に関わった人の話は、その人がいなくなると聞けません。
同じように、古い会報や写真は、保管していた人が退会すると行方がわからなくなります。
| やること | 手間 | 後回しにしたときの損失 | 優先度 |
|---|---|---|---|
| 年表を作る | 小 | 少ない(ただし資料が散逸すると作れなくなる) | 高 |
| 聞き取りを記録する | 中 | 大きい(当事者がいなくなると取り返せない) | 高 |
| 写真・資料を集めて整理する | 中 | 大きい(保管者の退会で散逸する) | 高 |
| 記念誌を作る | 大 | 少ない(材料があれば後年でも作れる) | 中 |
| 記念行事を開く | 大 | 少ない(時期をずらしても開ける) | 団体の余力しだい |
| 次の方針を話し合う | 小 | 中程度(見直しの機会を逃す) | 中 |
書類は5年を過ぎると保管義務の外に出る
NPO法人は、毎事業年度初めの3か月以内に、前事業年度の事業報告書等を作ります(NPO法28条1項)。
事業報告書等とは、事業報告書・計算書類・財産目録・年間役員名簿・社員のうち10人以上の名簿をまとめた呼び方です。
これらは、作成の日から起算して5年が経過した日を含む事業年度の末日まで、事務所に備え置く義務があります(同項)。
法人は毎事業年度1回、事業報告書等を所轄庁に提出します(同法29条)。
所轄庁が閲覧や謄写に応じるのは、過去5年間に提出を受けたものに限られます(同法30条)。
法律は「5年を過ぎたら捨てなさい」とは定めていません。
ただ、保管の義務が切れた書類は、事務所の移転や担当者の交代で処分されやすくなります。
10周年なら設立当初の5年分、20周年なら最初の15年分が、すでに義務の外にある計算です。
周年は、こうした古い書類を探し出し、団体の記録としてまとめて保存し直す機会になります。
| 書類 | 法律上の扱い | 根拠 |
|---|---|---|
| 事業報告書・計算書類・財産目録 | 作成から5年を経過した日を含む事業年度末まで備置き | NPO法28条1項 |
| 年間役員名簿・社員10人以上の名簿 | 同上(閲覧時、所轄庁は個人の住所部分を除く) | NPO法28条1項・30条 |
| 役員名簿・定款等 | 事務所に備置き(期間の定めなし) | NPO法28条2項 |
| 所轄庁での公開 | 過去5年間に提出を受けた事業報告書等 | NPO法30条 |
| 会報・チラシ・写真 | 法律上の保管義務はない | ― |
定款等は、定款と、その認証・登記に関する書類の写しのことです(NPO法28条2項)。
社員などの利害関係人から請求があれば、正当な理由がない限り閲覧させる必要があります(同条3項)。
書類ごとの保存期間は、NPO法人の書類の保存で詳しく説明しています。
年表を作る
年表は、手間が少なく、その後いちばん長く使われる成果物です。
団体案内、助成金の申請書、新しい役員への説明など、使う場面が多くあります。
作り方は、設立の年から1年ごとに行を作り、主な出来事を1行ずつ書き込む形が基本です。
材料の多くは、すでに団体の手元にある書類から拾えます。
| 材料 | 拾える情報 | どこにあるか |
|---|---|---|
| 設立趣旨書 | 設立の理由・当時の課題 | 設立認証の申請書類(NPO法10条1項5号) |
| 定款と変更の記録 | 目的・事業の種類の移り変わり | 事務所の定款等(NPO法28条2項) |
| 社員総会・理事会の議事録 | 事業の開始・終了、役員の交代、事務所の移転 | 事務所の保管書類 |
| 事業報告書 | 年ごとの事業の実施状況 | 事務所/所轄庁(直近5年分) |
| 登記事項証明書 | 法人成立の年月日、事務所・代表者の変更 | 法務局 |
| 会報・チラシ・活動報告 | 行事の日付、参加者の数 | 事務局・会員の手元 |
| 新聞記事・行政の広報紙 | 外部から見た活動 | 会員の手元・図書館 |
〇〇年〇月 任意団体「〇〇の会」として活動を始める(会報創刊号より)
〇〇年〇月 設立総会を開く。設立当初の理事〇名
〇〇年〇月 所轄庁から設立の認証を受け、設立の登記をする(法人成立)
〇〇年〇月 〇〇事業を始める
〇〇年〇月 事務所を〇〇から〇〇へ移す
〇〇年〇月 定款を変更し、〇〇の事業を加える
〇〇年〇月 〇〇事業を終える(終えた理由:〇〇)
出来事の横に「出典」を書いておくと、後で確かめ直せます。終えた事業も、理由とあわせて載せておきます。
団体の外の出来事(制度の変更や地域の出来事)を1列加えると、当時の事情が伝わりやすくなります。
聞き取りを記録する
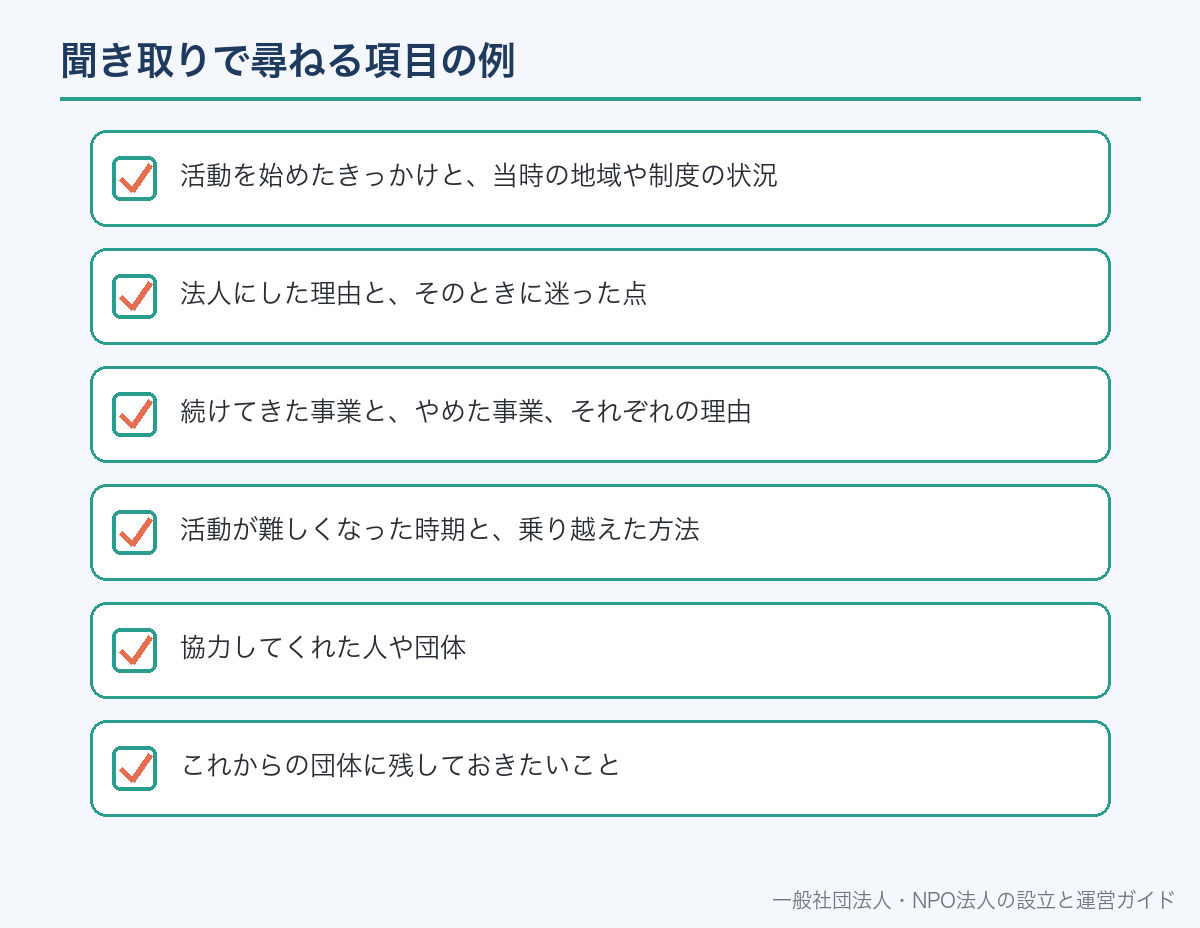
書類には「何をしたか」は残っても、「なぜそうしたか」はあまり残りません。
それを補うのが、設立や運営に関わった人への聞き取りです。
聞く相手は、設立当初の役員、長く活動している会員、すでに離れた人などです。
録音する場合は、始める前に本人の了解を取ります。
書き起こした原稿は、本人に読んでもらい、直しを入れてから記録にします。
本人が「ここは載せないでほしい」と言った部分は、記念誌などには使いません。
- 活動を始めたきっかけと、当時の地域や制度の状況
- 法人にした理由と、そのときに迷った点
- 続けてきた事業と、やめた事業、それぞれの理由
- 活動が難しくなった時期と、乗り越えた方法
- 協力してくれた人や団体
- これからの団体に残しておきたいこと
談話は、話した人の言葉として扱います。
著作権法は「講演その他の言語の著作物」を著作物の例に挙げています(10条1項1号)。
談話をまとめた文章を記念誌やWebサイトに載せるときは、話した人の了解を得てから公表してください。
写真・談話・寄稿を使うときの同意
周年の記録で、法律上いちばん注意が要るのは写真と人の名前です。
まず著作権です。写真は著作物の例に挙がっています(著作権法10条1項8号)。
著作権は、写真を撮った人や文章を書いた人に、手続なしで生まれます(同法17条1項・2項)。
会員が個人で撮った写真の著作者は、原則として撮った会員です(同法2条1項2号)。
職員が法人の業務として作り、法人名義で公表するものは、別段の定めがなければ法人が著作者になります(同法15条1項)。
冊子に載せることは複製に(同法21条)、Webに載せることは公衆送信に当たります(同法23条1項)。
どちらも著作権者の許諾を得て行うのが原則です(同法63条1項・2項)。
次に個人情報です。氏名や顔写真で特定の個人を識別できる情報は個人情報です(個人情報保護法2条1項)。
会員名簿などをデータベースにして事業に使っているNPO法人は、個人情報取扱事業者に当たります(同法16条2項)。
個人情報は、特定した利用目的の範囲で扱い、その範囲を超えるときは本人の同意が必要です(同法17条1項・18条1項)。
名簿の個人データを第三者に渡すときは、原則として本人の同意が要ります(同法27条1項)。
顔が写った写真の掲載については、法律の条文とは別に、肖像の扱いとして本人の了解を取るのが一般的です。
| 載せたいもの | 誰の了解が要るか | 根拠・考え方 |
|---|---|---|
| 会員が撮った活動写真 | 撮影した会員(著作権者) | 著作権法21条・23条1項・63条 |
| 写真に写っている人 | 写っている本人(子どもは保護者も) | 個人情報保護法18条1項・肖像の扱い |
| 聞き取りの談話 | 話した本人 | 著作権法10条1項1号・18条1項 |
| 寄稿・寄せ書き | 書いた本人。名前の出し方も確認 | 著作権法19条1項(氏名表示) |
| 協力者・寄付者の名前の一覧 | 名前を出す本人・団体 | 個人情報保護法18条1項 |
| 過去の会報の再掲 | 記事の筆者(職務著作なら法人) | 著作権法15条1項 |
特定非営利活動法人〇〇 御中
私は、〇周年記念誌(冊子および当法人Webサイトでの公開)に、下記を掲載することに同意します。
1 私が撮影した写真〇点(撮影者名の表示:する/しない)
2 私が写っている写真〇点
3 〇年〇月に行った聞き取りの談話(確認済みの原稿のとおり)
4 氏名の表示:実名/イニシャル/表示しない
〇年〇月〇日 氏名〇〇〇〇
冊子とWebでは使い方が違うので、両方に載せるなら両方を書きます。子どもが写る写真は保護者の同意も取ります。
写真と著作物の扱いはNPO法人の写真と著作物の権利、記録の残し方はNPO法人の活動の記録と写真でも説明しています。
記念誌を作る
材料がそろったら、余力に応じて記念誌にまとめます。
厚い本にする必要はありません。年表と聞き取りを中心にした薄い冊子でも、十分な記録になります。
印刷せずにPDFで作り、Webサイトに置く方法もあります。
冊子にするかPDFにするかで、費用と配り方が変わります。
うまくいかなかった事業や、やめた事業も、理由とあわせて載せておくと、次の担い手の判断材料になります。
| 章立ての例 | 中身 | 材料 |
|---|---|---|
| はじめに | 代表者のあいさつ、周年の起点 | ― |
| 設立のころ | 設立の理由、当時の状況 | 設立趣旨書・聞き取り |
| 事業の歩み | 事業ごとの始まり・変化・終わり | 事業報告書・議事録 |
| 数字で見る活動 | 実施回数・参加者数などの累計 | 事業報告書(実数のみ) |
| 関わった人の言葉 | 聞き取り・寄稿 | 同意を得た談話 |
| 年表 | 1年ごとの出来事 | 年表 |
| これから | 次の5年・10年の方針 | 理事会・総会での話し合い |
「数字で見る活動」には、事業報告書などで確かめられる実数だけを載せます。
見込みや推計の数字を載せる場合は、その旨と計算の方法を書き添えます。
記念行事を開くなら
記念行事は必須ではありません。開く場合は、目的を一つに絞ると準備が軽くなります。
関わった人に感謝を伝えるのか、地域に活動を知ってもらうのかで、招く相手も規模も変わります。
周年の準備で日常の事業が止まってしまっては本末転倒です。
担い手の負担を見て、通常の事業と時期を重ねない日程を選びます。
既に団体を離れた人、寄付をくれた人、協力団体、行政の担当課にも案内を出すと、途切れていた関係をつなぎ直せます。
名簿にある連絡先を案内に使うときは、名簿を集めたときの利用目的の範囲かどうかを確かめます(個人情報保護法18条1項)。
行事の段取りはNPO法人の催しの開き方で説明しています。
費用と資金の考え方
周年でかかる主な費用は、記念誌の印刷・デザイン、行事の会場と飲食、案内の郵送です。
周年の年度に入ってから費用を探すと、規模を決められません。
前年度のうちに事業計画と予算に入れておくと、総会で承認を得たうえで進められます。
NPO法人の会計は、正規の簿記の原則に従って記帳します(NPO法27条2号)。
記念事業の費用も、ほかの事業と同じく会計簿に記録し、計算書類に反映します(同条3号)。
記念事業のために寄付を募る場合は、使い道を「〇周年記念誌の制作」のように具体的に示します。
記念誌を有料で頒布したり、広告協賛を集めたりする場合は、税の扱いを事前に確かめます。
法人税法は、収益事業を「販売業、製造業その他の政令で定める事業で、継続して事業場を設けて行われるもの」と定めています(2条13号)。
記念誌の販売や広告がこれに当たるかどうかは、事業の実態によって判断が変わります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
周年を方針の見直しに使う
振り返りで終わらせず、次の方針を決める場にすると、周年の作業が日常の運営に生きます。
通常社員総会は、少なくとも毎年1回開きます(NPO法14条の2)。
周年の年の総会で、年表と振り返りを報告し、次の5年の方針を話し合う形が取りやすいでしょう。
話し合いの結果、目的や事業の種類を変えることになった場合は、定款の変更が必要です。
定款の変更は社員総会の議決によります(NPO法25条1項)。
議決は、定款に特別の定めがなければ、社員総数の2分の1以上が出席し、出席者の4分の3以上の賛成が必要です(同条2項)。
目的や特定非営利活動の種類・事業の種類の変更は、所轄庁の認証を受けなければ効力が生じません(同条3項)。
- 定款の目的・事業の種類と、実際の活動がずれていないか
- 続ける事業、やめる事業、新しく始める事業は何か
- 次の5年の担い手(役員・事務局)の見通しはあるか
- 年表・聞き取り・写真の保管場所と担当者は決まっているか
- 次の周年までに記録を足していく方法を決めたか
定款と実態のずれの見直しは、NPO法人の10年目の見直しで詳しく説明しています。
1年前から始める進め方
周年の作業は、片手間で直前に始めると、聞き取りも資料集めも間に合いません。
目安として、周年の1年ほど前から担当を決めて動き出すと、無理のない日程になります。
作業は、資料集め・聞き取り・年表・写真・記念誌・行事に分けて、複数の人で分担します。
理事会のたびに進み具合を確かめ、遅れていれば記念誌や行事の規模を小さくします。
周年の起点、作るもの(年表・記念誌・行事)、担当者を理事会で決める
前年度の事業計画・予算に記念事業の費用を計上する
会報・チラシ・議事録・事業報告書・写真を年ごとに集める。退会した人にも声をかける
了解を得て録音し、書き起こしを本人に確認してもらう
出典を添えて年表を作り、掲載する写真と談話の同意を取る
振り返りを共有し、必要なら事業や定款の見直しにつなげる
原本・データの保管場所と担当を決め、二か所以上に保存する
5年ごとの小さな節目を使う
20周年になってから聞き取りを始めると、設立当初の人に話を聞けないことがあります。
5年ごとに年表へ行を足し、聞き取りを1人か2人ずつ増やしていけば、負担は小さく済みます。
事業報告書の備置き期間が5年であることを考えても、5年ごとの区切りは記録の整理に合っています。
事業を始めて何年、利用者が延べ何人に達した、といった区切りも、記録を足す機会に使えます。
節目のたびに、年表と写真の保管場所を引き継ぎの一覧に入れておきます。
引き継ぎの一覧の作り方はNPO法人の事務の引き継ぎで説明しています。
よくある誤解
誤解1:周年は認証を受けた日から数える。
法人が成立するのは設立の登記をした日です(NPO法13条1項)。
任意団体の時代から数えることもでき、起点は団体が決めます。
誤解2:古い事業報告書は所轄庁でいつでも見られる。
所轄庁が閲覧に出すのは過去5年間に提出を受けたものに限られます(NPO法30条)。
誤解3:団体の活動中に撮った写真は団体のもの。
会員が個人で撮った写真の著作権は、原則として撮った会員にあります(著作権法2条1項2号・17条)。
誤解4:会員の名前は名簿にあるので記念誌に載せてよい。
名簿を集めたときの利用目的の範囲を超えるなら、本人の同意が必要です(個人情報保護法18条1項)。
誤解5:周年には記念行事が必要。法律上の決まりはありません。記録を残すことだけでも十分に意味があります。
NPO法人の周年についてよくある質問
A. 法人としての起点は、設立の登記をして法人が成立した日です(NPO法13条1項)。登記事項証明書の「法人成立の年月日」で確かめられます。任意団体として活動を始めた日を起点にすることもでき、どちらにするかは団体が決めます。
A. 年表の作成、設立に関わった人への聞き取り、写真や会報の収集の3つです。当事者や資料がなくなると取り返せないためです。記念誌や行事は余力に応じて選びます。
A. 法人の事務所に備え置く義務は、作成から5年を経過した日を含む事業年度末までです(NPO法28条1項)。所轄庁の閲覧も過去5年間に提出を受けたものに限られます(同法30条)。それより古いものは、事務所や役員の手元を探す必要があります。
A. 撮影した会員の許諾が必要です。写真は著作物で、著作権は撮った人に手続なしで生まれます(著作権法10条1項8号・17条)。写っている人の了解も取っておきます。
A. 録音前に了解を取り、書き起こしを本人に確認してもらいます。談話は言語の著作物にあたり得るため(著作権法10条1項1号)、公表の前に本人の同意を書面で得ておくと安心です。
A. 名簿を集めたときの利用目的に含まれていなければ、本人の同意が必要です(個人情報保護法18条1項)。名前の表示の仕方(実名・匿名)も確かめます。
A. 法人税法は継続して事業場を設けて行う販売業などを収益事業と定めています(2条13号)。記念誌の販売や広告協賛が該当するかは実態で判断されるため、事前に税理士または所轄の税務署へ確認してください。
A. 目的や事業の種類を変える場合は、社員総会の議決と所轄庁の認証が必要です(NPO法25条1項〜3項)。事業の進め方を変えるだけなら定款変更は要りません。
📖 参考にした公的機関の情報

