
結論から申し上げます。
NPO法人の総会資料は、招集通知・議案書・報告書類・参考資料の4つの束で組み立てます。
招集通知は総会の日の少なくとも5日前に、目的である事項を示して出します(NPO法14条の4)。
総会では、原則として通知した事項についてしか決議できません(同法14条の6)。
そのため、議題の漏れは資料作りの段階で防ぐ必要があります。
決算の承認や事業計画を総会の決議事項にするかどうかは、法律ではなく定款で決まります。
総会資料の全体像
総会資料は、役割の違う4つの束に分けると、抜けや重複が起きにくくなります。
毎年入るものと、定款変更や役員改選がある年だけ入るものがあります。
表の右端の「根拠」は、法律で決まっているものと、定款や運用で決まるものを分けて示しています。
| 束 | 中身 | 毎年か | 根拠 |
|---|---|---|---|
| 招集通知 | 日時・場所・総会の目的である事項(議題) | 毎年 | NPO法14条の4 |
| 議案書 | 議案ごとの内容・提案理由 | 毎年 | NPO法14条の6・定款 |
| 報告書類 | 事業報告書・活動計算書・貸借対照表・財産目録・監査報告 | 毎年 | NPO法28条1項・18条・定款 |
| 計画書類 | 次年度の事業計画書・活動予算書 | 毎年(定款による) | 定款 |
| 定款変更の資料 | 新旧対照表・変更理由 | 変更する年 | NPO法25条 |
| 役員選任の資料 | 候補者の名簿・略歴 | 改選の年 | NPO法24条・定款 |
| 表決の用紙 | 書面表決書・委任状 | 毎年 | NPO法14条の7 |
| 参考資料 | 規程・会員数の推移・前回の議事録など | 任意 | ― |
招集通知に書くこと
総会資料の起点は招集通知です。
招集の通知は、総会の日より少なくとも5日前に出します(NPO法14条の4)。
定款でこれより長い期間を定めている法人もあるので、定款の期間を優先して確かめます。
通知には、総会の目的である事項、つまり議題を示します(同条)。
通知の方法は、定款で定めた方法に従います(同条)。郵送か電子メールかは定款の定めによります。
理事は、少なくとも毎年1回、通常社員総会を開かなければなりません(同法14条の2)。
〇〇年〇月〇日
正会員各位
特定非営利活動法人〇〇 代表理事 〇〇〇〇
〇〇年度 通常社員総会の開催について(ご通知)
定款第〇条に基づき、通常社員総会を下記のとおり開催しますので、ご出席くださいますようご案内いたします。
1 日時 〇〇年〇月〇日(〇)〇時〇分から
2 場所 〇〇市〇〇町〇-〇 〇〇会館〇階会議室
3 目的である事項 【決議事項】第1号議案 〇〇年度事業報告及び決算の承認の件/第2号議案 〇〇年度事業計画及び活動予算の承認の件/第3号議案 役員選任の件 【報告事項】〇〇の件
4 ご欠席の場合は、同封の書面表決書または委任状を〇月〇日までにご提出ください。
日付は総会の日の少なくとも5日前(定款でそれより長い期間を定めていればその期間)にします。議案の番号と表題は議案書と一致させます。
招集の手順の詳細はNPO法人の社員総会とはで説明しています。
議決事項と報告事項を分ける
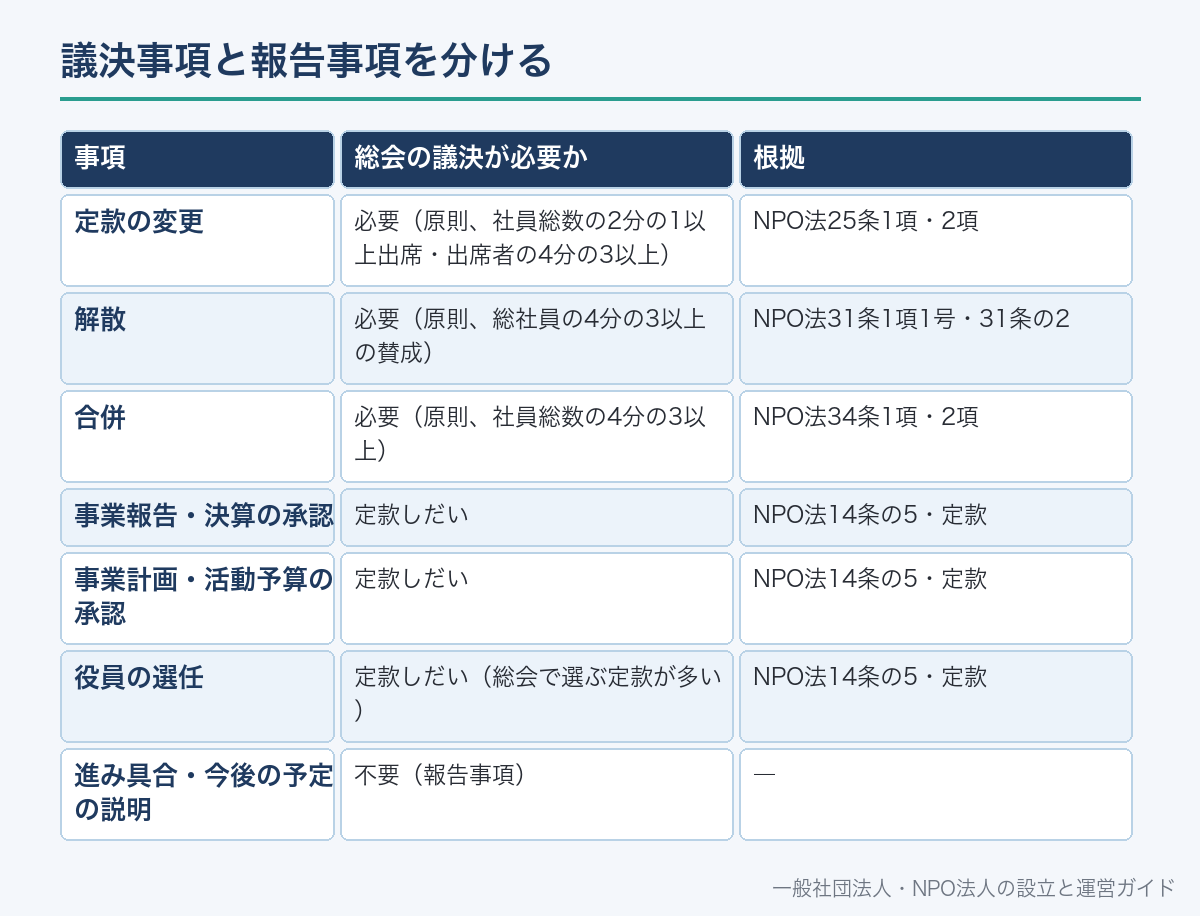
NPO法人の業務は、定款で理事などに委任したものを除き、すべて社員総会の決議によって行います(NPO法14条の5)。
つまり、何を総会で決めるかは、定款の「総会の権能」の条に書かれています。
定款の会議に関する事項は、定款に必ず書く事項です(同法11条1項7号)。
多くの定款は、事業報告・決算、事業計画・活動予算、役員の選任などを総会の議決事項に挙げています。
一方、法律自体が社員総会の議決を求めている事項もあります。
| 事項 | 総会の議決が必要か | 根拠 |
|---|---|---|
| 定款の変更 | 必要(原則、社員総数の2分の1以上出席・出席者の4分の3以上) | NPO法25条1項・2項 |
| 解散 | 必要(原則、総社員の4分の3以上の賛成) | NPO法31条1項1号・31条の2 |
| 合併 | 必要(原則、社員総数の4分の3以上) | NPO法34条1項・2項 |
| 事業報告・決算の承認 | 定款しだい | NPO法14条の5・定款 |
| 事業計画・活動予算の承認 | 定款しだい | NPO法14条の5・定款 |
| 役員の選任 | 定款しだい(総会で選ぶ定款が多い) | NPO法14条の5・定款 |
| 進み具合・今後の予定の説明 | 不要(報告事項) | ― |
決議の要件は、いずれも定款で別の定めを置ける場合があります。
定款を開いて、議案ごとの要件を議案書に書き写しておくと、当日の採決で迷いません。
総会の議決の数え方はNPO法人の総会の定足数と議決権で説明しています。
議案書の型
議案書は、議案ごとに同じ型で書きます。
番号、表題、議案の内容、提案理由、決議の要件の5つをそろえると、読む人が迷いません。
番号は議決事項だけに振り、報告事項は「報告事項1」のように別に並べます。
議事録でも同じ番号を使うので、招集通知・議案書・議事録の番号と表題を一致させます。
修正が出たときに、どの議案のどの部分かを特定しやすくなるためです。
第3号議案 役員選任の件
1 議案の内容 理事及び監事の任期が本総会の終結をもって満了するため、下記の者を選任したい。
2 候補者 理事 〇〇〇〇(再任)/理事 〇〇〇〇(新任・略歴は別紙)/監事 〇〇〇〇(再任)
3 提案理由 任期満了に伴うもの。
4 決議の要件 定款第〇条により、出席した正会員の過半数をもって決する。
決議の要件は自分の法人の定款どおりに書きます。理事と監事を分けて採決する場合は、議案も分けます。
事業報告と決算の書類
NPO法人は、毎事業年度初めの3か月以内に、前事業年度の事業報告書・計算書類・財産目録などを作ります(NPO法28条1項)。
計算書類とは、活動計算書と貸借対照表のことです(同法27条3号)。
総会資料には、これらを中心に、会員が読みやすい形で載せます。
事業報告は、定款に書いた事業の種類ごとに、実施した内容・回数・参加人数などを書きます。
予定していて実施しなかった事業も、その旨と理由を書いておくと、計画との対応がわかります。
決算は、前年度との比較や、大きく増減した科目の理由を添えると、質問が減ります。
監事は、理事の業務執行の状況と法人の財産の状況を監査します(NPO法18条1号・2号)。
不正や法令・定款違反の重大な事実を見つけたときは、社員総会または所轄庁に報告します(同条3号)。
監査の結果を書面の「監査報告」にまとめて総会資料に添える形は、多くの定款や運用で行われています。
監事は、理事や法人の職員を兼ねることはできません(同法19条)。監査報告の署名者がこの点に反していないかも確かめます。
| 書類 | 総会資料での見せ方 | 所轄庁への提出 |
|---|---|---|
| 事業報告書 | 事業ごとの実施内容と数字。写真を入れてもよい | 所轄庁の様式・様式例に沿って作る |
| 活動計算書 | 前年度比較や増減理由を補足してよい | 同上 |
| 貸借対照表 | 同上 | 同上 |
| 財産目録 | 同上 | 同上 |
| 監事の監査報告 | 監事が作成・署名したものを添える | 条例や様式による |
事業報告書の書き方はNPO法人の事業報告書とは、監査の進め方はNPO法人の監事の監査の進め方で説明しています。
事業計画と活動予算
次年度の事業計画書と活動予算書も、総会資料に入れます。
事業計画は、事業の種類ごとに、内容・時期・対象・規模の見込みを書きます。
活動予算は、事業計画の裏づけとなる収入と支出を科目ごとに並べます。
前年度の決算額と並べた表にすると、増減が一目でわかります。
大きく増える科目や新しい科目には、理由を1行添えます。
これを総会の議決事項にするか、理事会で決めて総会に報告するかは、定款によります(NPO法14条の5)。
総会の時期が事業年度の開始後になる法人では、計画と予算の承認が年度の途中になる点にも注意します。
書き方はNPO法人の事業計画書と活動予算書の書き方で詳しく説明しています。
【PR】
発言を聞き漏らしたくないなら、録音と文字起こしで下書きを作る
PLAUD NOTEは、会議を録音し、スマートフォンのアプリと連携して文字起こしと要約ができるAIボイスレコーダーです。議事録の下書きづくりや、誰が何を発言したかの確認に使えます。
録音するときは、事前に出席者へ伝えておきましょう。文字起こしや要約はあくまで下書きです。開催日時・出席者・決議の結果など、議事録に書く事項は人が確認して仕上げます。価格や機能は購入前に公式サイトで確認してください。
【PR:Plaud】 PLAUD NOTE

機器を買わずに、オンライン会議や録音データをパソコンで文字起こししたいなら、Webサービスの「Notta」もあります。
【PR:Notta】 議事録作成の手間を大幅に軽減【Notta】


NPO法人には、理事3人以上と監事1人以上を置きます(NPO法15条)。
役員の任期は、2年以内で定款が定める期間です(同法24条1項)。
定款で役員を総会で選任するとしている法人は、後任が選ばれていない場合に限り、任期の末日後最初の総会の終結まで任期を延ばす定めを置けます(同条2項)。
改選の年は、候補者の名簿を議案書につけます。氏名、新任か再任か、略歴を書きます。
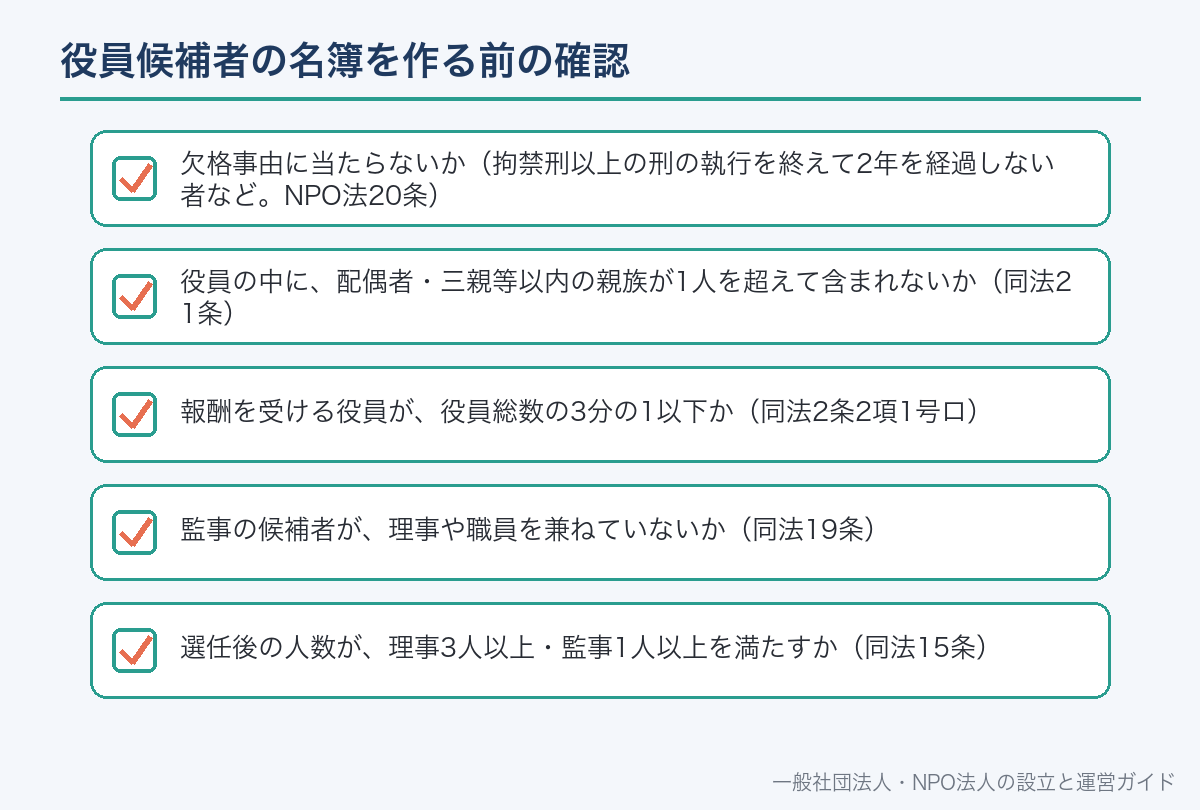
資料を作る段階で、候補者について次の点を確かめておきます。
- 欠格事由に当たらないか(拘禁刑以上の刑の執行を終えて2年を経過しない者など。NPO法20条)
- 役員の中に、配偶者・三親等以内の親族が1人を超えて含まれないか(同法21条)
- 報酬を受ける役員が、役員総数の3分の1以下か(同法2条2項1号ロ)
- 監事の候補者が、理事や職員を兼ねていないか(同法19条)
- 選任後の人数が、理事3人以上・監事1人以上を満たすか(同法15条)
役員に変更があったときは、遅滞なく変更後の役員名簿を添えて所轄庁に届け出ます(NPO法23条1項)。
新しく就任した役員がいる場合は、就任承諾と誓約の書面の謄本なども提出します(同条2項)。
理事の変更は登記が必要になることがあるので、総会の日程と合わせて準備します。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
役員変更の届出と登記の期限はNPO法人の役員変更の手続きで説明しています。
書面表決書・委任状の用紙
総会に出席しない社員は、書面で、または代理人によって表決できます(NPO法14条の7第2項)。
定款で定めれば、書面に代えて電磁的方法で表決させることもできます(同条3項)。
ただし、これらは定款に別段の定めがあれば適用されません(同条4項)。
書面表決書は、議案の番号ごとに賛否を書く欄を並べた用紙です。
委任状は、議決権の行使を誰に委ねるかを書く用紙です。
法人と特定の社員との関係について議決する場合、その社員は表決権を持ちません(同法14条の8)。
特定非営利活動法人〇〇 代表理事 〇〇〇〇 様
私は、〇〇年〇月〇日開催の通常社員総会の各議案について、次のとおり表決します。
第1号議案 〇〇年度事業報告及び決算の承認の件 (賛成・反対)
第2号議案 〇〇年度事業計画及び活動予算の承認の件 (賛成・反対)
第3号議案 役員選任の件 (賛成・反対)
〇〇年〇月〇日 正会員氏名〇〇〇〇
提出期限と提出先を用紙に書きます。書面表決書と委任状の両方が出された場合の扱いも、案内に書いておくと混乱しません。
社員全員が書面などで提案に同意したときは、総会の決議があったものとみなされます(NPO法14条の9第1項)。
この方法を使う場合も、提案の内容を示す資料は必要です。
書面表決と委任状の違いはNPO法人の書面表決と委任状で説明しています。
分量・体裁・配り方
総会資料は、出席者が当日までに読み切れる量にします。
表紙に目次を置き、議案ごとに見出しを立て、全ページに通し番号を振ります。
当日に「〇ページをご覧ください」と案内できるようにするためです。
要点を先に、詳しい表や参考資料を後ろに置くと、読む順序が自然になります。
資料は招集通知と一緒に送ると、書面表決をする社員も内容を見て判断できます。
電子メールで送る場合も、通知の方法が定款の定めに合っているかを確かめます(NPO法14条の4)。
当日は、事前に送っていても予備を用意し、受付で出席簿の確認と一緒に渡します。
総会当日に差し替えが出たときは、本編を刷り直さず「差し替え」と書いた別紙にします。
所轄庁に出す書類との違い
総会資料と、所轄庁へ提出する事業報告書等は、重なる部分があっても別のものです。
事業報告書等は、事業報告書・計算書類・財産目録・年間役員名簿・社員のうち10人以上の名簿をまとめた呼び方です(NPO法28条1項)。
法人は、条例で定めるところにより、毎事業年度1回、事業報告書等を所轄庁に提出します(同法29条)。
例えば京都府は、毎事業年度終了後、総会の決議を受けた書類を3か月以内に提出するよう案内しています。
提出期限や様式は所轄庁の条例と案内で確かめます。
総会資料は会員にわかりやすく伝えるためのもので、写真や図を入れてもかまいません。
提出書類は、所轄庁の様式や様式例に沿って作ります。
総会資料をそのまま提出に使う場合、京都府は印影や個人情報を塗りつぶして消すよう求めています。
提出された書類は公開されるので、公開される前提で作ることが大切です。
備置きと閲覧に備える
事業報告書等は、作成の日から5年が経過した日を含む事業年度の末日まで、事務所に備え置きます(NPO法28条1項)。
役員名簿と定款等も、事務所に備え置きます(同条2項)。
社員その他の利害関係人から閲覧の請求があれば、正当な理由がある場合を除いて閲覧させます(同条3項)。
所轄庁は、過去5年間に提出を受けた事業報告書等などを、請求に応じて閲覧・謄写させます(同法30条)。
その際、事業報告書等や役員名簿に書かれた個人の住所や居所の部分は除かれます(同条)。
総会資料そのものは備置きの対象として法律に挙がっていませんが、議事録と組にして保管しておくと、決議の経過を後から確かめられます。
書面表決書・委任状・出席簿も、定足数と議決の根拠になるので、一緒に保管します。
書類ごとの保存の考え方はNPO法人の書類の保存で説明しています。
作成のスケジュール
総会資料は、決算と監査が終わらないと仕上がりません。
総会の日から逆算して、日程を理事会で決めておきます。
事業報告書等は事業年度初めの3か月以内に作るので(NPO法28条1項)、総会もその期間内に開く法人が多くなります。
会計を締め、事業ごとの実績の数字を集める
活動計算書・貸借対照表・財産目録・事業報告書
監事が業務と財産の状況を監査し、監査報告をまとめる(NPO法18条)
議案の番号・表題・内容・決議の要件をそろえる
総会の日の少なくとも5日前まで。書面表決書・委任状を同封(同法14条の4)
議案の番号順に審議・採決し、議事録を作る
事業報告書等を提出。役員や定款の変更があれば届出・申請も
よくある不備
不備1:招集通知に議題が書かれていない。
総会は原則として通知した事項しか決議できません(NPO法14条の6)。
定款に別段の定めがない限り、当日に議案を足すことはできません。
不備2:通知が5日前に間に合っていない。
少なくとも5日前の通知が必要です(同法14条の4)。
郵送は届くまでの日数も見込みます。
不備3:議決事項と報告事項が混ざっている。
定款で総会の議決事項になっているものを報告扱いにすると、必要な決議を欠くことになります。
不備4:定款変更の議案に新旧対照表がない。どこがどう変わるかがわからないまま採決することになります。
不備5:書面表決書の議案の番号が招集通知と違う。どの議案への賛否か特定できなくなります。
不備6:役員候補者の確認が漏れている。親族の制限(同法21条)や監事の兼職禁止(同法19条)は、選任前に確かめます。
NPO法人の総会資料についてよくある質問
A. 招集通知、議案書、事業報告書と決算書類(活動計算書・貸借対照表・財産目録)、監事の監査報告、次年度の事業計画書と活動予算書、書面表決書・委任状です。定款変更や役員改選の年は新旧対照表や候補者名簿を加えます。
A. 総会の日より少なくとも5日前に、目的である事項を示し、定款で定めた方法で出します(NPO法14条の4)。定款でより長い期間を定めている場合はそれに従います。
A. 原則としてできません。総会はあらかじめ通知した事項についてのみ決議できます(NPO法14条の6)。ただし定款に別段の定めがある場合は除かれます。
A. 法律は、定款で理事などに委任したもの以外は総会の決議で行うと定めています(NPO法14条の5)。決算や事業計画を総会の議決事項にしているかは、自分の法人の定款で確かめます。
A. 監事は理事の業務執行と財産の状況を監査する職務を負います(NPO法18条)。監査の結果を書面にして総会資料に添える形が一般的で、定款で定めている法人も多くあります。
A. 新旧対照表と変更理由です。議決は原則として社員総数の2分の1以上が出席し出席者の4分の3以上の賛成が必要です(NPO法25条2項)。認証申請や届出には議事録の謄本を添えます(同条4項・6項)。
A. 欠席する社員は書面または代理人によって表決できます(NPO法14条の7第2項)。定款で定めれば電磁的方法も使えます(同条3項)。定款に別段の定めがあればそれに従います(同条4項)。
A. 提出書類は所轄庁の様式や様式例に沿って作るのが基本です。総会資料を流用する場合は、公開に適さない個人情報や印影を消すよう求める所轄庁もあります。
📖 参考にした公的機関の情報
- 特定非営利活動促進法(e-Gov法令検索)
- 内閣府「NPOホームページ」
- 京都府「NPO法人の事業報告書等の提出」
- 横浜市「NPO法人の総会及び事業報告書等提出について(Q&A)」
- 長野県「人を集めることによらない社員総会・理事会の開催方法について」

