
結論から申し上げます。
NPO法人では、役員報酬を受ける人の数を役員総数の3分の1以下にしなければなりません(NPO法2条2項1号ロ)。
役員総数は、理事と監事を合わせた人数です。役員が6人なら、報酬を受けられるのは2人までです。
この「報酬」は、役員としての報酬のことです。
理事が事務局の職員を兼ね、職員として働いた対価として受ける給与は、役員報酬に当たらないとされています(内閣府NPO法Q&A 2-3-14)。
ただし、監事は職員を兼ねることができません(NPO法19条)。
3分の1の制限はどこに書かれているか
NPO法2条2項は、NPO法人に当たる団体の条件を定めています。
その1号は、営利を目的としない団体であることを求め、具体的な条件としてイとロを挙げています。
ロが、「役員のうち報酬を受ける者の数が、役員総数の三分の一以下であること」です。
イは、社員の資格の得喪に不当な条件を付けないことです。
つまり3分の1の制限は、NPO法人が非営利の団体であるための要件の1つとして置かれています。
所轄庁は、この要件に適合しなければ設立を認証しません(12条1項2号)。
| 規定 | 内容 |
|---|---|
| 2条2項1号ロ | 報酬を受ける役員は役員総数の3分の1以下 |
| 15条 | 理事3人以上・監事1人以上を置く |
| 19条 | 監事は理事・職員を兼ねられない |
| 21条 | 役員の親族の人数の制限 |
| 28条1項 | 年間役員名簿に報酬の有無を書く |
| 42条・43条 | 要件を欠くと改善命令・認証取消しの対象 |
人数の数え方|役員総数ごとの上限
役員総数は、理事と監事の合計です(15条が定める「役員」)。
3分の1「以下」なので、割り切れない場合は端数を切り捨てた人数が上限になります。
最小構成の理事3人・監事1人なら役員総数は4人で、報酬を受けられるのは1人までです。
数えるのは報酬を受ける「人数」で、金額の大小は関係ありません。
年度の途中で役員が辞任して総数が減ると、上限も下がることに注意が必要です。
| 役員総数(理事+監事) | 報酬を受けられる上限 |
|---|---|
| 4人(理事3・監事1) | 1人 |
| 5人 | 1人 |
| 6人 | 2人 |
| 7人 | 2人 |
| 8人 | 2人 |
| 9人 | 3人 |
| 10人 | 3人 |
| 12人 | 4人 |
役員の人数の決め方はNPO法人の役員の定数と欠員で説明しています。
職員としての給与は役員報酬に当たらない
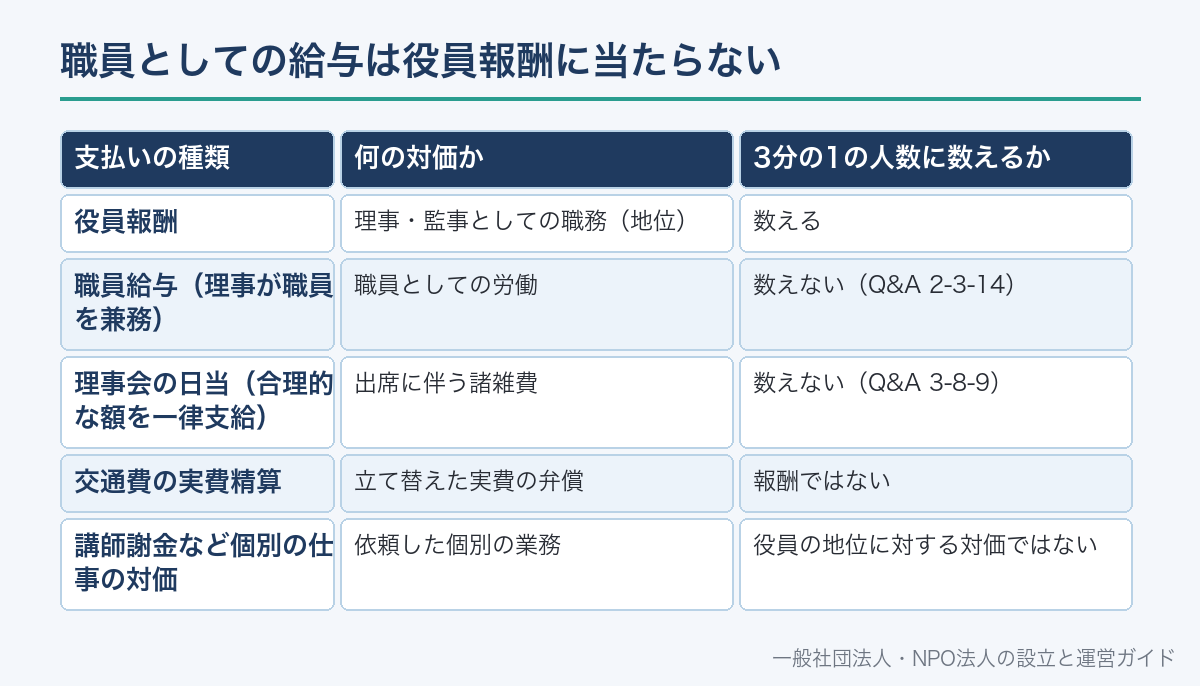
内閣府のNPO法Q&A 2-3-14は、理事長などが事務局の職員を兼ね、職員として労働の対価を受けた場合を取り上げています。
回答は、2条2項1号ロの報酬は「役員としての報酬」であり、職員としての職務執行の対価である給与はこれに当たらない、というものです。
同Q&A 3-8-4も、役員報酬は役員の地位にあることに対する金銭の供与で、労働の対価としての給与は含まれないとしています。
そのため、給与を受ける役員が役員総数の3分の1を超えても、2条2項1号ロには抵触しないと説明されています。
ただし、給与と呼んでいても、実際には職員としての勤務がなければ、役員としての報酬と見られるおそれがあります。
勤務の実態を示すため、雇用契約書・勤務の記録・給与の支給基準をそろえておきます。
| 支払いの種類 | 何の対価か | 3分の1の人数に数えるか |
|---|---|---|
| 役員報酬 | 理事・監事としての職務(地位) | 数える |
| 職員給与(理事が職員を兼務) | 職員としての労働 | 数えない(Q&A 2-3-14) |
| 理事会の日当(合理的な額を一律支給) | 出席に伴う諸雑費 | 数えない(Q&A 3-8-9) |
| 交通費の実費精算 | 立て替えた実費の弁償 | 報酬ではない |
| 講師謝金など個別の仕事の対価 | 依頼した個別の業務 | 役員の地位に対する対価ではない |
職員を雇うときの手続はNPO法人が職員を雇うときで説明しています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 社会保険・労働保険の加入手続きは、社会保険労務士が取り扱う業務です。
監事は職員を兼ねられない
NPO法19条は、監事が理事またはNPO法人の職員を兼ねることを禁じています。
監事は、理事の業務執行と法人の財産の状況を監査する立場だからです(18条)。
そのため、監事が事務局の職員として給与を受ける形はとれません。
監事に支払うものは、役員報酬か、日当・交通費などの実費に限られます。
監事に報酬を支払えば、その監事は3分の1の人数に数えられます。
理事会の日当・交通費の扱い
内閣府のNPO法Q&A 3-8-9は、理事会に出席した理事に日当を定額支給する場合を取り上げています。
理事会出席のための交通費や諸雑費に対応する、合理的な金額を出席役員に一律に支給するものであれば、役員報酬には当たらないとされています。
この場合は、役員全員に支給しても3分の1の要件に抵触しないと説明されています。
一方、実費と比べて著しく高額な交通費や、不当に高額な日当は役員報酬に当たると考えられています。
日当の額は規程で定め、出席の記録と支給の記録を残しておきます。
- 額が出席に伴う実費や諸雑費に見合っているか(Q&A 3-8-9)
- 出席した役員に一律の基準で支給しているか
- 規程に支給の基準を書いているか
- 出席簿・領収書・経路の記録を残しているか
- 特定の役員だけ高額にしていないか
親族の制限と組み合わせて確認する
報酬を出す役員を決めるときは、21条の親族の制限も同時に確認します。
21条は、各役員について、配偶者や3親等以内の親族が1人を超えて含まれてはならないと定めています。
あわせて、その役員と配偶者・3親等以内の親族の合計が役員総数の3分の1を超えてはならないとしています。
家族で運営してきた団体が法人化するとき、報酬を受ける役員と親族の構成が重なりやすい点に注意が必要です。
親族の数え方はNPO法人の役員になれない人とはで詳しく説明しています。
定款と規程の書き方
定款には「役員に関する事項」を必ず書きます(11条1項6号)。
報酬を出す可能性があるなら、定款に報酬を支払えることと、その決め方を書いておきます。
金額そのものを定款に書くと、変更のたびに定款変更が必要になります。
そのため、定款では決め方だけを定め、額や支給方法は規程に委ねる形が扱いやすくなります。
報酬額を決める議決では、報酬を受ける本人が加わらない形にすると、決定の公正さを説明しやすくなります。
第〇条(役員の報酬等)役員は、その総数の3分の1以下の範囲内で報酬を受けることができる。
2 役員には、その職務を執行するために要した費用を弁償することができる。
3 前2項に関し必要な事項は、総会の議決を経て、理事長が別に定める。
記載例は一般的な形を示したものです。実際の条文は、所轄庁の定款例と自団体の機関設計に合わせて作ってください。
目的と、定款の何条に基づく規程か
報酬を支給する役員(常勤・非常勤の区分)と、人数が3分の1以下であること
報酬の額または算定方法、支給の時期と方法
日当・交通費の基準と、実費精算の方法
職員を兼ねる理事の給与は職員給与規程によること
改廃の手続
規程は理事会や総会など、定款で定めた機関の議決で制定します。
規程の作り方はNPO法人の規程の作り方でも説明しています。
報酬額の決め方と、理事との取引の注意
NPO法は報酬の金額に上限を定めていません。額は、定款で定めた機関が規程に基づいて決めます。
決めるときは、職務の内容・勤務の形態・法人の財政・説明のしやすさの4点から考えます。
常勤で代表を務める理事と、年数回の理事会に出るだけの理事では、職務の重さが違います。
毎年の事業収入や会費・寄付の見込みから、翌年以降も払い続けられる額かを確かめます。
年間役員名簿で報酬の有無は公開されるため、会員や寄付者に理由を説明できる額にしておきます。
法人と理事との利益が相反する事項については、その理事は代表権を持ちません(17条の4)。
この場合、所轄庁が特別代理人を選びます(同条)。理事と法人の間で契約を結ぶときは、この規定に当たらないかを確認します。
| 考える要素 | 見るもの |
|---|---|
| 職務の内容 | 代表・業務執行の範囲、担当する事業 |
| 勤務の形態 | 常勤か非常勤か、月あたりの稼働時間 |
| 法人の財政 | 活動計算書の収支、翌年度の予算 |
| 説明のしやすさ | 総会資料・年間役員名簿で示せるか |
| 他の支払いとの区別 | 職員給与・日当・謝金と重複していないか |
特別代理人の手続はNPO法人の特別代理人とはで説明しています。
無報酬のまま運営する場合の整え方
役員を全員無報酬にする場合も、定款や規程でその旨を明らかにしておくと、外から見て分かりやすくなります。
年間役員名簿では、全員の報酬欄が「無」になります(28条1項)。
無報酬でも、交通費などの実費の弁償は支払えます。その基準は規程に書いておきます。
認定NPO法人で役員報酬を支給しないことを定款などで明らかにしている場合は、役員報酬規程を備えなくても差し支えないとされています(内閣府NPO法Q&A 3-12-3)。
報酬を出すまでの手順
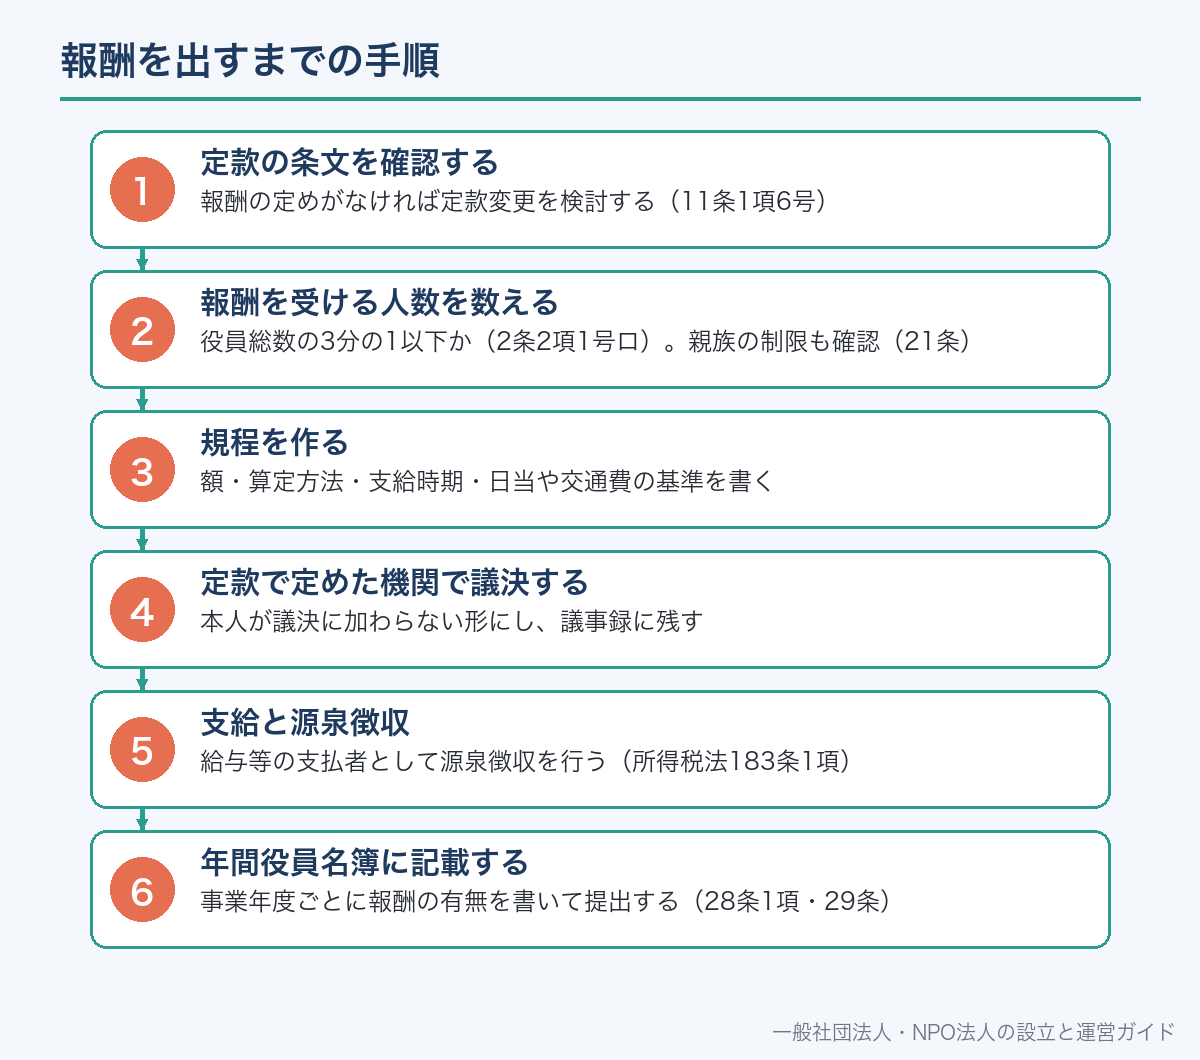
報酬を出し始めるときは、定款・人数・決議・記録の順に確認します。
一度出し始めると、財源が続かなくなったときに減額の説明が必要になります。
報酬の定めがなければ定款変更を検討する(11条1項6号)
役員総数の3分の1以下か(2条2項1号ロ)。親族の制限も確認(21条)
額・算定方法・支給時期・日当や交通費の基準を書く
本人が議決に加わらない形にし、議事録に残す
給与等の支払者として源泉徴収を行う(所得税法183条1項)
事業年度ごとに報酬の有無を書いて提出する(28条1項・29条)
年間役員名簿で報酬の有無が公開される
事業報告書等には年間役員名簿が含まれ、前事業年度に役員だった全員について報酬の有無を書きます(28条1項)。
年度の途中で退任した役員も載せます。
提出された年間役員名簿は、所轄庁で誰でも閲覧・謄写できます(30条)。
公開の際は、個人の住所または居所の部分が除かれます。
報酬の「有無」を書く様式なので、職員給与として受けている理事をどう記載するかは、所轄庁の様式と記載例で確認します。
| 記載すること | 根拠 |
|---|---|
| 前事業年度に役員であった者全員の氏名 | 28条1項 |
| 住所または居所(所轄庁の公開では除かれる) | 28条1項・30条 |
| 前事業年度における報酬の有無 | 28条1項 |
事業報告書等の全体はNPO法人の事業報告書とはで説明しています。
3分の1を超えたらどうなるか
報酬を受ける役員が3分の1を超えると、NPO法人の要件(2条2項1号ロ)を欠く状態になります。
所轄庁は、12条1項2号の要件を欠くに至ったと認めるとき、期限を定めて改善を命ずることができます(42条)。
改善命令に違反し、他の方法で監督の目的を達成できないときは、設立の認証を取り消すことができます(43条1項)。
超えていると気づいたら、報酬を受ける人数を減らすか、役員を増やして総数を見直します。
役員を増やす場合は、定款で定めた方法で選任し、変更後の役員名簿を添えて所轄庁に届け出ます(23条1項)。
認定NPO法人で加わるルール
認定NPO法人には、役員報酬について追加の義務があります。
毎事業年度初めの3か月以内に、前事業年度の役員報酬または職員給与の支給に関する規程を作成して備え置きます(54条2項2号)。
この規程は所轄庁に提出し、内容に変更がなければ毎年の提出は不要です(55条1項)。
閲覧の請求があれば、正当な理由がある場合を除き、事務所で閲覧させます(54条4項)。
54条4項は、閲覧を請求できる人を社員などの利害関係人に限っていません。
役員報酬と職員給与の規程が別々にあるときは、両方の提出が必要とされています(同Q&A 3-12-12)。
認定の基準として、役員や職員などに特別の利益を与えないことも求められます(45条1項4号ロ)。
役員の親族などが役員総数の3分の1以下であることも基準です(45条1項3号イ)。
認定の準備は認定NPO法人を目指す道筋で説明しています。
税金の扱い(一般論)
役員報酬や職員給与は、受け取る人にとって給与所得になる支払いです(所得税法28条1項)。
給与等を支払う者は、支払いの際に所得税を源泉徴収し、翌月10日までに納付します(同法183条1項)。
NPO法人は、法人税法上は公益法人等とみなされます(NPO法70条)。
公益法人等は、収益事業を行う場合などに法人税の納税義務を負います(法人税法4条1項)。
収益事業を行う法人では、役員給与が所得の計算で費用になるかどうかにも決まりがあります(同法34条1項)。
自分の法人にどの規定がどう当てはまるかは、収入と事業の中身で変わります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
源泉徴収の流れはNPO法人の源泉徴収で説明しています。
よくある誤解
誤解1:NPO法人の役員は無報酬でなければならない。
役員総数の3分の1以下の人数なら報酬を受けられます(2条2項1号ロ)。
誤解2:理事に給与を払うと全員が3分の1に数えられる。
職員としての労働の対価である給与は役員報酬に当たらないとされています(内閣府NPO法Q&A 2-3-14)。
誤解3:3分の1は金額の制限だ。制限されるのは報酬を受ける人数で、金額の割合ではありません。
誤解4:監事も職員として給与を受けられる。監事は職員を兼ねられません(19条)。
誤解5:日当は少額でも全部役員報酬になる。
出席に伴う諸雑費に見合う合理的な額を一律に支給するなら、役員報酬に当たらないとされています(Q&A 3-8-9)。
報酬を受ける役員が3分の1以下かどうかは、役員名簿の「報酬の有無」欄で確認されます。名簿の書き方はこちらです。
公益社団法人・公益財団法人では、役員報酬について「不当に高額でない支給の基準」を定めて公開する仕組みがあります。NPO法人との比較にどうぞ。
NPO法人の役員報酬についてよくある質問
A. 受け取れます。ただし、報酬を受ける役員の数は役員総数の3分の1以下でなければなりません(NPO法2条2項1号ロ)。
A. 含まれます。役員は理事と監事です(NPO法15条)。理事5人・監事1人なら総数は6人で、報酬を受けられるのは2人までです。
A. 職員としての職務執行の対価である給与は役員報酬に当たらないとされています(内閣府NPO法Q&A 2-3-14)。勤務の実態と記録が前提です。
A. 監事は職員を兼ねられないため、職員としての給与は払えません(NPO法19条)。役員報酬を払う場合は3分の1の人数に数えます。
A. 出席に伴う諸雑費に見合う合理的な額を出席役員に一律に支給するものなら、役員報酬には当たらないとされています(内閣府NPO法Q&A 3-8-9)。
A. 年間役員名簿に報酬の有無を書き、事業報告書等として所轄庁に提出します。所轄庁では誰でも閲覧できます(NPO法28条1項・29条・30条)。
A. 要件を欠くため、所轄庁の改善命令の対象になり、従わないなどの場合は認証の取消しもあり得ます(NPO法42条・43条1項)。人数か役員構成を見直します。
A. 役員報酬または職員給与の支給に関する規程を作成・備置きし、所轄庁に提出します。閲覧の対象にもなります(NPO法54条2項2号・55条1項)。
📖 参考にした公的機関の情報

