
結論から申し上げます。
一般社団法人は、設立するだけで税金が軽くなる法人ではありません。
税法上は「普通型(普通法人)」と「非営利型法人」に分かれ、扱いがまったく違います。
普通型は、株式会社と同じようにすべての所得に法人税がかかります(法人税法5条)。
非営利型は、収益事業から生じた所得にだけ法人税がかかる仕組みです(同法4条1項・6条)。
非営利型になるには、利益を分配しないことや、親族理事を3分の1以下にすることなどの要件があります。
個人の財産を移して相続税を減らすような使い方には、相続税法に専用の課税規定があります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
一般社団法人にかかる税金の全体像
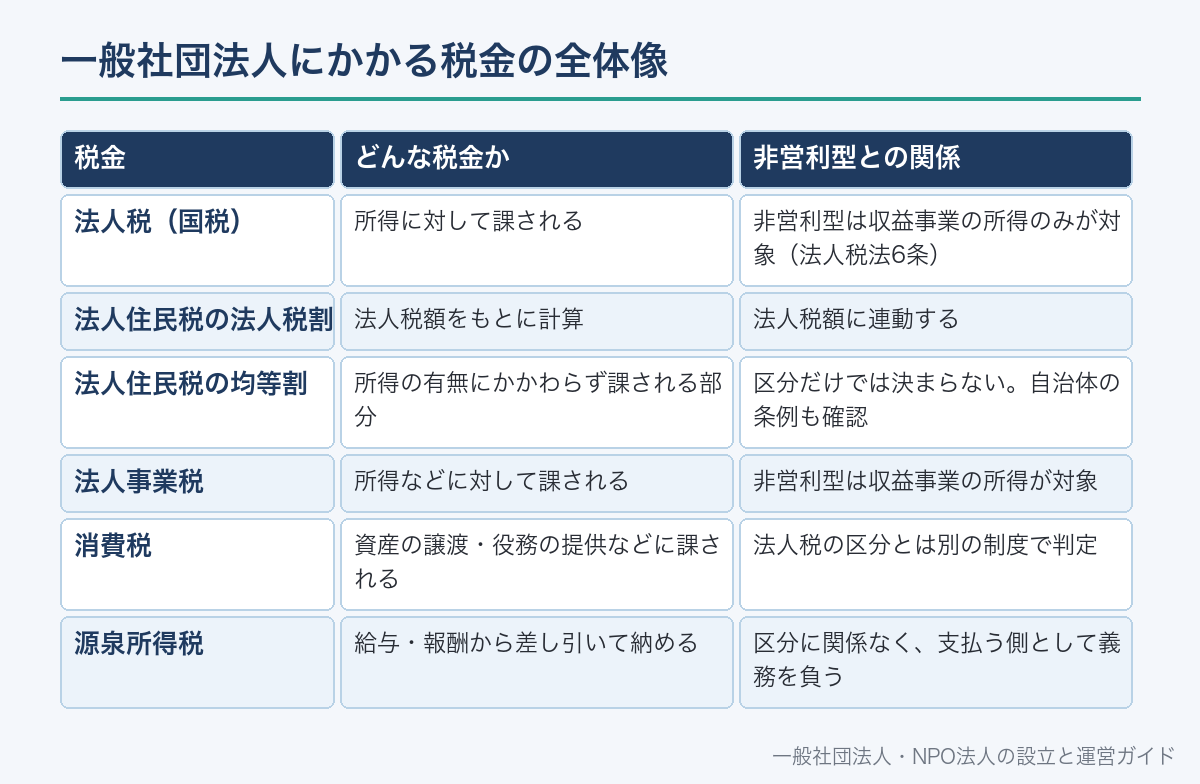
一般社団法人も法人なので、法人に関する税金の対象になります。
主なものは、法人税・法人住民税・法人事業税・消費税です。
職員や役員に給与を払えば、源泉所得税を差し引いて納める義務も生じます。
このうち非営利型かどうかで扱いが変わるのは、主に法人税と、それに連動する地方税です。
消費税の納税義務者は「事業者」で、法人であれば区分に関係なく対象になり得ます(消費税法5条1項)。
法人住民税の均等割(所得の有無にかかわらず課される部分)も、収益事業の有無とは別に扱われます。
| 税金 | どんな税金か | 非営利型との関係 |
|---|---|---|
| 法人税(国税) | 所得に対して課される | 非営利型は収益事業の所得のみが対象(法人税法6条) |
| 法人住民税の法人税割 | 法人税額をもとに計算 | 法人税額に連動する |
| 法人住民税の均等割 | 所得の有無にかかわらず課される部分 | 区分だけでは決まらない。自治体の条例も確認 |
| 法人事業税 | 所得などに対して課される | 非営利型は収益事業の所得が対象 |
| 消費税 | 資産の譲渡・役務の提供などに課される | 法人税の区分とは別の制度で判定 |
| 源泉所得税 | 給与・報酬から差し引いて納める | 区分に関係なく、支払う側として義務を負う |
法人住民税の法人税割は、公益法人等については収益事業を行う事務所の所在地で課されます(地方税法24条5項・294条7項)。
税目ごとの詳しい説明は、一般社団法人にかかる税金でまとめています。
税法上の2つの区分:普通型と非営利型
一般法人法には「非営利型」という言葉は出てきません。これは法人税法上の区分です。
法人税法2条9号の2は、一定の要件を満たす一般社団法人・一般財団法人を「非営利型法人」と定めています。
非営利型法人は、法人税法上の「公益法人等」(別表第二)に含まれます。
公益法人等は、収益事業を行う場合に限って法人税の納税義務を負います(4条1項ただし書)。
さらに、収益事業から生じた所得以外の所得には法人税を課さないと定められています(6条)。
要件を満たさない一般社団法人は普通法人として、株式会社と同じくすべての所得が課税対象です(5条)。
| 項目 | 普通型(普通法人) | 非営利型法人 |
|---|---|---|
| 根拠 | 法人税法5条 | 法人税法2条9号の2・4条1項・6条 |
| 課税される所得 | すべての所得 | 収益事業から生じた所得のみ |
| 会費・寄付金の収入 | 所得の計算に含まれる | 収益事業に当たらなければ法人税の対象外 |
| 要件 | なし | 定款の定め・親族理事の割合など |
| 申請 | 不要 | 不要(要件を満たせば該当する) |
| 要件を欠いたとき | ― | 普通法人として課税される |
非営利型法人に当たるかどうかは、申請や認定で決まるのではなく、要件を満たしているかどうかで決まります。
税率は普通型も非営利型も同じ表が使われ、本則は23.2%です(法人税法66条1項)。
年800万円以下の所得部分は本則19%ですが(同条2項)、租税特別措置法により、2027年3月31日までに始まる事業年度は15%です(措置法42条の3の2)。
同じ措置法では、所得が年10億円を超える事業年度については17%とされています。
非営利型法人の要件(非営利徹底型と共益型)
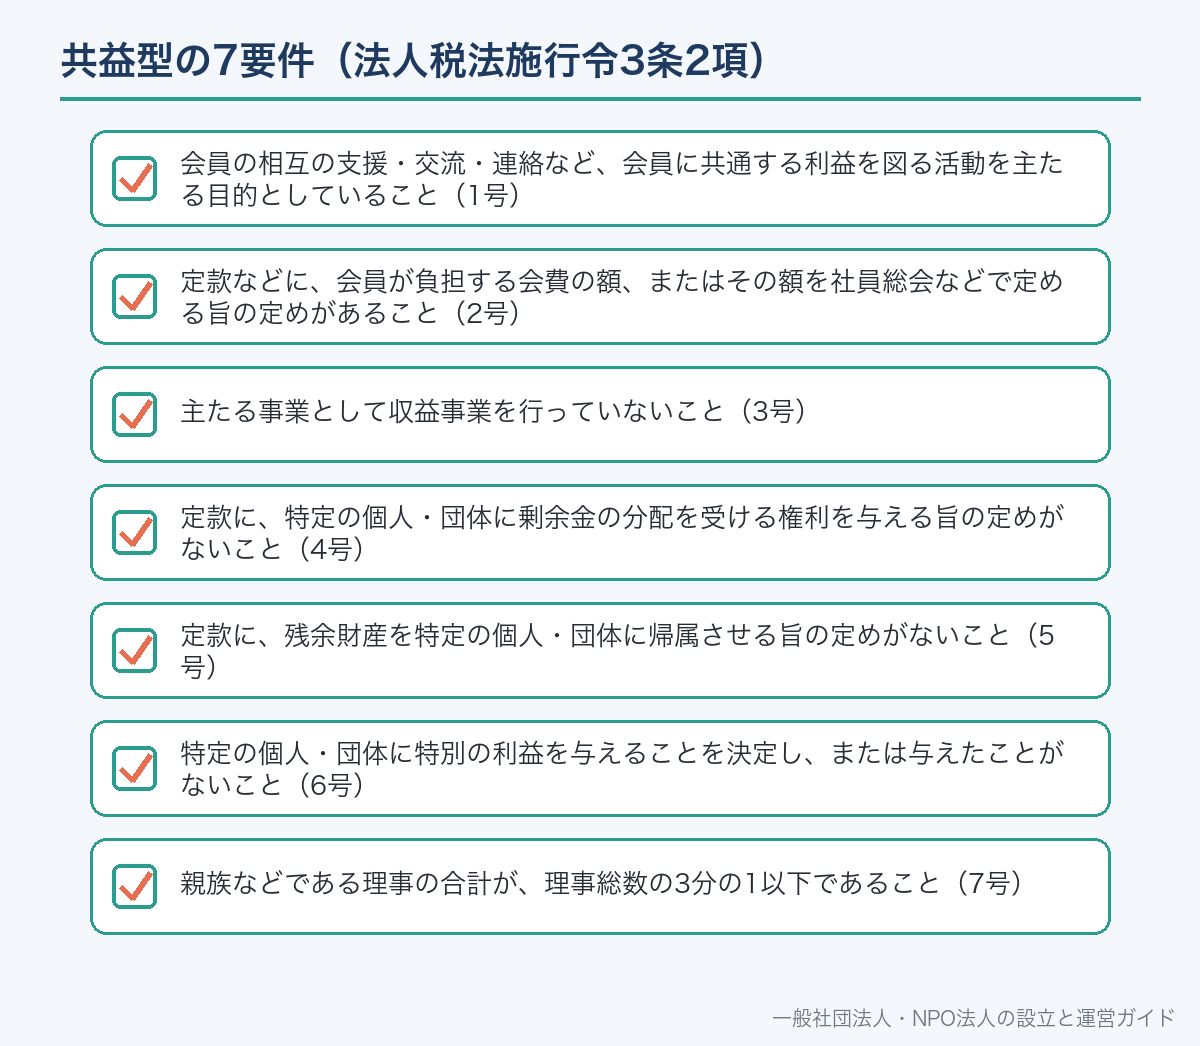
非営利型法人には2つの型があります。法人税法2条9号の2のイとロです。
イは「非営利性が徹底された法人」、ロは「共益的活動を目的とする法人」と呼ばれます。
どちらも、具体的な要件は法人税法施行令3条で定められています。
イ(非営利徹底型)は、次の4つの要件をすべて満たす必要があります(施行令3条1項)。
- 定款に、剰余金の分配を行わない旨の定めがあること(1号)
- 定款に、解散時の残余財産を国・地方公共団体・公益法人などに帰属させる旨の定めがあること(2号)
- 1号・2号の定めに反する行為(特定の個人・団体に特別の利益を与えることを含む)を決定し、または行ったことがないこと(3号)
- 各理事について、その理事と配偶者・3親等以内の親族などである理事の合計が、理事総数の3分の1以下であること(4号)
ロ(共益型)は、会員に共通する利益を図る活動を主たる目的とする法人向けで、7つの要件があります(施行令3条2項)。
- 会員の相互の支援・交流・連絡など、会員に共通する利益を図る活動を主たる目的としていること(1号)
- 定款などに、会員が負担する会費の額、またはその額を社員総会などで定める旨の定めがあること(2号)
- 主たる事業として収益事業を行っていないこと(3号)
- 定款に、特定の個人・団体に剰余金の分配を受ける権利を与える旨の定めがないこと(4号)
- 定款に、残余財産を特定の個人・団体に帰属させる旨の定めがないこと(5号)
- 特定の個人・団体に特別の利益を与えることを決定し、または与えたことがないこと(6号)
- 親族などである理事の合計が、理事総数の3分の1以下であること(7号)
職制上の使用人ではないのに法人の経営に従事している人は、理事とみなして判定します(施行令3条3項)。
理事の肩書きがない「実質的な経営者」を外しておけば親族要件を満たせる、という考え方は通りません。
親族理事の数え方は、一般社団法人の役員に親族は何人まで?で詳しく説明しています。
非営利型でも課税される「収益事業」
非営利型でも、収益事業を行えばその所得には法人税がかかります。
法人税法2条13号は、収益事業を「政令で定める事業で、継続して事業場を設けて行われるもの」と定義しています。
政令(施行令5条1項)は、物品販売業・不動産貸付業・請負業・出版業などの事業を列挙しています。
その事業に付随して行われる行為も、収益事業に含まれます(同項柱書)。
列挙された事業に当たるかどうかは、法人の目的が公益的かどうかではなく、事業の内容で判断されます。
一方で、障害者や65歳以上の人などが従事者の半数以上を占め、その人たちの生活の保護に役立っている事業は除かれます(同条2項2号)。
| 施行令5条1項に列挙された事業の例 | 一般社団法人で起こりやすい場面 |
|---|---|
| 物品販売業(1号) | グッズ・書籍・教材の販売 |
| 不動産貸付業(5号)・席貸業(14号) | 所有する建物や会議室の貸出し |
| 請負業(10号・事務処理の受託を含む) | 自治体や企業からの業務受託 |
| 出版業(12号) | 会報以外の出版物の販売 |
| 技芸教授業(30号) | 料理・茶道・ダンスなど所定の技芸の教室 |
| 興行業(26号) | 有料のイベント・公演 |
| 無体財産権の提供等(33号) | 著作権などの使用料の受取り |
上の表は、施行令5条1項に列挙された事業の名称と、問題になりやすい場面を並べたものです。
実際に収益事業に当たるかどうかは、各号の除外規定や事業の実態によって変わります。
会費や寄付金の扱いは、一般社団法人の寄付金の集め方と税金もあわせてご覧ください。
「節税できる」と言われる理由と実際
「一般社団法人は節税になる」という話には、いくつかの源があります。
多くは、非営利型の仕組みや、持分がないという性質を一部だけ切り取ったものです。
よく聞く言い回しごとに、法律の仕組みと照らし合わせると次のとおりです。
| よく聞く話 | 法律の仕組み | 根拠 |
|---|---|---|
| 一般社団法人には税金がかからない | 普通型はすべての所得に法人税がかかる | 法人税法5条 |
| 非営利型なら何をしても法人税はゼロ | 収益事業の所得には法人税がかかる | 法人税法4条1項・6条 |
| 利益が出たら社員で分ければよい | 社員への剰余金の分配はできない | 一般法人法11条2項・35条3項 |
| 財産を移せば相続税がかからない | 贈与税・相続税を法人に課す規定がある | 相続税法66条4項・66条の2 |
| 寄付した人は税金が控除される | 一般の一般社団法人への寄付は、原則として寄附金控除の対象外 | 所得税法78条2項 |
| いつでも区分を行き来できる | 非営利型から外れると、過去の累積所得に課税される | 法人税法64条の4 |
非営利型の仕組みは、利益を分配しない法人の会費や寄付金に法人税をかけない制度です。
個人や家族の税負担を軽くするための制度ではない、という点が出発点になります。
相続税対策としては使えない(相続税法66条4項・66条の2)
一般社団法人には持分がありません。社員が亡くなっても、法人の財産が相続財産になるわけではありません。
この性質を利用して、財産を一般社団法人に移し、親族が理事として支配し続ける方法が問題になりました。
相続税法には、こうした使い方に対する課税規定が2つあります。
1つ目は66条4項です。
持分の定めのない法人に贈与・遺贈をした結果、親族などの相続税・贈与税の負担が不当に減少すると認められるときは、法人を個人とみなして贈与税・相続税を課します。
2つ目は66条の2です。平成30年度(2018年度)の税制改正で設けられました。
同族理事が理事の過半数を占める一般社団法人の理事が亡くなると、法人に相続税が課されます。
| 規定 | 課税される場面 | 主な判定 |
|---|---|---|
| 相続税法66条4項 | 法人へ財産の贈与・遺贈があったとき | 親族などの税負担が不当に減少するか(施行令33条3項・4項) |
| 相続税法66条の2 | 理事(退任後5年以内を含む)が亡くなったとき | 同族理事の割合が2分の1超か |
66条の2の対象になる「特定一般社団法人等」は、次のどちらかに当たる法人です(同条2項3号)。
- 相続開始の直前に、被相続人の同族理事の数が理事総数の2分の1を超えていること(イ)
- 相続開始前5年以内に、同族理事の割合が2分の1を超える期間の合計が3年以上あること(ロ)
同族理事とは、被相続人本人・配偶者・3親等内の親族などである理事をいいます(同条2項2号・施行令34条3項)。
課税の対象額は、法人の純資産額を「同族理事の数+1」で割った額です(同条1項)。
この額を被相続人から遺贈で取得したものとみなし、法人を個人とみなして相続税を課します。
公益社団法人・公益財団法人と、法人税法上の非営利型法人などは、66条の2の対象から除かれています(同条2項1号・施行令34条4項)。
ただし、非営利型法人でも、66条4項の「不当な減少」の判定は別に行われます。
理事の死亡と法人の関係は、一般社団法人の事業承継・代替わりでも扱っています。
「不当な減少」に当たらないための要件
相続税法施行令33条3項は、持分の定めのない法人が贈与・遺贈を受けても「不当な減少」と認められない要件を定めています。
要件は、運営組織が適正で、定款に親族等の役員を3分の1以下とする定めがあることなどです(1号)。
贈与者や役員などに特別の利益を与えないこと(2号)、残余財産を国や公益法人などに帰属させる定め(3号)も必要です。
法令違反や帳簿の隠蔽・仮装などの事実がないことも求められます(4号)。
一般社団法人の場合は、さらに施行令33条4項の要件も満たす必要があります。
同項では、次のどれか1つでも満たさなければ「不当な減少」があると認められるものとされています。
- 贈与・遺贈の時の定款に、親族等の役員を3分の1以下とする定めと、残余財産の帰属先の定めがない(1号)
- 贈与・遺贈前3年以内に贈与者等へ特別の利益を与えた、または定款に特別の利益を与える定めがある(2号)
- 贈与・遺贈前3年以内に、国税・地方税で重加算税などを課されたことがある(3号)
これらは、法人を個人の財産の受け皿にしないための条件だと読むことができます。
寄付する側の税金:法人税法37条と所得税法78条
「一般社団法人に寄付すれば、寄付した人の税金が軽くなる」と考える方もいます。
個人の寄附金控除の対象は、所得税法78条2項が定める「特定寄附金」です。
特定寄附金には、国・地方公共団体への寄付や、公益社団法人・公益財団法人などへの一定の寄付が含まれます。
一般の一般社団法人への寄付は、財務大臣の指定を受けた場合などを除き、原則としてこれに含まれません。
法人が寄付する場合も、一般の一般社団法人への寄付は損金に算入できる額に上限がある一般の寄附金として扱われます(法人税法37条1項)。
37条4項の特別な枠の対象からは、別表第二の一般社団法人(非営利型法人)が除かれています。
| 寄付先 | 個人の寄附金控除 | 根拠 |
|---|---|---|
| 国・地方公共団体 | 対象 | 所得税法78条2項1号 |
| 公益社団法人・公益財団法人 | 対象になる寄付がある | 所得税法78条2項3号 |
| 財務大臣が指定した寄附金(指定寄附金) | 対象 | 所得税法78条2項2号 |
| 一般の一般社団法人(非営利型を含む) | 原則として対象外 | 所得税法78条2項 |
寄付者の控除を活動の資金集めに生かしたいときは、公益認定などの別の制度を検討することになります。
非営利型から外れたときの課税(法人税法64条の4)
非営利型の法人が要件を欠くと、その時点から普通法人になります。
このとき法人税法64条の4第1項により、それまでの収益事業以外の事業から生じた所得の累積額が、移行した事業年度の益金に算入されます。
非営利型の間に法人税の対象外だった会費や寄付金の蓄積が、まとめて課税対象になり得るということです。
要件を欠く典型は、理事の交代で親族理事が3分の1を超える場合や、定款を変更した場合です。
非営利徹底型の3号要件は「行ったことがないこと」なので、特別の利益を一度与えると、後から元に戻せません。
- 理事を選任・退任させるたびに、親族理事の割合が3分の1以下か確認している
- 定款の「剰余金を分配しない」「残余財産の帰属先」の条項を変更していない
- 役員や社員、その親族に、法人の財産を無償や低額で使わせていない
- 役員報酬や取引の条件が、職務や市場の水準に照らして説明できるものになっている
- 経営に関与している人が、理事でなくても親族要件の数に入ることを理解している
役員報酬と特別の利益の関係は、一般社団法人の役員報酬の決め方と税務の注意点で説明しています。
利益は分配できず、残余財産も戻らない
一般社団法人は、事業で利益を上げること自体は禁じられていません。
ただし、社員に剰余金や残余財産の分配を受ける権利を与える定款の定めは効力を持ちません(一般法人法11条2項)。
社員総会も、社員に剰余金を分配する決議はできません(35条3項)。
解散時の残余財産の帰属は、定款で定めるところによります(239条1項)。
定款で定まらないときは社員総会の決議で定め、それでも定まらなければ国庫に帰属します(同条2項・3項)。
非営利徹底型では、定款で残余財産の帰属先を国・地方公共団体・公益法人などに限る必要があります(施行令3条1項2号)。
一度法人に移した財産は、個人の手元に戻すことを前提にできないという点を理解しておく必要があります。
残余財産の扱いは、一般社団法人の解散時の残余財産で詳しく説明しています。
区分は「税金」より「活動の形」で選ぶ
普通型と非営利型のどちらが合うかは、法人がどんな収入で何をするかで決まります。
会費や寄付金が収入の中心で、利益を分配する予定がない団体は、非営利型の要件と活動の形が一致しやすくなります。
一方、収入の大半が収益事業に当たる場合、非営利型でもその所得には法人税がかかります。
その場合、非営利型の要件(定款の制限・親族理事の制限)を負っても、税負担の差は小さくなります。
家族で理事を固めたい、残余財産の帰属先を自由に決めたいといった事情があれば、非営利型の要件と合いません。
- 収入のうち、会費・寄付金・補助金と、収益事業に当たり得る収入がそれぞれどれくらいか
- 理事を3人以上置き、親族を3分の1以下に保てるか
- 剰余金を分配しない、残余財産を公益法人などに帰属させる、と定款に書けるか
- 将来、要件を欠いた場合の累積所得への課税(64条の4)を理解しているか
- 寄付者の税制優遇が必要なら、公益認定などの別の制度が合わないか
非営利型になるための定款の書き方は、非営利型一般社団法人とはで説明しています。
よくある誤解
誤解1:一般社団法人なら法人税はかからない。
普通型はすべての所得に、非営利型も収益事業の所得に法人税がかかります(法人税法4条1項・5条・6条)。
誤解2:非営利型は届け出て認めてもらうもの。非営利型法人は、施行令3条の要件を満たしていれば該当する区分です。
誤解3:「非営利」だから利益を出してはいけない。
禁じられているのは社員への分配で、事業で利益を上げることではありません(一般法人法11条2項・35条3項)。
誤解4:財産を移せば相続税の対象から外れる。
相続税法66条4項・66条の2により、法人に贈与税・相続税が課される場合があります。
誤解5:赤字なら税金は一切かからない。法人住民税の均等割のように、所得の有無に関係なく課される税があります。
誤解6:非営利型から普通型に変わっても影響はない。移行時に過去の累積所得が益金に算入されます(法人税法64条の4)。
あわせて読みたい
一般財団法人の税金は、非営利型の判定に加えて相続税法66条4項・66条の2という財団固有の規定を見る必要があります。
一般社団法人の税金と節税についてよくある質問
A. 設立しただけで税金が軽くなる仕組みはありません。普通型は株式会社と同じくすべての所得に法人税がかかり、非営利型でも収益事業の所得には法人税がかかります(法人税法4条1項・5条・6条)。
A. 申請や認定の手続はありません。法人税法施行令3条1項(非営利徹底型)または2項(共益型)の要件をすべて満たしていれば、非営利型法人に当たります。
A. 法人税がかかるのは収益事業から生じた所得です(法人税法6条)。会費でも、実態が物品販売やサービスの対価であれば収益事業に当たり得るため、個別の判断は税理士や税務署に確認してください。
A. なれません。非営利型は、親族などである理事の合計が理事総数の3分の1以下であることが要件です(法人税法施行令3条1項4号・2項7号)。
A. 親族の税負担が不当に減少する場合は法人に贈与税・相続税が課され(相続税法66条4項)、同族理事が過半数の法人では理事の死亡時に法人へ相続税が課されます(同法66条の2)。
A. 一般の一般社団法人への寄付は、原則として所得税法78条2項の特定寄附金に含まれません。公益社団法人などへの寄付とは扱いが異なります。
A. その時点から普通法人として課税され、それまでの収益事業以外の事業から生じた所得の累積額が、移行した事業年度の益金に算入されます(法人税法64条の4第1項)。
A. 社員への剰余金の分配はできません(一般法人法11条2項・35条3項)。役員報酬は職務の対価として社員総会の決議などで決めるもので、分配の代わりにはなりません。
📖 参考にした公的機関の情報