結論から申し上げます。
一般社団法人の支部・支店は、法律上は「従たる事務所」として置きます。
従たる事務所の所在場所は登記事項です(一般法人法301条2項3号)。
設置したら、2週間以内に主たる事務所の所在地で登記します(303条)。
設置を決めるのは、理事会設置法人なら理事会、そうでなければ理事の過半数です(90条4項4号・76条3項1号)。
2022年9月1日からは、従たる事務所の所在地での登記は不要になりました。
支部は法人の一部なので、支部の契約や会計も法人全体のものとして扱われます。
支部・支店は法律上「従たる事務所」
一般法人法は、法人の拠点を「主たる事務所」と「従たる事務所」に分けています。
主たる事務所は、法人の住所とされる場所です(4条)。
主たる事務所の所在地は、定款に必ず書く事項です(11条1項3号)。
従たる事務所は、主たる事務所以外に置く事務所のことです。
「支部」「支店」「支所」「〇〇センター」といった呼び名は、法人が自由に付けられます。
「支店」は会社法で使う言葉ですが、一般社団法人で支店と呼んでも法律上は従たる事務所です。
| 呼び名 | 法律上の位置づけ | 登記 |
|---|---|---|
| 本部・本社 | 主たる事務所(法人の住所・4条) | 所在場所を登記(301条2項3号) |
| 支部・支店・支所として設置した事務所 | 従たる事務所 | 所在場所を登記(301条2項3号) |
| 事務所を持たない地域の会員グループ | 法人の内部組織 | 登記事項ではない |
| 別に設立した法人の「〇〇支部」 | 別の法人 | その法人自身の登記 |
事務所を置かずに、地域ごとの会員の集まりを「支部」と呼ぶ法人もあります。
その場合は内部組織の名前にとどまり、従たる事務所の登記の対象にはなりません。
従たる事務所の登記は「任意」ではない
従たる事務所の登記を任意とする説明を見かけますが、条文の扱いは違います。
設立の登記では、主たる事務所及び従たる事務所の所在場所を登記します(301条2項3号)。
登記事項に変更が生じたときは、2週間以内に主たる事務所の所在地で変更の登記をします(303条)。
そのため、成立後に従たる事務所を置けば、設置の登記が必要です。
登記を怠ると、理事などは100万円以下の過料の対象になります(342条1号)。
登記すべき事項は、登記の後でなければ善意の第三者に対抗できません(299条)。
| 時期 | 必要な登記 | 根拠 |
|---|---|---|
| 2022年8月31日まで | 主たる事務所の所在地での登記+従たる事務所の所在地での登記 | 旧312条〜314条 |
| 2022年9月1日から | 主たる事務所の所在地での登記だけ | 301条2項3号・303条(312条〜314条は削除) |
法務省は、2022年9月1日から支店・従たる事務所の所在地における登記が廃止されたと案内しています。
あわせて、主たる事務所の所在地での設置・移転・廃止の登記は引き続き必要だと注意しています。
設置を決めるのは誰か
従たる事務所の設置は、法人の重要な業務執行の決定です。
理事会設置法人では、理事会が決めます。
従たる事務所その他の重要な組織の設置・変更・廃止は、理事に委任できません(90条4項4号)。
理事会を置かない法人で理事が2人以上なら、理事の過半数で決めます(76条2項)。
この決定も、各理事に委任することはできません(76条3項1号)。
定款で従たる事務所の所在地を定めている場合は、定款変更も必要です。
定款変更は社員総会の特別決議で行います(146条・49条2項4号)。
| 機関設計 | 設置を決める機関 | 登記の添付書面 | 根拠 |
|---|---|---|---|
| 理事会あり | 理事会の決議 | 理事会議事録 | 90条4項4号・317条2項 |
| 理事会なし・理事2人以上 | 理事の過半数の一致 | 一致を証する書面 | 76条2項・3項1号・317条1項 |
| 理事会なし・理事1人 | その理事が決定 | 決定を証する書面 | 76条1項 |
| 定款に所在地を書いている | 上記+社員総会の特別決議 | 上記+社員総会議事録 | 146条・49条2項4号 |
定款に従たる事務所を書くことは必須ではありません。
書かない定款にしておけば、支部を増やすたびに定款変更をせずに済みます。
支部を作る手順
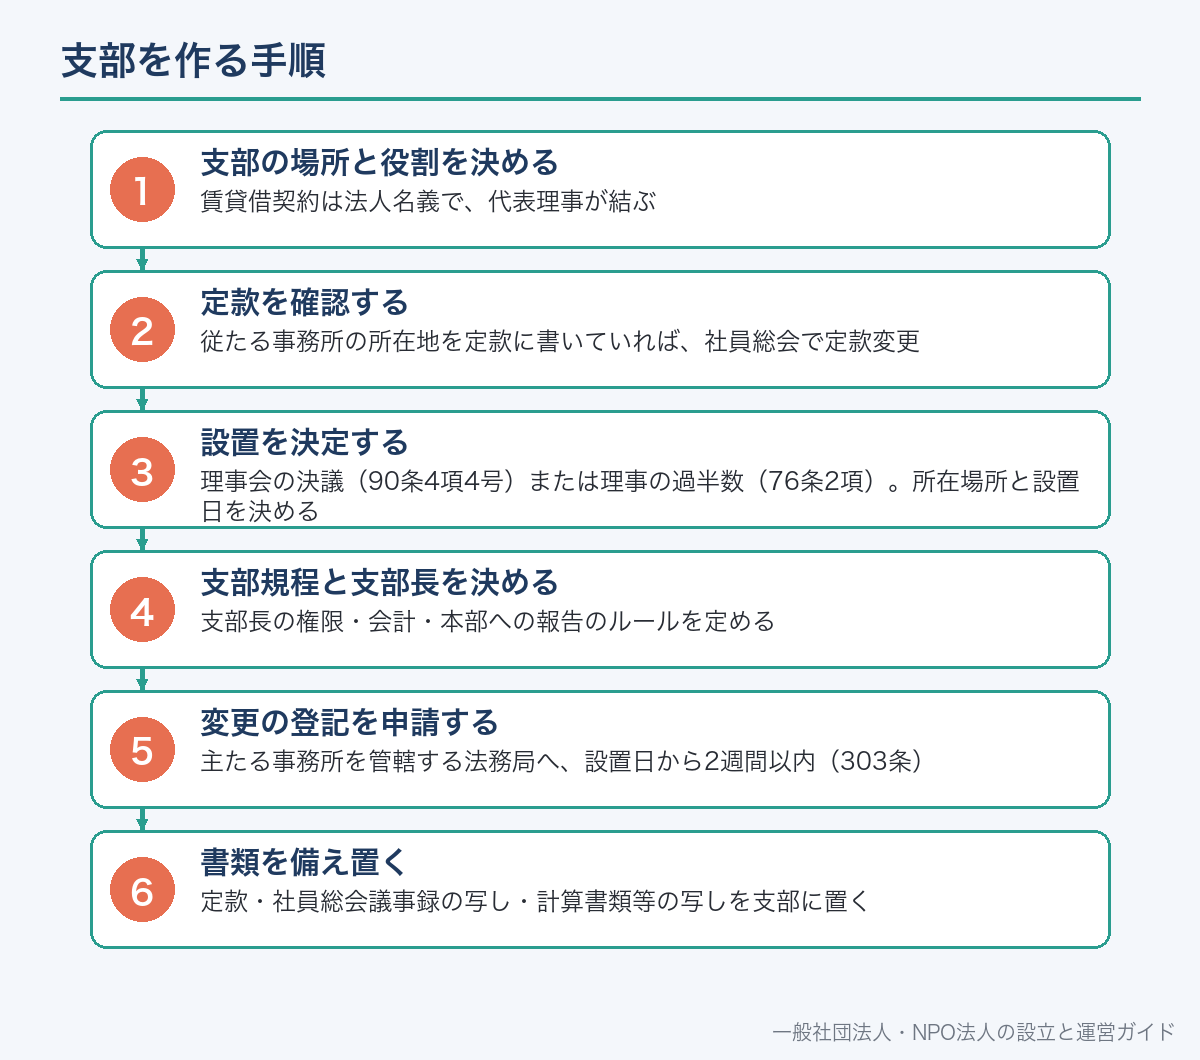
従たる事務所の設置は、次の順で進めます。
登記の期限は、設置の効力が生じた日から2週間です。設置日をいつにするかを決議で明確にしておきます。
賃貸借契約は法人名義で、代表理事が結ぶ
従たる事務所の所在地を定款に書いていれば、社員総会で定款変更
理事会の決議(90条4項4号)または理事の過半数(76条2項)。所在場所と設置日を決める
支部長の権限・会計・本部への報告のルールを定める
主たる事務所を管轄する法務局へ、設置日から2週間以内(303条)
定款・社員総会議事録の写し・計算書類等の写しを支部に置く
登記の費用と添付書面
従たる事務所の設置の登記には、登録免許税がかかります。
登録免許税法別表第一第24号(一)ルは、従たる事務所の設置の登記を1箇所につき6万円としています。
従たる事務所の移転は、1箇所につき3万円です(同ヲ)。
廃止など、それ以外の登記事項の変更は、1件につき3万円です(同ツ)。
申請書には、設置を決めた理事会の議事録などを添付します(317条2項)。
理事会を置かない法人では、理事の過半数の一致を証する書面を添付します(317条1項)。
| 登記の内容 | 登録免許税 | 根拠 |
|---|---|---|
| 従たる事務所の設置 | 1箇所につき6万円 | 登録免許税法別表第一第24号(一)ル |
| 従たる事務所の移転 | 1箇所につき3万円 | 同ヲ |
| 従たる事務所の廃止 | 1件につき3万円 | 同ツ |
| 設置と同時に理事の変更も登記 | 別に区分ごとの税額が加わる | 同号の各区分 |
この税額は一般社団法人(公益社団法人を除く)の登記についてのものです。
申請書の様式は、法務局の「商業・法人登記の申請書様式」のページで公開されています。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
【PR】
自宅の住所を登記に出したくないなら
法人登記に対応したバーチャルオフィスの一例が「バーチャルオフィス1」です。料金・郵便物の転送回数・一般社団法人での登記利用の可否は、申し込む前に公式サイトで確認してください。許認可が必要な事業を予定している場合は、先に所管の行政機関へ事務所の要件を確認しましょう。
【PR:バーチャルオフィス1】 【バーチャルオフィス1】

【PR】
見比べるなら、もう1社
「NAWABARI」も、法人登記に使えるプランがあるバーチャルオフィスです。料金・郵便物の扱い・一般社団法人での登記利用の可否は、申し込む前に公式サイトで確認してください。2社以上を見比べると、条件の違いがわかりやすくなります。
【PR:NAWABARI】 起業するならバーチャルオフィス【NAWABARI】

理事会議事録と定款の記載例
登記の添付書面になる理事会議事録には、設置する従たる事務所の所在場所と設置日を書きます。
所在場所は、地番や住居表示まで具体的に書きます。
第〇号議案 従たる事務所設置の件
議長は、当法人の〇〇地域における事業の拠点として、次のとおり従たる事務所を設置したい旨を述べ、その理由を説明した。
従たる事務所の所在場所 〇〇県〇〇市〇〇町〇丁目〇番〇号
設置日 〇〇年〇月〇日
議長がその賛否を諮ったところ、出席理事の全員一致をもって原案どおり承認可決された。
理事会の決議は、議決に加わることができる理事の過半数が出席し、その過半数で行うのが原則です(一般法人法95条1項)。議事録には、出席した理事(定款で定めれば出席した代表理事)と監事が署名または記名押印します(同条3項)。
第〇条(事務所)当法人は、主たる事務所を〇〇県〇〇市に置く。
2 当法人は、理事会の決議によって従たる事務所を必要な地に置くことができる。
2項のように書いておけば、従たる事務所の所在地を定款に列挙しなくて済みます。2項がなくても、理事会は90条4項4号で設置を決められます。
支部に備え置く書類
従たる事務所を置くと、そこにも備え置く書類が生じます。
定款は、主たる事務所と従たる事務所に備え置きます(14条1項)。
社員総会議事録の写しは、従たる事務所に5年間備え置きます(57条3項)。
計算書類等の写しは、従たる事務所に3年間備え置きます(129条2項)。
議事録や計算書類等が電磁的記録で、従たる事務所で閲覧などの請求に応じられる措置をとっている場合は、写しを置かなくてよい例外があります(57条3項ただし書・129条2項ただし書)。
- 定款(14条1項)
- 社員総会議事録の写し・総会の日から5年間(57条3項)
- 計算書類・事業報告・附属明細書等の写し・3年間(129条2項)
- 電磁的記録で閲覧に応じる措置をとる場合は、その運用の確認
理事会議事録は、主たる事務所に10年間備え置くものです(97条1項)。
支部の運営ルール:支部長の権限と契約
支部は法人の一部なので、支部が独自に法人を代表することはできません。
法人を代表するのは代表理事で、代表理事を定めていなければ各理事です(77条1項・4項)。
支部長に契約などを任せる場合は、代表理事から代理権を与える形をとります。
代理人が権限内で法人のためにすることを示してした意思表示は、法人に直接効力を生じます(民法99条1項)。
支部長を職員として置き、重要な使用人に当たる場合は、その選任は理事会で決めます(90条4項3号)。
支部長が理事を兼ね、代表権を思わせる肩書きを使うと、表見代表理事の問題が生じることがあります(82条)。
- 支部の名称・所在地・活動区域
- 支部長の選び方と任期、支部長に任せる業務と金額の上限
- 契約の名義(法人名と代表理事名)と、支部長が署名する場合の代理権の範囲
- 支部の会計の方法、口座の名義、本部への報告の頻度
- 支部の会員と法人の社員の関係(支部会員が社員かどうか)
- 支部の設置・廃止を理事会で決める旨
支部の会員・支部総会と社員総会の関係
支部ごとに会員を集め、「支部総会」を開く法人もあります。
ただし、一般法人法が定める意思決定機関は社員総会で、支部総会は法人内部の会議です。
支部総会で決めたことは、法人の決定として当然に効力を持つわけではありません。
支部の会員が法律上の社員になるかどうかは、定款の社員の資格の得喪に関する規定で決まります(11条1項5号)。
社員であれば、社員総会で議決権を持ちます(48条1項)。
支部の会員を社員とする場合は、社員総会の招集通知や社員名簿の管理を全国分まとめて行う必要があります。
| 会議 | 法律上の位置づけ | 決められること |
|---|---|---|
| 社員総会 | 法定の機関(35条) | 法律と定款で定めた事項 |
| 理事会 | 法定の機関(90条) | 業務執行の決定・支部の設置など |
| 支部総会・支部役員会 | 法人内部の会議 | 支部規程で任された範囲の事項 |
支部の会計と決算
支部の収入と支出は、法人全体の会計に含まれます。
一般社団法人は、法人として各事業年度の計算書類を作成します(123条2項)。
支部だけの計算書類を法律上作るわけではありません。
実務では、支部ごとに収支を記録し、本部で合算します。
支部の預金口座も、法人名義で開くのが基本です。
支部長の個人名義の口座で会費を管理すると、法人の財産との区別があいまいになります。
事務所を置いた地域では、地方税の届出などが関係することもあります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
従たる事務所・任意団体・別法人の比較
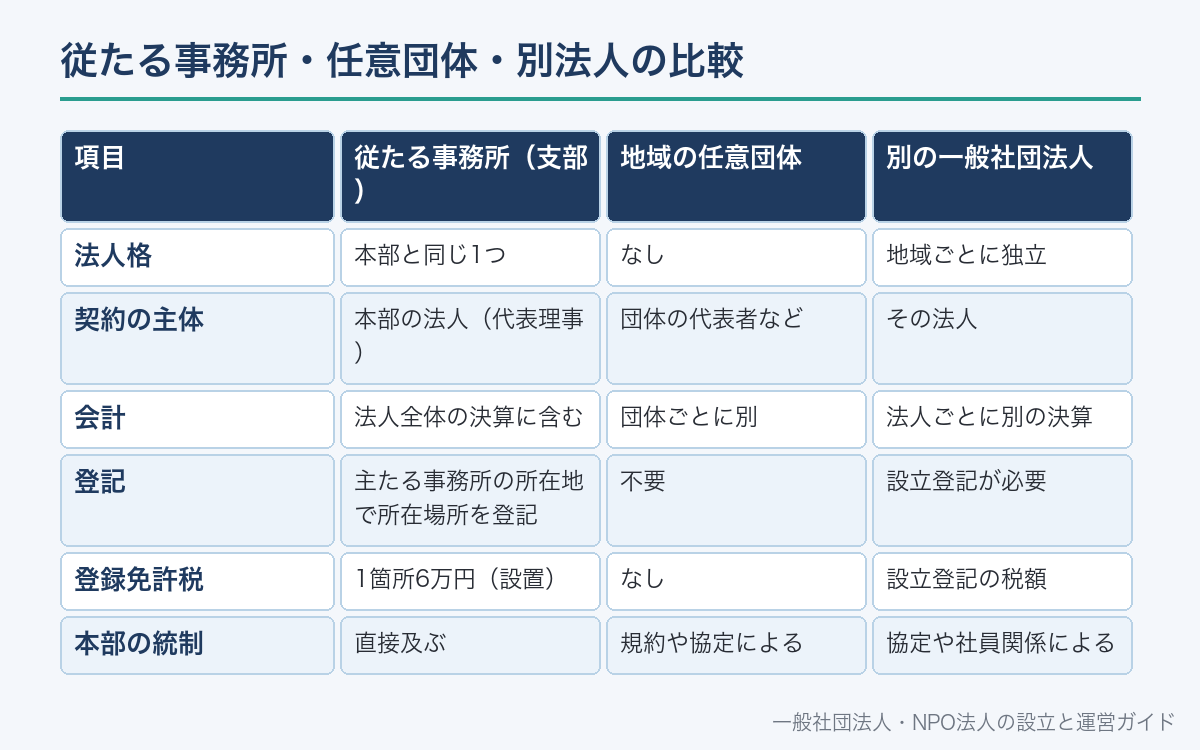
地域展開の方法は、従たる事務所だけではありません。
地域ごとに独立した任意団体を作る方法や、別の法人を設立する方法もあります。
どれが合うかは、責任と会計をどこまで分けたいかで決まります。
| 項目 | 従たる事務所(支部) | 地域の任意団体 | 別の一般社団法人 |
|---|---|---|---|
| 法人格 | 本部と同じ1つ | なし | 地域ごとに独立 |
| 契約の主体 | 本部の法人(代表理事) | 団体の代表者など | その法人 |
| 会計 | 法人全体の決算に含む | 団体ごとに別 | 法人ごとに別の決算 |
| 登記 | 主たる事務所の所在地で所在場所を登記 | 不要 | 設立登記が必要 |
| 登録免許税 | 1箇所6万円(設置) | なし | 設立登記の税額 |
| 本部の統制 | 直接及ぶ | 規約や協定による | 協定や社員関係による |
別の法人を本部の「支部」と名乗らせる場合は、契約の相手方が混同しないよう名称の付け方に注意します。
支部を移転・廃止するとき
従たる事務所を移転したときは、所在場所が変わるので変更の登記が必要です(303条)。
同じ市区町村内の移転でも、所在場所が変われば登記します。
従たる事務所を廃止したときも、2週間以内に廃止の登記をします(303条)。
移転・廃止の決定も、理事会または理事の過半数で行います(90条4項4号・76条3項1号)。
主たる事務所を移転する場合は、手続が別になります。
| こんなとき | 登記 | 税額 |
|---|---|---|
| 支部を新しく置いた | 設置の登記(2週間以内) | 1箇所6万円 |
| 支部の場所を移した | 移転の登記(2週間以内) | 1箇所3万円 |
| 支部を閉じた | 廃止の登記(2週間以内) | 1件3万円 |
| 支部の呼び名だけ変えた | 不要(呼び名は登記事項ではない) | ― |
| 支部長が交代した | 不要(支部長は登記事項ではない) | ― |
主たる事務所の移転は一般社団法人の本店移転登記で説明しています。
NPO法人の支部との違い
NPO法人は、事務所の扱いが一般社団法人と違います。
NPO法人の定款には、主たる事務所及びその他の事務所の所在地を必ず書きます(NPO法11条1項4号)。
そのため、事務所を増やすには定款変更が必要です。
所轄庁の変更を伴わない事務所の変更なら認証は不要で、所轄庁への届出で足ります(25条3項・6項)。
NPO法人も、政令の定めにより登記をしなければなりません(7条1項)。
NPO法人の支部の作り方はNPO法人が支部やグループを持つときで説明しています。
よくある誤解
誤解1:従たる事務所の登記は任意。所在場所は登記事項で、設置したら2週間以内に登記します(301条2項3号・303条)。
誤解2:支部の所在地の法務局にも登記する。
2022年9月1日に従たる事務所の所在地での登記は廃止されました(312条〜314条は削除)。
誤解3:支部の設置は社員総会で決める。
理事会設置法人では理事会が決めます(90条4項4号)。
定款に所在地を書いている場合だけ、社員総会の定款変更が加わります。
誤解4:支部長は支部を代表して契約できる。
法人を代表するのは代表理事などで、支部長が契約するには代理権が必要です(77条・民法99条1項)。
誤解5:支部は独立して決算する。支部の収支は法人全体の計算書類に含まれます(123条2項)。
一般社団法人の支部・従たる事務所についてよくある質問
A. 従たる事務所として置くなら必要です。従たる事務所の所在場所は登記事項で、設置から2週間以内に主たる事務所の所在地で変更の登記をします(一般法人法301条2項3号・303条)。
A. しません。2022年9月1日から、従たる事務所の所在地における登記は廃止されました(一般法人法312条〜314条は削除)。主たる事務所の所在地での登記は引き続き必要です。
A. 理事会設置法人では理事会が決め、理事に委任できません(一般法人法90条4項4号)。理事会を置かない法人では、理事の過半数で決め、各理事に委任できません(76条2項・3項1号)。
A. 定款に従たる事務所の所在地を書いていなければ不要です。書いている場合は、社員総会の特別決議による定款変更が必要です(一般法人法146条・49条2項4号)。
A. 登録免許税は従たる事務所1箇所につき6万円です(登録免許税法別表第一第24号(一)ル)。移転は1箇所3万円(同ヲ)、廃止は1件3万円(同ツ)です。
A. されません。登記されるのは理事・代表理事などで、支部長は法人内部の役職です(一般法人法301条2項)。支部長が交代しても登記は不要です。
A. 定款(一般法人法14条1項)、社員総会議事録の写し5年分(57条3項)、計算書類等の写し3年分(129条2項)です。電磁的記録で閲覧に応じる措置をとる場合の例外があります。
A. 登記を怠った理事などは100万円以下の過料の対象になります(一般法人法342条1号)。気づいた時点で速やかに登記を申請します。
📖 参考にした公的機関の情報