結論から申し上げます。
一般社団法人の定款には、紙でも電子定款でも収入印紙は不要です。
印紙税がかかる定款は、会社の設立のときに作成される定款の原本に限られています(印紙税法別表第一第6号)。
国税庁の質疑応答事例も、一般社団法人・一般財団法人の定款は印紙税の課税対象とならないと回答しています。
このため、一般社団法人では電子定款にしても収入印紙代の節約は生じません。
紙と電子のどちらを選ぶかは、認証の受け方・手間・登記の方法で決めることになります。
印紙税がかかる定款は「会社の設立時の原本」だけ
印紙税は、印紙税法の別表第一(課税物件表)に掲げる文書に課されます(印紙税法2条)。
定款は課税物件表の第6号に載っており、税額は1通につき4万円です。
ただし同じ欄の定義で、課税される定款は「会社(相互会社を含む。
)の設立のときに作成される定款の原本に限る」とされています。
一般社団法人は、会社法上の会社ではありません。
そのため、一般社団法人の定款は、そもそも第6号の文書に当たりません。
国税庁の質疑応答事例「一般社団法人等が作成する定款」も、この定義を理由に課税対象とならないと説明しています。
日本公証人連合会の定款認証のページでも、社団法人の定款に収入印紙は貼付しないとされています。
| 定款の種類 | 紙の定款の印紙 | 電子定款の印紙 | 根拠 |
|---|---|---|---|
| 一般社団法人の設立時の定款 | 不要 | 不要 | 印紙税法別表第一第6号・国税庁質疑応答事例 |
| 一般財団法人の設立時の定款 | 不要 | 不要 | 同上 |
| NPO法人の定款 | 不要 | 不要 | 第6号は会社の定款に限る |
| 株式会社の設立時の定款 | 4万円(公証人が保存する原本) | 不要 | 第6号・日本公証人連合会 |
| 合同会社の設立時の定款 | 4万円 | 不要 | 第6号 |
| 設立後に変更した定款 | 不要 | 不要 | 第6号は設立のときの定款に限る |
表の「不要」は、印紙税の課税文書に当たらないという意味です。
定款認証の手数料(5万円)は印紙税とは別のもので、紙でも電子でもかかります。
「電子定款で4万円節約」は株式会社の話
「電子定款にすれば4万円安くなる」という説明は、株式会社や合同会社の設立でよく見かけます。
会社の紙の定款には、第6号の印紙税4万円がかかるためです。
株式会社の場合、印紙を貼るのは公証人が保存する原本です。
第6号の非課税物件の欄で、株式会社の定款のうち公証人が保存するもの以外は対象外とされているからです。
日本公証人連合会も、株式会社などで電子定款によらない場合は4万円の印紙を公証人保存原本に貼ると説明しています。
一方、電子定款による場合は、会社でも印紙を貼る必要はないとしています。
一般社団法人は、紙の時点ですでに印紙が要らないので、電子にしても差は生じません。
| 設立する法人 | 紙の定款 | 電子定款 | 電子にしたときの差 |
|---|---|---|---|
| 株式会社 | 認証手数料+印紙4万円 | 認証手数料のみ | 4万円少なくなる |
| 一般社団法人 | 認証手数料5万円(印紙なし) | 認証手数料5万円(印紙なし) | 印紙の差はない |
株式会社の認証手数料は資本金の額などで3万円〜5万円に分かれますが、一般社団法人は一律5万円です(公証人手数料令35条3号)。
株式会社の設立費用は株式会社の設立の流れで扱っています。
電子定款とは何か
一般社団法人の定款は、紙ではなく電磁的記録で作ることもできます(一般法人法10条2項)。
これが一般に電子定款と呼ばれるものです。
電子定款では、紙の署名や記名押印に代えて、法務省令で定める措置をとります(同項後段)。
その措置は電子署名とされています(一般法人法施行規則90条1項1号)。
電子署名は、作成者を示せることと、改変されていないか確認できることの2つを満たすものです(同条2項)。
電子定款も紙の定款と同じく、公証人の認証を受けなければ効力を生じません(一般法人法13条)。
電子定款の認証は、法務大臣が指定した指定公証人が行います(公証人法59条1項)。
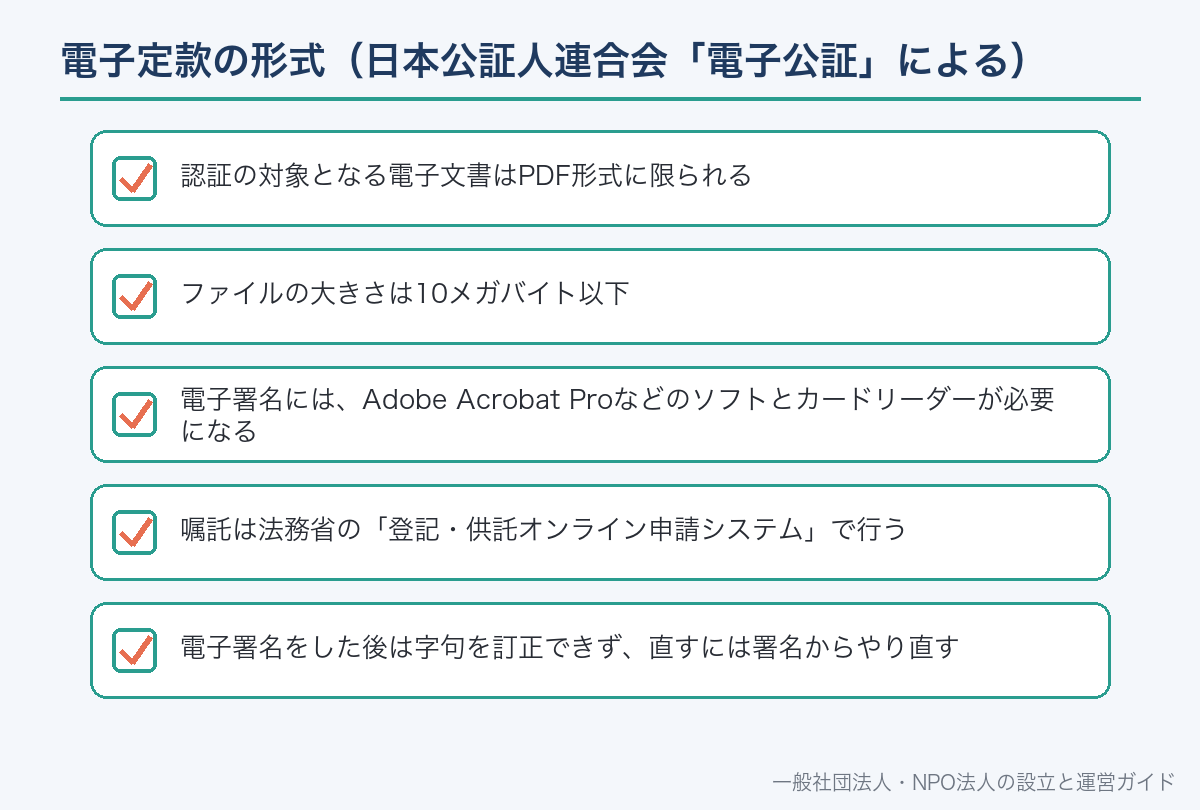
- 認証の対象となる電子文書はPDF形式に限られる
- ファイルの大きさは10メガバイト以下
- 電子署名には、Adobe Acrobat Proなどのソフトとカードリーダーが必要になる
- 嘱託は法務省の「登記・供託オンライン申請システム」で行う
- 電子署名をした後は字句を訂正できず、直すには署名からやり直す
紙の定款と電子定款の違い
一般社団法人では収入印紙の差がないため、違いは手数料の細目と手続の方法に出ます。
紙の定款は、定款2通を提出して認証を受けます(公証人法58条1項)。
公証人は1通を保存し、もう1通を返します(同条3項)。
実務では、登記に使う謄本の分も含めて3通用意するのが通常だと、日本公証人連合会は説明しています。
電子定款では、認証を受けたデータと同じ情報の提供を請求して、登記などに使います(公証人法60条3項2号)。
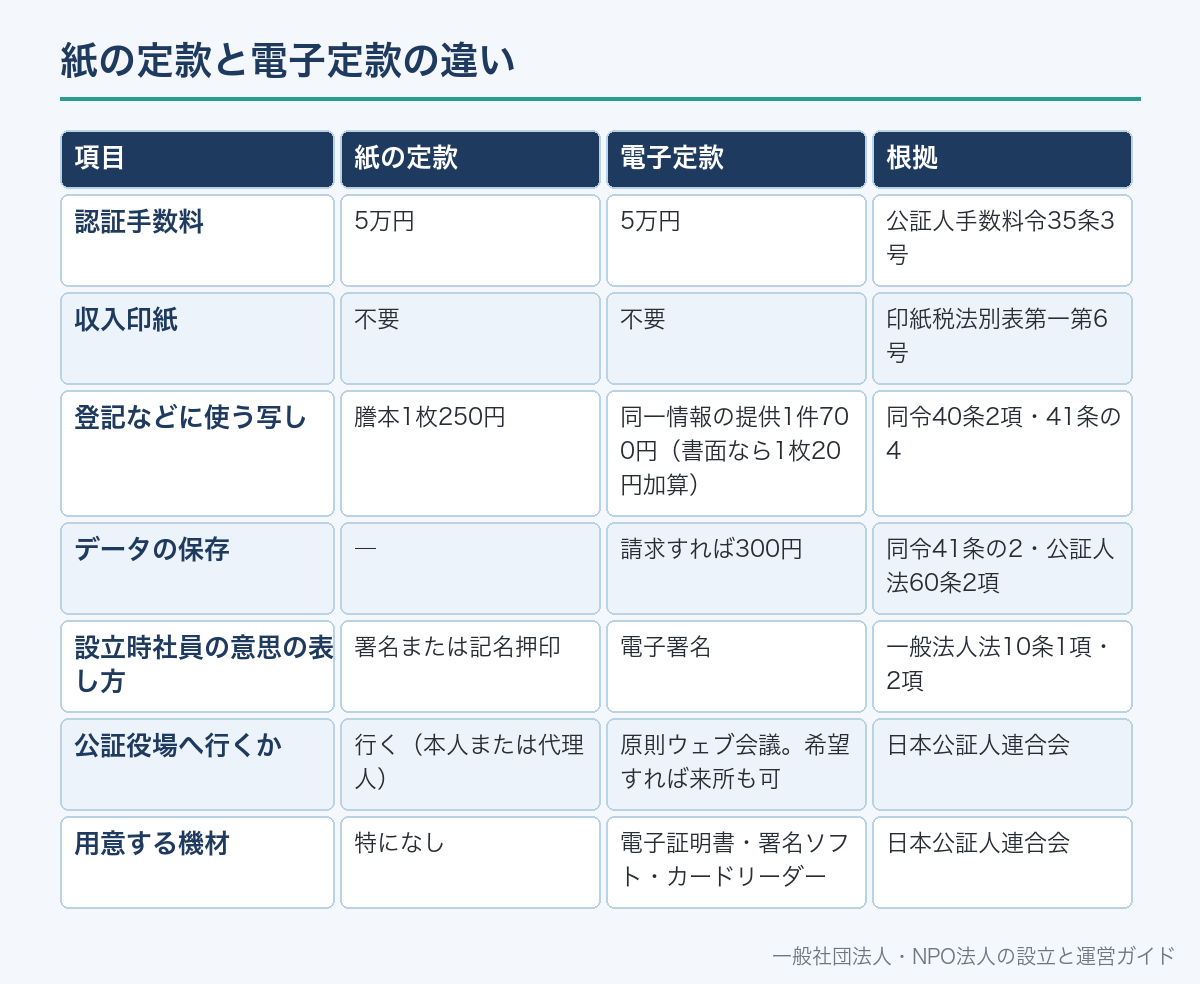
| 項目 | 紙の定款 | 電子定款 | 根拠 |
|---|---|---|---|
| 認証手数料 | 5万円 | 5万円 | 公証人手数料令35条3号 |
| 収入印紙 | 不要 | 不要 | 印紙税法別表第一第6号 |
| 登記などに使う写し | 謄本1枚250円 | 同一情報の提供1件700円(書面なら1枚20円加算) | 同令40条2項・41条の4 |
| データの保存 | ― | 請求すれば300円 | 同令41条の2・公証人法60条2項 |
| 設立時社員の意思の表し方 | 署名または記名押印 | 電子署名 | 一般法人法10条1項・2項 |
| 公証役場へ行くか | 行く(本人または代理人) | 原則ウェブ会議。希望すれば来所も可 | 日本公証人連合会 |
| 用意する機材 | 特になし | 電子証明書・署名ソフト・カードリーダー | 日本公証人連合会 |
たとえば紙の定款が10枚なら、謄本1通の手数料は250円×10枚で2,500円です。
電子定款なら、同一情報の提供は1件700円です。書面で受け取ると、1枚ごとに20円が加わります。
どちらにしても、費用の中心は認証手数料の5万円で、手数料の細目の差は数千円以内に収まります。
一般社団法人が電子定款を選ぶ意味
収入印紙の節約がない以上、一般社団法人が電子定款を選ぶ理由は手続の面にあります。
日本公証人連合会によると、2024年3月1日から、電子定款の認証はウェブ会議で行うのが原則になりました。
設立時社員や代理人が公証役場へ出向かずに、認証を受けられるということです。
ウェブ会議では、運転免許証やマイナンバーカードなど顔写真付きの身分証明書を画面に示します。
認証済みの定款データは、オンライン申請システムからのダウンロードのほか、メールでも受け取れるようになっています。
一方、紙の定款の認証には、ウェブ会議は使えません。
| こんな場合 | 向いている方式 | 理由 |
|---|---|---|
| 設立時社員が遠方にいて公証役場へ行きにくい | 電子定款 | ウェブ会議で認証を受けられる |
| 電子証明書や署名ソフトを用意できない | 紙の定款 | 機材をそろえる手間がかからない |
| 設立登記もオンラインで申請したい | 電子定款 | 認証済みのデータをそのまま使える |
| 銀行口座の開設で紙の定款を求められそう | どちらでも(電子なら書面で交付を受ける) | 金融機関が紙を求める運用がある |
| 定款の内容がまだ固まっていない | どちらでも(先に公証人の事前審査) | 電子は署名後に訂正できない |
日本公証人連合会は、金融機関が紙の定款を求める運用があるとして、同一情報の提供は書面で受けるよう案内しています。
口座開設の書類は一般社団法人の銀行口座で確認できます。
電子定款で認証を受けるまでの流れ
電子定款は、作成から受領までを次の順で進めます。
日本公証人連合会は、電子署名の前に必ず公証役場と事前に打ち合わせ、定款の内容の事前審査を受けるよう求めています。
電子署名をした後に誤りが見つかると、元の文書を直して署名し直し、送り直す必要があるためです。
絶対的記載事項(一般法人法11条1項)と機関設計を固める
指定公証人に定款案を送り、事前審査を受ける
オンライン嘱託では氏名と読みも入力する
設立時社員本人、または定款作成代理人が電子署名をする
登記・供託オンライン申請システムで指定公証人を指名する
顔写真付きの身分証明書を示し、設立の意思を確認される
ダウンロードまたはメール。必要なら書面での同一情報の提供も請求する
設立時社員が自分で電子署名をできないときは、専門家などの定款作成代理人に委任する方法があります。
その場合、委任状と発行後3か月以内の印鑑登録証明書を用意するのが一般的です(日本公証人連合会)。
必要書類の全体は一般社団法人の定款認証の必要書類、実質的支配者の申告は実質的支配者の解説で説明しています。
設立登記での電子定款の使い方
一般社団法人の設立登記の申請書には、定款を添付します(一般法人法318条2項1号)。
電子定款で認証を受けた場合、法務局は電子文書の形で受け付けると日本公証人連合会は説明しています。
オンラインで登記を申請するなら、認証済みのデータを添付できます。
書面で登記を申請する場合は、書面で交付を受けた同一情報を使う方法があります。
設立登記の登録免許税は1件6万円で、紙でも電子でも同じです(登録免許税法別表第一第24号(一)ロ)。
| 設立時の主な法定費用 | 金額 | 根拠 |
|---|---|---|
| 定款認証の手数料 | 5万円 | 公証人手数料令35条3号 |
| 定款の謄本(紙)/同一情報の提供(電子) | 1枚250円/1件700円 | 同令40条2項・41条の4 |
| 収入印紙 | 0円(課税文書ではない) | 印紙税法別表第一第6号 |
| 設立登記の登録免許税 | 6万円 | 登録免許税法別表第一第24号(一)ロ |
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
設立手続の全体は一般社団法人の設立の流れで説明しています。
設立後の定款変更・一般財団法人・NPO法人の扱い
収入印紙が不要なのは、設立時の定款に限りません。
一般社団法人が設立後に社員総会の決議で定款を変更しても(一般法人法146条)、変更後の定款は第6号の文書に当たりません。
日本公証人連合会も、公証人の認証が必要なのは設立当初の定款だけで、その後の変更には必要ないとしています。
一般財団法人の定款も認証が必要ですが(一般法人法155条)、国税庁の回答のとおり印紙税の課税対象ではありません。
NPO法人の定款は公証人ではなく所轄庁の設立の認証の中で審査され(NPO法10条1項)、会社の定款でもないため印紙は不要です。
定款の書き方は一般社団法人の定款の書き方、変更の手順は定款を見直すべきケースと変更の進め方で扱っています。
誤って印紙を貼ってしまったとき
株式会社向けの情報を見て、一般社団法人の定款に印紙を貼ってしまうことがあります。
印紙税法は、過誤納となった印紙税について、所轄の税務署長の確認を受けて還付を受ける手続を定めています(印紙税法14条1項)。
本来は不要だった収入印紙は、この過誤納の確認の対象になり得ます。
具体的な手続や必要な書類は、所轄の税務署で確認してください。
反対に、本当に課税文書である書類に収入印紙を貼らなかった場合は、過怠税がかかることがあります(同法20条1項)。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
設立後に印紙が関係する書類
定款に印紙が要らなくても、法人の活動の中で作る書類の中には、印紙税の課税文書に当たるものがあります。
課税文書かどうかは、文書の名前ではなく、記載された内容で課税物件表に当てはめて判断します。
契約書や領収書は、内容や作成者の性格によって扱いが変わります。
一般社団法人の領収書の扱いは一般社団法人の領収書の発行と保管、契約書は一般社団法人の契約書の名義と締結で説明しています。
個別の書類が課税文書に当たるかは、税務署や税理士に確認するのが確実です。
定款と印紙についてのよくある誤解
誤解1:一般社団法人の定款にも4万円の印紙が必要。
印紙税がかかるのは会社の設立時の定款の原本だけです(印紙税法別表第一第6号)。
誤解2:電子定款にすれば一般社団法人も4万円安くなる。紙でも印紙が要らないため、電子にしても印紙の差はありません。
誤解3:電子定款なら認証手数料もかからない。認証手数料5万円は紙でも電子でもかかります(公証人手数料令35条3号)。
誤解4:電子定款は公証役場に行かなければならない。
2024年3月1日から、電子定款の認証はウェブ会議が原則になっています。
誤解5:紙の定款もウェブ会議で認証を受けられる。ウェブ会議が使えるのは電子定款の認証だけです。
誤解6:定款を変更するたびに認証と収入印紙が必要。認証が要るのは設立時の定款で、変更後の定款に収入印紙は不要です。
収入印紙の話の前に、定款の基本(記載事項・認証・変更)はこちらでまとめています。
一般社団法人の定款と収入印紙についてよくある質問
A. 不要です。印紙税がかかる定款は、会社の設立のときに作成される定款の原本に限られます(印紙税法別表第一第6号)。国税庁の質疑応答事例も、一般社団法人の定款は課税対象とならないとしています。
A. 印紙の分は安くなりません。紙でも印紙が不要だからです。手数料の細目(謄本1枚250円か、同一情報の提供1件700円か)に小さな差が出るだけです(公証人手数料令40条2項・41条の4)。
A. 5万円です。紙でも電子定款でも同じです(公証人手数料令35条3号)。
A. できます。PDFの定款に電子署名をする必要があり、電子証明書、署名ソフト、カードリーダーを用意します(一般法人法10条2項・同法施行規則90条)。
A. 原則として必要ありません。2024年3月1日から電子定款の認証はウェブ会議が原則になりました(日本公証人連合会)。希望すれば来所での審査も受けられます。
A. 不要です。印紙税の対象は設立のときの定款に限られ、変更後の定款は当たりません(印紙税法別表第一第6号)。公証人の認証も設立時の定款だけに必要です。
A. 本来は不要な印紙税を納めた過誤納は、所轄の税務署長の確認を受けて還付を受ける手続があります(印紙税法14条1項)。具体的な手続は所轄の税務署で確認してください。
A. 不要です。第6号の定款は会社の設立時の定款に限られ、一般財団法人やNPO法人の定款は当たりません。一般財団法人については国税庁の質疑応答事例でも同じ回答です。
📖 参考にした公的機関の情報
- 印紙税法(e-Gov法令検索)
- 国税庁 質疑応答事例「一般社団法人等が作成する定款」
- 一般社団法人及び一般財団法人に関する法律(e-Gov法令検索)
- 一般社団法人及び一般財団法人に関する法律施行規則(e-Gov法令検索)
- 公証人法(e-Gov法令検索)
- 公証人手数料令(e-Gov法令検索)
- 登録免許税法(e-Gov法令検索)
- 日本公証人連合会「9-4 定款認証」
- 日本公証人連合会「9-5 電子公証」