
結論から申し上げます。団体の領収書は、番号・日付・宛名・金額・但し書き・団体名・受け取った人の7つを書けば足ります。決まった用紙はなく、市販の領収書でも手作りでもかまいません。
収入印紙は、5万円未満なら要りません。5万円以上でも、公益や会員の親睦のための団体が受け取るお金なら、国税庁は「営業に関しない受取書」として印紙税がかからないとしています。
この記事では、領収書を出す場面、7つの項目の書き方、但し書きの例、会費をまとめて受け取る場合、再発行と書き損じ、収入印紙の考え方を順に説明します。控え付きの領収書3枚と発行台帳のWordひな形も用意しました。
任意団体でも領収書は出す?
自治会・町内会、PTA、子ども会、サークルなどの任意団体にも、お金を払った人から求められたら、領収書を渡す考え方があてはまります。
民法486条は、お金を払う人は、払うのと引換えに、受け取る人に「受取証書」の交付を請求できると定めています。受取証書とは、領収書のことです。
また、領収書は団体の会計を明らかにするためにも役立ちます。控えを残しておけば、だれから、いつ、いくら受け取ったかを後から確かめられます。
会費を毎年集める団体では、全員に領収書を出すのか、求めた人にだけ出すのかを、役員会で決めておくと迷いません。
| 場面 | 宛名 | 但し書きの例 |
|---|---|---|
| 年会費・月会費 | 払った会員 | 令和〇年度 会費として |
| 行事の参加費 | 参加者(または保護者) | 〇月〇日 〇〇大会 参加費として |
| 協賛金 | 協賛した会社・お店 | 〇〇祭り 協賛金として |
| 寄付 | 寄付した人 | 〇〇のための寄付金として |
| バザーなどの売上 | 買った人(求められたとき) | 〇〇代として |
| 会費の立替えの精算 | 立て替えた人 | 〇〇購入代金の精算として |
領収書に書く7つの項目
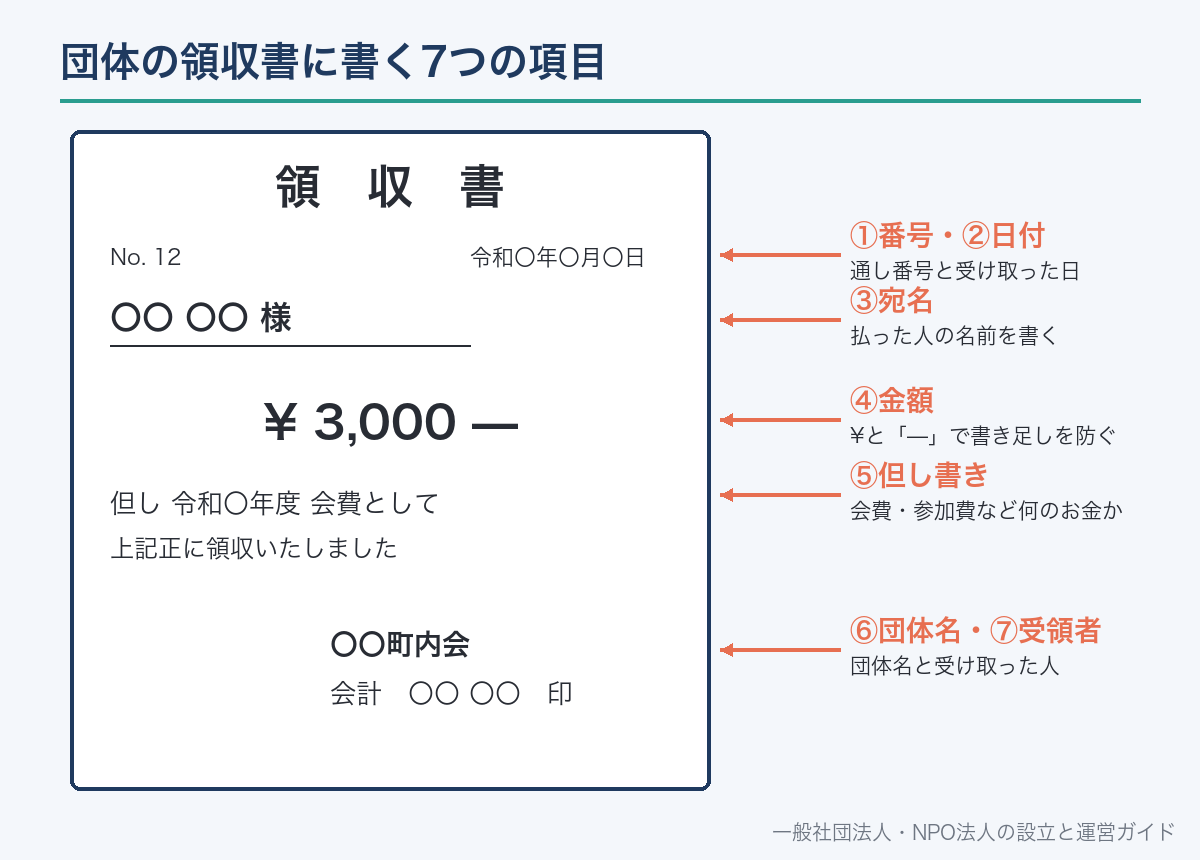
領収書は、上から順に次の7つを書けば形になります。
一つめは、通し番号です。No.1から順に振ると、控えや台帳と照らし合わせやすくなります。
二つめは、日付です。お金を受け取った日を書きます。
三つめは、宛名です。払った人の名前、会社やお店なら正式な名前を書きます。宛名を空欄にしたまま渡すのは避けます。
四つめは、金額です。「¥3,000—」のように、数字の前に¥、後ろに「—」や「也」を付け、書き足しができないようにします。
五つめは、但し書きです。何のお金なのかを書きます。「お品代」のようなあいまいな書き方は避けます。
六つめは団体名、七つめは受け取った人です。「〇〇町内会 会計 〇〇 〇〇」のように、団体名と役職、名前を書きます。印鑑は法律で決まったものではありませんが、団体の印や受領者の印を押しておくと、受け取った人がはっきりします。
但し書きの書き方と例
但し書きは、払った人が見て、何のお金かすぐわかるように書きます。年度や行事名を入れると、後から確かめるときにも迷いません。
たとえば会費なら「令和〇年度 会費として」、行事の参加費なら「〇月〇日 運動会 参加費として」と書きます。
一人分なのか、家族の分をまとめたものなのかも、必要に応じて書き添えます。たとえば「令和〇年度 子ども会費(2名分)として」です。
協賛金や寄付のように、払った人が会社の経費として処理するお金は、相手から但し書きの書き方を指定されることがあります。その場合は、事実と合っている範囲で相手の希望に合わせます。
但し書きの例
・令和〇年度 町内会費として
・令和〇年度 PTA会費(〇年〇組 〇〇〇〇分)として
・〇月〇日 子ども会 遠足 参加費(2名分)として
・〇〇夏祭り 協賛金として
・〇〇サークル 〇月分 会費として
・〇〇(品名)購入代金の立替え精算として
会費をまとめて受け取るとき
班長や学級委員が会費を集め、まとめて会計担当に渡す団体も多くあります。この場合は、だれがだれに領収書を出すのかを決めておきます。
一つの方法は、会計担当が会員一人ひとりの領収書を作り、班長を通して配る方法です。会員にとっては、団体から直接領収書を受け取る形になります。
もう一つは、会計担当が班長あてに「〇班 会費〇名分」として1枚の領収書を出し、班長が集めた名簿を添える方法です。この場合は、会員が個別の領収書を求めたときにどうするかも決めておきます。
どちらの場合も、集金の名簿と、受け取った金額が合っているかを、受け渡しのときに二人で確かめます。
- 集金の名簿(班・会員の名前と金額)がある
- 名簿の合計と、受け取った現金が合っている
- 受け渡しの日付と、渡した人・受け取った人の名前を記録した
- 領収書を会員ごとに出すか、班ごとに出すかを決めてある
- 現金出納帳に、受け取った日に記入した
収入印紙は要る? ― 国税庁の案内で確かめる
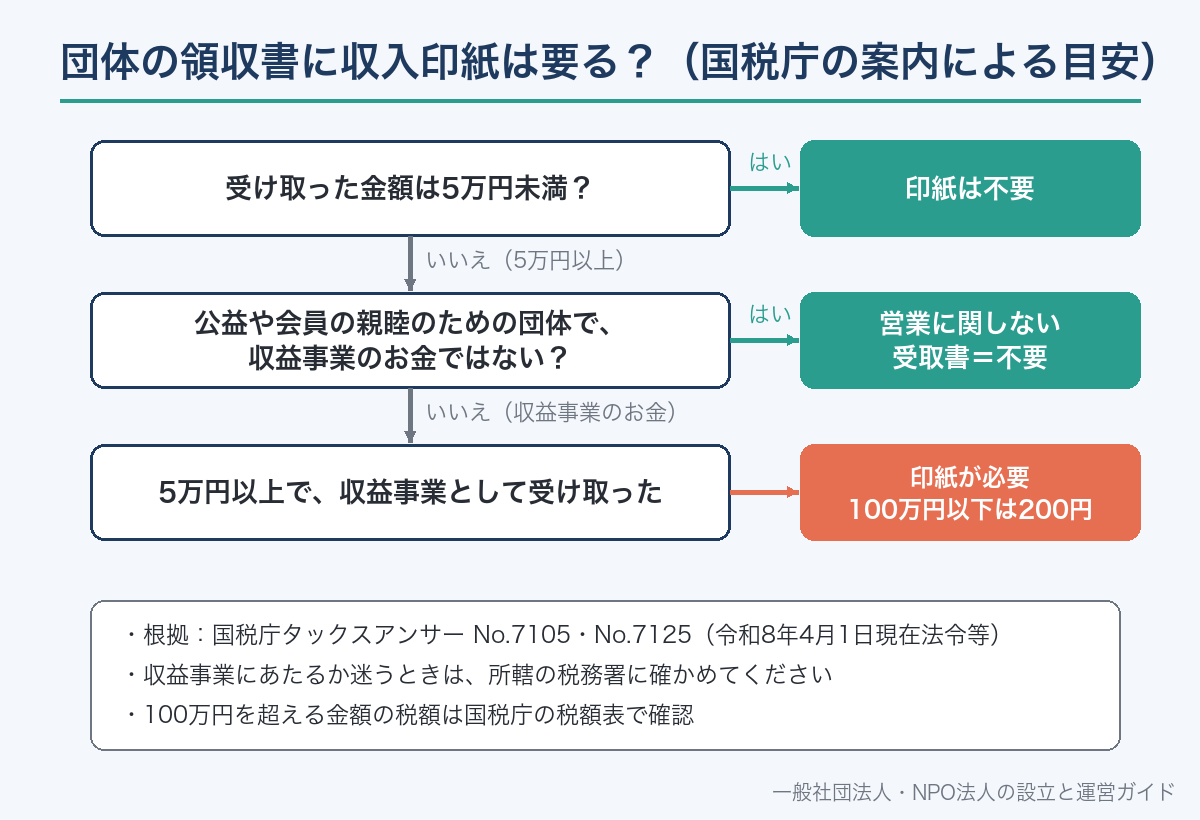
領収書は、印紙税法では「金銭の受取書」(第17号文書)にあたります。印紙が要るかどうかは、金額と、営業に関するお金かどうかで決まります。
まず金額です。国税庁のタックスアンサーNo.7105(令和8年4月1日現在法令等)は、記載金額が5万円未満の受取書には印紙税がかからないとしています。会費や参加費の多くは、この範囲に入ります。
次に、5万円以上の場合です。国税庁のタックスアンサーNo.7125は、人格のない社団が、公益や会員相互の親睦などの非営利の事業を目的としている場合、その行為は営業にならないとしています。営業に関しない受取書には、印紙税がかかりません。
ただし同じページで、人格のない社団でも収益事業に関して作る受取書は営業になるとされています。その場合、5万円以上100万円以下の受取書の印紙税は200円です(No.7105)。
自分の団体の活動が収益事業にあたるかどうか迷うときは、所轄の税務署に確かめてください。
| ケース | 国税庁の案内での扱い | 確かめるところ |
|---|---|---|
| 記載金額が5万円未満 | 印紙税はかからない | No.7105 |
| 公益・親睦目的の団体が受け取る会費など(5万円以上) | 営業に関しない受取書として、印紙税はかからない | No.7125 |
| 収益事業として受け取ったお金(5万円以上100万円以下) | 200円の印紙が必要 | No.7105・No.7125 |
「人格のない社団」とは、法人ではないが団体としての組織や会則をそなえた団体のことです。くわしくは権利能力なき社団とはをご覧ください。一般社団法人の領収書については一般社団法人の領収書の発行と保管で説明しています。
領収書のWordひな形(無料)
団体でそのまま使える領収書のひな形を作りました。1ページ目は控え付きの領収書3枚、2ページ目は発行台帳です。
領収書は、左側の控えと右側の本体に同じ内容を書き、点線で切り離して本体を渡します。控えは団体の書類として残します。
発行台帳には、番号、発行日、宛名、金額、但し書き、受領者を書き、現金出納帳に記入したらチェックを入れます。年度末の監査のとき、台帳と控えと出納帳を照らし合わせると確認が早く済みます。
再発行・書き損じ・紛失のとき
領収書をなくしたので、もう一度ほしいと言われることがあります。同じお金について領収書が2枚ある状態は避けるのが基本です。
再発行するときは、新しい領収書に「再発行」と書き、元の番号や日付を控えと台帳に書き添えます。元の領収書が見つかった場合は返してもらうよう伝えます。
書き損じた領収書は、捨てずに「書損」と書いて控えと一緒に残します。番号が抜けていると、監査のときに理由を説明しなければならなくなるからです。
領収書の用紙を紛失した場合も、何番から何番までがなくなったかを台帳に書き、役員会に報告します。
領収書の控えの保管と会計報告
領収書の控えと発行台帳は、会計報告の裏づけになる書類です。年度末に収支報告書を作るとき、収入の金額が控えの合計と合っているかを確かめます。
監査担当は、通帳、現金出納帳、領収書の控え、受け取った領収書(支出の分)を照らし合わせます。すべてがそろっていれば、監査はスムーズに進みます。
どのくらいの期間保管するかは、会則や総会で決めておきます。役員が交代するときは、控えと台帳もまとめて次の会計担当に引き継ぎます。
支出のときにお店から受け取る領収書も、同じように日付順に整理しておきます。
帳簿のつけ方は現金出納帳の書き方(無料エクセル)、年度末の報告は会計報告(収支報告書)の書き方で説明しています。
よくある間違い
一つめは、宛名を「上様」や空欄にすることです。だれから受け取ったかがわからなくなるため、相手の名前を書きます。
二つめは、但し書きを「お品代」とすることです。何のお金かわからず、後から確かめられません。
三つめは、控えを残さないことです。控えがないと、領収書を出したかどうかを確かめられません。
四つめは、会計担当の個人名だけを書くことです。団体名を書かないと、個人がお金を受け取ったように見えてしまいます。
五つめは、受け取った日と違う日付を書くことです。現金出納帳の日付と合わなくなります。
任意団体の領収書についてよくある質問
A. 民法486条により、お金を払う人は、払うのと引換えに受取証書(領収書)の交付を請求できます。求められたら渡せるよう、団体で用紙と控えを用意しておくと安心です。
A. 印鑑を押すことは法律で決められていません。ただ、団体の印や受け取った人の印を押しておくと、だれが受け取ったかがはっきりします。
A. 国税庁の案内では、記載金額が5万円未満の受取書には印紙税がかかりません。5万円以上でも、公益や会員の親睦を目的とする人格のない社団の受取書は、営業に関しないものとして印紙税がかからないとされています。収益事業のお金の場合は扱いが変わるので、迷ったら税務署に確かめてください。
A. 会員ごとに出す方法と、班長あてに「〇班〇名分」として1枚出す方法があります。どちらにするかを役員会で決め、集金の名簿を添えて金額を確かめてください。
A. 書き損じた領収書は捨てずに「書損」と書いて控えと一緒に残し、新しい番号で書き直します。番号が抜けないようにしておくと、監査のときに説明がいりません。
A. 「上様」では、だれから受け取ったかがわかりません。払った人の名前、会社やお店なら正式な名前を書くようにします。
📖 参考にした公的機関の情報