結論から申し上げます。
一般社団法人の残余財産の帰属先は、①定款 → ②社員総会の決議 → ③国庫の順で決まります(一般法人法239条)。
「社員に残余財産の分配を受ける権利を与える」という定款の定めは、効力がありません(同法11条2項)。
非営利型の法人は、定款で帰属先を国・地方公共団体・公益法人などに限る必要があります(法人税法施行令3条1項2号)。
残余財産を引き渡せるのは、債務をすべて弁済した後です(一般法人法237条)。
残余財産とは何か
残余財産とは、解散した法人が清算の中で債務を払い終えた後に残る財産です。
一般社団法人は解散してもすぐには消えません。清算が終わるまで、清算の目的の範囲で存続します(一般法人法207条)。
清算人の職務は、現務の結了・債権の取立てと債務の弁済・残余財産の引渡しの3つです(212条)。
残余財産の引渡しは、この3つの最後に来る仕事です。
財産で債務を払いきれないことが明らかになったら、清算人は直ちに破産手続開始の申立てをしなければなりません(215条1項)。
つまり、債務超過の法人には残余財産はありません。
| 段階 | 清算人がすること | 根拠 |
|---|---|---|
| 1 現務の結了 | 解散時に進行中の事業や契約を終わらせる | 212条1号 |
| 2 債権の取立て | 未収の会費・売掛金などを回収する | 212条2号 |
| 3 債務の弁済 | 借入金・未払金・税金などを払う | 212条2号 |
| 4 残余財産の引渡し | 定款などで決まった帰属先に渡す | 212条3号・239条 |
帰属先が決まる3つの段階(一般法人法239条)
239条は、残余財産の帰属先の決め方を3段階で定めています。
第1段階は定款です。残余財産の帰属は定款で定めるところによります(239条1項)。
第2段階は社員総会の決議です。定款で帰属が定まらないときは、清算法人の社員総会の決議で定めます(同条2項)。
第3段階は国庫です。定款でも社員総会でも定まらない残余財産は、国庫に帰属します(同条3項)。
定款に帰属先を書いておけば、解散後に社員の意見が割れても帰属先は動きません。
反対に、定款に書いていない法人では、解散後の社員総会で帰属先を決めることになります。
| 段階 | 誰が決めるか | どんなときに使うか | 根拠 |
|---|---|---|---|
| 第1段階 | 定款 | 定款に帰属先の定めがあるとき | 239条1項 |
| 第2段階 | 清算法人の社員総会 | 定款に定めがない・定めが無効・定めた相手が受け取れないとき | 239条2項 |
| 第3段階 | (法律で国庫) | 社員総会でも決まらないとき | 239条3項 |
一般財団法人の場合は、第2段階の「社員総会」が「評議員会」に代わります(239条2項)。
残余財産を社員で分けられるか
一般社団法人で一番多い疑問が、この点です。条文を3つ並べると整理できます。
1つ目は11条2項です。社員に剰余金又は残余財産の分配を受ける権利を与える定款の定めは、効力を有しません。
つまり「残余財産は社員に分配する」と定款に書いても、その定めは無効です。第1段階では社員に帰属させられません。
2つ目は35条3項です。社員総会は、社員に剰余金を分配する決議ができません。
ただしこの条文が禁じているのは「剰余金」の分配です。「残余財産」については書かれていません。
3つ目は239条2項です。定款で帰属が定まらないときは、社員総会の決議で帰属先を定めます。
この条文には、帰属先から社員を除く定めがありません。
このため、定款に定めのない普通型の法人では、解散後の社員総会の決議で社員を帰属先に選ぶ余地があると解されています。
| 方法 | 社員に帰属させられるか | 根拠 |
|---|---|---|
| 定款で「社員に分配する」と定める | できない(定めが無効) | 11条2項 |
| 事業年度ごとに剰余金を社員に配る | できない | 35条3項 |
| 定款に定めがなく、解散後の社員総会で決める | 条文上は禁じられていない | 239条2項 |
| 非営利型(非営利徹底型)の法人 | 定款で国・公益法人等に帰属させる定めが要件 | 法人税法施行令3条1項2号 |
株式会社のように「持分に応じて当然に分配される」仕組みではありません。
株式会社では会社法504条で株主への分配の手続が定められています。
社員への帰属を決める場合も、非営利型かどうかで税務上の影響が大きく変わります。決議の前に税理士へ確認するのが安全です。
非営利型の一般社団法人にかかる制約
法人税法は、一般社団法人のうち一定の要件を満たすものを非営利型法人と定義しています(法人税法2条9号の2)。
非営利型には、「非営利性が徹底された法人」(同号イ)と「共益的活動を目的とする法人」(同号ロ)の2つの類型があります。
要件は法人税法施行令3条に書かれており、残余財産についての要件が類型ごとに違います。
非営利徹底型は、定款に「解散したときは残余財産が国・地方公共団体又は一定の法人に帰属する」旨の定めが必要です(施行令3条1項2号)。
一定の法人とは、公益社団法人・公益財団法人、公益認定法5条20号イからトに掲げる法人(学校法人・社会福祉法人など)などです。
共益型は、定款に「残余財産が特定の個人又は団体に帰属する」旨の定めがないことが要件です(施行令3条2項5号)。
ここでいう「特定の個人又は団体」からは、国・地方公共団体、公益法人等、類似の目的を持つ他の一般社団法人・一般財団法人が除かれています。
さらにどちらの類型も、特定の個人又は団体に特別の利益を与えることを決定し、又は与えたことがないことが要件です(施行令3条1項3号・2項6号)。
| 区分 | 残余財産についての定款の要件 | 根拠 |
|---|---|---|
| 非営利徹底型 | 国・地方公共団体・公益法人等に帰属する旨の定めが必要 | 法人税法施行令3条1項2号 |
| 共益型 | 特定の個人・団体に帰属する旨の定めを置かない | 法人税法施行令3条2項5号 |
| 普通型(非営利型以外) | 税法上の要件なし(一般法人法11条2項・239条のみ) | 一般法人法11条2項・239条 |
施行令3条は、清算中に初めて要件を満たすことになった法人を非営利型から除いています(同条1項・2項のかっこ書き)。
解散が決まってから定款を整えても、非営利型として扱われるわけではないということです。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
公益社団法人・NPO法人・一般財団法人・株式会社との比較
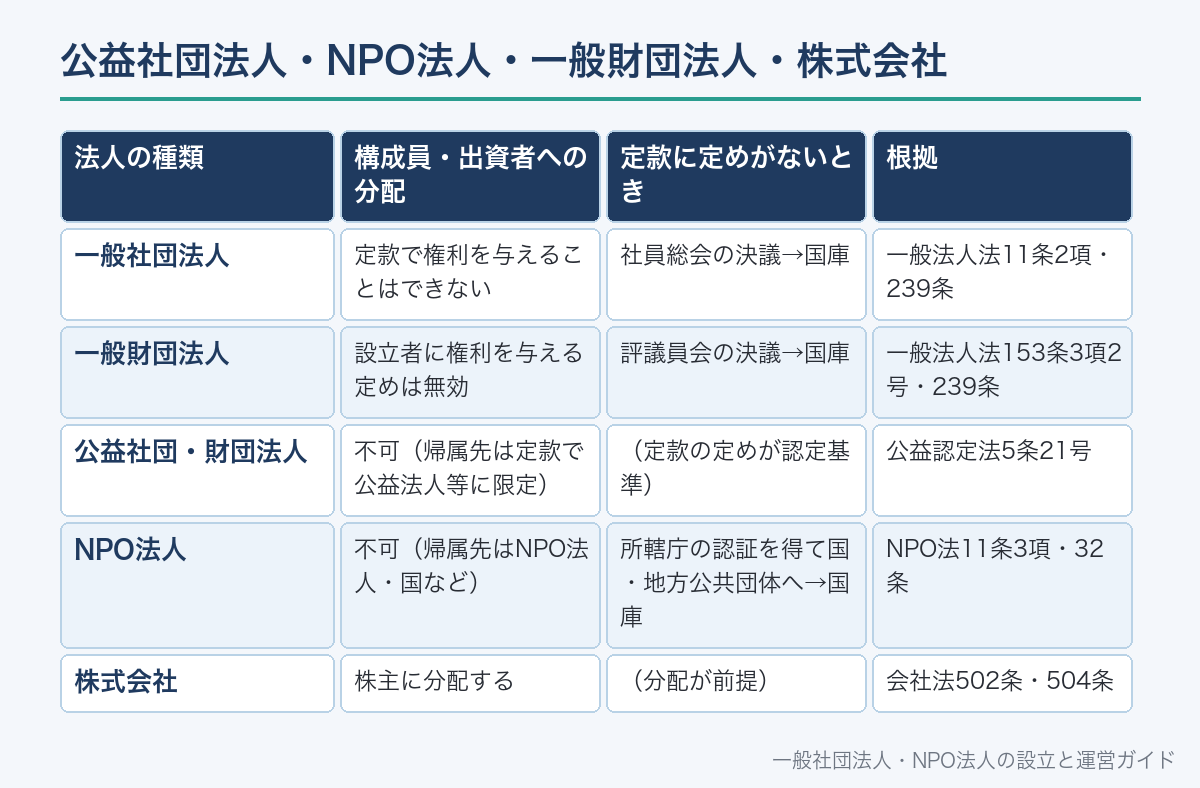
残余財産のルールは、法人の種類ごとに根拠法が違います。
公益社団法人・公益財団法人は、残余財産の帰属先を定款で定めることが認定基準です(公益認定法5条21号)。
帰属先は、類似の事業を目的とする他の公益法人、学校法人・社会福祉法人等、国・地方公共団体などに限られます。
公益認定を取り消されたときは、公益目的取得財産残額に相当する財産を、1か月以内に類似の公益法人等に贈与する定めも必要です(同法5条20号・30条1項)。
NPO法人は、定款で帰属先を定める場合、選べる相手が法律で限られています(NPO法11条3項)。
他のNPO法人・国・地方公共団体・公益法人・学校法人・社会福祉法人・更生保護法人です。
NPO法人で定款に定めがないときは、清算人が所轄庁の認証を得て国又は地方公共団体に譲渡できます。
処分されない財産は国庫に入ります(NPO法32条2項・3項)。
一般財団法人は、設立者に残余財産の分配を受ける権利を与える定款の定めが無効です(一般法人法153条3項2号)。
株式会社は、債務を弁済した後に株主へ残余財産を分配するのが前提の仕組みです(会社法502条・504条)。
| 法人の種類 | 構成員・出資者への分配 | 定款に定めがないとき | 根拠 |
|---|---|---|---|
| 一般社団法人 | 定款で権利を与えることはできない | 社員総会の決議→国庫 | 一般法人法11条2項・239条 |
| 一般財団法人 | 設立者に権利を与える定めは無効 | 評議員会の決議→国庫 | 一般法人法153条3項2号・239条 |
| 公益社団・財団法人 | 不可(帰属先は定款で公益法人等に限定) | (定款の定めが認定基準) | 公益認定法5条21号 |
| NPO法人 | 不可(帰属先はNPO法人・国など) | 所轄庁の認証を得て国・地方公共団体へ→国庫 | NPO法11条3項・32条 |
| 株式会社 | 株主に分配する | (分配が前提) | 会社法502条・504条 |
NPO法人の解散手続はNPO法人の解散・清算の流れで、公益認定の取消しは公益認定が取り消されるとどうなる?で説明しています。
残余財産を引き渡すまでの流れ
残余財産を渡せるのは、清算の最後です。順番を飛ばすことはできません。
社員総会の決議による解散は、総社員の半数以上で、総社員の議決権の3分の2以上の賛成が必要です(148条3号・49条2項6号)。
解散後は、原則として理事が清算人になります。
定款で定めた者や社員総会で選んだ者がいれば、その者がなります(209条1項)。
清算人は就任後遅滞なく、財産目録と貸借対照表を作り、社員総会の承認を受けます(225条1項・3項)。
清算法人は遅滞なく、債権者に2か月以上の期間を定めて債権の申出を官報で公告し、知れている債権者には個別に催告します(233条1項)。
この期間中は、原則として債務の弁済ができません(234条1項)。
債務を弁済した後でなければ、財産の引渡しはできません(237条)。
特別決議(148条3号・49条2項6号)。定款の存続期間満了など他の事由でも解散する
解散の日から2週間以内(308条1項・310条1項)
解散日現在で作成し社員総会の承認(225条)
官報公告で2か月以上の申出期間(233条1項)
申出期間の経過後に弁済(234条1項)
定款→社員総会の決議→国庫の順(239条)
清算事務の終了後遅滞なく(240条1項・3項)
決算報告の承認の日から2週間以内(311条)
解散から清算結了までの全体像は、一般社団法人の解散・清算の流れで詳しく説明しています。
清算人が守るべき順番と責任
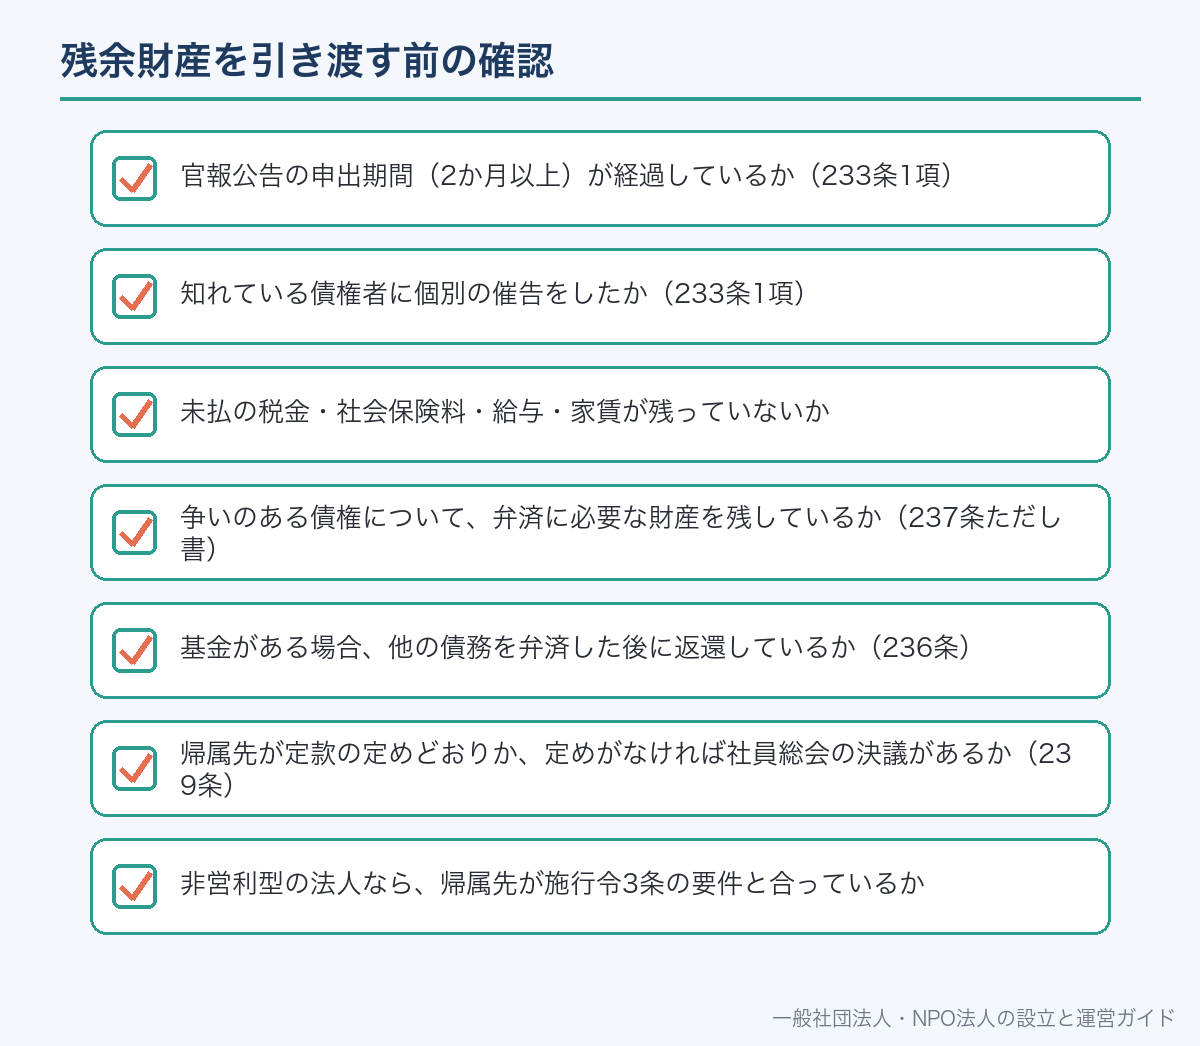
清算人は、残余財産を先に渡してしまわないよう注意が必要です。
237条は、債務を弁済した後でなければ財産を引き渡せないと定めています。
例外は、存否や額に争いがある債権の弁済に必要な財産を留保した場合だけです(237条ただし書)。
引渡しの後に財産が足りないとわかって破産手続が始まると、破産管財人は帰属先に渡した財産を取り戻すことができます(215条3項)。
申出期間内に申し出なかった債権者(知れている債権者を除く)は、清算から除斥されます(238条1項)。
除斥された債権者も、まだ引き渡されていない残余財産に対しては弁済を請求できます(238条2項)。
決算報告が社員総会で承認されると、任務を怠ったことによる清算人の責任は免除されたものとみなされます。
ただし不正の行為があったときは除かれます(240条4項)。
- 官報公告の申出期間(2か月以上)が経過しているか(233条1項)
- 知れている債権者に個別の催告をしたか(233条1項)
- 未払の税金・社会保険料・給与・家賃が残っていないか
- 争いのある債権について、弁済に必要な財産を残しているか(237条ただし書)
- 基金がある場合、他の債務を弁済した後に返還しているか(236条)
- 帰属先が定款の定めどおりか、定めがなければ社員総会の決議があるか(239条)
- 非営利型の法人なら、帰属先が施行令3条の要件と合っているか
基金がある場合の順番
基金制度を採用している法人は、基金の返還と残余財産を混同しないよう注意が必要です。
基金は、拠出者に返還する義務を負う財産です。残余財産とは別の扱いになります。
清算の中では、基金の返還に係る債務は、その他の債務をすべて弁済した後でなければ弁済できません(236条)。
つまり順番は「一般の債務 → 基金の返還 → 残余財産の引渡し」です。
基金を返還しても財産が残った場合に、その残りが残余財産になります。
基金の拠出者が社員であっても、基金の返還は社員としての分配ではありません。
| 順番 | 支払う相手 | 根拠 |
|---|---|---|
| 1 | 一般の債権者(借入先・取引先・従業員・税金など) | 233条〜235条 |
| 2 | 基金の拠出者(基金の返還) | 236条 |
| 3 | 残余財産の帰属先 | 237条・239条 |
基金の仕組みは、基金とは?一般社団法人の基金制度と資本金との違いで説明しています。
期限と登録免許税
清算の各段階には、登記の期限があります。
社員総会の決議などで解散したときは、2週間以内に主たる事務所の所在地で解散の登記をします(308条1項)。
解散の登記では、解散の旨とその事由・年月日を登記します(308条2項)。
理事がそのまま清算人になったときは、解散の日から2週間以内に清算人の氏名・代表清算人の氏名と住所などを登記します(310条1項)。
清算が終わったら、決算報告の承認の日から2週間以内に清算結了の登記をします(311条)。
登録免許税は、登録免許税法の別表第一第24号で定められています。
| 登記 | 期限 | 登録免許税 |
|---|---|---|
| 解散の登記 | 解散から2週間以内(308条1項) | 3万円(別表第一24号(一)レ) |
| 清算人・代表清算人の登記 | 解散の日から2週間以内(310条1項) | 9,000円(同(三)イ) |
| 清算結了の登記 | 決算報告の承認から2週間以内(311条) | 2,000円(同(三)ハ) |
このほか、債権者への公告を官報に載せる費用がかかります。
清算人は、清算結了の登記から10年間、帳簿と事業・清算に関する重要な資料を保存しなければなりません(241条1項)。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 設立登記など登記申請の手続きは司法書士が取り扱う業務です。ご自身で法務局へ申請することもできます。
定款の残余財産条項の書き方
残余財産条項は、設立時の定款に入れておくのが確実です。
一般法人法12条は、法律に違反しない事項を定款に書いてよいとしています。帰属先の定めもその一つです。
設立後に入れる場合は、社員総会の特別決議で定款を変更します(146条・49条2項4号)。
書き方は、非営利型を目指すかどうかで変わります。
非営利徹底型を目指すなら、帰属先を国・地方公共団体・公益法人等に限る文言が必要です。
帰属先を特定の1団体に固定すると、解散時にその団体が存在しない場合に第1段階で決まらなくなります。
そのため「社員総会の決議を経て、〇〇に該当する法人のうちから選定する」と範囲で定める書き方がよく使われます。
第〇条(剰余金の不分配)当法人は、剰余金の分配を行わない。
第〇条(残余財産の帰属)当法人が清算をする場合において有する残余財産は、社員総会の決議を経て、国若しくは地方公共団体又は公益社団法人及び公益財団法人の認定等に関する法律第5条第20号イからトまでに掲げる法人若しくは公益社団法人若しくは公益財団法人に帰属させるものとする。
法人税法施行令3条1項1号・2号の文言に沿わせた例です。実際の定款は、目的や機関設計に合わせて作ります。非営利型の判定は税理士・税務署へ確認してください。
第〇条(残余財産の帰属)当法人が清算をする場合において有する残余財産は、社員総会の決議により、当法人と類似の事業を目的とする他の法人又は国若しくは地方公共団体に帰属させる。
「社員に分配する」と書いても11条2項で効力がありません。帰属先を書かない場合は、239条2項により解散後の社員総会で決めることになります。
定款全体の作り方は、一般社団法人の定款の書き方で説明しています。
税務で押さえておく条文
残余財産の扱いは、法人税の取扱いと切り離せません。ここでは条文の存在だけを紹介します。
事業年度の途中で解散すると、その事業年度は解散の日で終わり、翌日から次の事業年度が始まります(法人税法14条1項1号)。
清算中に残余財産が確定すると、その事業年度は残余財産の確定の日で終わります(同項5号)。
公益法人等が普通法人に該当することになった場合の規定もあります(法人税法64条の4第1項)。
それまでの収益事業以外の事業から生じた所得の累積額を、その事業年度の所得の計算に入れるという内容です。
非営利型の要件を欠いた場合にこの規定が関係するかどうかは、法人ごとの事情で判断が分かれます。
申告の要否や税額は、普通型か非営利型か、収益事業の有無によって変わります。
本記事は、制度を一般的に説明したものです。個別の事案についての判断や手続きの代行を行うものではありません。
- 税務の取扱いは、収入の性質や事業の実態によって結論が変わります。具体的な判定や税額の計算については、税理士または所轄の税務署へご確認ください。
非営利型と普通型の違いは、一般社団法人にかかる税金で説明しています。
解散を取りやめたいとき(継続)
一定の解散事由なら、清算が結了するまでは法人を継続することができます。
定款で定めた存続期間の満了・定款で定めた解散事由の発生・社員総会の決議による解散が対象です(150条・148条1号〜3号)。
みなし解散の場合は、解散したものとみなされた後3年以内に限られます(150条かっこ書き)。
継続の決議は、総社員の半数以上で、総社員の議決権の3分の2以上の賛成が必要です(49条2項6号)。
残余財産を引き渡す前に、継続の可能性がないかも確認しておくと判断を誤りません。
継続の手続は一般社団法人の「継続」とは?で説明しています。
よくある誤解
誤解1:残余財産は社員で山分けできる。
社員に分配を受ける権利を与える定款の定めは無効です(11条2項)。
社員総会の決議による場合も、非営利型では要件との関係が問題になります。
誤解2:定款に書いていなければ国のものになる。
定款に定めがなくても、まず社員総会の決議で帰属先を決めます。
国庫に入るのは、それでも決まらないときです(239条2項・3項)。
誤解3:債権者への支払と並行して引き渡してよい。債務を弁済した後でなければ引き渡せません(237条)。
誤解4:基金も残余財産の一部として分ける。
基金の返還は他の債務の弁済後に行う別の手続で、残余財産はその後に残った財産です(236条)。
誤解5:解散してから定款を直せば非営利型になれる。
清算中に初めて要件を満たした法人は、非営利型から除かれています(法人税法施行令3条1項・2項)。
誤解6:解散の決議は出席者の3分の2で足りる。
解散の決議は、総社員の半数以上で、総社員の議決権の3分の2以上が必要です(49条2項6号)。
一般社団法人の残余財産についてよくある質問
A. 定款で定めた帰属先に帰属します。定款で定まらなければ清算法人の社員総会の決議で定め、それでも定まらなければ国庫に帰属します(一般法人法239条1項〜3項)。
A. 社員に残余財産の分配を受ける権利を与える定款の定めは効力がありません(一般法人法11条2項)。定款に定めがない場合の社員総会の決議(239条2項)には社員を除く規定がありませんが、非営利型では要件との関係があるため税理士への確認が必要です。
A. 清算法人の社員総会の決議で帰属先を定めます。決議でも定まらない残余財産は国庫に帰属します(一般法人法239条2項・3項)。
A. 非営利徹底型は、国・地方公共団体・公益社団法人・公益財団法人・公益認定法5条20号イからトの法人などに帰属する旨の定款の定めが必要です(法人税法施行令3条1項2号)。共益型は、特定の個人・団体に帰属する旨の定めを置かないことが要件です(同条2項5号)。
A. 債務を弁済した後です(一般法人法237条)。債権者への官報公告の申出期間は2か月以上で、その期間中は原則として弁済もできません(233条1項・234条1項)。
A. 基金の返還は、その他の債務をすべて弁済した後でなければできません(一般法人法236条)。残余財産の引渡しはその後です。
A. 決算報告について社員総会の承認を受けた日から2週間以内に、主たる事務所の所在地で登記します(一般法人法311条・240条3項)。登録免許税は2,000円です(登録免許税法別表第一第24号(三)ハ)。
A. 違います。NPO法人は定款で帰属先を定める場合、他のNPO法人・国・地方公共団体・公益法人・学校法人・社会福祉法人・更生保護法人から選びます(NPO法11条3項)。定めがなければ所轄庁の認証を得て国又は地方公共団体に譲渡し、残りは国庫に帰属します(同法32条)。
📖 参考にした公的機関の情報