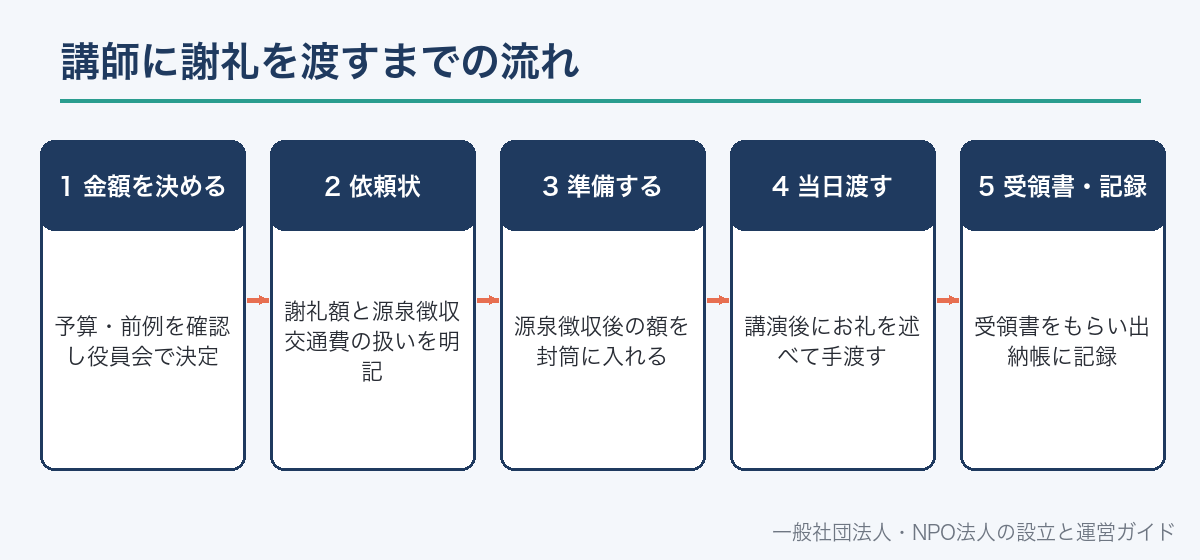
結論から申し上げます。講師への謝礼は、金額を事前に決めて依頼のときに伝え、当日はのし袋に入れて手渡し、受領書をもらって会計に記録するのが基本の流れです。
そして見落としやすいのが源泉徴収です。国税庁は、講演料を支払うときは所得税と復興特別所得税を源泉徴収しなければならないとし、人格のない社団・財団も源泉徴収義務者になると説明しています。会則や予算をもって運営している自治会・PTA・サークルも、この扱いになるのが原則です。
この記事では、金額の決め方、依頼状、封筒の書き方、渡し方、源泉徴収の計算と手続、交通費、受領書と会計の扱いを順に説明します。依頼状と受領書のWordひな形も用意しました。
謝礼の金額の決め方
講師への謝礼には、法律で決まった金額や公的な相場はありません。団体ごとに、予算・前例・講師の立場と講演の時間から決めます。
まず、予算案に講師の謝礼の枠があるかを確かめます。枠がなければ、役員会で金額を決めてから依頼します。
次に、前例を確かめます。前年度の研修会の記録や会計報告に、過去の謝礼の額が残っていることが多いです。同じ種類の講演なら、前例に合わせると説明しやすくなります。
講師が所属する組織によっては、謝礼の受け取り方や金額の目安が決まっていることがあります。公的な機関の職員や学校の先生などは、謝礼を受け取らない、または所属先を通す決まりがある場合もあるので、依頼のときに確かめます。
金額を決めたら、議事録に残しておきます。翌年の担当が金額を決めるときの根拠になります。
- 予算案に講師謝礼の枠があるか(なければ役員会で決める)
- 前年度までの謝礼の額(研修会の記録・会計報告)
- 講演の時間と内容(準備の手間も考える)
- 講師の所属先に、謝礼の受け取りについての決まりがあるか
- 交通費を別に払うか、謝礼に含めるか
依頼状で伝えること
講師に依頼するときは、電話やメールで内諾をもらったあと、依頼状を送ります。依頼状には、日時・会場・対象・演題・謝礼の額・交通費の扱い・用意する機材・連絡先を書きます。
特に大切なのは、謝礼の額と、源泉徴収をして支払うことを、最初に伝えておくことです。当日に手取りの額を知って驚かれることがないようにします。
交通費を実費で払うのか、謝礼に含めるのか、団体が切符を手配するのかも、依頼状に書いておきます。
封筒(のし袋)の書き方
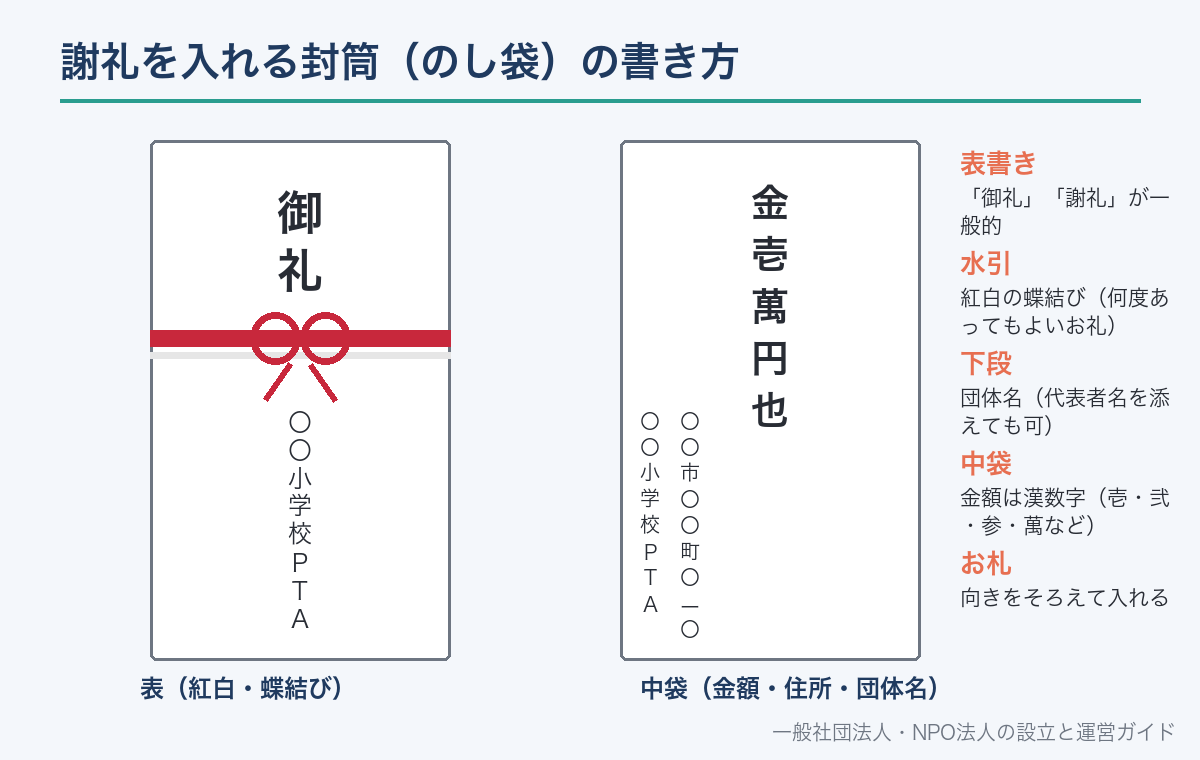
謝礼は、紅白の蝶結びの水引がついたのし袋か、白い封筒に入れて渡すのが一般的です。蝶結びは、何度あってもよいお祝いやお礼に使う結び方です。
表書きは、上の段に「御礼」や「謝礼」と書き、下の段に団体名を書きます。代表者の名前を添えることもあります。
中袋(中包み)には、表に金額、裏に団体の住所と名前を書きます。金額は「金壱萬円也」のように、漢数字で書くのが正式とされます。
お札は、向きをそろえて入れます。新しいお札を用意しておくと、丁寧な印象になります。
当日の渡し方
謝礼は、講演が終わったあと、控室などで代表者や担当者が手渡しします。参加者の前で渡すのは避けるのが一般的です。
渡すときは、「本日はありがとうございました。心ばかりですが、お受け取りください」などとお礼を述べ、封筒の表書きが相手から読める向きにして、両手で渡します。
その場で受領書に署名をお願いするか、後日送ってもらうかを決めておきます。受領書を先に用意しておくと、手続がその場で済みます。
講師が謝礼を辞退した場合は、無理に渡さず、お礼状や記念品でお礼を伝える方法もあります。辞退されたことは記録に残しておきます。
源泉徴収 ― 謝礼から税金を差し引く
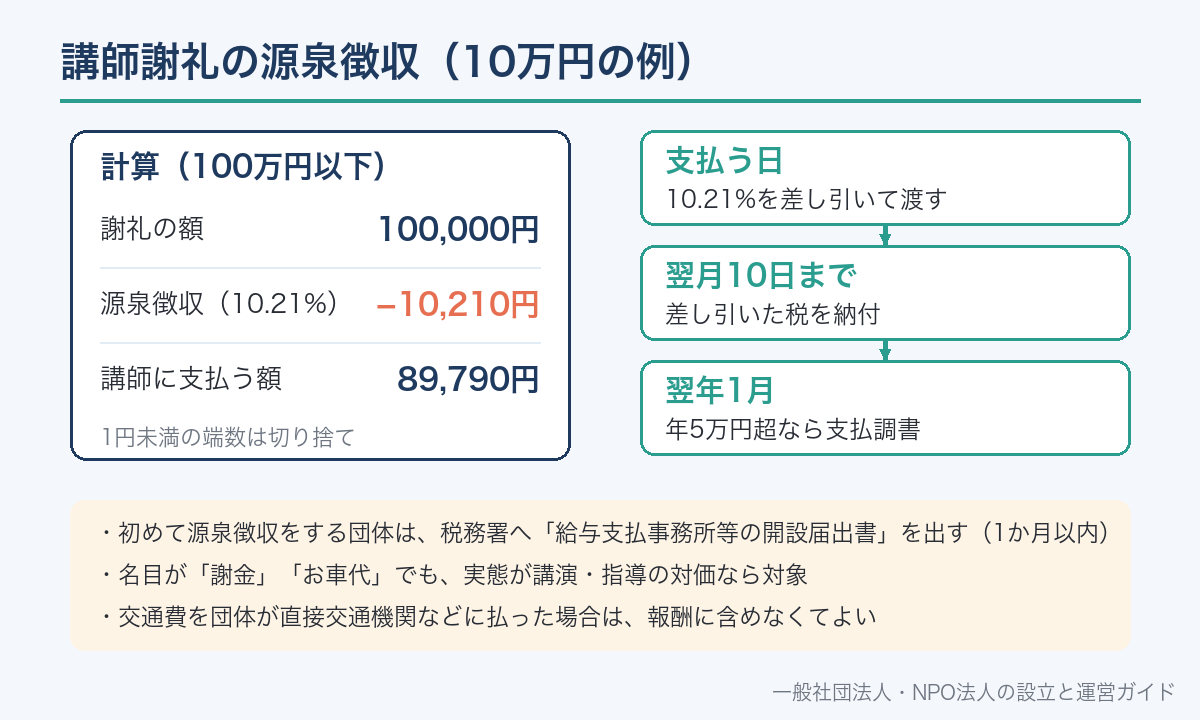
国税庁は、大学教授などに講演料を支払うときは、報酬・料金等として所得税と復興特別所得税を源泉徴収しなければならないと説明しています。また、謝金・車代などの名目で支払っても、実態が講演料と同じならすべて源泉徴収の対象になるとしています。
源泉徴収をする義務がある者について、国税庁は、会社や個人だけでなく、人格のない社団・財団なども源泉徴収義務者になると説明しています。福井市が公開している指導者への謝礼支払のガイドでも、会則や予算をもって組織的に運営されている保護者会やスポーツ少年団などの任意団体は、原則として源泉徴収が必要とされています。
税額は、支払う金額が100万円以下なら10.21%です。1円未満の端数は切り捨てます。たとえば謝礼が10万円なら、10,210円を差し引いて、89,790円を講師に渡します。
差し引いた税金は、支払った月の翌月10日までに、納付書を添えて金融機関や税務署で納めます。初めて源泉徴収をする団体は、税務署に「給与支払事務所等の開設届出書」を出しておく必要があります(福井市のガイドでは、開始から1か月以内)。
また、同じ人への1年間(1月〜12月)の支払が5万円を超える場合は、翌年1月に支払調書を税務署に出す必要があります。
自分の団体が当てはまるか、届出や納付の手続に迷うときは、団体の所在地を管轄する税務署に確かめてください。
交通費の扱い
国税庁は、旅費や宿泊費も原則として報酬・料金等に含まれるとしています。つまり、謝礼と一緒に交通費を現金で渡すと、その交通費も源泉徴収の対象になるのが原則です。
ただし、通常必要な範囲の金額で、団体が直接ホテルや旅行会社などに支払った場合は、報酬・料金等に含めなくてもよいとされています。
交通費の扱いで迷わないように、依頼状の段階で、団体が手配するのか、実費を払うのかを決めて伝えておきます。
謝礼の代わりに品物を渡す場合
講師が現金を受け取らない場合や、少額のお礼にとどめたい場合は、品物でお礼をすることもあります。
福井市のガイドでは、社会通念上お礼として妥当とされる少額の菓子折りや記念品などの現物を渡す場合は、源泉徴収の対象外とされています。一方で、商品券など現金と同じように使えるものは、扱いが変わることがあるので注意が必要です。
品物を渡す場合も、会計では支出として記録し、何を誰に渡したかがわかるように領収書を保管します。科目は「記念品費」や「講師謝礼」を使います。
講師の所属先によっては、品物も受け取れない決まりがあることがあります。依頼の段階で、お礼の形を確かめておくと安心です。
オンラインの講演や、振込で支払う場合
オンラインで講演してもらう場合や、当日に手渡しできない場合は、講師の口座に振り込んで支払うことになります。
振り込む金額は、源泉徴収をしたあとの額です。たとえば謝礼が10万円なら、89,790円を振り込みます。振込手数料を団体が負担するか、差し引くかは、依頼のときに決めておきます。一般には、団体が負担するのが丁寧です。
振込で支払う場合は、振込先の口座と、受領書の代わりになる書類(振込の控えと、講師からの受領の連絡など)をそろえておきます。可能なら、受領書をメールや郵送で送ってもらいます。
振込の日が支払の日になるので、源泉徴収した税金は、振り込んだ月の翌月10日までに納めます。
受領書をもらい、会計に記録する
謝礼を渡したら、講師から受領書をもらいます。宛名(団体名)、金額、内訳(謝礼の額・源泉徴収税額・差引支払額)、但し書き、日付、講師の住所と名前を書いてもらいます。
源泉徴収をした場合は、受領書に内訳を書いておくと、会計の記録や支払調書を作るときに役立ちます。
会計では、謝礼の額を支出として記録し、差し引いた税金は納付するまで預り金として区別しておきます。科目は「講師謝礼」「謝金」などを立てるとわかりやすくなります。
研修会の会計報告では、講師謝礼の額と、源泉徴収をして納付したことがわかるようにしておきます。
講演の依頼状・謝礼の受領書のWordひな形(無料)
A4縦・2ページ(1枚目=講演の依頼状/2枚目=受領書。受領書には源泉徴収の内訳欄つき)。〇〇を書き換えて使えます。
毎年の研修会で迷わないための引き継ぎ
講師の謝礼の手続は、年に一度しかないことが多く、担当が替わるたびに同じことで迷いがちです。
そこで、研修会ごとに「講師名・謝礼の額・源泉徴収税額・納付日・交通費の扱い」を一覧にして残しておくと、翌年の担当がすぐに手続を進められます。
源泉徴収の届出をした団体は、代表者が替わったときに税務署への変更の届出が必要になる場合があります。役員改選のあとの引き継ぎ項目に入れておきます。
依頼状・受領書のひな形と、納付書の控えを、会計の書類と一緒に保管しておくと安心です。
講師へのお礼状
講演のあとは、謝礼とは別に、お礼状を送ると丁寧です。講演から1週間以内をめどに送ります。
お礼状には、講演へのお礼、参加者の感想、講演から得たことを書きます。参加者アンケートの声を一つ二つ添えると、講師にも伝わりやすくなります。
翌年も依頼したいときは、お礼状でその気持ちを伝えておくと、次の依頼がしやすくなります。
講師への謝礼についてよくある質問
A. 法律で決まった金額や公的な相場はありません。予算、前年度までの前例、講演の時間と内容、講師の所属先の決まりから、役員会で決めるのが一般的です。決めた額は議事録に残しておきます。
A. 国税庁は、講演料を支払うときは源泉徴収が必要とし、人格のない社団・財団も源泉徴収義務者になると説明しています。会則や予算をもって運営している任意団体は、原則として源泉徴収が必要になります。迷うときは税務署に確かめてください。
A. 支払う金額が100万円以下なら10.21%です。1円未満の端数は切り捨てます。たとえば謝礼が10万円なら、10,210円を差し引いて89,790円を支払います。
A. 支払った月の翌月10日までに、納付書を添えて金融機関や税務署で納めます。初めて源泉徴収をする団体は、税務署に給与支払事務所等の開設届出書を出しておきます。
A. 国税庁は、謝金・車代などの名目で支払っても、実態が講演料と同じ場合はすべて源泉徴収の対象になると説明しています。名目では判断しません。
A. 旅費や宿泊費も原則として報酬・料金等に含まれます。ただし、通常必要な範囲の金額で、団体が直接ホテルや旅行会社などに支払った場合は、含めなくてもよいとされています。
A. 紅白の蝶結びののし袋か白い封筒に、表書きとして「御礼」や「謝礼」と書き、下の段に団体名を書くのが一般的です。中袋には金額と団体の住所・名前を書きます。
📖 参考にした公的機関の情報